

¿La calma antes de la tormenta?

 El S&P 500 -0,48 % hasta los 7.619,98 puntos El bono estadounidense a 10 años +1,2 pb hasta el 4,988 % El oro al contado -1,14 % hasta los 4.297,89 $ la onza El DXY +0,38 % hasta los 99,47 puntos
Datos clave que moverán los mercados hoy
UE: IPC de Francia, IPC de España e índice armonizado de precios al consumo, encuesta del ZEW sobre situación actual y sentimiento económico en Alemania, encuesta del ZEW sobre sentimiento económico de la eurozona, balanza comercial de la eurozona y discurso del miembro del Comité Ejecutivo del BCE, Piero Cipollone
Reino Unido: tasa de desempleo según la OIT, tasa y variación del número de solicitantes de subsidio por desempleo, e ingresos medios
EE. UU.: variación del empleo según ADP (media de cuatro semanas) e índice manufacturero Empire State de Nueva York
Japón: balanza comercial de mercancías, balanza comercial de mercancías ajustada, importaciones y exportaciones
Actualizaciones macroeconómicas mundiales
El gráfico de puntos y el nuevo precio del dinero. El nivel del cinco por ciento empieza a parecer menos un accidente de mercado que un cambio de régimen. El bono del Tesoro estadounidense a 10 años ha superado ese umbral por segunda vez desde 2007, mientras que el coste de financiación en Alemania, el Reino Unido, Japón y Australia se sitúa cerca de máximos de varias décadas. Los mercados de renta fija están poniendo a prueba rendimientos más altos durante más tiempo, una política monetaria más restrictiva en las economías desarrolladas y unas primas por plazo menos favorables.
Esto convierte en decisiva la reunión del FOMC de esta semana. El mercado anticipa una subida de un cuarto de punto, aunque la información realmente relevante estará en el tono del presidente de la Fed, Kevin Warsh, y en el gráfico de puntos. Warsh omitió su proyección en junio, cuando la mitad de los funcionarios participantes se mostraba a favor de al menos una subida en 2026. Su rueda de prensa deberá aclarar si la cautela responde a una cuestión táctica o si, por el contrario, anuncia el inicio de una era de tipos más altos. El gráfico de puntos puede ofrecer la señal más clara, ya sea apuntando a una subida, a una serie de subidas o a una amplia indecisión institucional.
En esta ocasión, el principal responsable del repunte de las expectativas de inflación es una guerra sin un final claro a la vista. Europa es el canal de transmisión más directo. Los precios del gas natural subieron más de un cuatro por ciento en la última sesión, ya que la interrupción del tráfico por el estrecho de Ormuz, el escaso avance diplomático entre EE. UU. e Irán y las señales de una escalada en el enfrentamiento entre Arabia Saudí y los hutíes reforzaron la inquietud sobre el suministro de cara al invierno. Los precios en Europa se sitúan cerca de sus niveles más altos desde finales de 2022, mientras que las reservas de gas se encuentran llenas en aproximadamente un 68 %, unos 17 puntos porcentuales por debajo de la media estacional. Según Reuters, el colchón de reservas es desigual: Italia se sitúa en el 83 %, España en el 73 % y Francia en el 71 %, mientras que Alemania y los Países Bajos rondan el 50 %.
El argumento bajista para los bonos podría encerrar, aún así, un lado positivo bajo un escenario más constructivo. Algunos inversores sostienen que la economía estadounidense puede absorber un rendimiento del 5 % sin sufrir una desaceleración brusca, apoyada en un crecimiento nominal ligeramente superior al 6 %, una tasa de desempleo del 4,1 % y un ciclo de gasto de capital en IA que se mantiene sólido. Aún así, queda la pregunta de qué catalizador podría llevar los tipos claramente a la baja. Más allá de una recesión tradicional, ese catalizador resulta difícil de encontrar.
La subida de los rendimientos podría representar una normalización parcial y un retorno al entorno anterior a 2008, antes de que las compras de bonos por parte de los bancos centrales y los tipos ultrabajos hicieran del dinero barato algo casi estructural. Sin embargo, la resiliencia sigue concentrada en la parte alta de la escala. Los hogares con mayores ingresos representan casi la mitad del consumo, los hogares de menores ingresos están recortando gastos, la venta de viviendas de segunda mano se encuentra en su nivel más bajo del año y la accesibilidad a las hipotecas ha empeorado.
La última presión alcista de fondo procede de la disciplina fiscal, o más bien de su ausencia. Los grandes déficits, el aumento de la emisión de deuda soberana y la demanda de capital ligada a la IA compiten por la duración disponible en el mercado. El presidente de la Fed, Warsh, y el nuevo gráfico de puntos pueden confirmar este nuevo nivel de los tipos de interés. Revertirlo quizá exija una recesión que, por ahora, los inversores no ven en el horizonte.
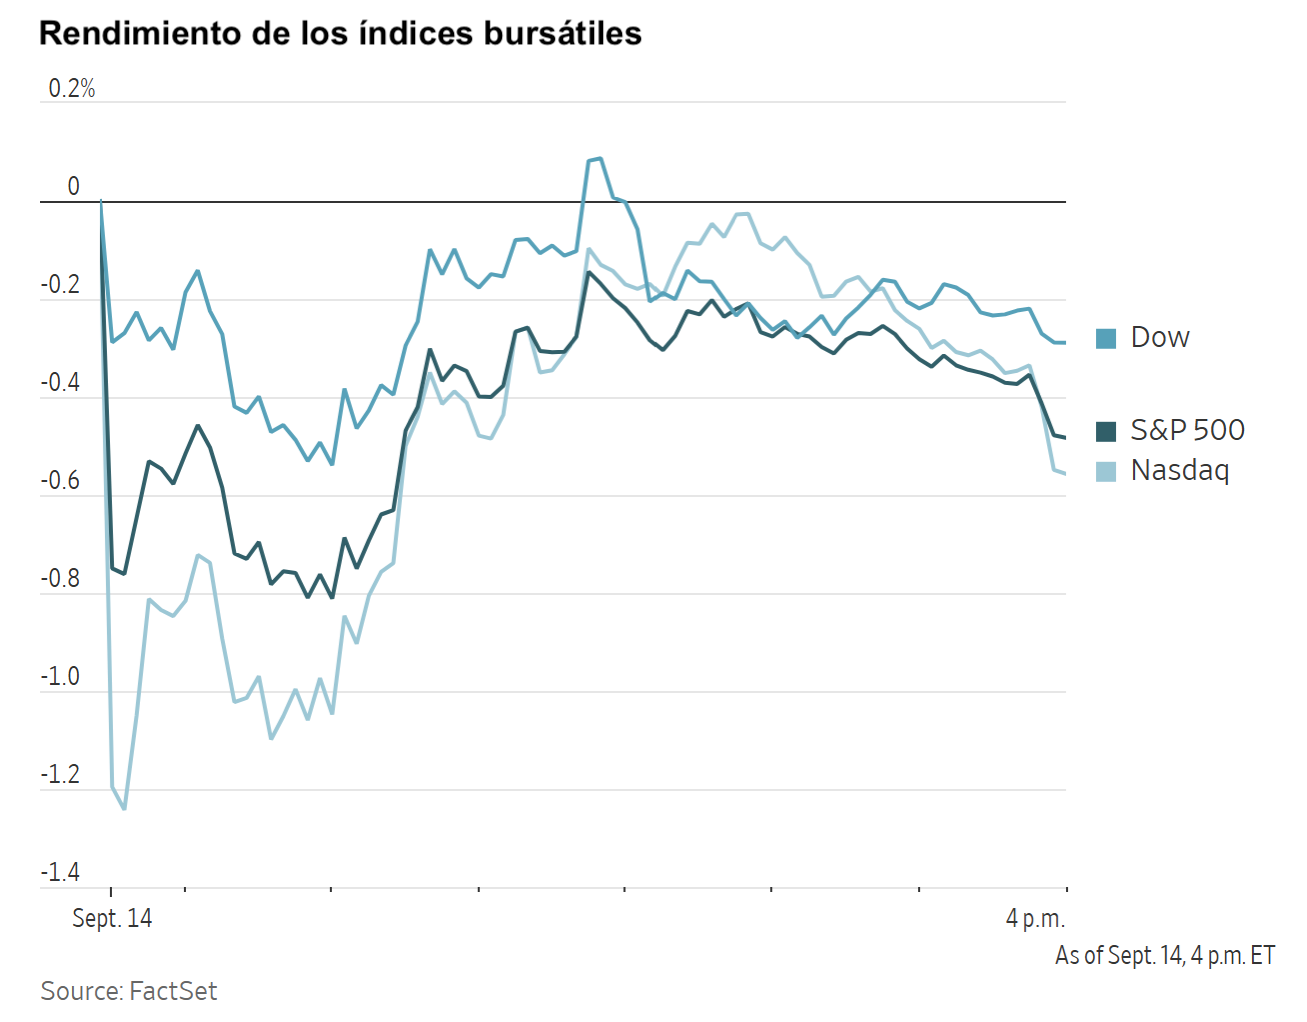
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,29 %
El Nasdaq 100 -0,82 %
El S&P 500 -0,48 %, con 9 de los 11 sectores del S&P 500 a la baja
Los máximos responsables de tres de las mayores empresas de inteligencia artificial coincidieron, en líneas generales, en que el sector podría necesitar frenar el ritmo de desarrollo antes de que los avances en la tecnología generen riesgos difíciles de controlar.
Estas declaraciones supusieron una infrecuente muestra de sintonía entre Elon Musk, Sam Altman y Dario Amodei, cuyas empresas han destinado decenas de miles de millones de dólares a construir modelos de IA cada vez más potentes. Altman también apuntó que OpenAI podría verse obligada a retrasar su muy esperada salida a bolsa para priorizar las consideraciones de seguridad.
Los inversores, sin embargo, no parecieron dispuestos a esperar a que los líderes del sector convirtieran esas preocupaciones en medidas concretas. Las acciones de las empresas expuestas a una posible ralentización de la demanda de IA sufrieron presión el lunes, mientras que las firmas de software cuyos modelos de negocio podrían verse alterados por la IA subieron.
El Nasdaq Composite cerró el día con un descenso del -0,56 %, después de haber llegado a caer hasta un 1,30 % durante la sesión. El Dow Jones Industrial Average retrocedió 152,09 puntos, un -0,29 %. El sector de tecnologías de la información fue el más débil del S&P 500, con una caída del -1,67 %. El S&P 500 bajó un -0,48 %.
En cuanto a noticias corporativas, el director ejecutivo de Bank of America, Brian Moynihan, ha declarado, en la Conferencia Global de Servicios Financieros de Barclays celebrada en Nueva York, que los ingresos por operaciones de trading se mantendrán relativamente estables respecto al 3T del año pasado, mientras que las comisiones de banca de inversión podrían caer más de un diez por ciento en comparación con el mismo período del año anterior.
Reuters ha informado de que Kimberly-Clark está preparando concesiones para abordar las preocupaciones antimonopolio de la UE relacionadas con su oferta de 40.000 millones de dólares por Kenvue.
Sequence Holdings y DFO Management, la family office de Michael Dell, anunciaron el lunes que han llegado a un acuerdo para adquirir Baldwin Insurance Group por 7.700 millones de dólares. Los accionistas de Baldwin recibirán 32,50 $ por acción en efectivo, lo que supone una prima del 9,6 % sobre el precio de cierre del viernes.
Índices bursátiles europeos
El CAC 40 -0,76 %
El DAX -0,50 %
El FTSE 100 +0,44 %
Materias primas
El oro al contado -1,14 % hasta situarse en 4.297,89 $ la onza
La plata al contado -1,90 % hasta situarse en 63,23 $ la onza
El West Texas Intermediate +1,90 % hasta situarse en 101,89 $ el barril
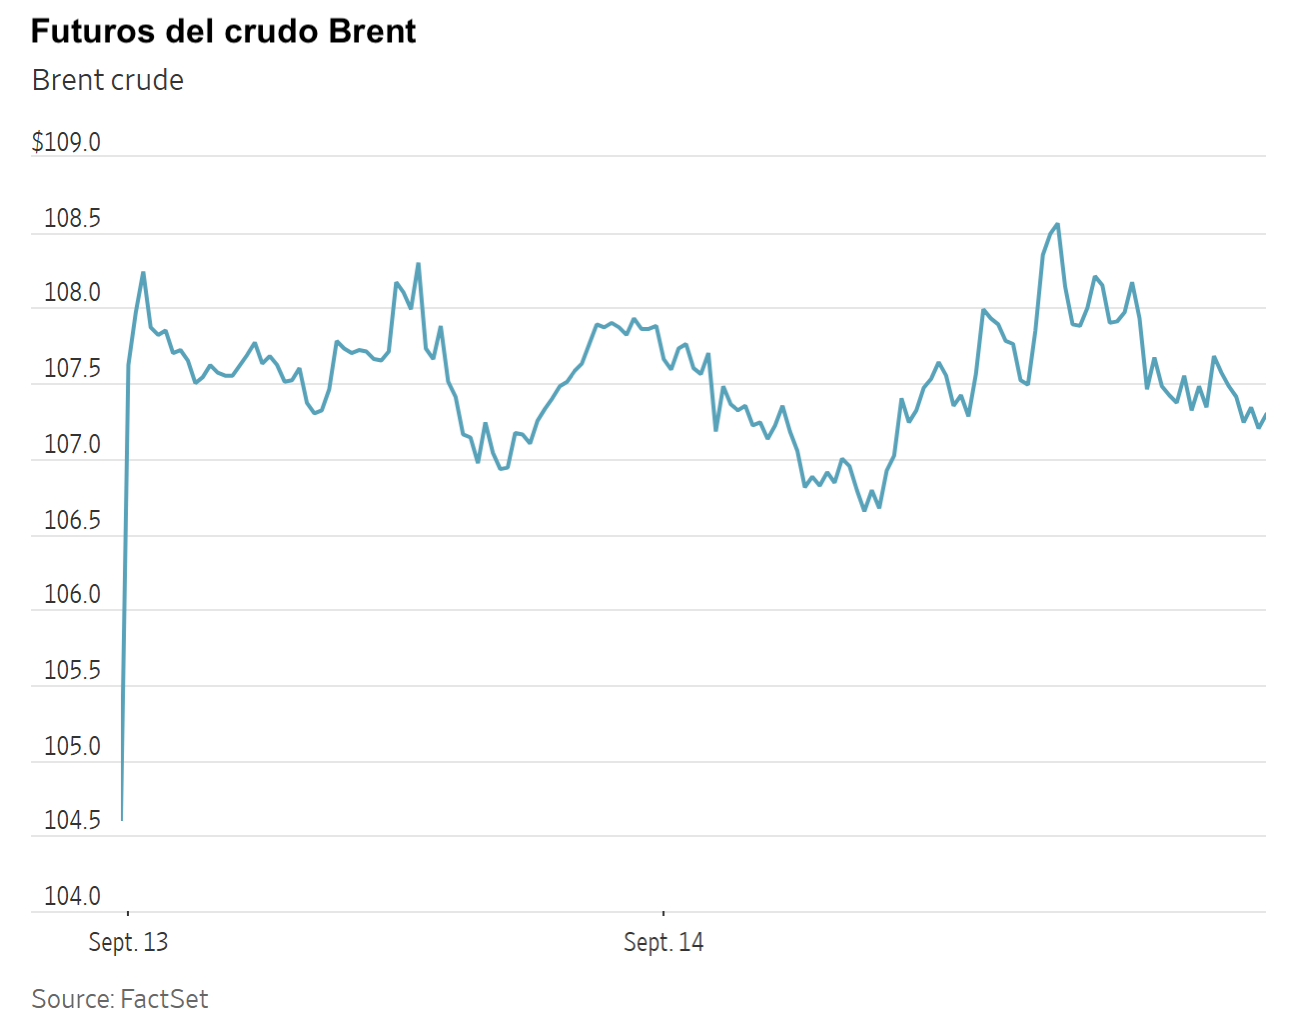
El crudo Brent +1,69 % hasta situarse en 106,18 $ el barril
Los precios del oro cayeron el lunes, ya que el dólar estadounidense se fortaleció. El oro al contado bajó un -1,14 % hasta los 4.297,89 $ por onza.
La plata al contado retrocedió un -1,90 % hasta los 63,23 $ por onza.
Los precios del petróleo, por su parte, avanzaron el lunes, impulsados por las preocupaciones sobre posibles interrupciones del suministro tras los ataques contra infraestructuras energéticas de Arabia Saudí, que dejaron fuera de servicio el oleoducto Este-Oeste del reino y generaron dudas sobre los esfuerzos para reducir los riesgos de navegación en el Golfo.
Los futuros del crudo Brent subieron 1,76 $, o un +1,69 %, hasta los 106,18 $ por barril, mientras que los futuros del WTI estadounidense avanzaron 1,90 $, o un +1,90 %, hasta los 101,89 $ por barril.
Las fuerzas hutíes de Yemen, respaldadas por Irán, lanzaron el lunes nuevos ataques contra Arabia Saudí, mientras que los estados árabes del Golfo aplazaron las conversaciones previstas con Irán. Esto reforzó los temores de que el conflicto en Oriente Próximo se amplíe y afecte al suministro mundial de petróleo.
Los hutíes llevaron a cabo un ataque con misiles y drones contra la base aérea militar de Khamis Mushait, en el sur de Arabia Saudí, alcanzando hangares de aviones, sistemas de radar, pistas y depósitos de munición en represalia por los ataques saudíes en Yemen.
La última escalada se produjo tras los ataques del viernes contra Arabia Saudí, que Riad atribuyó a combatientes iraquíes respaldados por Irán y que dejaron fuera de servicio el oleoducto este-oeste del país, una ruta clave que permite exportar petróleo evitando el bloqueado estrecho de Ormuz.
Con el oleoducto este-oeste fuera de servicio y unas reservas limitadas en el puerto de Yanbu, en el mar Rojo, las exportaciones saudíes por esa vía podrían interrumpirse en un plazo de entre tres y cinco días. Durante el fin de semana, los hutíes de Yemen también tomaron nuevas posiciones dentro y en las inmediaciones del estrecho de Bab al-Mandeb.
El mayor exportador mundial ha utilizado este oleoducto para desviar hacia Yanbu, en el mar Rojo, aproximadamente 4 millones de barriles diarios, equivalentes a alrededor de un cuatro por ciento del suministro mundial.
Por otro lado, el presidente Volodímir Zelenski afirmó el lunes que Kiev está dispuesta a respaldar una propuesta estadounidense de alto el fuego entre Rusia y Ucrania limitado a instalaciones energéticas, siempre que Washington pueda confirmar que Moscú tiene una voluntad real de poner fin a la guerra contra Ucrania. De mantenerse, un acuerdo de este tipo podría aumentar con el tiempo el suministro mundial de diésel y otros combustibles, aunque el mercado internacional podría tardar meses en notar ese incremento.
Nota: los datos corresponden al 14 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,44 % para situarse en 1,1547 $
La GBP -0,16 % para situarse en 1,3496 $
El bitcoin +2,20 % para situarse en 78.755,06 $
El ethereum +1,27 % para situarse en 2.546,59 $
El dólar estadounidense subió ligeramente el lunes, cerca de su nivel más alto en dos semanas. El índice del dólar avanzó un +0,38 % hasta los 99,47 puntos.
El euro se depreció un -0,44 % frente al dólar estadounidense, hasta los 1,1547 $.
El yen retrocedió desde su nivel más alto en siete meses y cayó un -0,51 % hasta los 154,33 yenes por dólar, a la espera de una subida de tipos del Banco de Japón (BoJ) el viernes. El sentimiento del mercado hacia el yen ha comenzado a cambiar, ya que los especuladores adoptaron una posición neta larga en la divisa japonesa por primera vez desde febrero.
La libra esterlina cayó el lunes a su nivel más bajo en más de un mes, ya que retrocedió un -0,16 % hasta los 1,3496 $, su nivel más débil desde el 7 de agosto.
La libra cotizó un -0,10 % más baja frente al euro, en 85,61 peniques.
Se espera que el Banco de Inglaterra (BoE) mantenga los tipos sin cambios el jueves, aunque los operadores anticipan ahora una subida antes de que termine el año y un endurecimiento adicional en 2027.
Los datos publicados el viernes mostraron que el PIB del Reino Unido creció un 0,4 % en julio, por encima de las expectativas del mercado, que no preveían crecimiento.
Renta fija
El bono estadounidense a 10 años +1,2 pb hasta el 4,988 %
El bono alemán a 10 años +1,3 pb hasta el 3,533 %
El gilt británico a 10 años +4,1 pb hasta el 5,319 %
El bono del Tesoro estadounidense a 10 años superó el lunes el umbral psicológico clave del cinco por ciento por primera vez desde octubre de 2023, en la antesala de la reunión de esta semana del FOMC.
Posteriormente, el rendimiento volvió a situarse por debajo del cinco por ciento y cerró la sesión con un avance de +1,2 pb, hasta el 4,988 %, después de haber llegado a un máximo intradía del 5,014 %.
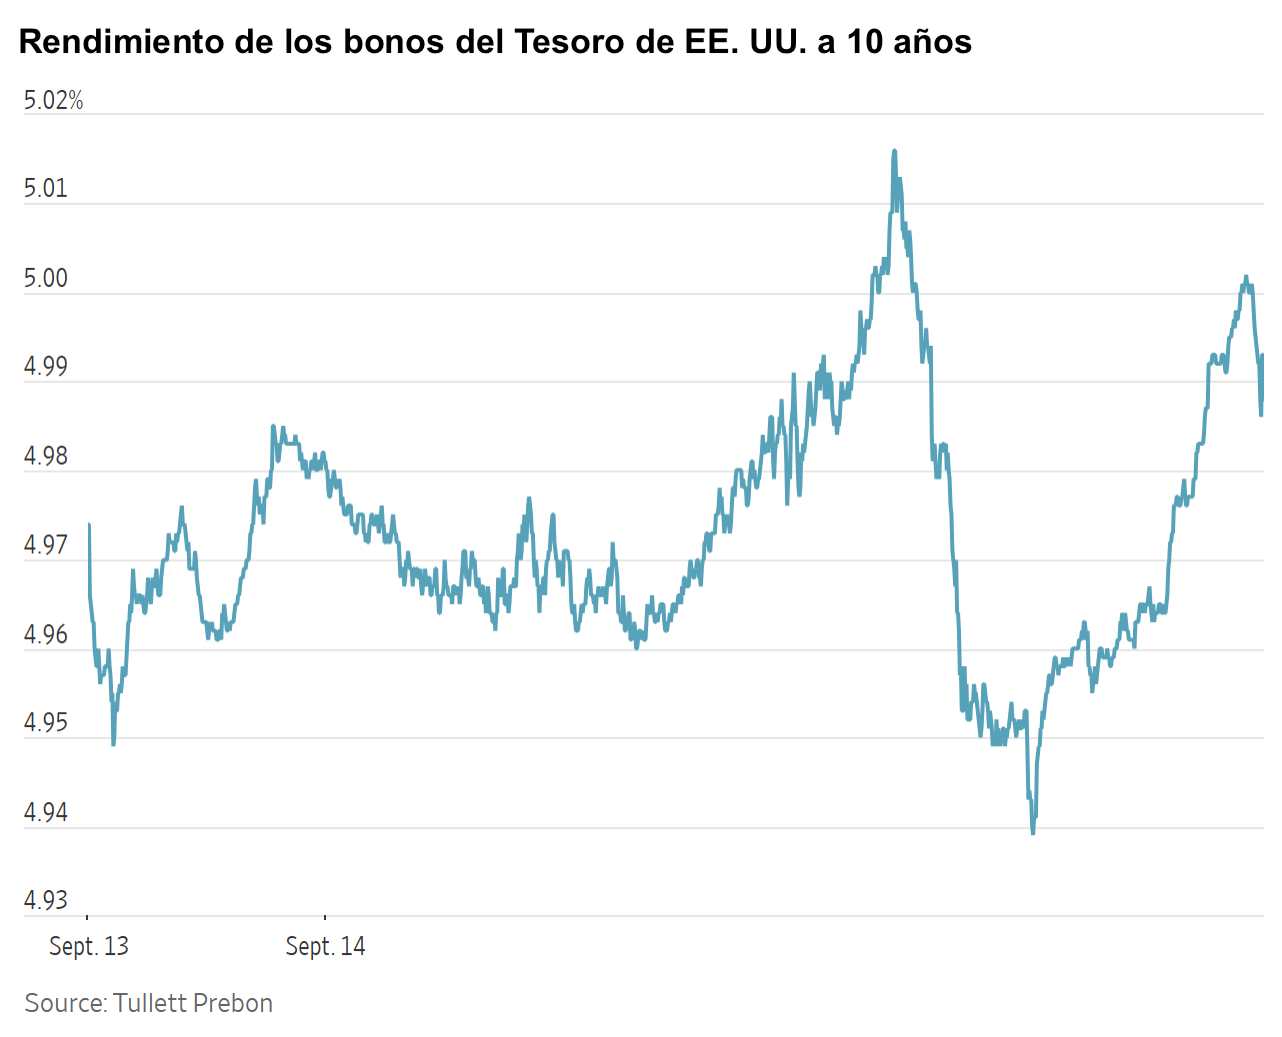
El rendimiento a 10 años solo cotizó por encima del cinco por ciento brevemente en 2023. Una subida por encima del máximo de aquel año, el 5,021 %, marcaría el nivel más alto desde 2007.
Los rendimientos subieron después de que los datos publicados el viernes mostraran que el IPC estadounidense se aceleró en agosto, lo que reforzó las expectativas de que la Fed suba los tipos para contener una inflación que se mantiene muy por encima de su objetivo anual del dos por ciento.
Un mercado laboral resiliente, que sumó 162.000 empleos el mes pasado, reforzó aún más esa visión.
Los operadores de futuros de fondos federales asignan ahora una probabilidad del 92,4 % a una subida de tipos al término de la reunión de dos días de la Fed, que concluye el miércoles, según la herramienta FedWatch de CME Group.
Los operadores también prestarán atención a las proyecciones actualizadas de tipos de interés de la Fed en el gráfico de puntos, en busca de señales sobre posibles subidas futuras. Las anteriores proyecciones trimestrales, publicadas en la reunión de junio de la Fed, mostraban que nueve funcionarios anticipaban una subida de tipos antes de que terminara el año.
El bono a dos años, cuyo rendimiento suele moverse en línea con las expectativas sobre los tipos de los fondos federales, subió +5,5 pb hasta el 4,675 %, después de haber llegado antes a un máximo del 4,679 %, su nivel más alto desde julio de 2024.
La curva de rendimientos estadounidense entre los bonos a dos y diez años se aplanó hasta los 31,3 pb.
La demanda de deuda a más largo plazo también se pondrá a prueba hoy, cuando el Tesoro estadounidense subaste 13.000 millones de dólares en bonos a 20 años. El Tesoro también subastará el jueves 19.000 millones de dólares en bonos del Tesoro protegidos contra la inflación (TIPS) a 10 años.
Los rendimientos de la deuda de la eurozona subieron de forma generalizada el lunes, ya que el rendimiento del bono alemán a 10 años alcanzó su nivel más alto desde mediados de 2009.
El bono alemán a 10 años subió +18,7 pb la semana pasada, su mayor incremento semanal desde la primera semana de marzo, poco después de que estallara la guerra con Irán.
El lunes llegó a un máximo de más de 17 años, del 3,554 %, antes de cerrar en el 3,533 %, un avance de +1,3 pb en la sesión.
El mercado anticipa subidas de tipos por parte de la Fed y del BoJ, mientras que se espera que el BoE mantenga su política sin cambios en lo que previsiblemente será una decisión ajustada.
Varios responsables de política monetaria del Banco Central Europeo (BCE) expresaron el lunes su preocupación por la subida de los precios de la energía y otros indicadores de inflación. Los precios de referencia del gas mayorista en los Países Bajos y el Reino Unido alcanzaron el lunes sus niveles intradía más altos desde finales de 2022.
El gobernador del Banco de Letonia, Martins Kazaks, declaró a Reuters que podría haber margen para nuevas subidas graduales, dado que los precios de la energía y la inflación general se mantienen elevados.
"Los argumentos a favor de un mayor endurecimiento se van reforzando", afirmó, aunque señaló que el Banco Central Europeo podría actuar sin precipitarse.
Reuters también señaló que el BCE presta cada vez más atención a los precios del gas natural europeo a la hora de evaluar su impacto en la inflación. La miembro del Comité Ejecutivo del BCE Isabel Schnabel destacó la evolución de los precios del petróleo, aunque subrayó que el gas resulta especialmente relevante para Europa y que también ha alcanzado niveles muy elevados. Por su parte, el gobernador del Banco Nacional de Eslovaquia, Peter Kazimir, insistió en los riesgos alcistas para la inflación.
El rendimiento del Schatz alemán a dos años, más sensible a las expectativas sobre el tipo de depósito del BCE, subió +6,1 pb en la sesión, hasta el 3,271 %, su nivel más alto desde finales de 2023.
Los mercados monetarios anticipan al menos una subida de tipos adicional por parte del BCE este año. Para febrero de 2027, los mercados descuentan prácticamente dos subidas adicionales de 25 pb, sin descartar un endurecimiento adicional de la política monetaria a lo largo del próximo año.
Nota: los datos corresponden al 14 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Están los tipos altos durante más tiempo poniendo a prueba la confianza en la IA?Diarias14 sept 2026
 ¿Reforzará el IPC las expectativas de una subida de tipos?Diarias11 sept 2026
 Global macro, local voice: 10 takeaways from EXANTE’s conversation with portfolio manager Manuel CañasInformes especiales10 sept 2026
 ¿Puede la banca superar al mercado?Diarias10 sept 2026
Creado por profesionales. Para profesionales.
