

¿Importa más la presión sobre los precios que la desaceleración?

 El S&P 500 +0,66 % hasta los 7.773,95 puntos El bono estadounidense a 10 años +2,9 pb hasta el 5,312 % El oro al contado -0,06 % hasta los 4.139,70 $ la onza El DXY +0,19 % hasta los 102,12 puntos
Datos clave que moverán los mercados hoy
UE: ventas minoristas de la eurozona y discursos de los miembros del Comité Ejecutivo del BCE Piero Cipollone y Frank Elderson
Reino Unido: discurso de la miembro externa del Comité de Política Monetaria del BoE Catherine Mann
EE. UU.: discursos del presidente de la Fed de Nueva York, John Williams, y de la gobernadora de la Fed Michelle Bowman
Japón: discurso del gobernador del BoJ, Kazuo Ueda
Actualizaciones macroeconómicas mundiales
El ISM dice en voz alta lo que otros prefieren callar. El informe del Instituto de Gestión de Suministros (ISM, por sus siglas en inglés) sobre el sector servicios de septiembre ofreció a los inversores una combinación conocida pero incómoda: crecimiento más débil, contratación más firme y presiones de precios más persistentes. El índice compuesto bajó a 54,9 desde 55,4 y se quedó por debajo de la previsión de 55,0, aunque encadenó su 27.º mes consecutivo de expansión. La actividad empresarial retrocedió 5,2 puntos hasta 56,5 y los nuevos pedidos se moderaron hasta 59,8. Hay desaceleración, pero difícilmente debilidad.
El empleo subió 2,3 puntos hasta 50,1 y volvió a la zona de expansión tras dos meses de contracción, ya que los pedidos y las carteras de pedidos pendientes respaldaron la contratación. El índice de precios pagados aumentó hasta 74,0, su nivel más alto desde julio de 2022. El combustible encareció por octavo mes consecutivo y se citó el doble de veces que cualquier otro problema operativo. También se mencionaron los aranceles y las fricciones en la cadena de suministro.
Aun así, una lectura tan elevada de los precios del ISM no debe trasladarse de forma mecánica al IPC ni al gasto en consumo personal (PCE, por sus siglas en inglés). Un estudio de la Fed de Cleveland concluyó que el índice de precios del ISM manufacturero mejoraba en torno a un 7 % las previsiones a un mes del índice de precios de producción (PPI, por sus siglas en inglés), con la mayor parte de ese valor concentrada en los primeros seis meses, pero que no aportaba capacidad predictiva sobre el PCE general ni sobre el subyacente. Sin embargo, una medida de la Fed basada en análisis de texto considera que los comentarios del ISM pueden servir para estimar en tiempo real las presiones sobre los costes de los insumos, ya que se publican unas dos semanas antes que el PPI.
La señal más clara apunta a las presiones inflacionistas en las primeras etapas de la cadena de suministro y a los tipos de interés, más que a la inflación al consumo. Según un estudio de la Fed de Nueva York, el ISM manufacturero es una de las pocas publicaciones con un efecto persistente sobre los precios de los activos, más intenso en los tipos de interés y más débil en la renta variable. Las empresas de energía, transporte y consumo con márgenes sensibles son las más expuestas al aumento de los costes. En cambio, los bienes de capital y las empresas financieras diversificadas ofrecen una exposición más directa al crecimiento cíclico, mientras que los sectores inmobiliario y de servicios públicos sensibles a los tipos, así como las empresas tecnológicas de larga duración, parecen más vulnerables si las presiones sobre los precios mantienen elevadas durante más tiempo las expectativas sobre la política monetaria.
La encuesta de S&P Global dibujó un panorama más inflacionista. La actividad del sector servicios en EE. UU. alcanzó su ritmo más fuerte desde julio de 2021. La contratación se aceleró al ritmo más rápido desde junio de 2022 y la inflación de los costes de los insumos alcanzó su nivel más alto desde noviembre de 2022, impulsada por el gas, el transporte y los costes laborales. La divergencia entre ambos indicadores principales es relevante: la demanda sigue siendo lo bastante sólida como para que las empresas absorban costes más altos y, posiblemente, los trasladen a los precios.
El detalle completo del PMI de EE. UU. de septiembre fue más contundente. La tecnología siguió siendo el sector con mejor rendimiento, y los servicios de consumo, la industria y la sanidad se aceleraron. Los nuevos pedidos crecieron al ritmo más rápido en más de cuatro años y la contratación fue la más fuerte desde junio de 2022. Sin embargo, las carteras de pedidos pendientes aumentaron por 19.º mes consecutivo, lo que sugiere que la capacidad todavía no ha alcanzado a la demanda. Los costes de los insumos subieron al ritmo más rápido desde noviembre de 2022, impulsados por el gas y la mano de obra, y la inflación de los precios de venta fue la segunda más alta en poco más de un año. Para los inversores, esta combinación favorece en términos de crecimiento a los cíclicos con alto apalancamiento operativo y a la tecnología, pero crea riesgo de duración para las acciones con valoraciones elevadas y presión sobre los márgenes de las empresas intensivas en mano de obra, transporte y energía.
Europa ofreció una divergencia llamativa. El PMI compuesto de la eurozona subió hasta 53,1, su nivel más alto en 41 meses, y el de servicios alcanzó 53,0, un máximo de 10 meses. Todas las economías encuestadas se expandieron por primera vez desde noviembre. Los nuevos pedidos crecieron al ritmo más rápido en 41 meses, las carteras de pedidos pendientes aumentaron por primera vez desde junio de 2022 y las empresas retomaron la contratación. No obstante, las tarifas de los servicios subieron al ritmo más intenso desde febrero de 2024, lo que complica el cálculo del BCE sobre las bajadas de tipos. El PMI de servicios del Reino Unido bajó a 52,1 desde 52,5 y el crecimiento de los nuevos pedidos fue el más débil desde julio, mientras que el negocio de exportación cayó por séptimo mes. El empleo lleva dos años descendiendo, aunque la caída de septiembre fue la menor desde octubre de 2025. Los costes de combustible y de nóminas elevaron la inflación de los insumos a un máximo de tres meses y provocaron el mayor aumento de las tarifas de los servicios desde mayo. Con este panorama, los cíclicos nacionales británicos y los gilts quedan más expuestos que sus homólogos de la eurozona.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,18 %
El Nasdaq 100 +0,87 %
El S&P 500 +0,66 %, con 10 de los 11 sectores del S&P 500 al alza
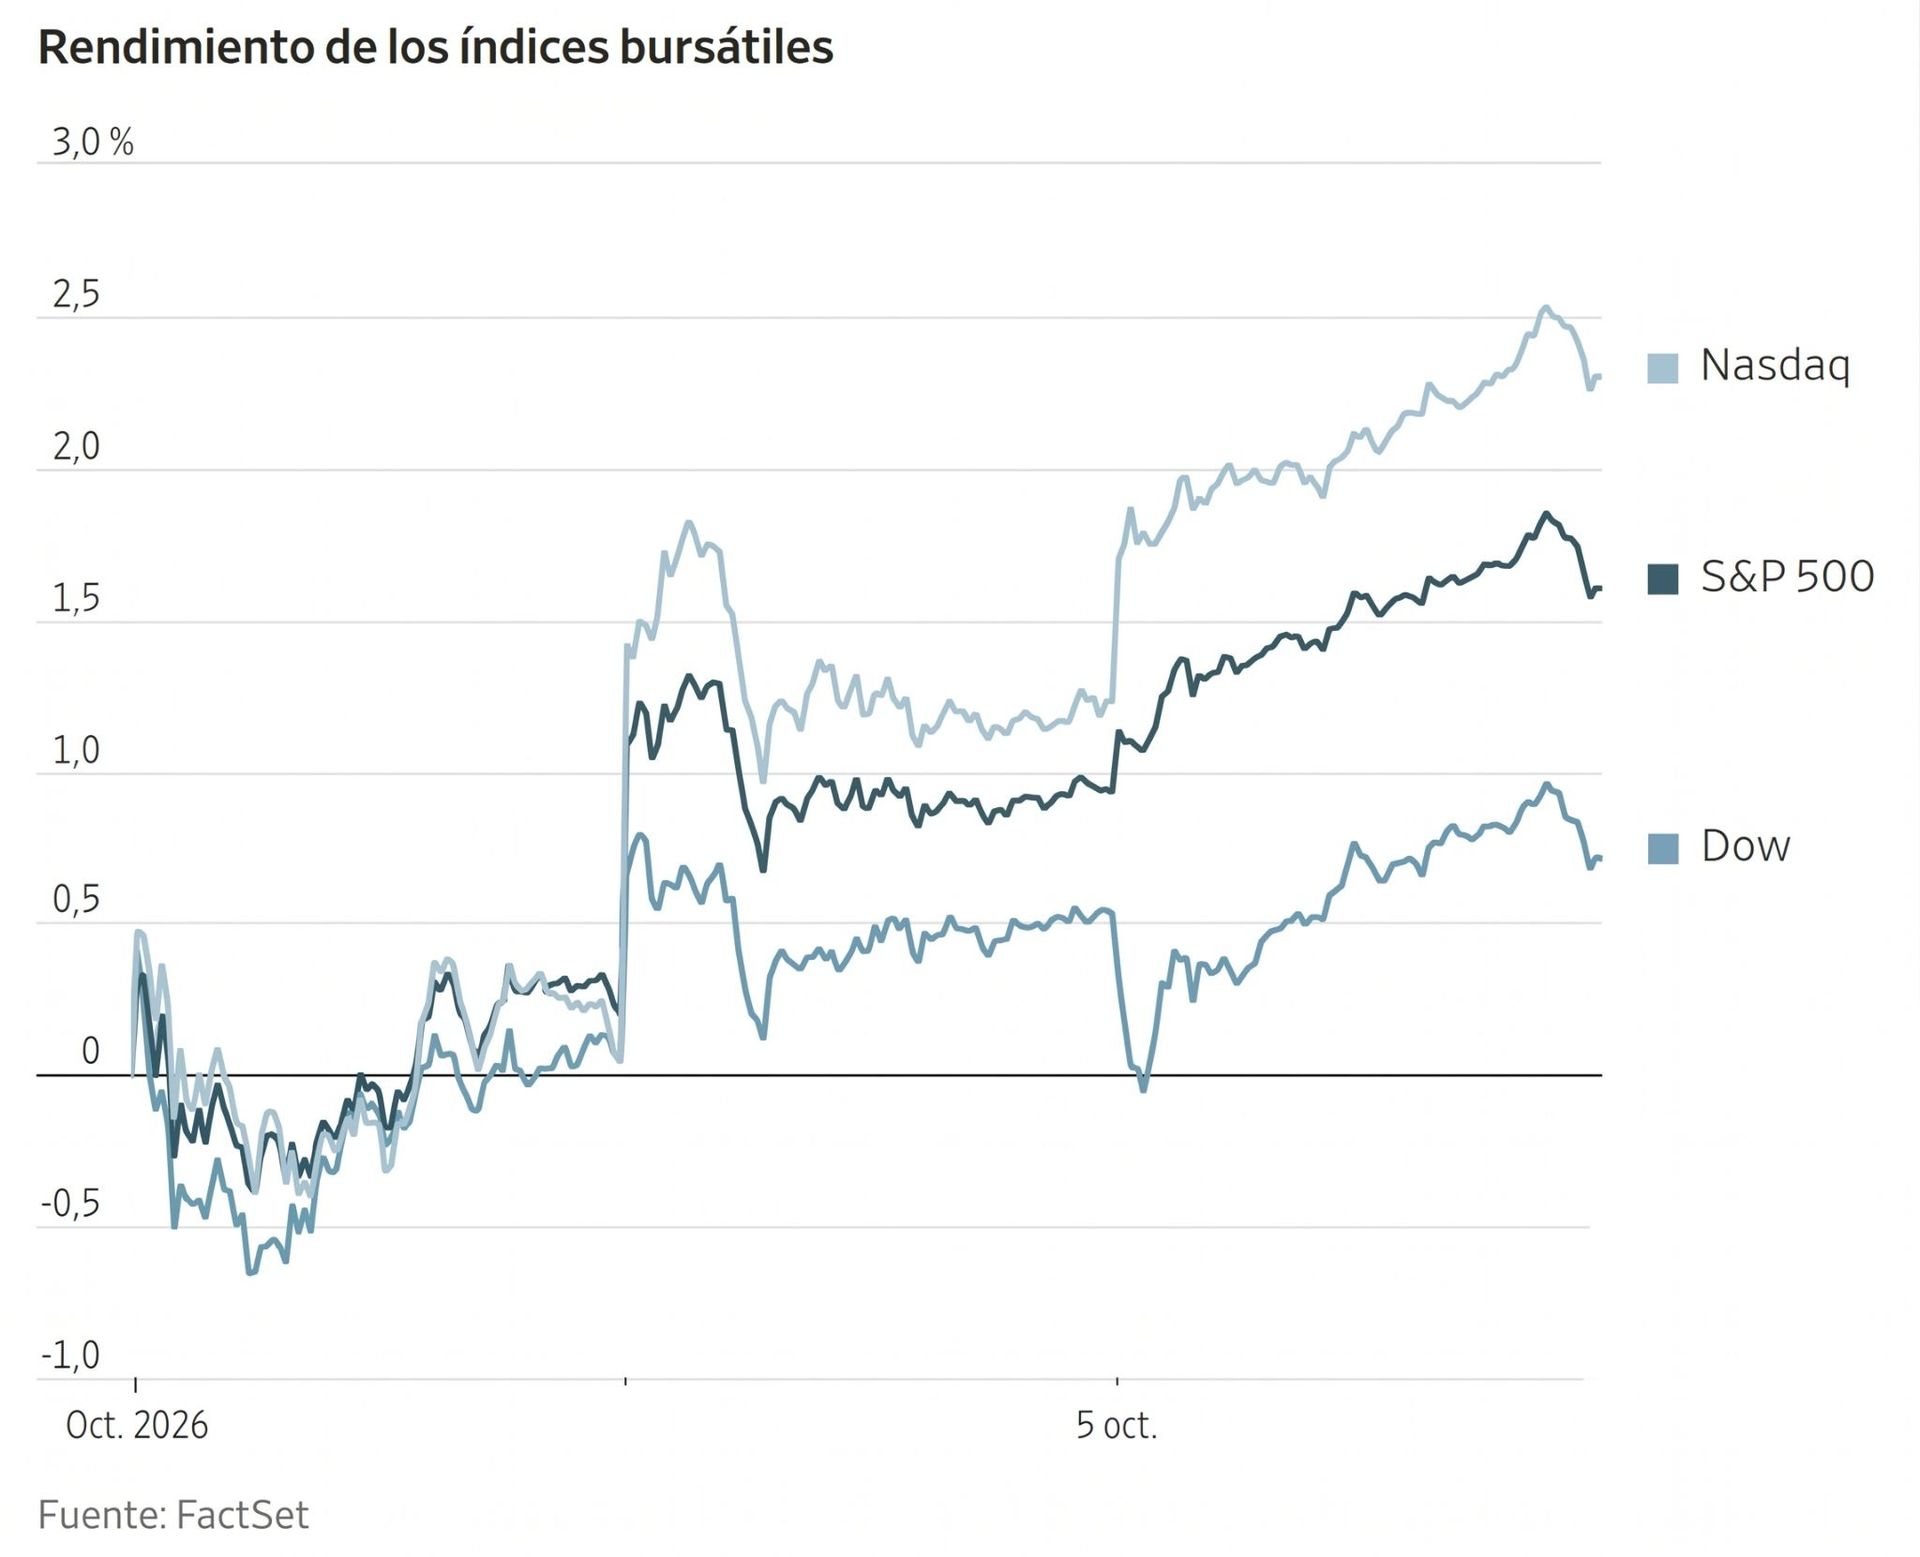
El lunes, el Nasdaq Composite cerró en 27.477,41 puntos, un 1 % por encima de su anterior récord de septiembre, tras avanzar un +1,05 % durante el día. El S&P 500 subió un +0,66 % y terminó a menos de un 1 % de su máximo histórico. El Dow Jones Industrial Average ganó un +0,18 %, o 90,84 puntos, hasta los 51.267,90 puntos.
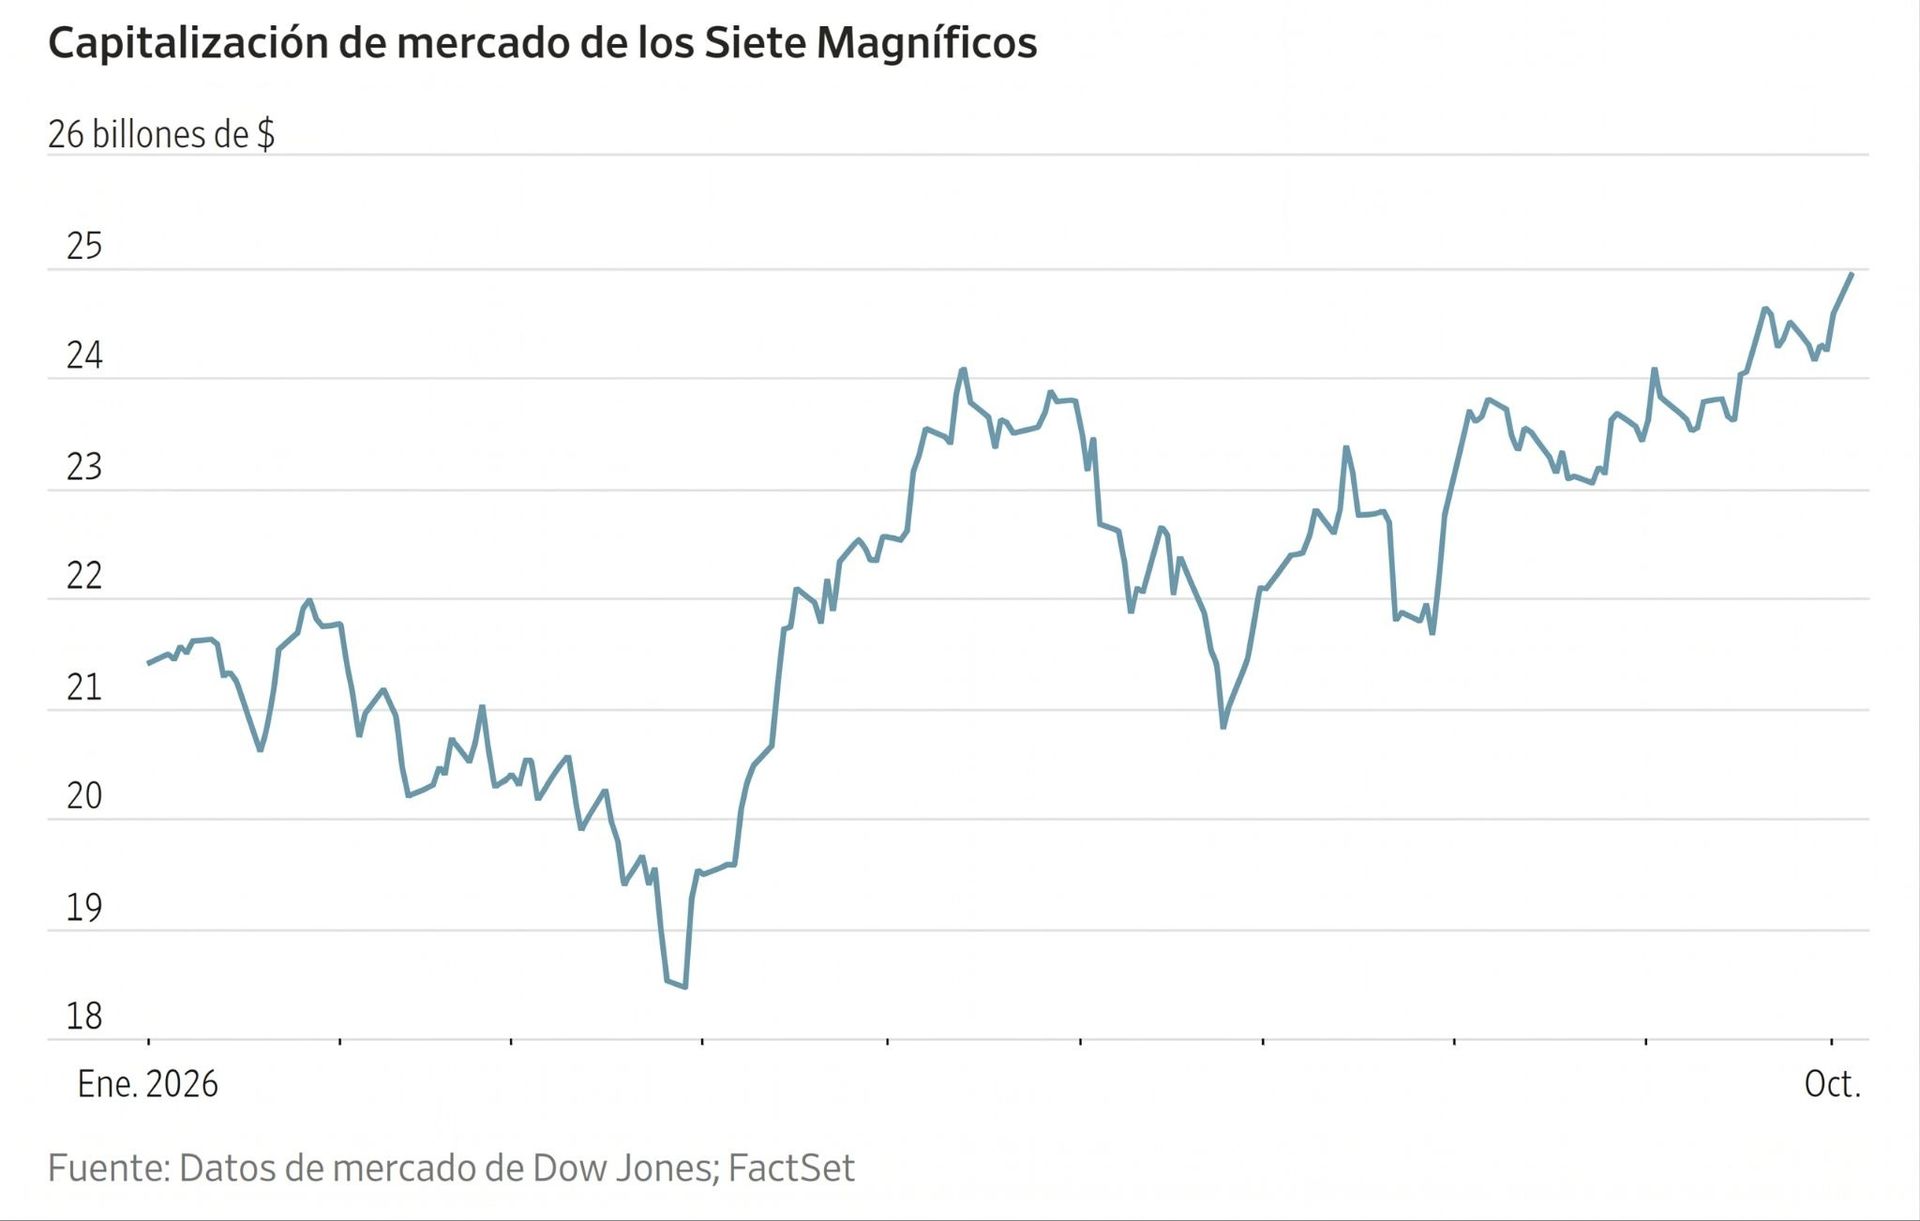
Los Siete Magníficos lideraron las subidas. Nvidia cerró en máximos históricos por primera vez desde mayo, mientras que valores vinculados a la memoria, como Western Digital y Seagate Technology, figuraron entre los mejores del S&P 500. Además, los Siete Magníficos alcanzaron una capitalización bursátil conjunta récord de 24,836 billones de $.
Nvidia, la mayor empresa del mundo por capitalización bursátil, subió un +2,12 % hasta un cierre récord de 238,90 $, lo que elevó su valor de mercado a 5,76 billones de $.
Microsoft volvió a acercarse a los 4 billones de $ de capitalización bursátil después de que sus acciones subieran un +1,48 %, hasta los 525,18 $, su nivel de cierre más alto desde octubre del año pasado.
En cuanto a noticias corporativas, tal y como ha informado Bloomberg, SpaceX ha propuesto construir un gasoducto en Florida para abastecer de combustible a sus instalaciones de Cabo Cañaveral para los lanzamientos de Starship. La empresa licuaría el gas para usarlo como propulsor de cohetes, en sustitución de las entregas actuales de gas natural licuado por camión. Starship funciona con metano líquido, el principal componente del gas natural.
CH Robinson ha acordado adquirir la correduría de transporte por carretera RXO en una operación en efectivo y acciones valorada en alrededor de 5.800 millones de $, en una apuesta por que la inteligencia artificial puede mejorar la eficiencia en un mercado de carga complicado. La adquisición diversificaría el negocio de CH Robinson y ampliaría sus capacidades de entrega urgente y distribución directa al cliente. Se espera que la operación se cierre en el primer semestre de 2027 y reforzaría la posición de CH Robinson como mayor corredor de Norteamérica por ingresos, en una compañía combinada de la que los accionistas de RXO poseerían alrededor del 11 %.
Índices bursátiles europeos
El CAC 40 -0,80 %
El DAX -0,16 %
El FTSE 100 +0,34 %
Materias primas
El oro al contado -0,06 % hasta situarse en 4.139,70 $ la onza
La plata al contado +0,92 % hasta situarse en 60,95 $ la onza
El West Texas Intermediate -2,14 % hasta situarse en 89,30 $ el barril
El crudo Brent -2,33 % hasta situarse en 100,34 $ el barril
El lunes, los precios del oro retrocedieron ligeramente por la fortaleza del dólar.
El oro al contado cedió un -0,06 % hasta situarse en 4.139,70 $ por onza.
Por el contrario, la plata al contado subió un +0,92 % hasta situarse en 60,95 $ por onza.
Los precios del petróleo, por su parte, cerraron a la baja, ya que los operadores evaluaron la posible liberación de reservas de crudo y diésel por parte de los países del G7, los recortes de precios de Saudi Aramco, la mejora de las exportaciones de crudo de Oriente Próximo y el aumento de las tensiones entre los hutíes de Yemen y Arabia Saudí.
El lunes, el Brent cerró 2,39 $ por debajo, o un -2,33 %, hasta situarse en 100,34 $ por barril. El WTI terminó 1,95 $ más bajo, o un -2,14 %, hasta situarse en 89,30 $ por barril.
Los medios estatales iraníes informaron de que el presidente Masoud Pezeshkian ha afirmado que las negociaciones con EE. UU. carecen de sentido y que solo han provocado nuevos ataques. Por otra parte, según Bloomberg, el presidente de EE. UU. se prepara para flexibilizar las restricciones sobre el uso de una variedad de diésel exenta de impuestos, con el fin de reducir los elevados costes del combustible.
Tal y como ha informado CBS News, las fuerzas gubernamentales respaldadas por Arabia Saudí han anunciado una nueva operación para recuperar Saná, la capital de Yemen. Mientras tanto, un grupo afiliado a los hutíes advirtió el lunes a las aerolíneas de que no operen en el espacio aéreo saudí.
De acuerdo con Reuters, Arabia Saudí ha recortado de forma inesperada los precios de su crudo de noviembre para Asia hasta mínimos de seis años, mientras que ha subido los destinados al noroeste de Europa y el Mediterráneo. Saudi Aramco ha reducido en 5 $ por barril los precios oficiales de venta de noviembre del Arab Medium y el Arab Heavy para Asia, y ha aumentado en 3 $ por barril los de todas las calidades vendidas al noroeste de Europa.
Los datos de envíos de Kpler y Vortexa muestran que las exportaciones de crudo desde el Golfo volvieron en septiembre a los niveles anteriores a la guerra, a pesar de los ataques contra los buques que cruzan el estrecho de Ormuz. Según esos datos, los volúmenes de carga superaron los niveles previos al conflicto durante 14 días del mes, incluidos los envíos a través del estrecho de Ormuz y del mar Rojo, así como las exportaciones desde terminales de la región.
Directivos del sector han dicho a Reuters que los precios mundiales del petróleo podrían mantenerse elevados más allá de este año, ya que los cuellos de botella en el transporte marítimo, los fuertes recortes en la producción de las refinerías y el consumo de inventarios podrían tardar años en revertirse.
Rusia exportó 4,088 millones de barriles diarios de crudo por vía marítima en septiembre, un 8 % más que en agosto y un 3 % más que un año antes, a pesar de las sanciones vigentes, según datos de seguimiento de buques de S&P Global Energy. Las exportaciones rusas de crudo por mar a la India cayeron un 59 % intermensual y un 51 % interanual hasta situarse en 816.000 barriles diarios, mientras que los envíos a China aumentaron un 22 % intermensual y un 27 % interanual hasta situarse en 1,415 millones de barriles diarios.
El Departamento de Energía de EE. UU. (DOE, por sus siglas en inglés) ha informado de que las reservas estratégicas de petróleo se situaron en 283,0 millones de barriles durante la semana que terminó el 2 de octubre, 0,8 millones menos que la semana anterior.
Nota: los datos corresponden al 5 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,31 % para situarse en 1,1218 $
La GBP -0,18 % para situarse en 1,3217 $
El bitcoin +1,68 % para situarse en 85.940,22 $
El ethereum +1,99 % para situarse en 2.717,59 $
El euro se mantuvo el lunes cerca de mínimos de 17 meses, presionado por la incertidumbre política y las preocupaciones fiscales en toda la eurozona, mientras que el dólar prolongó su repunte impulsado por el alza de los rendimientos de los bonos del Tesoro estadounidense.
El euro cayó un -0,31 % hasta 1,1218 $, su nivel más bajo desde mayo de 2025, y extendió el descenso del 1,21 % de la semana pasada.
La divisa se vio especialmente afectada por la creciente preocupación por los elevados niveles de deuda y el bloqueo político en Francia, a lo que se suma la convocatoria de elecciones anticipadas en España.
El dólar siguió fortaleciéndose el lunes, respaldado por unos rendimientos del Tesoro estadounidense que se mantienen elevados y que alcanzaron máximos de varias décadas durante la noche. El índice del dólar ganó un +0,19 % hasta 102,12, un máximo de 18 meses.
El dólar subió un +0,04 % frente al yen hasta 157,89 ¥, mientras que la libra esterlina cayó un -0,18 % hasta 1,3217 $.
Renta fija
El bono estadounidense a 10 años +2,9 pb hasta alcanzar el 5,312 %
El bono alemán a 10 años +3,1 pb hasta alcanzar el 3,506 %
El gilt británico a 10 años +6,0 pb hasta alcanzar el 5,429 %
Los rendimientos del Tesoro estadounidense subieron en su mayoría el lunes, y los de los bonos a 10 y 30 años alcanzaron nuevos máximos de 24 años, mientras persistía el tono negativo en el mercado de bonos y los inversores evaluaban la posibilidad de que los tipos se mantengan más altos.
Los rendimientos se mantuvieron elevados después de que unos datos apuntaran a que la inflación podría seguir alta hasta 2027. El ISM informó de que la actividad de servicios en EE. UU. se ralentizó en septiembre, mientras que la sólida demanda interna tensó las cadenas de suministro y llevó su índice de precios de los insumos al nivel más alto en más de cuatro años.
Según la herramienta FedWatch de CME Group, los operadores asignan una probabilidad del 76,2 % a que la Fed mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre, y del 86,7 % a una subida de tipos en diciembre.
Los inversores también vigilarán las próximas subastas del Tesoro, entre ellas la de bonos a tres años de hoy. La débil demanda registrada en las subastas del mes pasado contribuyó a la reciente venta masiva de bonos.
El bono del Tesoro estadounidense a 10 años cerró la sesión con un aumento de +2,9 pb hasta alcanzar el 5,312 %, tras haber llegado al 5,349 % durante la jornada, un nuevo máximo de 24 años. El bono a 30 años terminó el día con una subida del +5,1 puntos básicos hasta alcanzar el 5,665 %, después de tocar el 5,703 % en la sesión, también un nuevo máximo de 24 años.
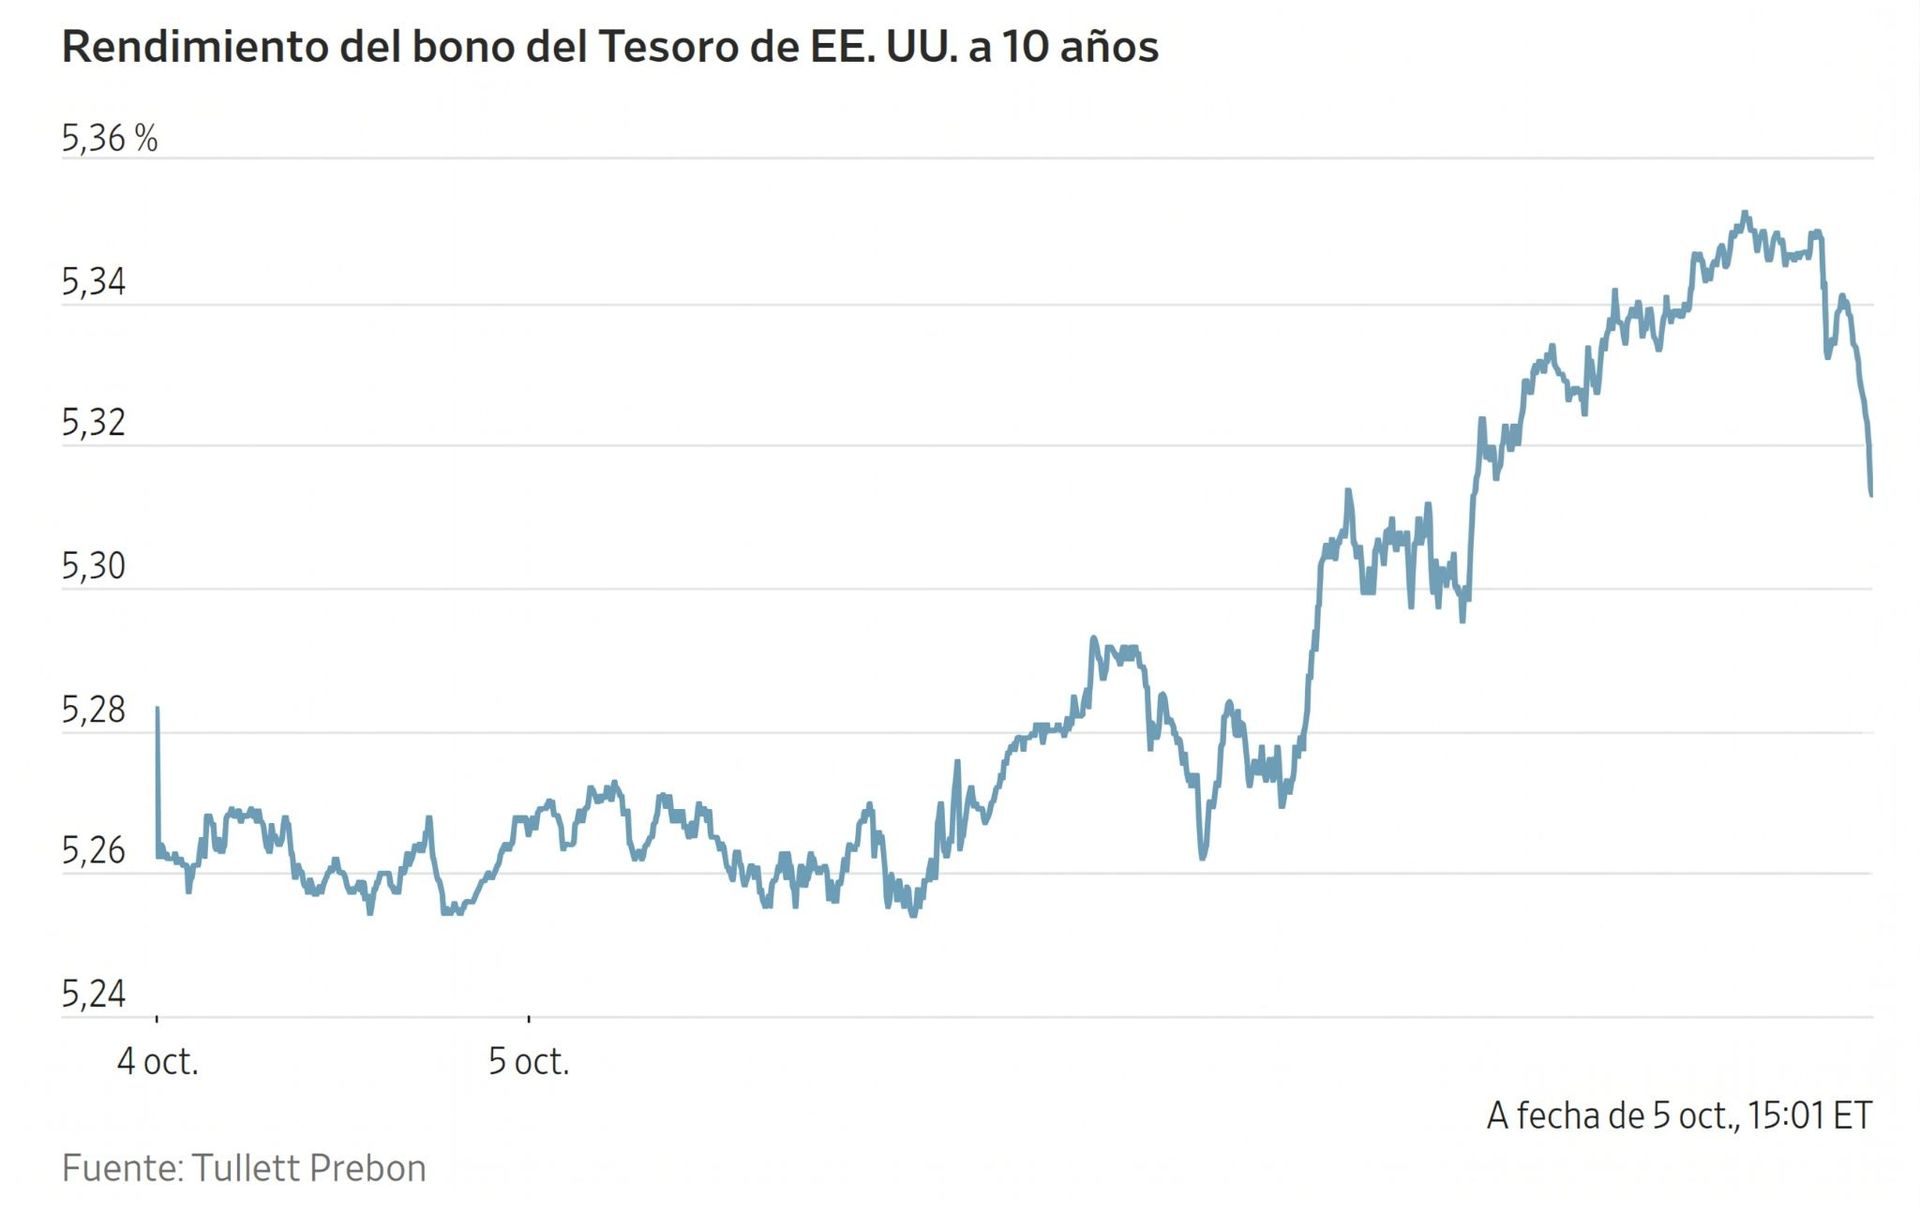
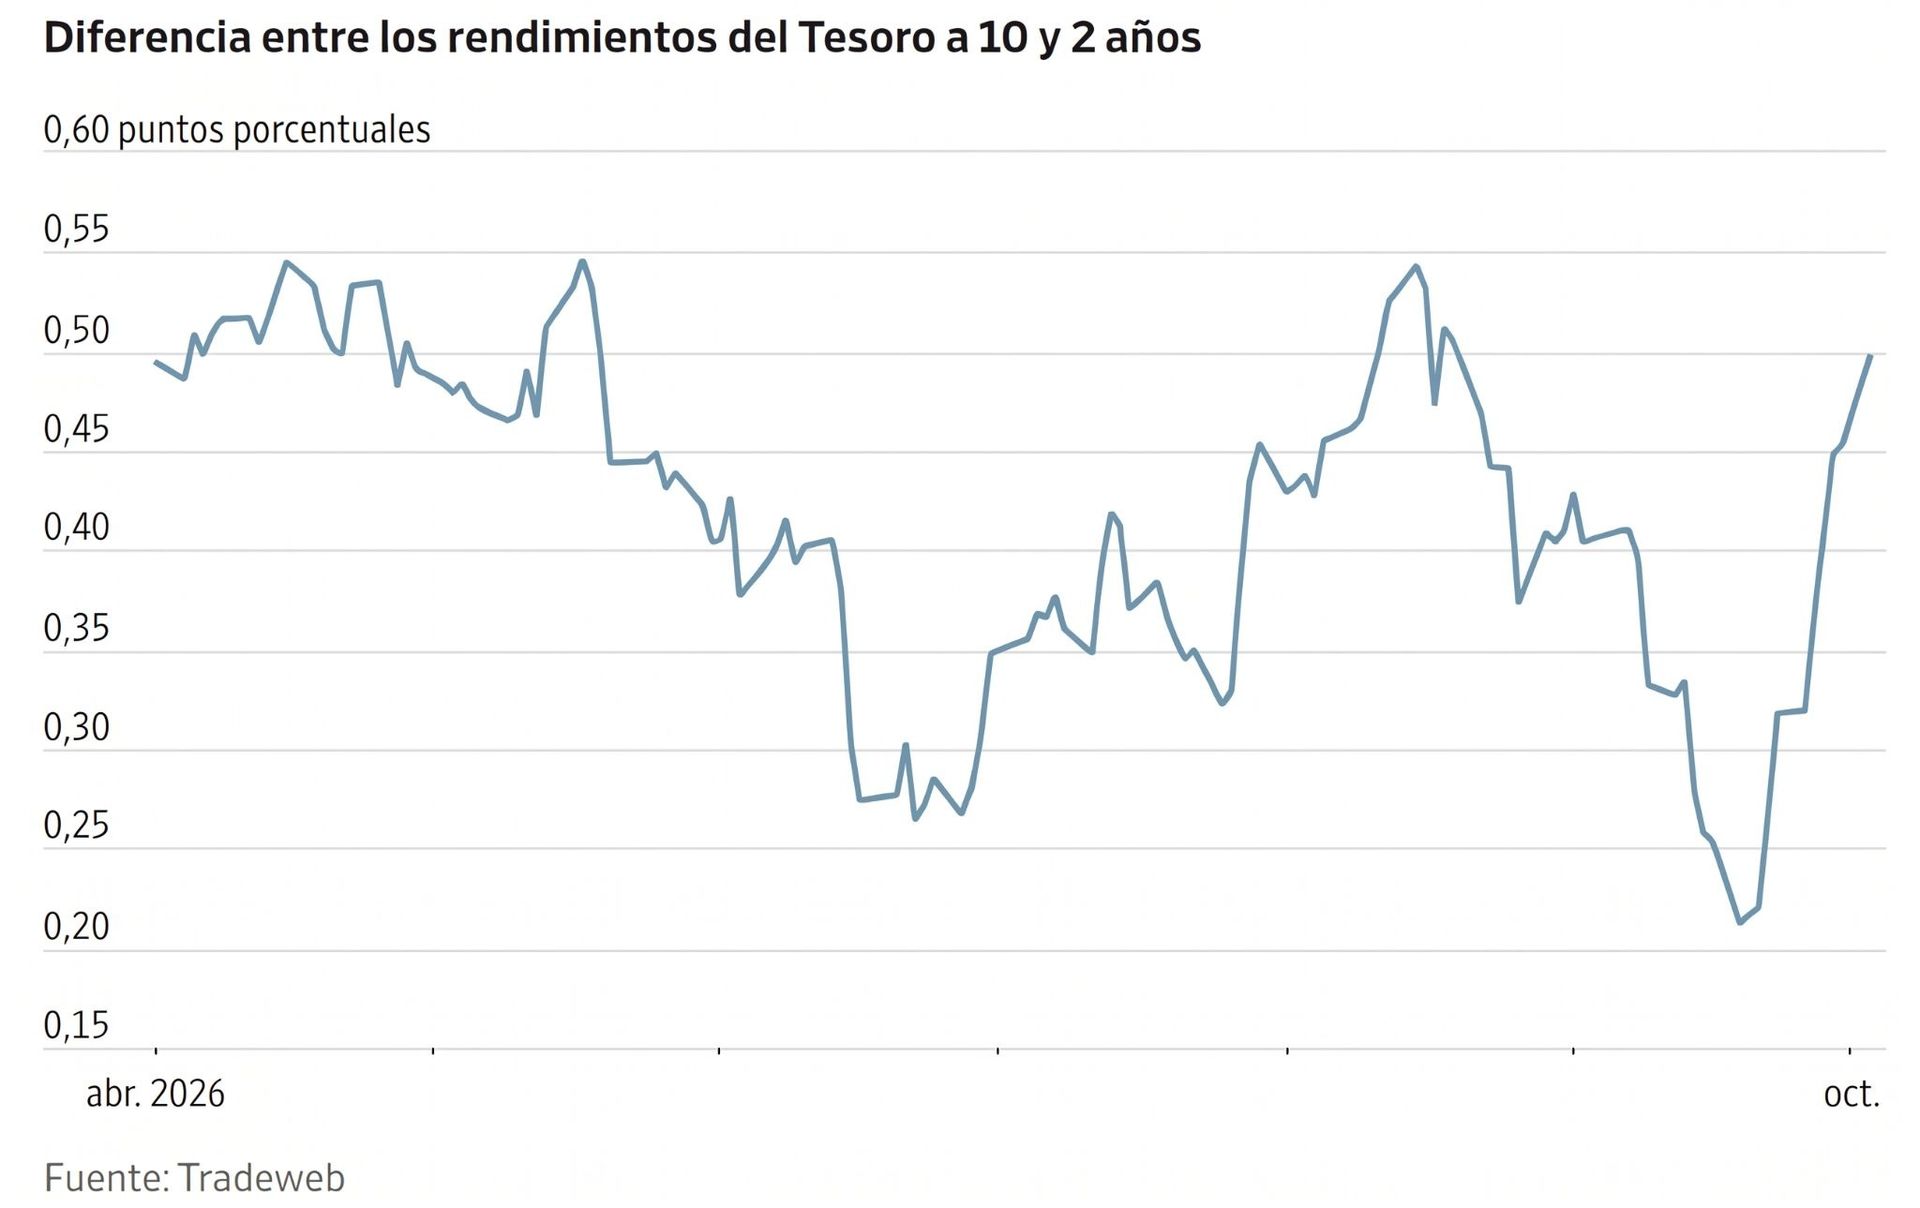
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se situó en 48,9 pb, 4,5 pb más que el viernes, tras alcanzar los 49,7 pb durante la sesión, su nivel más alto desde el 21 de agosto.
El bono del Tesoro estadounidense a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, cayó -1,6 puntos básicos hasta alcanzar el 4,823 %.
La venta masiva de bonos del Tesoro se prolonga desde hace meses, aunque ha pasado por varias fases diferenciadas.
Hace apenas unas semanas, los rendimientos a corto plazo subían mucho más rápido que los de largo plazo, a medida que crecían las expectativas sobre hasta dónde elevaría la Fed los tipos oficiales. Esa tendencia ha cambiado en los últimos días. Desde el 23 de septiembre, el rendimiento a 10 años ha subido más de 20 pb, mientras que el de dos años ha bajado 4 pb, lo que ha empinado la curva.
Un punto de inflexión clave llegó el pasado 29 de septiembre, cuando el presidente de la Fed de Nueva York, John Williams, indicó que una subida de tipos en octubre probablemente era innecesaria. Desde entonces, los operadores han reducido sus apuestas por un movimiento en octubre, lo que ha contenido los rendimientos a corto plazo, mientras que los elevados precios de la energía y las señales de resiliencia del crecimiento económico han seguido presionando al alza los rendimientos a largo plazo.
Los bonos franceses encontraron cierto respiro el lunes, en una jornada de rendimientos prácticamente estables y de estrechamiento del diferencial sobre el coste de financiación alemán, tras haberse ampliado 26,5 pb la semana anterior.
El bono alemán a 10 años (Bund) subió +3,1 pb hasta alcanzar el 3,506 %, mientras que la OAT francesa equivalente avanzó +0,01 pb hasta alcanzar el 4,867 %. El diferencial se estrechó 3,0 pb hasta situarse en 136,1 pb.
El Schatz a dos años cayó -1,6 pb hasta alcanzar el 3,075 %. En el tramo largo de la curva alemana, el rendimiento a 30 años subió +4,8 pb hasta alcanzar el 3,868 %.
El BTP italiano a 10 años subió +3,8 pb hasta alcanzar el 4,642 %, con lo que su diferencial sobre los Bunds quedó en 113,6 pb.
Los mercados asignaron solo una probabilidad del 20 % a una subida de tipos del BCE en su reunión de octubre, y de en torno al 80 % a un aumento para diciembre.
Los inversores en bonos también evaluaron un nuevo acontecimiento político tras la convocatoria de elecciones anticipadas para el 29 de noviembre por parte del presidente del Gobierno español, Pedro Sánchez. La medida busca reforzar su mandato después de que un parlamento fragmentado rechazara la semana pasada los decretos de vivienda del Gobierno en medio de protestas generalizadas.
El bono español a 10 años subió +5,8 pb hasta alcanzar el 4,145 %, y quedó por detrás de sus homólogos europeos.
Nota: los datos corresponden al 5 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 September Equity Review - When CapEx crowds the curveRevisión mensual de renta variable5 oct 2026
 ¿Ha adelantado agosto el empleo de septiembre?Diarias5 oct 2026
 ¿Se puede confiar en las palomas en el tramo corto de la curva?Diarias2 oct 2026
 ¿Pueden los bonos ignorar la mejora del crecimiento?Diarias1 oct 2026
Creado por profesionales. Para profesionales.
