

¿Pueden los bonos ignorar la mejora del crecimiento?

 El S&P 500 +2,03 % en el 3T hasta los 7.651,54 puntos El bono estadounidense a 10 años +82,1 pb en el 3T hasta el 5,291 % El oro al contado +3,71 % en el 3T hasta los 4.155,99 $ la onza El DXY +0,29 % en el 3T hasta 101,47
Datos clave que determinarán el movimiento de los mercados hoy
UE: PMI manufactureros de HCOB de España, Italia, Alemania y la eurozona, tasa de desempleo de Italia y discursos de la presidenta del BCE, Christine Lagarde, de los miembros del Comité Ejecutivo Isabel Schnabel y Piero Cipollone, del gobernador del Banco de Francia, François Villeroy de Galhau, del presidente del Bundesbank, Joachim Nagel, y del presidente del De Nederlandsche Bank, Olaf Sleijpen
Reino Unido: PIB y discurso de Catherine Mann, miembro externa del Comité de Política Monetaria del BoE
EE. UU.: solicitudes continuas e iniciales de subsidio por desempleo, despidos de Challenger, ISM manufacturero, PMI, índices de precios pagados, nuevos pedidos y empleo, y discursos de los gobernadores de la Fed Lisa Cook, Michelle Bowman y Christopher Waller, del vicepresidente de la Fed, Philip Jefferson, y del presidente de la Fed de Nueva York, John Williams
Japón: IPC general y subyacente de Tokio y tasa de desempleo
Actualizaciones macroeconómicas mundiales
Una demanda sólida y una desinflación oportuna. Los datos publicados el miércoles en EE. UU. ofrecieron al mercado una combinación favorable: una inflación subyacente más débil y un crecimiento bastante más fuerte. El índice de precios del gasto en consumo personal (PCE, por sus siglas en inglés) subyacente subió un 0,2 % mensual en agosto, por debajo de lo esperado, mientras que el aumento de julio se revisó a la baja hasta el 0,1 %. La tasa subyacente anual se mantuvo en el 3,0 % en lugar de acelerarse, como se preveía. Los precios generales avanzaron un 0,3 % durante el mes y un 3,4 % en términos anualizados, sin cambios respecto a julio, un nivel que sigue muy por encima del objetivo de la Fed.
Esta señal de inflación relativamente benigna viene acompañada de una importante salvedad estadística. La Oficina de Análisis Económico (BEA, por sus siglas en inglés) revisó el tratamiento de los servicios de gestión de carteras, los servicios jurídicos y el software informático y aplicó los cambios con carácter retroactivo a 2021. La revisión metodológica provocó un ajuste puntual a la baja en las lecturas recientes de inflación, por lo que las cifras de agosto ofrecen una imagen más favorable de la desinflación sin que ello implique necesariamente una mejora equivalente de la tendencia subyacente.
El crecimiento, en cambio, fue todo menos moderado. El PIB del 2T se revisó con fuerza al alza hasta el 2,2 % anualizado, desde el 1,5 %, gracias al mayor gasto de los consumidores y a la inversión. Más significativo aún es que las ventas finales reales a compradores privados nacionales, una medida más precisa de la demanda subyacente que excluye el comercio exterior, los inventarios y el gasto público, crecieron a un sólido ritmo del 4,6 %, frente al 4,2 % publicado anteriormente.
El consumidor afrontó el 3T con un empuje similar. El gasto nominal aumentó un 0,9 % mensual en agosto, en parte porque el encarecimiento de la gasolina elevó el gasto en las estaciones de servicio. Aun así, el consumo ajustado por inflación subió un saludable 0,6 %. Sin embargo, la renta solo creció un 0,2 % y la tasa de ahorro se situó en el 4,1 %. Los hogares no pueden mantener este ritmo de gasto de forma indefinida sin un mayor crecimiento de los salarios, más endeudamiento o una nueva reducción del ahorro.
Para los inversores, esta combinación favorece en un principio a los activos de riesgo, ya que una demanda interna resistente refuerza las expectativas de beneficios y una inflación subyacente más baja reduce el riesgo inmediato en materia de política monetaria. Sin embargo, el panorama es menos favorable para los activos de mayor duración. Un crecimiento superior a las estimaciones anteriores, junto con un consumo que avanza más rápido que la renta, podría mantener la inflación de los servicios y reforzar los argumentos a favor de nuevas subidas de tipos.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,86 %
El Nasdaq 100 +0,23 %
El S&P 500 -0,25 %, con 9 de los 11 sectores del S&P 500 a la baja
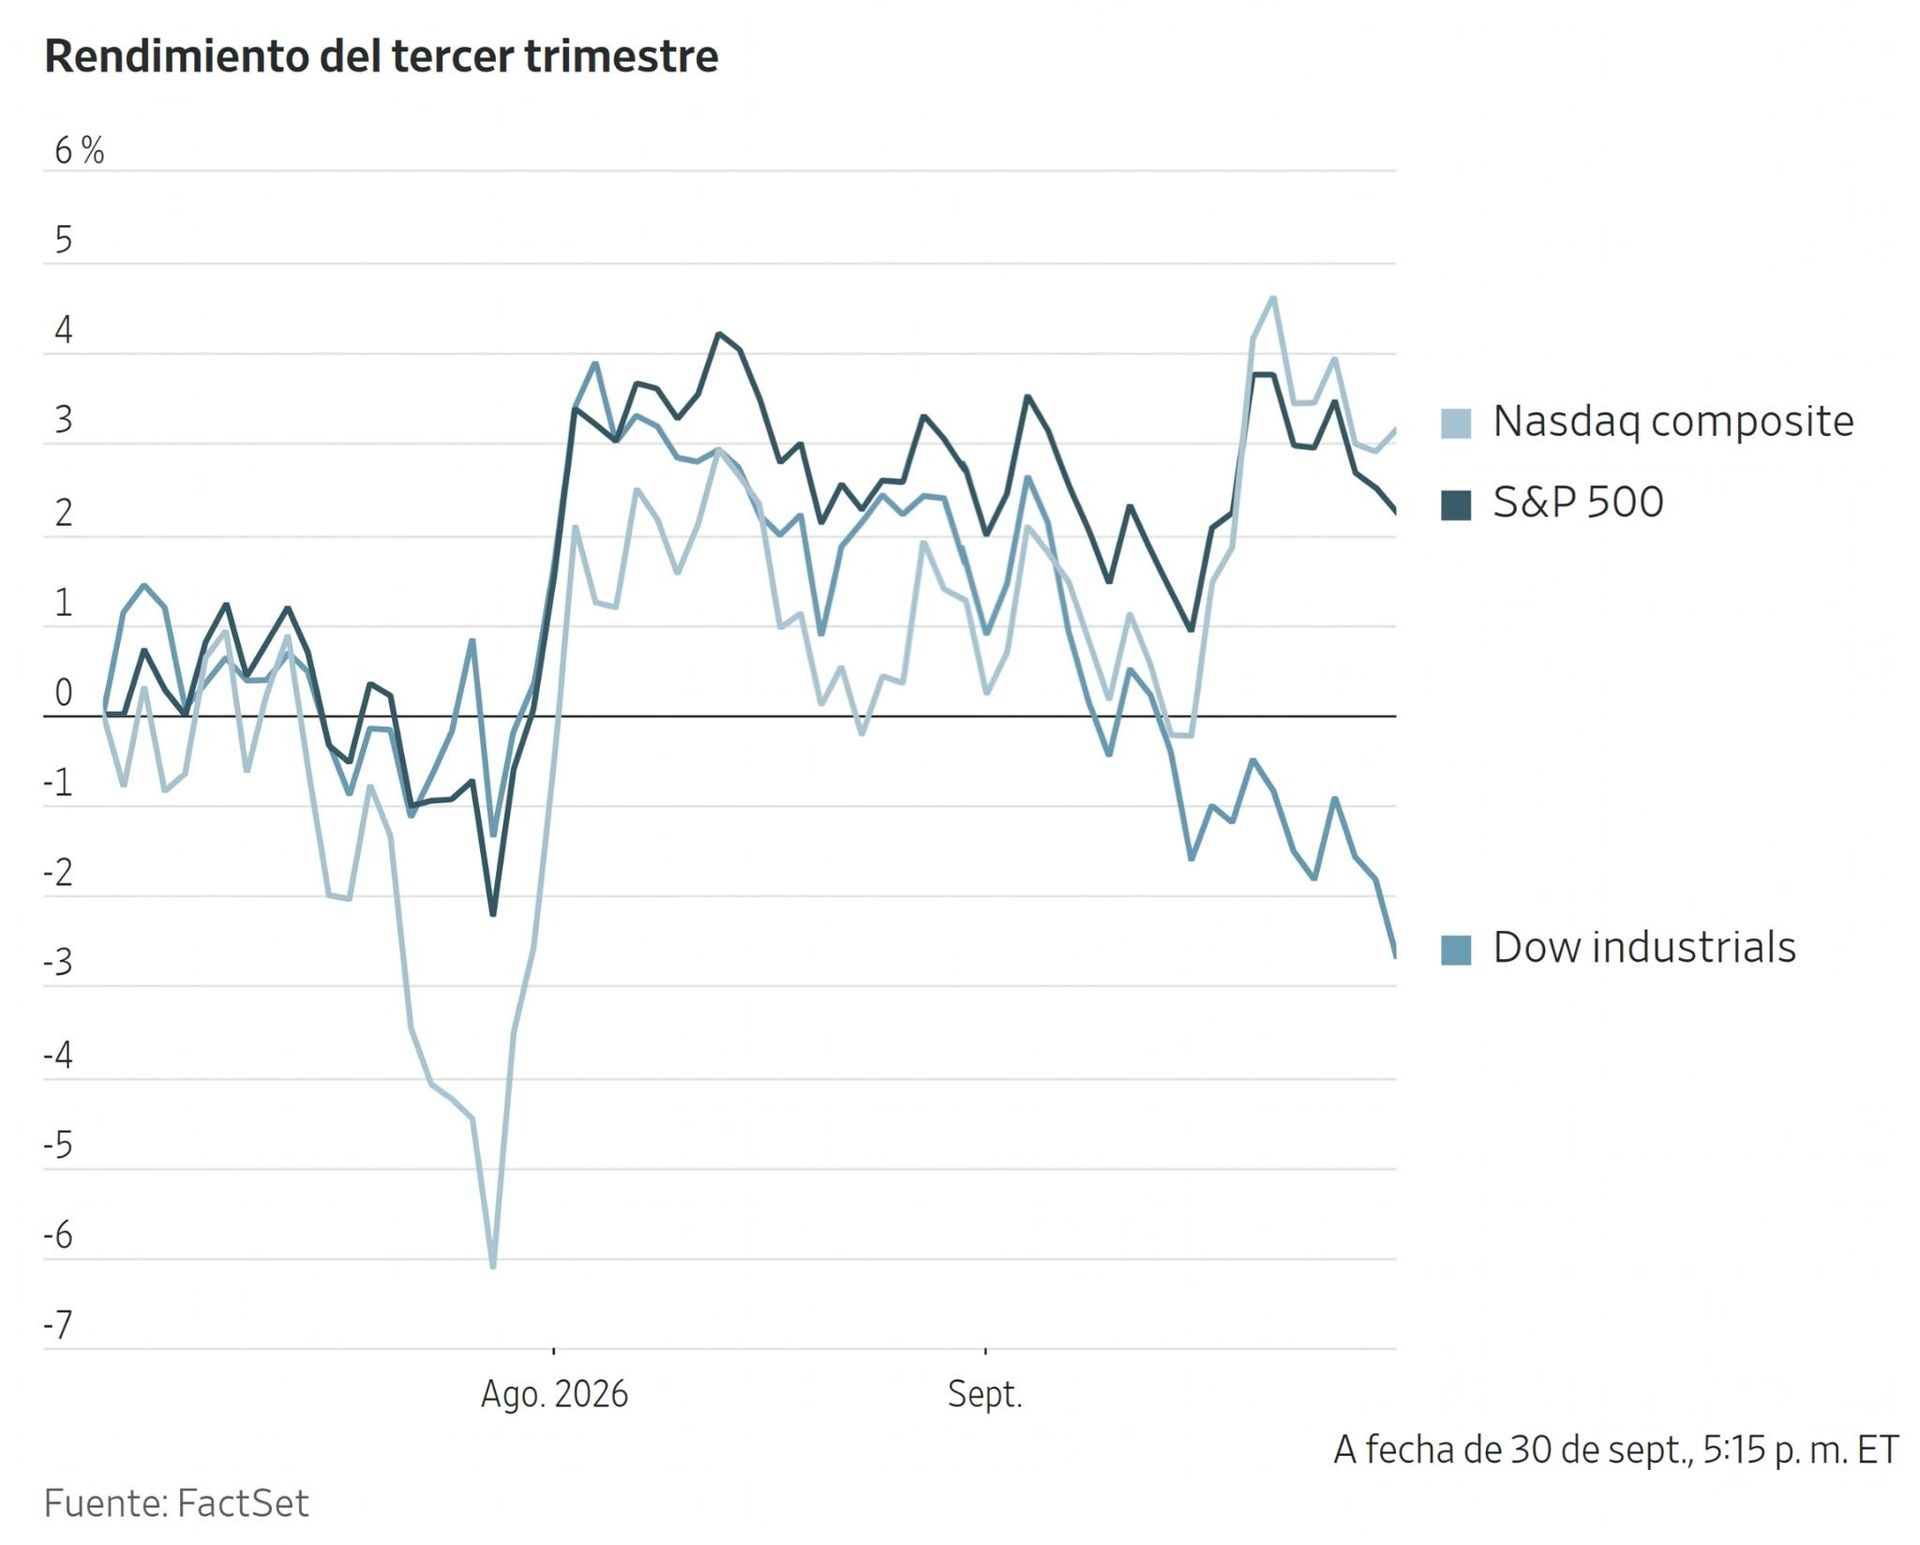
Tras un sólido primer semestre, la renta variable registró ganancias más moderadas en el 3T. Con unos tipos que probablemente seguirán subiendo hacia final de año, la resistencia del mercado y su expectativa de un cuarto año consecutivo de ganancias de dos dígitos se pondrán a prueba.
Por ahora, las grandes tecnológicas se mantienen firmes pese al fuerte encarecimiento del petróleo y al aumento de los tipos de interés. Microsoft, Meta, Nvidia y Apple ganaron cada una más de un 10 % en el 3T, lo que ayudó a que el Nasdaq Composite subiera un +2,23 % y cerrara en máximos históricos el 22 de septiembre. El S&P 500 avanzó un +2,03 % en el 3T pese a la persistente venta masiva de bonos.
Los mayores tipos de interés y los precios de la energía presionaron a otros sectores, lastraron el consumo y llevaron al Dow Jones Industrial Average a caer un -1,85 % en el 3T.
En septiembre, el Nasdaq Composite subió un +1,62 %, mientras que el S&P 500 cayó un -0,45 % y el Dow Jones Industrial Average retrocedió un -3,45 %.
En cuanto a noticias corporativas, Boeing ha ganado un contrato de la Marina de EE. UU. por más de 20.000 millones de $ para construir su próximo caza de nueva generación.
El director ejecutivo de Condé Nast, Roger Lynch, dejará su cargo tras más de siete años para convertirse en director ejecutivo de Mattel.
Jim Farley, director ejecutivo de Ford, ha dicho que la escasez de un componente ha paralizado durante aproximadamente una semana la producción del F-150 en una planta de Míchigan y está afectando a las entregas a concesionarios del 3T. Ford prevé fabricar este año 150.000 camionetas más que en 2025, cuando la producción estuvo limitada por la escasez de aluminio, para recuperar las ventas perdidas.
Conagra ha elevado su previsión de inflación para el ejercicio fiscal en curso hasta el extremo superior de su rango, entre el 5 % y el 6 %, y ha citado el aumento de los costes logísticos y de combustible, la escasez de conductores y otros gastos. Para compensar estas presiones, la empresa está subiendo los precios en toda su gama de alimentos refrigerados y congelados, después de las subidas anteriores en los productos enlatados, a fin de mitigar el mayor coste de los aranceles al acero.
Índices bursátiles europeos
El CAC 40 -0,89 %
El DAX -0,79 %
El FTSE 100 -0,29 %
Materias primas
El oro al contado -0,59 % hasta situarse en 4.155,99 $ la onza
La plata al contado +1,65 % hasta situarse en 60,41 $ la onza
El West Texas Intermediate +1,57 % hasta situarse en 90,34 $ el barril
El crudo Brent +0,92 % hasta situarse en 103,50 $ el barril
El oro cedió las ganancias anteriores y cerró ligeramente a la baja el miércoles, de modo que terminó septiembre con un descenso mensual del -6,57 %.
El oro al contado cayó un -0,59 % el miércoles hasta situarse en 4.155,99 $ por onza.
La plata al contado retrocedió un -1,70 % hasta situarse en 60,41 $ por onza, lo que eleva su pérdida de septiembre al -9,19 %.
En el 3T, el oro avanzó un +3,71 %, mientras que la plata al contado subió un +3,12 %.
Los precios del petróleo, por su parte, subieron el miércoles y registraron ganancias mensuales en septiembre, respaldados por el estancamiento de las conversaciones de paz entre EE. UU. e Irán y por la tensión en el mercado estadounidense de combustibles.
El contrato de futuros del Brent con vencimiento en noviembre, que expiró el martes, se liquidó con una subida de 0,94 $, un +0,92 %, hasta situarse en 103,50 $ por barril. El contrato de diciembre, más negociado, ganó 1,87 $, un +1,94 %, hasta situarse en 98,03 $ por barril. El WTI cerró con una subida de 1,40 $, un +1,57 %, hasta situarse en 90,34 $ por barril.
El diferencial entre ambos crudos de referencia también se amplió hasta su nivel más alto en cuatro meses, ya que los operadores evalúan posibles restricciones de EE. UU. a las exportaciones de diésel. Estas medidas podrían generar un exceso de oferta interno y llevar a las refinerías estadounidenses a procesar menos crudo.
La Casa Blanca estudia permitir la venta de diésel teñido de rojo, en lugar de imponer una prohibición a las exportaciones, para ofrecer cierto alivio de precios a los consumidores de cara a las elecciones de mitad de mandato de noviembre.
En septiembre, el Brent subió un +14,04 %, su mayor avance mensual desde julio, y el WTI un +4,67 %. En el 3T, el WTI avanzó un +28,29 % y el Brent se disparó un +42,17 %.
Qatar dijo el martes que espera que la diplomacia itinerante entre Teherán y Washington logre un avance.
Sin embargo, el presidente de EE. UU. negó las informaciones de prensa, basadas en declaraciones de funcionarios estadounidenses, según las cuales estaría dispuesto a flexibilizar las sanciones y liberar fondos iraníes congelados a cambio de medidas concretas de Teherán sobre su programa nuclear.
El martes, Arabia Saudí reanudó la carga de petroleros en su puerto de Yanbu, en el mar Rojo, tras restablecer el funcionamiento del oleoducto Este-Oeste. Durante los últimos cinco días, la media de diez días de las exportaciones totales de petróleo se mantuvo en 20,5 millones de barriles diarios, el equivalente al 89 % de los niveles de 2025, de acuerdo con JPMorgan.
Según Kpler, la media de siete días de los tránsitos de crudo por el estrecho de Ormuz se situó en 14,19 millones de barriles diarios, frente a los 17,13 millones de referencia previos a la guerra.
Se espera que los productores de la OPEP+ mantengan sin cambios sus objetivos de producción de noviembre cuando se reúnan el domingo, de acuerdo con dos personas familiarizadas con el asunto que hablaron con Reuters.
El informe semanal sobre el estado del petróleo del Departamento de Energía de EE. UU. (DOE, por sus siglas en inglés) mostró un aumento de las existencias de crudo de 922.000 barriles, junto con descensos de 1,68 millones de barriles en gasolina, 2,25 millones en destilados y 1,9 millones en combustible para aviones.
El aumento del crudo resulta algo más bajista si se tiene en cuenta la Costa Oeste, que en general se considera menos relevante para el equilibrio entre oferta y demanda, donde las existencias cayeron en 2,4 millones de barriles.
La media de cuatro semanas de la demanda implícita de combustible para aviones aumentó un +6,5 % interanual. Las entradas de crudo en las refinerías bajaron otros 554.000 barriles diarios y acumulan un descenso de 1,073 millones de barriles diarios en las dos últimas semanas.
La Administración de Información Energética (EIA, por sus siglas en inglés) actualizó su estimación de producción de petróleo de EE. UU. de julio. La producción de crudo estadounidense alcanzó de media 13,948 millones de barriles diarios, 104.000 más que la estimación de junio, revisada al alza. El máximo histórico sigue siendo de 13,995 millones, registrado en octubre.
Nota: los datos corresponden al 30 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,12 % para situarse en 1,1329 $
La GBP +0,27 % para situarse en 1,3260 $
El bitcoin +0,28 % para situarse en 83.714,80 $
El ethereum +0,14 % para situarse en 2.682,71 $
El dólar estadounidense subió ligeramente frente a las principales divisas el miércoles, después de que la inflación en EE. UU. aumentara menos de lo esperado. El índice del dólar subió un +0,07 % hasta 101,47 y ganó un +2,07 % durante septiembre.
El billete verde registró ganancias mensuales frente al euro y a la libra esterlina.
El euro cotizó a la baja, un -0,12 %, hasta situarse en 1,1329 $. La moneda única cayó un -2,44 % frente al dólar estadounidense en septiembre, tras dos meses consecutivos de ganancias en julio y agosto.
La libra esterlina avanzó un +0,27 % hasta 1,3260 $; sin embargo, registró una pérdida mensual del -2,14 % frente al dólar estadounidense en septiembre y puso fin a dos meses consecutivos de ganancias.
El dólar estadounidense subió un +0,04 % frente al yen hasta 157,35 yenes. Durante septiembre, el yen se apreció un +1,46 % frente al dólar.
En el 3T, el euro cedió un -0,81 % frente al dólar estadounidense, mientras que la libra esterlina avanzó ligeramente, un +0,05 %. El yen se apreció un +3,18 % frente al billete verde en el trimestre.
Renta fija
El bono estadounidense a 10 años +4,2 pb hasta alcanzar el 5,291 %
El bono alemán a 10 años -3,2 pb hasta alcanzar el 3,600 %
El gilt británico a 10 años +1,3 pb hasta alcanzar el 5,427 %
Los rendimientos de los bonos del Tesoro estadounidense subieron el miércoles después de que los datos mostraran que la inflación aumentó más despacio de lo esperado en agosto. Sin embargo, los últimos datos de ADP indicaron que el empleo privado en EE. UU. creció en 90.000 puestos en septiembre, por encima de la previsión de consenso, de 70.000.
En septiembre, los rendimientos del Tesoro registraron su mayor aumento mensual en años, mientras que el bono a 10 años anotó su mayor subida trimestral desde 2009.
Los rendimientos de los bonos del Tesoro a dos y diez años prolongaron en un principio sus descensos después de que el Departamento de Comercio informara de que el índice de precios del gasto en consumo personal subió un 0,3 % en agosto, tras un incremento de julio revisado a la baja hasta el 0,1 %.
La inflación subyacente del PCE aumentó un 3,0 % interanual en agosto, en línea con el 3,0 % de julio, revisado a la baja, mientras que la estimación inicial había apuntado a un aumento del 3,3 % en los 12 meses hasta julio.
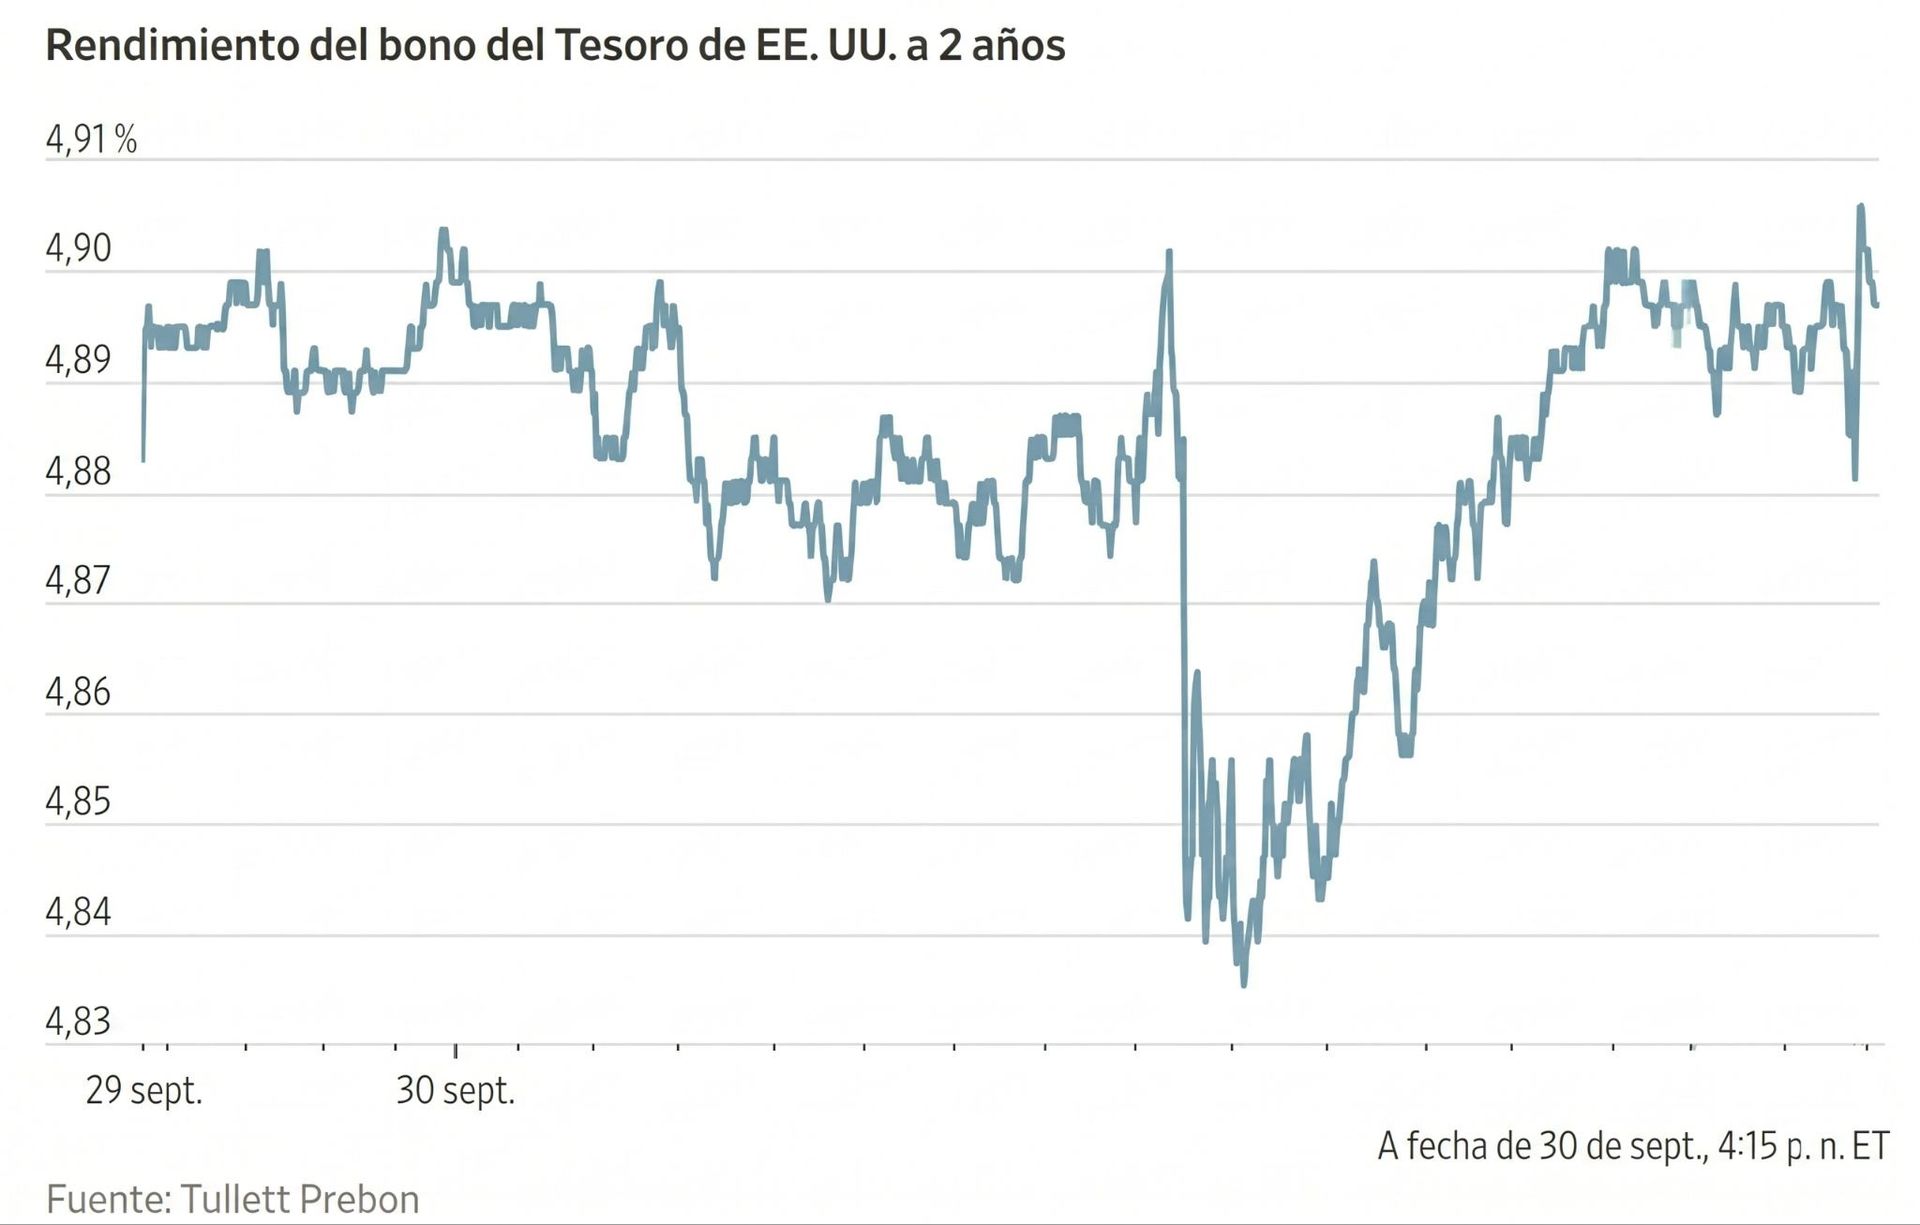
Los mercados asignaban una probabilidad del 61,8 % a que la Fed mantenga los tipos sin cambios el mes que viene, frente al 49,1 % del martes, según la herramienta FedWatch de CME Group.
El bono estadounidense a 10 años subió +4,2 pb hasta alcanzar el 5,291 %, después de haber llegado al 5,306 % al inicio de la sesión, su nivel más alto desde junio de 2007. En septiembre avanzó +53,5 puntos básicos, su mayor subida mensual desde septiembre de 2022. En el 3T escaló +82,1 pb, su mayor aumento trimestral desde el 2T de 2009.
El bono estadounidense a 30 años subió +6,3 puntos básicos hasta alcanzar el 5,634 %, tras haber llegado al 5,651 % al inicio de la sesión, su nivel más alto desde junio de 2002. Este avanzó +39,0 pb en septiembre, su mayor subida mensual desde diciembre de 2024, y +66,9 puntos básicos en el 3T, su mayor ganancia trimestral desde el 3T de 2023.
El bono estadounidense a dos años, que es sensible a las expectativas sobre los tipos de los fondos federales, subió +2,5 pb hasta alcanzar el 4,908 %, después de haber caído hasta el 4,827 % al inicio de la sesión. Este aumentó +55,4 puntos básicos en septiembre, su mayor subida mensual desde febrero de 2023, y avanzó +71,3 pb en el 3T, su mayor ganancia trimestral desde el 2T de 2023.
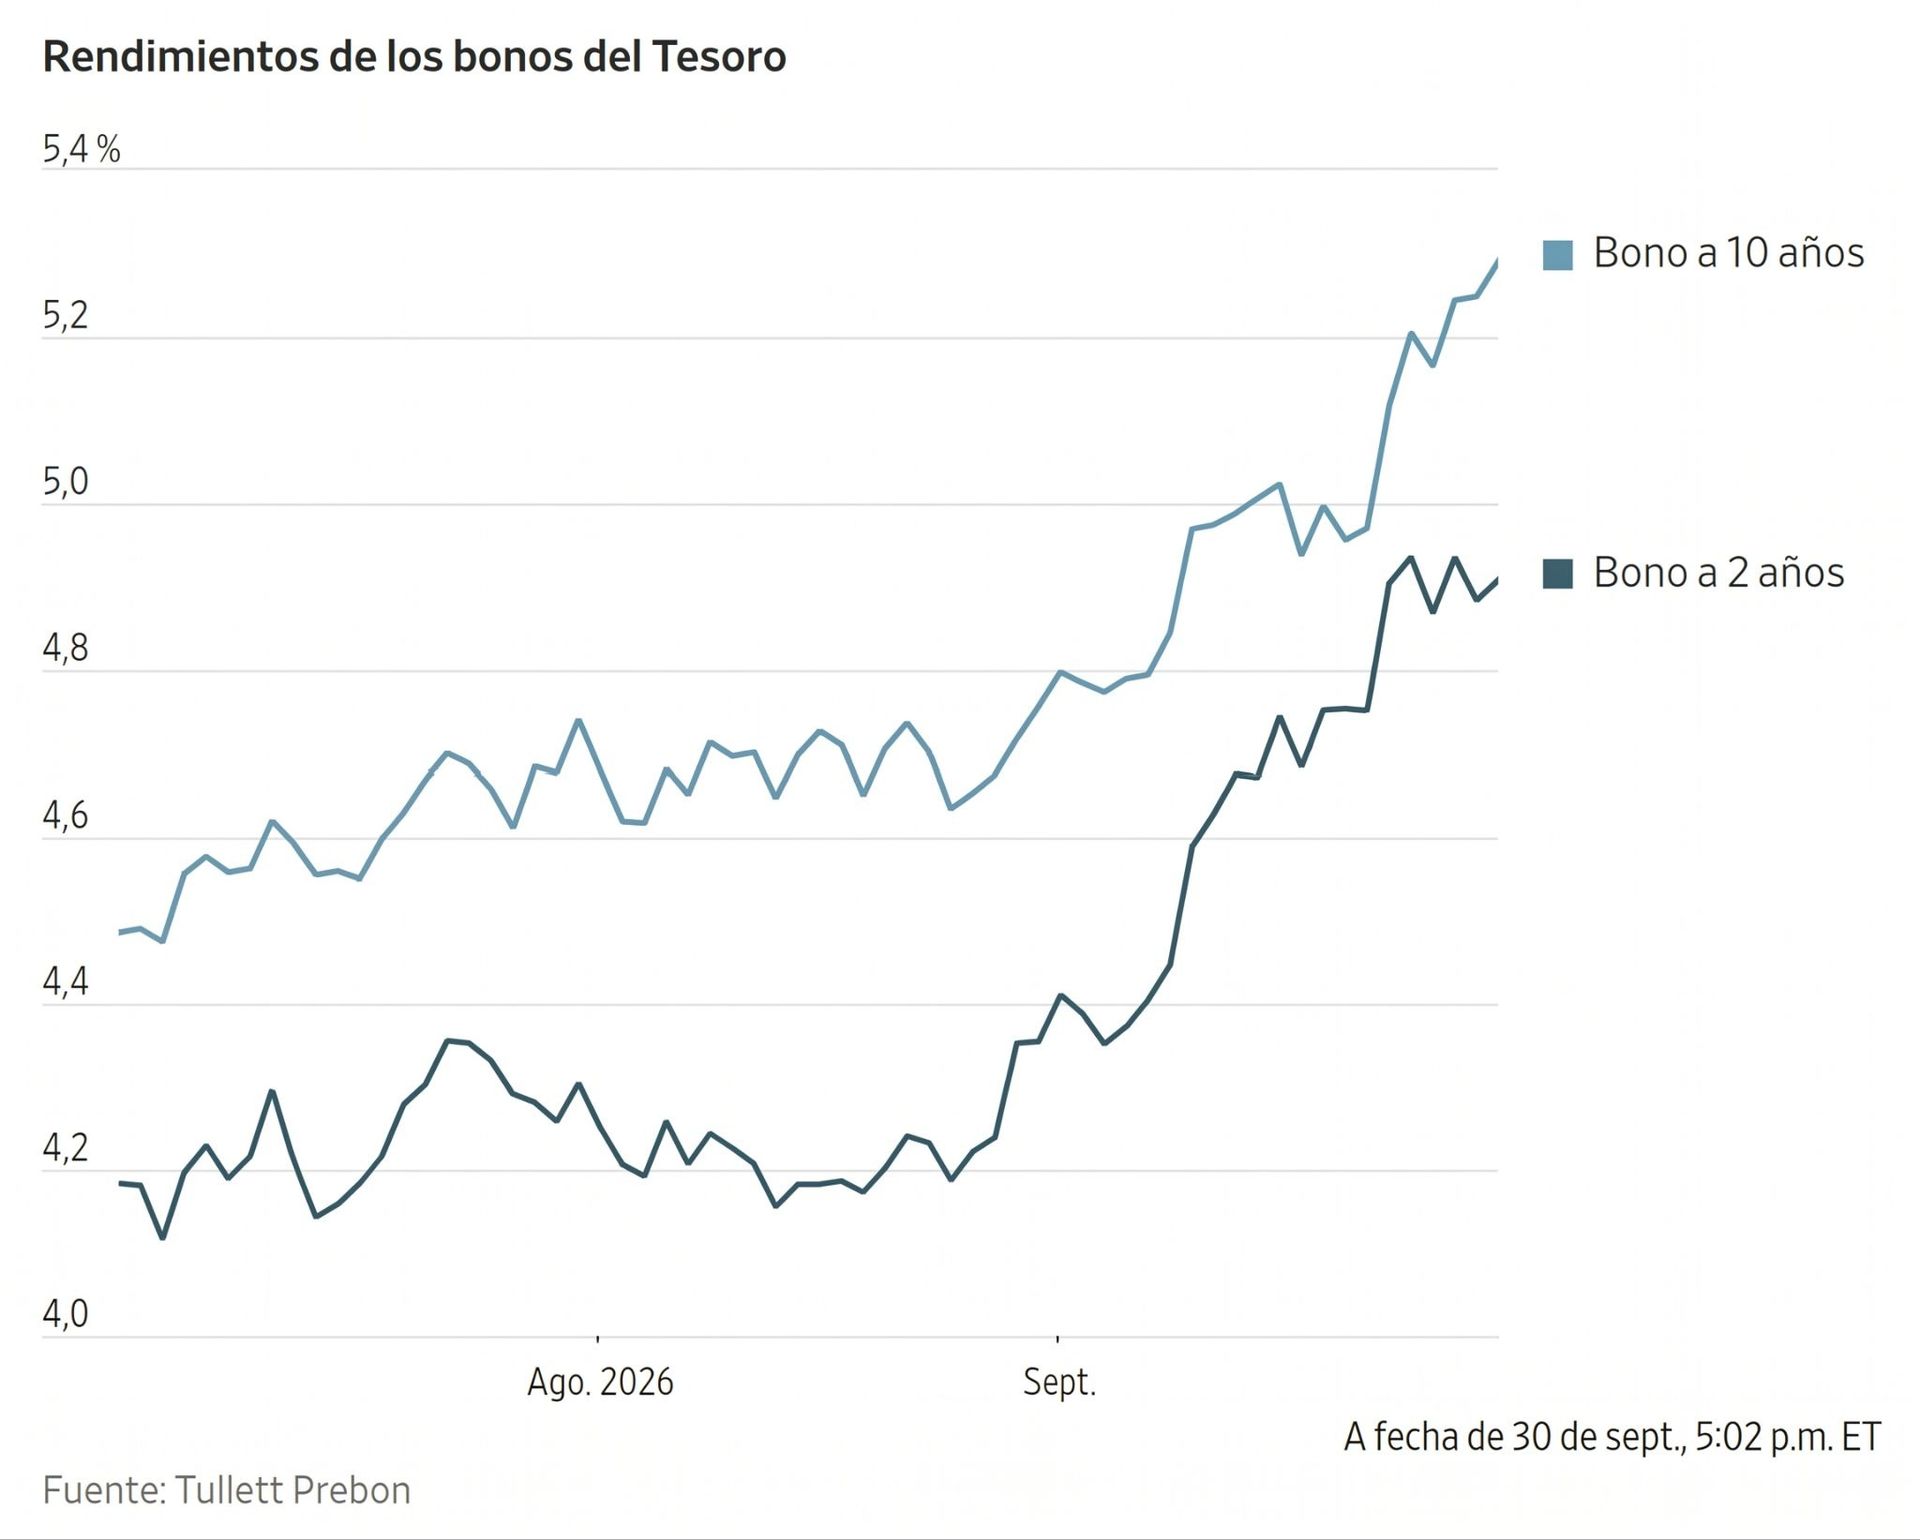
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se situó en 38,3 pb, 1,9 pb menos que los 40,2 pb del 31 de agosto.
Los inversores esperan ahora el informe de empleo no agrícola de septiembre, cuya publicación está prevista para el viernes.
Los rendimientos de la eurozona se moderaron el miércoles desde los máximos de la semana, a medida que los mercados se mostraban más cautelosos ante nuevas subidas de tipos del BCE. Sin embargo, el descenso estuvo limitado por unos datos de inflación más altos de lo esperado en Francia, Alemania e Italia.
La OAT francesa a 10 años cerró con una subida de +3,4 pb hasta alcanzar el 4,845 %, después de haber marcado un máximo de 18 años, del 4,849 %, al inicio de la sesión. Este subió +66,7 puntos básicos en septiembre, su mayor aumento mensual desde finales de 2022, y tuvo un peor comportamiento que los bonos comparables del resto de las grandes economías de la eurozona.
Desde el 30 de junio, el rendimiento ha subido +129,8 pb, su mayor aumento trimestral desde 1987, lo que añade presión a la capacidad fiscal de Francia. A última hora del martes, el Gobierno anunció que emitirá un récord de 340.000 millones de € en bonos el año que viene. Ahora se prevé que el gasto por intereses sea 5.000 millones de € mayor en 2026 y 7.000 millones de € mayor en 2027 de lo previsto hace un año.
Los tipos de interés más altos contribuyen cada vez más al deterioro fiscal y dificultan la estabilización de la deuda pública. El diferencial entre la OAT francesa y el Bund alemán a 10 años se situó en 124,5 puntos básicos el miércoles, el más amplio desde junio de 2012. El diferencial se amplió 40,6 pb en septiembre.
El bono alemán a 10 años cayó -3,2 pb hasta alcanzar el 3,600 % el miércoles y se alejó del máximo del lunes, del 3,650 %, su nivel más alto desde 2009. El rendimiento subió +26,1 puntos básicos en septiembre y +73,6 pb en el 3T.
El bono alemán a dos años cayó -10,1 pb hasta alcanzar el 3,204 %, aunque avanzó +26,5 puntos básicos en septiembre. En consecuencia, el diferencial entre los rendimientos de los bonos alemanes a 2 y 10 años se situó en 39,6 pb, apenas 0,4 pb por debajo del nivel de finales de agosto.
El tramo largo de la curva también se vio afectado por el cambio global en los rendimientos soberanos. El bono alemán a 30 años subió +12,3 puntos básicos en septiembre hasta alcanzar el 3,939 %.
En Italia, el BTP a 10 años subió ligeramente +0,2 pb el miércoles hasta alcanzar el 4,604 %, con lo que su avance de septiembre asciende a +44,8 puntos básicos. En el 3T avanzó +101,7 pb.
Nota: los datos corresponden al 30 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Siguen siendo las malas noticias buenas noticias para los bonos?Diarias30 sept 2026
 ¿A qué precio se equilibrará el mercado europeo del gas este invierno?Diarias29 sept 2026
 ¿Qué prima de plazo exige la distensión entre EE. UU. y China?Diarias28 sept 2026
 ¿Se ha invertido el riesgo de cola en Europa?Diarias25 sept 2026
Creado por profesionales. Para profesionales.
