

¿Qué prima de plazo exige la distensión entre EE. UU. y China?

 El S&P 500 +1,21 % la semana pasada hasta 7.743,41 puntos El bono estadounidense a 10 años +16,8 pb la semana pasada (5,165 %) El oro al contado -2,07 % la semana pasada hasta 4.286,25 $ la onza El DXY +0,82 % la semana pasada hasta los 101,04 puntos
Datos clave que determinarán el movimiento de los mercados hoy
Reino Unido: discurso del subgobernador del Banco de Inglaterra, Dave Ramsden
Actualizaciones macroeconómicas mundiales
Trump y Xi: una distensión con fecha de caducidad. Tal y como se esperaba, la cumbre entre Trump y Xi dejó el resultado favorito de cualquier distensión: más tiempo. Tres días de ceremonial, conversaciones en la Casa Blanca y una cena de Estado cargada de simbolismo tecnológico se saldaron con poco más que una prórroga de dos meses de la tregua comercial de Busan, que ahora vence el 10 de enero. El secretario del Tesoro, Scott Bessent, ha señalado que Pekín todavía tiene deberes pendientes en virtud del acuerdo vigente, y no han surgido nuevos compromisos de compra. En otras palabras, la escalada solo se ha aplazado.
Esto importa porque la tregua abarca auténticos cuellos de botella industriales, no solo un pulso arancelario. China sigue dominando el procesamiento de tierras raras y la producción de imanes, mientras que las empresas aeroespaciales y de fabricación de chips estadounidenses siguen teniendo dificultades para asegurarse los materiales necesarios. Nuevas restricciones afectarían primero a los sectores del automóvil, los vehículos eléctricos, la defensa, la energía eólica, la electrónica y los equipos para semiconductores, antes de trasladarse a los inventarios y los calendarios de producción. La capacidad de presión de Washington reside en los semiconductores avanzados y en la maquinaria necesaria para fabricarlos. Ninguno de los dos líderes mostró interés en frenar la carrera de la IA ni en establecer límites significativos. Así, los controles a la exportación de chips y las represalias chinas a través de los minerales críticos siguen siendo el principal foco de riesgo para las cadenas de suministro.
El terreno comercial también quedó yermo. Las esperanzas de Boeing de conseguir pedidos más allá de los 200 aviones incluidos en el acuerdo de mayo se han esfumado, y los proveedores aeroespaciales se quedan sin la señal de demanda que esperaban. La agricultura tampoco obtuvo nuevos compromisos: un arancel chino residual del 10 % sigue perjudicando a la soja estadounidense frente a la brasileña, lo que mantiene la cautela de las trituradoras privadas y expone a los cereales, la carne y la logística agrícola a otra ronda de compras calibradas políticamente. La energía sigue en el mismo limbo: los aranceles han paralizado las compras directas chinas de petróleo y gas de EE. UU., mientras los cargamentos de GNL contratados se revenden en otros mercados.
Taiwán introdujo un riesgo geopolítico más acusado. Xi instó a Trump a "oponerse" a la independencia de Taiwán, en lugar de limitarse a "no apoyarla", un endurecimiento notable del lenguaje que solicita Pekín. Sin embargo, nada apunta a que Washington vaya a modificar su formulación. El riesgo de fondo no ha cambiado: Taiwán sigue siendo el principal centro de fabricación de los chips avanzados que impulsan la IA, de modo que cualquier deterioro se propagaría con rapidez de las fundiciones a la computación en la nube, la electrónica de consumo, el automóvil y la defensa.
Al final, la cumbre compró tiempo en lugar de producir el acuerdo esperado entre ambos líderes. La prueba práctica sigue siendo exigente en cuatro frentes: licencias de tierras raras, controles a los chips, envíos de soja y entregas de Boeing. El boato puede calmar el ánimo de los mercados, pero, al parecer, no pasa la aduana.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,93 %
El Nasdaq 100 +0,42 %
El S&P 500 +0,51 %, con 8 de los 11 sectores del S&P 500 al alza
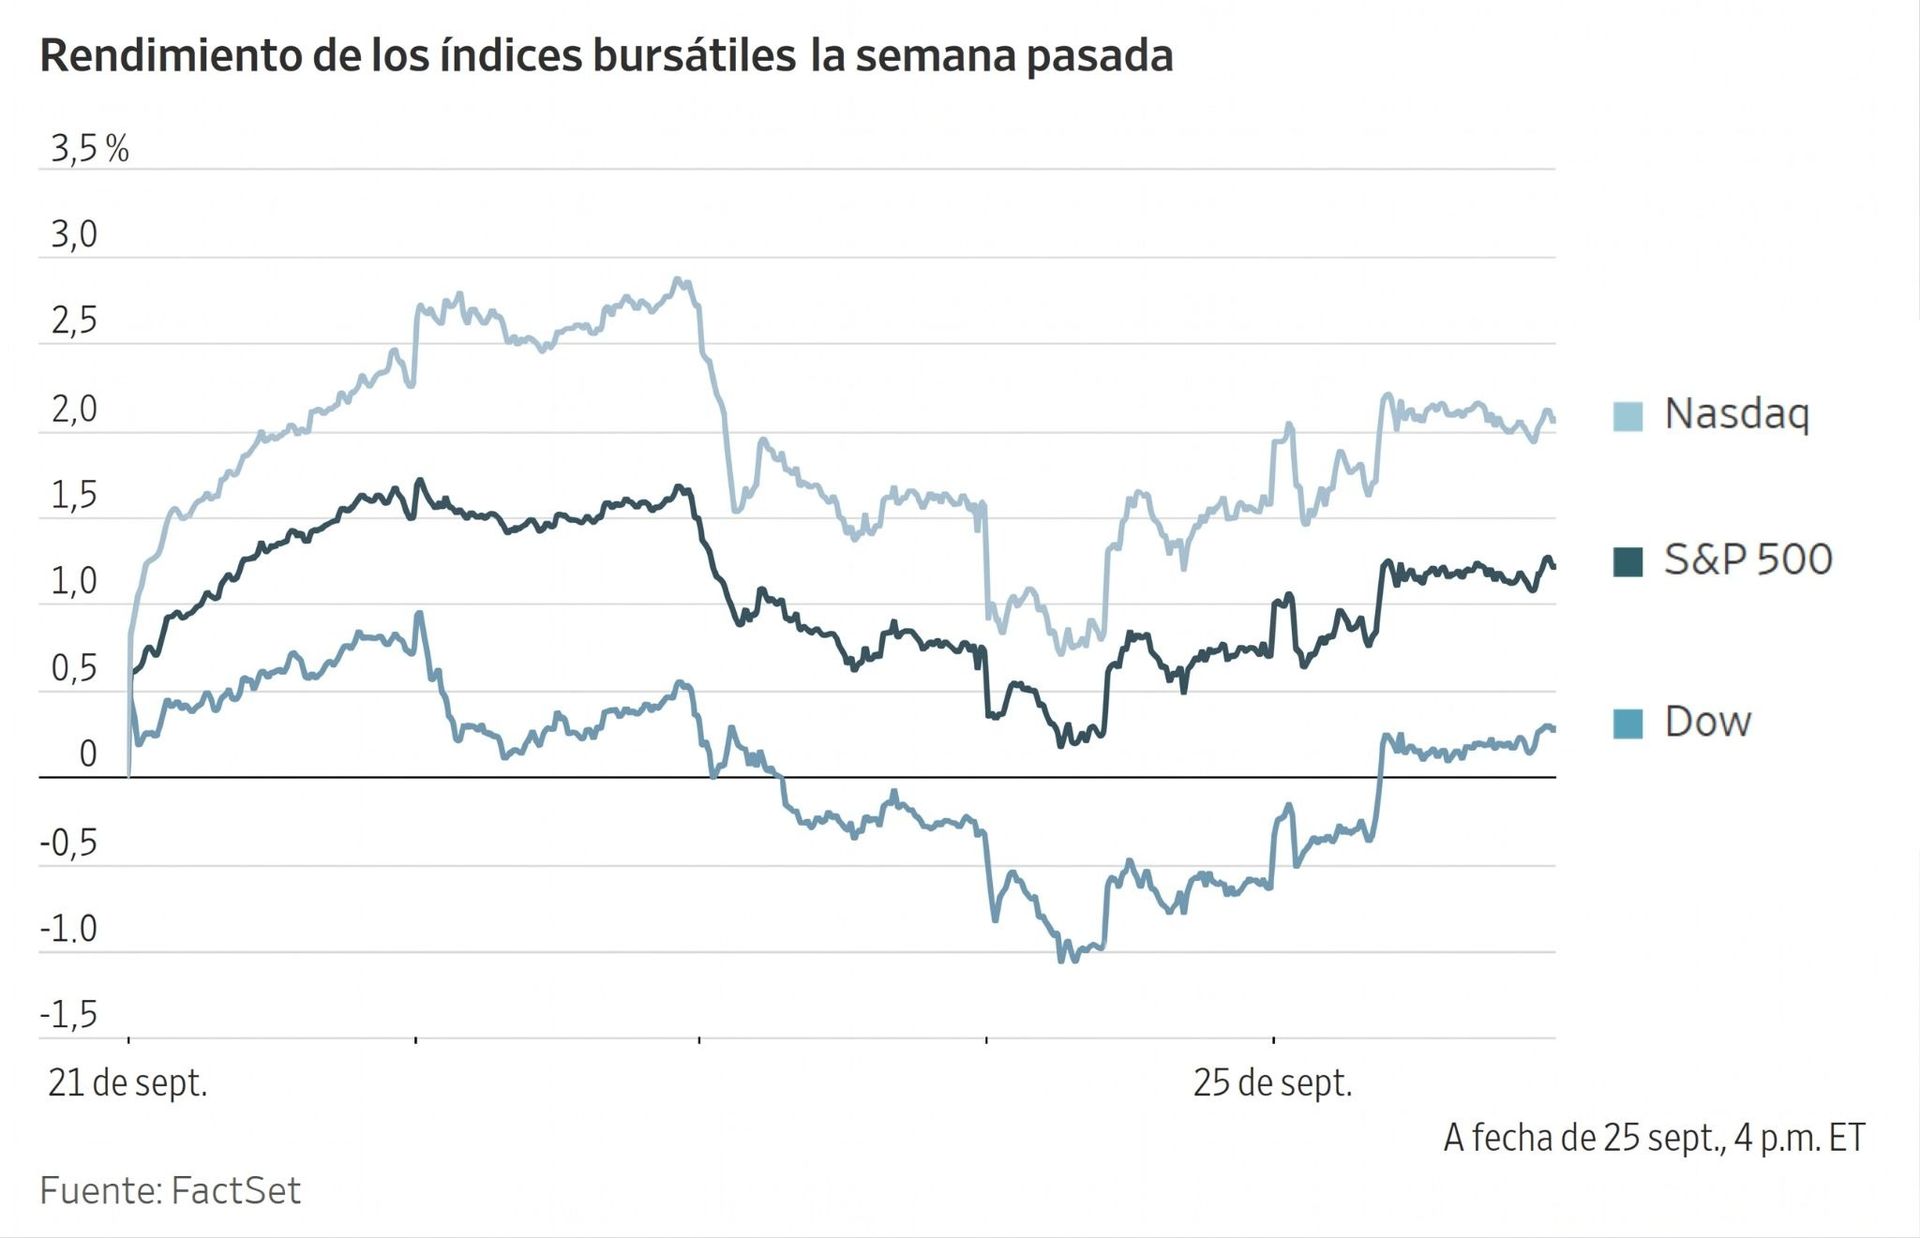
Las bolsas estadounidenses cerraron al alza una semana intensa, ya que los inversores miraron más allá de la subida de los rendimientos, la volatilidad del petróleo y la incertidumbre por el conflicto en Oriente Próximo.
El Dow Jones Industrial Average ganó 478,64 puntos, o un +0,93 %, hasta cerrar en 51.829,62 puntos el viernes, y puso fin a una racha de tres sesiones a la baja. El S&P 500 subió 39,28 puntos, o un +0,51 %, hasta los 7.743,41 puntos, mientras que el Nasdaq Composite sumó 129,34 puntos, o un +0,48 %, hasta los 27.068,72 puntos.
A pesar de la caída registrada a mitad de semana, los tres índices cerraron con ganancias semanales: el S&P 500 subió un +1,21 %, el Dow Jones avanzó un +0,28 % y el Nasdaq Composite escaló un +2,06 %.
En cuanto a noticias corporativas, la Administración Federal de Aviación (FAA, por sus siglas en inglés) está investigando un fallo de software en determinados Boeing 737 Max que podría provocar que el sistema automático de guiado de vuelo se desactive durante un aterrizaje abortado (maniobra de motor y al aire). Southwest Airlines y United Airlines han comunicado a Boeing que no aceptarán aviones nuevos equipados con ese sistema operativo y que utilizarán en su lugar una versión anterior.
SpaceX tiene previsto intentar hoy el primer lanzamiento orbital de Starship, con el que pretende desplegar el primer lote de satélites de internet Starlink de nueva generación. El despegue está previsto dentro de una ventana de 75 minutos que se abre a las 8:15 h ET. Un vuelo de prueba exitoso podría acercar a Starship a su plena operatividad y permitir el despliegue de nuevas tecnologías espaciales, entre ellas satélites Starlink mejorados, diseñados para ampliar la capacidad de la red mundial de internet de SpaceX.
Tal y como ha informado Bloomberg, Saudi Aramco ha contratado a Evercore para asesorarla en una importante reestructuración que crearía una división de gas independiente y podría abrir la puerta a una futura salida a bolsa. La escisión podría atraer nueva inversión o dar lugar a una salida a bolsa completa o minoritaria que valorase el negocio en más de 100.000 millones de $.
Aramco también busca vender hasta 35.000 millones de $ en activos para financiar proyectos estatales y el pago de dividendos, entre ellos, posiblemente, una parte de su extensa cartera inmobiliaria y una participación en sus terminales de exportación y almacenamiento de petróleo.
Según Reuters, SK Hynix está estudiando una cotización independiente en EE. UU. de Solidigm que podría valorar la unidad en hasta 150.000 millones de $. Las primeras reuniones con grandes bancos de inversión comenzaron a finales de septiembre de 2026 y la salida a bolsa podría producirse ya en 2027.
Una salida a bolsa independiente podría liberar un valor considerable y dotar a SK Hynix de liquidez para ampliar su fabricación, intensiva en capital, y reforzar su posición en el competitivo mercado de hardware de IA. Para atender el aumento de la demanda y reducir su exposición a las tensiones comerciales geopolíticas, Solidigm también está barajando la posibilidad de construir su primera fábrica de memoria flash NAND en EE. UU., lo que reduciría su dependencia de su principal planta de NAND en Dalian (China).
Índices bursátiles europeos
El CAC 40 -0,04 %
El DAX +0,56 %
El FTSE 100 +0,14 %
Materias primas
El oro al contado +0,15 % hasta situarse en 4.286,25 $ la onza
La plata al contado +0,55 % hasta situarse en 64,26 $ la onza
El West Texas Intermediate -2,45 % hasta situarse en 92,44 $ el barril
El crudo Brent -2,45 % hasta situarse en 104,41 $ el barril
Los precios del oro subieron ligeramente el viernes, pero cerraron la semana a la baja.
El oro al contado avanzó un +0,15 % hasta los 4.286,25 $ por onza, aunque durante la semana retrocedió un -2,07 %.
La plata al contado ganó un +0,55 % hasta los 64,26 $ por onza, si bien durante la semana cayó un -2,98 %.
Los precios del petróleo, por su parte, bajaron el viernes ante las crecientes expectativas de una tregua entre EE. UU. e Irán y las informaciones sobre una posible prohibición estadounidense de las exportaciones de diésel. Aun así, los operadores siguen preocupados por que la escalada de los ataques hutíes contra Arabia Saudí pueda perturbar el suministro del productor de Oriente Próximo.
Los futuros del Brent cayeron 2,62 $, o un -2,45 %, hasta situarse en 104,41 $ por barril, mientras que el WTI descendió 2,32 $, también un -2,45 %, hasta los 92,44 $ por barril.
Durante la semana, el Brent avanzó un +1,13 %, mientras que el WTI cayó un -7,12 %. La prima del Brent sobre el WTI se amplió el viernes por tercera jornada consecutiva hasta su nivel más alto desde mayo.
Los negociadores de EE. UU. e Irán reunidos en Nueva York estudian una salida gradual del conflicto por la que Teherán reabriría el estrecho de Ormuz y Washington levantaría su bloqueo económico a Irán.
Irán, sin embargo, ha afirmado que no mostrará flexibilidad alguna en su programa nuclear, aunque EE. UU. acepte su propuesta de reabrir el estrecho de Ormuz, que incluye el levantamiento del bloqueo naval estadounidense de los puertos iraníes.
Los jefes militares de Arabia Saudí, Turquía y Pakistán tienen previsto debatir la ayuda a Arabia Saudí, que se enfrenta a ataques de los hutíes de Yemen, aliados de Irán.
Los flujos de crudo a través del estrecho de Ormuz alcanzaron los 33,7 millones de barriles en la semana que comenzó el 20 de septiembre, según datos preliminares de seguimiento de buques de Kpler, lo que deja las exportaciones prácticamente en línea con las de la semana anterior.
EE. UU. ha propuesto que los Emiratos Árabes Unidos acojan una reunión trilateral con Ucrania y Rusia para debatir los esfuerzos por poner fin a la guerra de cuatro años y medio, ha indicado el presidente ucraniano, Volodímir Zelenski.
El presidente ruso, Vladímir Putin, ha afirmado que todas las propuestas para resolver la guerra de cuatro años y medio con Ucrania siguen sobre la mesa, aunque Moscú todavía debe determinar qué es lo que mejor sirve a sus intereses, según han informado agencias de noticias rusas.
Un ataque con drones dañó la refinería rusa de Novoshakhtinsk y obligó a suspender temporalmente su actividad, ha señalado el gobernador, Yuri Slyusar. El ataque se produjo tras los debates celebrados en la sede de la ONU en Nueva York sobre un posible alto el fuego energético entre Kiev y Moscú.
Por otra parte, Bloomberg ha informado de que las ventas de crudo venezolano para carga en octubre se han estancado tras más que duplicarse los costes de transporte marítimo desde finales de agosto, lo que reduce la competitividad de este crudo frente a los barriles canadienses para las refinerías estadounidenses y complica las operaciones.
La disputa amenaza una fuente clave de crudo para las refinerías estadounidenses, en un momento de precios récord del diésel y a las puertas de las elecciones legislativas de mitad de mandato en EE. UU. Comercializadoras de materias primas como Vitol y Trafigura, a las que EE. UU. encomendó la comercialización del petróleo venezolano, tienen un acuerdo amplio (pero sin obligación) para comprar crudo a Petróleos de Venezuela.
El crudo venezolano para carga en octubre se ofrece actualmente con un descuento de alrededor de 14 $ por barril respecto al Brent de ICE. Con un flete a la costa del Golfo de EE. UU. de cerca de 7 $ por barril, el crudo llega a Texas y Luisiana con un descuento de aproximadamente 7 $ por barril, lo que lo deja al menos 5 $ por barril más caro que los suministros canadienses con los que compite.
Además, las existencias totales de productos derivados del petróleo en el puerto de Fujairah aumentaron en 3,838 millones de barriles, un +59,4 % respecto a la semana anterior, hasta los 10,296 millones de barriles en la semana finalizada el 21 de septiembre, según S&P Global. Por su parte, los inventarios de productos derivados del petróleo en el puerto de Singapur cayeron en 2,925 millones de barriles respecto a la semana anterior, hasta los 39,683 millones de barriles.
GL Consulting informó de que las reservas de gasolina de China se encontraban en mínimos de 15 años, mientras que los inventarios de diésel habían caído a su nivel más bajo en más de una década, de acuerdo con Reuters.
El Ministerio de Industria de Corea del Sur indicó el viernes que el país aspira a reducir su dependencia del crudo de Oriente Próximo al 50 % en 2035, desde el 70 % de 2025.
Nota: los datos corresponden al 25 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR +0,13 % para situarse en 1,1391 $
La GBP +0,32 % para situarse en 1,3251 $
El bitcoin -0,65 % para situarse en 83.786,99 $
El ethereum -0,20 % para situarse en 2.680,94 $
El dólar puso fin el viernes a una racha de cuatro sesiones al alza, ya que el índice del dólar cayó un -0,20 % hasta los 101,04 puntos, su mayor descenso porcentual diario en tres semanas. Durante la semana avanzó un +0,82 %, por segunda semana consecutiva al alza, ante las expectativas de nuevas subidas de los tipos de interés.
El euro subió un +0,13 % hasta los 1,1391 $, pero registró su tercer descenso semanal consecutivo, su racha negativa más larga desde principios de año. Durante la semana cayó un -0,82 %.
La libra esterlina se fortaleció un +0,32 % hasta los 1,3251 $, respaldada por las declaraciones de tono restrictivo del gobernador del BoE, Andrew Bailey, aunque se mantuvo cerca del mínimo de tres meses alcanzado el jueves. Durante la semana, la libra retrocedió un -1,06 %.
El yen se apreció un +0,96 % hasta los 157,26 yenes por dólar, lo que puso fin a una racha de cuatro sesiones a la baja y supuso su mayor avance diario frente al dólar desde el 7 de septiembre.
La divisa avanzó después de que la ministra de Finanzas de Japón, Satsuki Katayama, afirmara que el presidente de EE. UU. había expresado su preocupación por la debilidad del yen durante una cumbre con la primera ministra japonesa, Sanae Takaichi, a principios de semana.
Katayama y el secretario del Tesoro de EE. UU., Scott Bessent, conversaron el viernes y reafirmaron que la infravaloración del yen sigue siendo motivo de preocupación y que ambos países tienen la intención de reforzar su cooperación, según ha informado el Ministerio de Finanzas de Japón.
Aun así, el yen registró su segundo descenso semanal consecutivo, al perder un -0,26 %, ya que los mercados consideraron que la subida de tipos del BoJ a un máximo de 31 años y sus últimas indicaciones no eran lo bastante restrictivas.
Renta fija
El bono estadounidense a 10 años -4,0 pb hasta el 5,165 %
El bono alemán a 10 años -0,1 pb hasta el 3,600 %
El gilt británico a 10 años -3,0 pb hasta el 5,355 %
Los rendimientos de los bonos del Tesoro estadounidense a más largo plazo volvieron a subir el viernes. El rendimiento del bono a 30 años alcanzó un nuevo máximo de 22 años, mientras que el del bono de referencia a 10 años escaló hasta un nuevo máximo de 19 años.
Los nuevos pedidos de bienes de equipo clave fabricados en EE. UU. aumentaron en agosto más de lo esperado, y las cifras del mes anterior se revisaron con fuerza al alza, lo que apunta a otro trimestre de sólido gasto en equipamiento en pleno auge de la IA.
Los datos más robustos reforzaron las expectativas de una nueva subida de tipos de la Fed. Según la herramienta FedWatch de CME Group, los operadores asignan ahora una probabilidad del 64,2 % a un aumento en la reunión de octubre del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés), frente al 57,2 % aproximado de hace una semana.
La Reserva Federal subió los tipos la semana pasada por primera vez desde 2023 con el fin de contener la inflación. Los comentarios de la Fed fueron claramente restrictivos, y varios miembros del FOMC indicaron que podrían ser necesarias nuevas subidas para frenar el aumento de los precios.
La débil demanda registrada en la subasta de bonos a cinco años por 70.000 millones de $ de la semana pasada se sumó a la venta masiva en el mercado de bonos.
Los rendimientos a largo plazo también siguieron subiendo durante la mayor parte de la semana pasada, pese a una nueva operación de recompra de deuda por parte del Tesoro, que el Gobierno afirmó que tenía por objeto respaldar la liquidez del mercado.
El rendimiento del bono a 30 años subió +1,6 pb hasta alcanzar el 5,496 %, después de haber tocado el 5,532 % durante la sesión, su nivel más alto desde 2004. Durante la semana, el rendimiento aumentó +17,1 pb.
El bono estadounidense a 10 años cedió -4,0 puntos básicos hasta alcanzar el 5,165 %, tras haber tocado el 5,230 % durante la sesión, su nivel más alto desde 2007. Durante la semana, su rendimiento subió +16,8 puntos básicos.
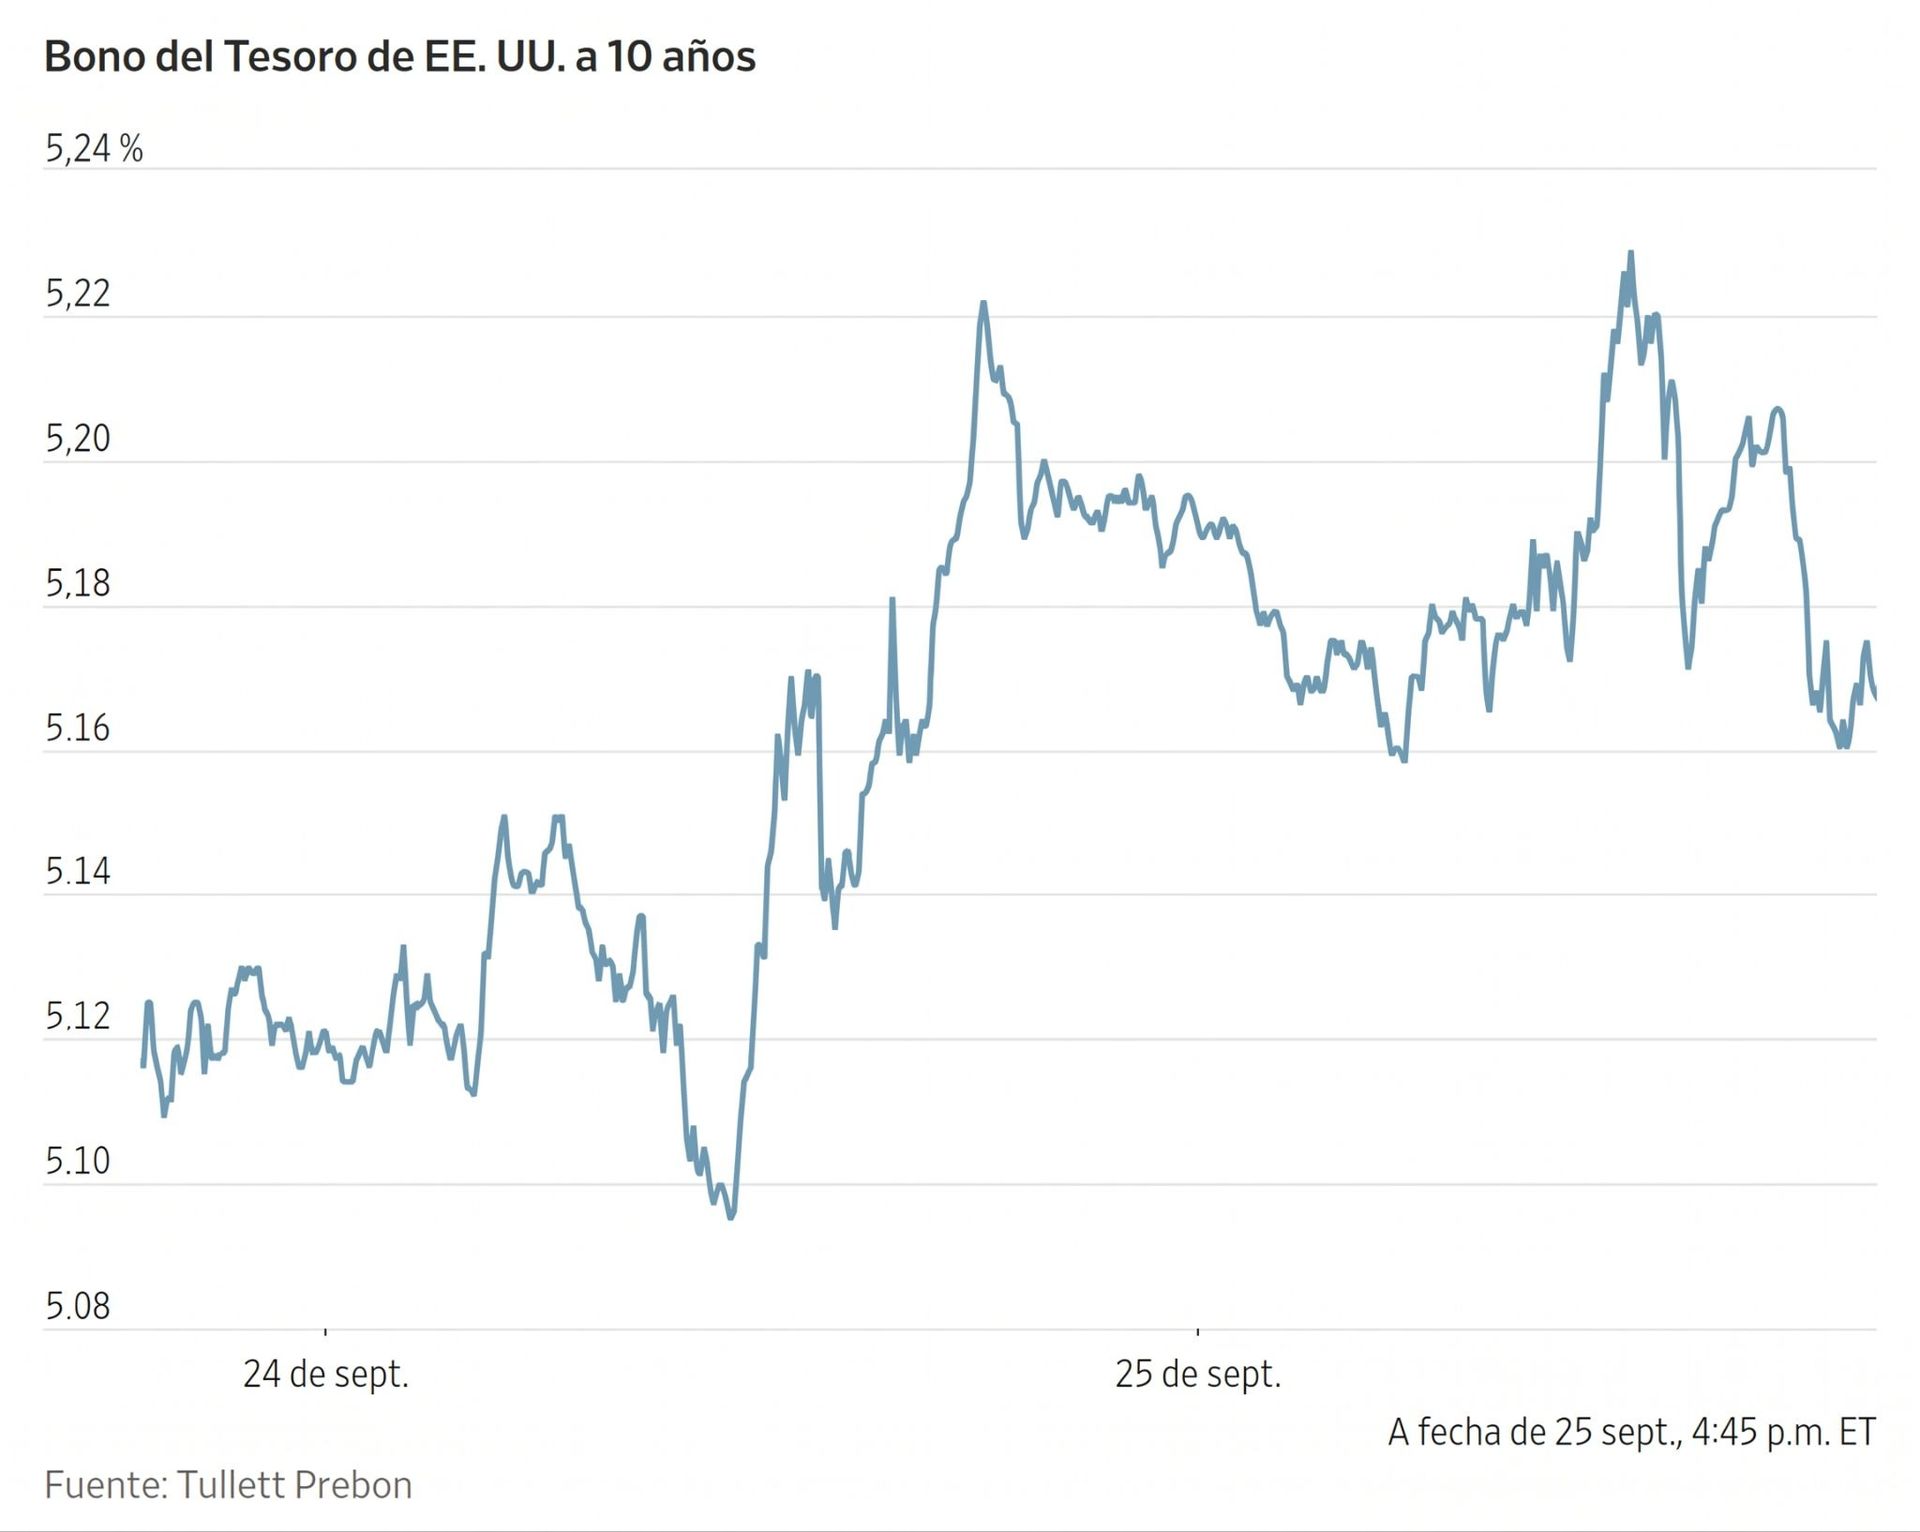
El diferencial entre los bonos estadounidenses a dos y diez años se situó en 29,7 pb, 5,2 pb más que una semana antes.
El rendimiento del bono estadounidense a dos años, que suele seguir las expectativas sobre los tipos de los fondos federales, cayó -6,7 puntos básicos el viernes hasta alcanzar el 4,86 %, pero cerró la semana con una subida de +11,6 puntos básicos.
La agenda de esta semana incluye el informe de nóminas de septiembre en EE. UU. y el índice mensual de precios del gasto en consumo personal (PCE, por sus siglas en inglés).
Al otro lado del Atlántico, los rendimientos de la deuda pública de la eurozona registraron el viernes su séptima subida semanal consecutiva.
El rendimiento del Bund a 10 años cedió -0,1 pb el viernes hasta alcanzar el 3,600 %, su nivel más alto desde junio de 2009, pero cerró la semana con un avance de +7,0 pb.
El rendimiento del Schatz a 2 años, que es más sensible a las expectativas sobre el tipo de depósito del Banco Central Europeo, bajó -5,2 pb hasta alcanzar el 3,277 %, después de haber tocado el 3,327 % el día anterior, su nivel más alto desde septiembre de 2023. Durante la semana, cayó -1,6 pb.
Los bonos franceses e italianos evolucionaron de forma dispar el viernes. El rendimiento de la OAT francesa a 10 años subió ligeramente, +0,2 pb, hasta alcanzar el 4,726 %, y cerró la semana con un alza de +15,2 pb. El diferencial entre la OAT y el Bund a 10 años se amplió por cuarta semana consecutiva, en 8,2 pb hasta los 112,6 pb, después de haber alcanzado los 114,06 pb durante la sesión del viernes, su nivel más alto desde junio de 2012.
El rendimiento del BTP italiano a 10 años cedió -3,1 pb el viernes hasta alcanzar el 4,541 %, pero avanzó +10,0 pb la semana pasada.
El diferencial italiano se amplió durante la semana tras alcanzar los 99,9 pb, el más amplio desde marzo de 2026. El viernes se situó en 94,1 pb, 3,0 pb más que la semana anterior.
Los mercados monetarios anticipan un tipo de depósito del BCE del 2,84 % en diciembre, lo que implica una subida de un cuarto de punto, con posibilidad de un segundo movimiento. También prevén un tipo oficial del 3,44 % a finales de 2027, frente al 2,50 % actual.
Nota: los datos corresponden al 25 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
