

¿Se ha invertido el riesgo de cola en Europa?

 El S&P 500 -0,02 % hasta los 7.704,13 puntos El bono estadounidense a 10 años +8,9 pb hasta el 5,205 % El oro al contado -0,15 % hasta situarse en 4.279,73 $ la onza El DXY +0,11 % hasta los 101,24 puntos
Datos clave que moverán los mercados hoy
UE: confianza del consumidor de GfK de Alemania, PIB de España y discurso del vicepresidente del BCE, Boris Vujčić
EE. UU.: índices de confianza del consumidor y de expectativas de Michigan, expectativas de inflación a 1 y 5 años de la Universidad de Michigan, pedidos de bienes duraderos, pedidos de bienes de capital no militares excluyendo aeronaves y discursos del presidente de la Fed de Nueva York, John Williams, y de la presidenta de la Fed de Cleveland, Beth Hammack
Actualizaciones macroeconómicas mundiales
Alemania recupera el pulso. El índice de clima empresarial del Ifo de Alemania subió hasta los 89,9 puntos en septiembre, por encima de los 89,0 puntos previstos por el mercado y frente a los 88,8 del mes anterior. Ambos componentes mejoraron: la valoración de la situación actual alcanzó los 89,5 puntos, mientras que las expectativas avanzaron hasta los 90,4.
El índice general se sitúa ahora en su nivel más alto desde mayo de 2023, tras cinco meses consecutivos de subidas. Estos resultados coinciden con otras encuestas recientes en Alemania, entre ellas el PMI de septiembre, que alcanzó un máximo de once meses en 51,8 puntos gracias al impulso del sector servicios.
Los detalles, sin embargo, apuntan más a un repunte incipiente que a una recuperación consolidada. El sentimiento manufacturero mejoró sobre todo porque las expectativas se volvieron más optimistas, en particular entre los fabricantes de equipos eléctricos. La actividad actual siguió limitada por unas carteras de pedidos débiles, mientras que la industria automovilística continuó lidiando con lo que los economistas describen, con cierta cautela, como un entorno complicado.
El comercio también se fortaleció, ya que las empresas informaron de una mejor situación actual, aunque los minoristas se mostraron más prudentes a medida que la inflación volvió a ganar protagonismo. La construcción apenas registró cambios, ya que la ingeniería civil siguió mostrando un mejor comportamiento que los segmentos comercial y residencial. Alemania podría estar empezando a dejar atrás la debilidad, pero todavía necesita acelerar el ritmo de crecimiento.
La cobertura energética de Lombardelli. La subgobernadora del Banco de Inglaterra (BoE), Clare Lombardelli, ha puesto sobre la mesa una posible subida de tipos condicionada a la evolución de los precios de la energía. Su argumento es sencillo: cuanto más tiempo se mantengan elevados los costes energéticos, mayor será la probabilidad de que acaben trasladándose de las facturas de los hogares a los precios de las empresas y a las demandas salariales.
Hay matices. Los efectos directos han evolucionado en gran medida como se esperaba, los efectos indirectos han sido, por ahora, más reducidos, y Lombardelli no ve pruebas claras de presiones significativas de segunda ronda. Además, sostiene que la política monetaria sigue siendo restrictiva.
El crecimiento salarial se mantiene demasiado elevado. La variable determinante no son los precios de la energía en sí, sino su interacción con una economía que muestra una mayor resiliencia subyacente. Una demanda más fuerte da a las empresas más margen para trasladar los costes a precios, mientras que una inflación persistente da a los trabajadores más motivos para exigir compensaciones salariales.
Ese es el riesgo de cola de un escenario más restrictivo. Algunas estimaciones del lado vendedor apuntan a que una inflación general por encima del 4 % podría obligar al BoE a actuar. Los mercados ya descuentan casi por completo una subida de tipos en noviembre y más de 100 pb de endurecimiento monetario durante el año siguiente. La atención está pasando de cuánto durará el shock energético a cuánto tiempo pueden esperar los responsables de política monetaria antes de que el BoE actúe.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,31 %
El Nasdaq 100 +0,03 %
El S&P 500 -0,02 %, con 7 de los 11 sectores del S&P 500 a la baja
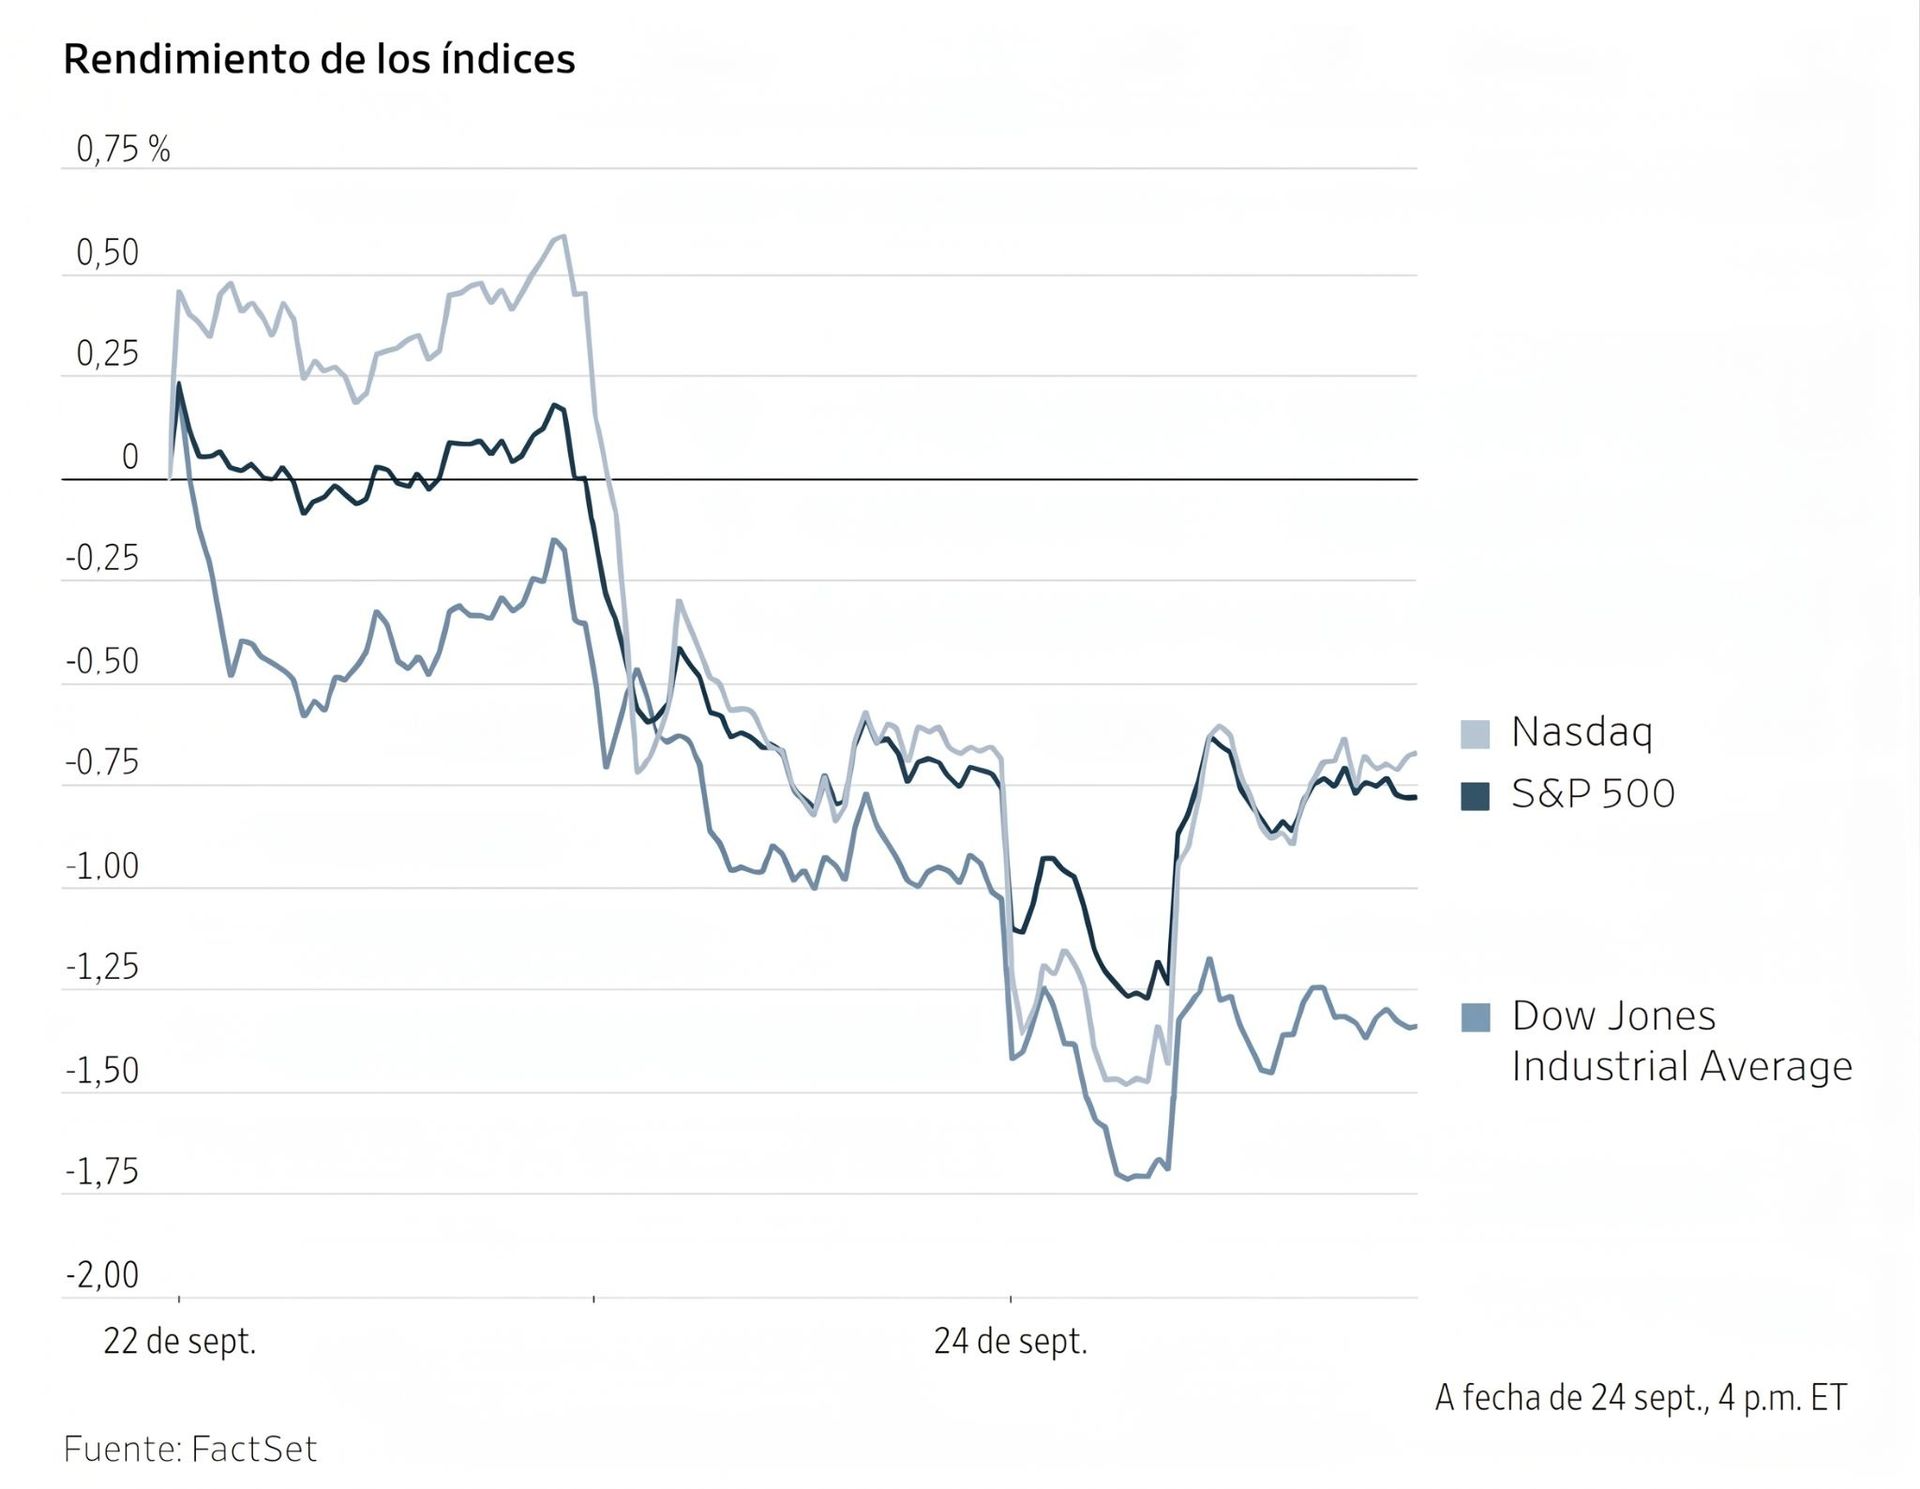
El jueves, el Dow Jones Industrial Average cayó un -0,31 %, o 161,61 puntos. El resto de los principales índices cerraron con pocos cambios: el S&P 500 retrocedió un -0,02 % y el Nasdaq Composite avanzó levemente un +0,01 %.
En cuanto a noticias corporativas, Oracle ha invocado una cláusula de fuerza mayor en el centro de datos del Proyecto Júpiter, en Nuevo México, para limitar su exposición financiera tras importantes contratiempos regulatorios y de permisos, según ha informado Bloomberg. La compañía busca aplazar los pagos en caso de que el proyecto se paralice o no entre en funcionamiento en 2028 como estaba previsto, y ya ha notificado esta situación al promotor Blue Owl.
Un gasoducto clave que abastece al proyecto se ha retrasado hasta el 1 de febrero de 2027, lo que limita el suministro eléctrico necesario para las celdas de combustible de Bloom Energy instaladas en la planta. El retraso de esta instalación de 2,45 GW, que forma parte de la iniciativa de infraestructura de 400.000 millones de $ entre OpenAI, Oracle y SoftBank, se produce mientras la deuda vinculada al proyecto cotiza por debajo de los 90 centavos por dólar. Este episodio refuerza las dudas sobre los riesgos de financiación y ejecución en la construcción de infraestructura para IA, en un contexto en el que el aumento de los costes y la oposición política a los centros de datos contrarrestan la fuerte demanda impulsada por la inteligencia artificial.
Barry Diller dijo el miércoles que retiraba su oferta por MGM Resorts tras varios meses de conversaciones con la compañía.
Anthropic pagará a Akamai Technologies al menos 11.600 millones de $ por el uso de su infraestructura en la nube y su software durante siete años. El acuerdo incluye una posible ampliación de 9.000 millones de $, que elevaría el compromiso total hasta aproximadamente 20.000 millones de $. Akamai también ha emitido a Anthropic un warrant para adquirir alrededor de 7,7 millones de acciones preferentes convertibles de la Serie B, sin derecho a voto, sobre una base ya convertida.
Índices bursátiles europeos
El CAC 40 -0,52 %
El DAX -0,57 %
El FTSE 100 -0,24 %
Materias primas
El oro al contado -0,15 % hasta situarse en 4.279,73 $ la onza
La plata al contado -1,35 % hasta situarse en 63,91 $ la onza
El West Texas Intermediate +2,21 % hasta situarse en 94,76 $ el barril
El crudo Brent +3,47 % hasta situarse en 107,03 $ el barril
El precio del oro cayó el jueves hasta su nivel más bajo en una semana.
El oro al contado retrocedió un -0,15 % hasta los 4.279,73 $ por onza, tras tocar durante la sesión su nivel más bajo desde el 16 de septiembre.
La plata al contado bajó un -1,35 % hasta los 63,91 $ por onza.
Los precios del petróleo, por su parte, subieron el jueves hasta su nivel más alto en una semana, después de que un ataque con misiles hutíes contra Arabia Saudí reavivara los temores sobre posibles interrupciones del suministro. Sin embargo, la sesión estuvo marcada por la volatilidad, y los precios retrocedieron desde sus máximos tras conocerse informaciones según las cuales EE. UU. e Irán habrían discutido la reapertura del estrecho de Ormuz.
Los futuros del Brent subieron 3,59 $, o un +3,47 %, y cerraron en 107,03 $ por barril, mientras que los futuros del WTI subieron 2,05 $, o un +2,21 %, hasta los 94,76 $ por barril. En sus máximos de la sesión, ambos contratos llegaron a subir más de un 4 %.
Arabia Saudí interceptó seis misiles balísticos lanzados por los hutíes yemeníes, respaldados por Irán, contra la provincia sureña de Taif y la zona de Yanbu, en el mar Rojo, según ha informado la coalición liderada por Arabia Saudí en Yemen.
Dado que la guerra liderada por EE. UU. e Israel contra Irán lleva meses estancada sobre el terreno, Washington ha anunciado una ampliación de las sanciones financieras dirigidas a empresas de terceros países que mantienen relaciones comerciales con firmas iraníes, una práctica conocida como sanciones secundarias.
En respuesta a las nuevas sanciones estadounidenses, varios países vecinos, entre ellos los Emiratos Árabes Unidos y Omán, han prohibido la entrada de aerolíneas iraníes. Se trata del primer efecto significativo de este giro en la política de EE. UU. hacia las empresas de terceros países que mantienen relaciones comerciales con Irán.
El miércoles, Irán amenazó con tomar represalias contra los países vecinos que cumplan con la prohibición de vuelos impuesta por EE. UU., y advirtió de que dejaría sus aeropuertos "inutilizables".
Por otro lado, Arabia Saudí está aumentando el flujo de crudo a través de su oleoducto Este-Oeste hacia la terminal de exportación de Yanbu, en el mar Rojo, aunque la carga de petroleros aún no se ha reanudado, según fuentes del sector, imágenes satelitales y datos de seguimiento marítimo.
Los negociadores de EE. UU. e Irán reunidos en Nueva York están explorando una vía escalonada para poner fin al conflicto, según la cual Teherán reabriría el estrecho de Ormuz y Washington levantaría su bloqueo económico a Irán.
Nota: los datos corresponden al 24 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,06 % para situarse en 1,1376 $
La GBP -0,22 % para situarse en 1,3209 $
El bitcoin -0,05 % para situarse en 84.334,48 $
El ethereum +0,44 % para situarse en 2.686,26 $
El dólar alcanzó el jueves un nuevo máximo de dos meses, mientras los rendimientos del Tesoro subían y las expectativas de un mayor endurecimiento monetario por parte de la Fed se reforzaban tras las declaraciones de tono restrictivo de varios de sus responsables.
Los rendimientos del Tesoro prolongaron la fuerte subida de la sesión anterior. El bono estadounidense a 30 años alcanzó su nivel más alto desde junio de 2004, mientras que el bono de referencia a 10 años subió hasta su nivel más alto en casi dos décadas, después de que los datos mostraran una actividad empresarial más sólida junto con una creciente presión sobre los precios.
El índice del dólar avanzó por cuarta sesión consecutiva, con una subida del +0,11 % hasta los 101,24 puntos, después de haber llegado a tocar los 101,39 durante la jornada, su nivel más alto desde el 29 de julio.
El euro cayó un -0,06 % hasta los 1,1376 $, después de haber llegado a los 1,1358 $, su nivel más bajo desde el 28 de julio. Isabel Schnabel, miembro del Comité Ejecutivo del Banco Central Europeo (BCE), dimitió el jueves para asumir un cargo de alto nivel en el Fondo Monetario Internacional, lo que da inicio a una prolongada reestructuración en la institución financiera más influyente de Europa.
El yen japonés se depreció un -0,30 % frente al dólar, hasta los 158,79 yenes por dólar. La ministra de Finanzas japonesa, Satsuki Katayama, afirmó que los principios que sustentan la intervención coordinada entre Japón y EE. UU. en el mercado de divisas de julio siguen intactos. Sin embargo, el sentimiento del mercado se mantuvo frágil después de que la subida de tipos del Banco de Japón (BoJ) de la semana anterior no lograra convencer a los inversores de que un ciclo de endurecimiento más rápido sea probable.
La libra esterlina cayó un -0,22 % hasta los 1,3209 $.
Renta fija
El bono estadounidense a 10 años +8,9 pb hasta el 5,205 %
El bono alemán a 10 años +3,9 pb hasta el 3,601 %
El gilt británico a 10 años +3,5 pb hasta el 5,385 %
Los rendimientos de los bonos del Tesoro estadounidense a largo plazo subieron el jueves hasta sus niveles más altos en más de 20 años, en medio de una venta masiva generalizada en los mercados de deuda a escala mundial.
La preocupación de los inversores se ha intensificado a medida que se acelera la venta masiva en el mercado del Tesoro estadounidense, el mercado de deuda pública más profundo e influyente del mundo. El rendimiento del bono a 30 años subió +7,8 pb hasta el 5,480 %, su nivel más alto desde 2004, mientras que el rendimiento a 10 años alcanzó el 5,205 % tras avanzar +8,9 pb el jueves.
El rendimiento del bono estadounidense a dos años subió +3,2 pb hasta el 4,935 %, tras el avance de +15,2 pb registrado el miércoles.
La curva de rendimientos entre los bonos a 2 y 10 años de EE. UU. se situó en 27,0 pb, 5,7 pb más amplia que el miércoles.
Los mercados monetarios asignaron una probabilidad del 67,5 % a una subida de 25 pb en la reunión de la Fed del 28 de octubre, frente al 69,7 % del miércoles y al 55,4 % de una semana antes, según la herramienta FedWatch de CME Group.
El índice MOVE (ICE BofA US Bond Market Option Volatility Estimate Index o índice ICE BofA de estimación de la volatilidad de las opciones del mercado de bonos de EE. UU.) se disparó de 78 a 95 puntos, su nivel de cierre más alto desde principios de abril. Posteriormente, retrocedió de forma moderada hasta situarse en torno a los 93 puntos el jueves, según datos de Intercontinental Exchange.
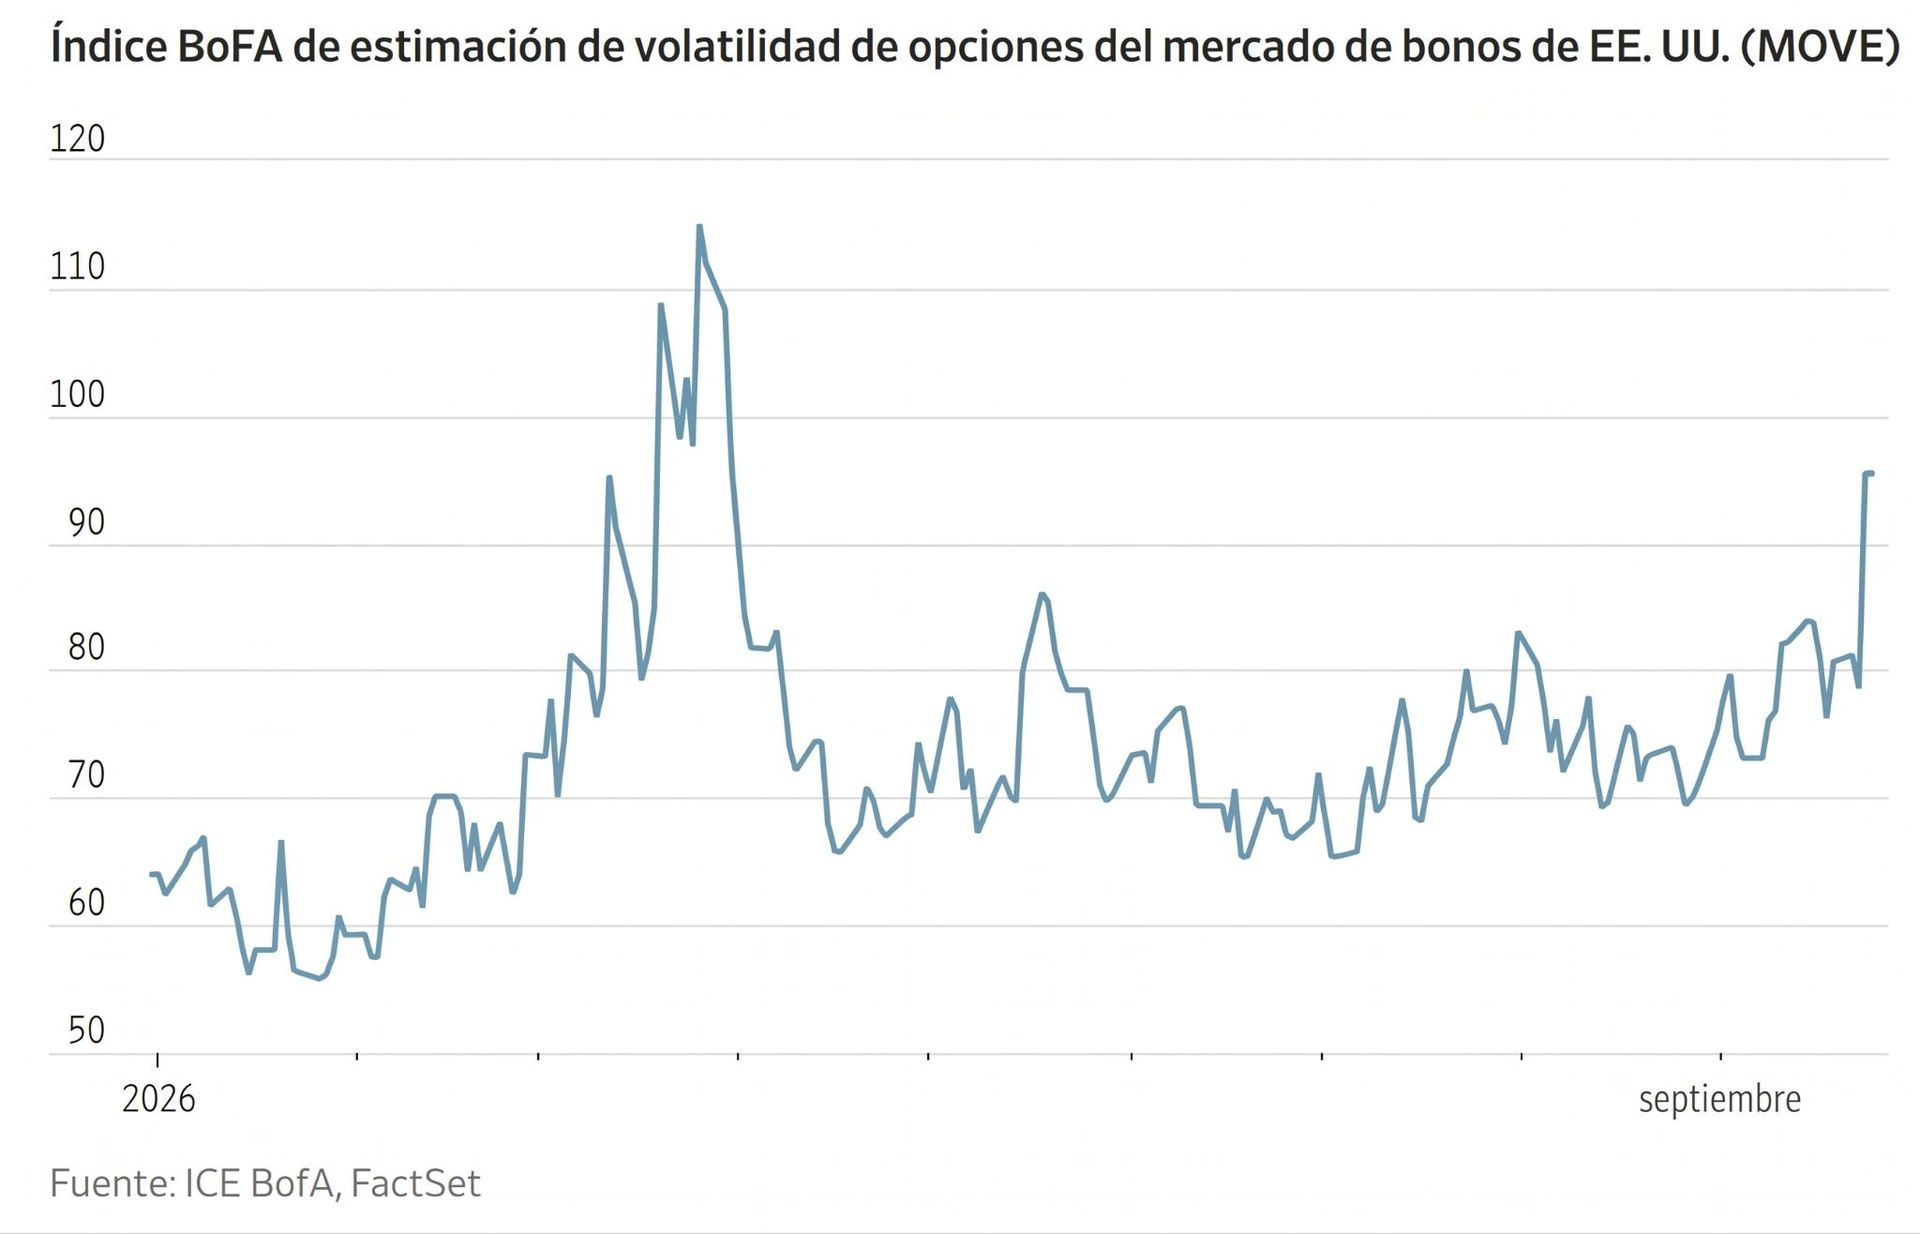
Aunque el índice se mantiene por debajo de los niveles habituales entre 2022 y 2025, la subida resulta preocupante, ya que hasta ahora el repunte de los rendimientos del Tesoro se había producido en un contexto de baja volatilidad. Este movimiento podría apuntar a una transición hacia un entorno de negociación menos ordenado.
Para los inversores en fondos indexados, este cambio también podría anticipar diferenciales más amplios. Si la volatilidad en el mercado de bonos se mantiene elevada, los inversores en deuda corporativa e hipotecaria podrían registrar pérdidas mayores que los tenedores de bonos del Tesoro.
Al otro lado del Atlántico, la venta masiva de deuda pública de la eurozona continuó el jueves, lo que llevó de nuevo a los rendimientos a máximos de varios años.
El bono alemán a 10 años subió +3,9 pb hasta alcanzar el 3,601 %, su nivel más alto en más de 17 años.
Los sólidos datos económicos también contribuyeron a la venta masiva de bonos. El sentimiento empresarial en Alemania mejoró más de lo previsto en septiembre, lo que aportó nuevas pruebas de que la recuperación está ganando tracción en la mayor economía de la eurozona.
Los datos publicados el miércoles mostraron que la actividad empresarial se estaba acelerando tanto en la eurozona como en EE. UU.
Los futuros del mercado monetario anticipaban 35 pb de endurecimiento por parte del BCE de aquí a fin de año, lo que implica una subida de 25 pb y una probabilidad de en torno al 40 % de una segunda. Los futuros también apuntaban a cuatro subidas de 25 pb en los próximos 12 meses.
El rendimiento del bono alemán a dos años, que es especialmente sensible a los cambios en las expectativas sobre el tipo de depósito del BCE, cayó -1,2 pb hasta el 3,329 %. En el extremo largo de la curva, el rendimiento a 30 años subió +1,5 pb hasta el 3,866 %.
La venta masiva de bonos ha sido más pronunciada en los países más endeudados de la eurozona, entre ellos Francia e Italia. Francia sigue en el punto de mira a medida que se acerca a las elecciones de 2027 con un elevado déficit primario y riesgos presupuestarios derivados de un parlamento fragmentado.
La OAT francesa a 10 años subió +8,0 pb hasta el 4,724 %, su nivel más alto en más de 18 años.
El diferencial entre la OAT y el Bund a 10 años se amplió hasta los 1,123 pb, su nivel más alto desde mediados de 2012. Asimismo, el rendimiento del BTP italiano a 10 años subió +8,0 pb hasta el 4,572 %, dejando su diferencial sobre el Bund en 97,1 pb.
Nota: los datos corresponden al 24 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
