

Unos tipos altos durante más tiempo, ¿pero por qué?

 El S&P 500 -0,02 % hasta los 7.805,45 puntos El bono estadounidense a 10 años -1,4 pb hasta el 5,223 % El oro al contado -0,21 % hasta los 4.161,00 $ la onza El DXY -0,34 % hasta los 102,21 puntos
Qué debemos observar hoy
Empresas que presentan sus informes de resultados hoy miércoles, 14 de octubre: Bank of America, BlackRock, Morgan Stanley, State Street Corporation, ASML y Fastenal
Datos clave que moverán los mercados hoy
UE: índice de precios de consumo armonizado de España y discursos de la presidenta del BCE, Christine Lagarde, de los miembros del Comité Ejecutivo Isabel Schnabel y Frank Elderson, y del gobernador del Banco de España, José Luis Escrivá
Reino Unido: discurso del economista jefe del Banco de Inglaterra, Huw Pill
EE. UU.: índice de precios al consumo (IPC), IPC subyacente, informe presupuestario mensual, Libro Beige de la Fed y discurso de la gobernadora de la Fed, Michelle Bowman
Japón: discurso de Junko Koeda, miembro de la Junta de Política Monetaria del Banco de Japón
Global: reunión de otoño del FMI y el Banco Mundial
Actualizaciones macroeconómicas mundiales
El IPC, las GPU y el crudo ponen a prueba la paciencia condicionada de la Fed. El informe del IPC de hoy servirá para comprobar si las presiones sobre los precios a las que se enfrenta la Reserva Federal siguen contenidas o empiezan a extenderse por la economía. Según ha explicado el presidente de la Fed de Nueva York, John Williams, en una entrevista con Bloomberg, el escenario base sigue siendo una nueva subida de tipos este año y, por ahora, ninguna necesidad de prolongar el endurecimiento hasta 2027. Esta posición se apoya en la expectativa de que la inflación retome su descenso a medida que se moderen las presiones de costes subyacentes y la actividad se acerque a su nivel potencial. Una senda de política monetaria más restrictiva exigiría algo más que un repunte de la inflación general impulsado por la energía: harían falta pruebas claras de que las presiones sobre los precios se están generalizando, son más persistentes y se transmiten con mayor amplitud por la economía.
La subida de los precios del petróleo a raíz de la guerra con Irán es el riesgo más evidente de que esa transmisión se produzca. El encarecimiento del crudo, las interrupciones en las refinerías y el aumento de los costes de transporte pueden parecer en un principio simples ajustes de precios relativos. Lo que más preocupa es que estas presiones lleguen más allá de las gasolineras y alcancen el transporte de mercancías, la aviación, la alimentación, la logística y los bienes y servicios de uso cotidiano. Si las empresas suben los precios de forma generalizada para recuperar márgenes, o los trabajadores reclaman salarios más altos para compensar la pérdida de poder adquisitivo, los responsables de la política monetaria se enfrentarían a una inflación de segunda ronda de mayor alcance, y no a una mera perturbación del petróleo. Sería el camino más directo para pasar de una subida “más” a un sesgo de endurecimiento sin límite definido.
La intervención del gobernador de la Fed Christopher Waller en el Foro de la Nueva Economía de Bloomberg aporta un contrapeso útil. Waller sostiene que, aunque el aumento de los rendimientos a largo plazo no exime a la Fed de su responsabilidad, ya está frenando la actividad en los ámbitos donde la transmisión monetaria es más visible. La vivienda, el automóvil y otras actividades sensibles a la duración deberían notar el efecto a medida que suben los costes de financiación. Con todo, Waller establece una distinción cuidadosa: los rendimientos reales más altos que responden a un mayor crecimiento y a la inversión productiva son mucho más saludables que los provocados por la preocupación por la inflación o por la ansiedad fiscal. La diferencia importa porque, en el segundo caso, las condiciones financieras se estarían endureciendo por un motivo equivocado y podrían obligar a la Fed a actuar más.
La IA complica esa distinción. Waller describe un proceso en dos fases: al principio, la enorme inversión de los hiperescaladores, poco sensible a los precios, aumenta la demanda de chips, capacidad de centros de datos y otros insumos relacionados. Solo más adelante, las ganancias de productividad pueden ampliar la oferta y reducir los costes unitarios. Mientras tanto, el despliegue de infraestructuras puede sostener la demanda, mantener elevados los rendimientos reales y hacer que la economía sea menos sensible a los tipos de interés de lo que sugieren los modelos convencionales. Waller considera que estas presiones de demanda podrían prolongarse entre dos y tres años, dado el gasto ya comprometido, aunque sigan concentradas en determinados sectores y no se extiendan al conjunto de la economía.
Por eso la jerarquía práctica se vuelve más nítida. La Fed puede tolerar las presiones sobre los precios derivadas de la energía y la IA mientras sigan siendo limitadas y temporales, y no vayan acompañadas de un aumento de las expectativas de inflación o de los salarios. Su tolerancia disminuye si las interrupciones en las cadenas de suministro amplían el traslado de costes a los precios, o si el gasto de capital en IA pasa de ser un auge sectorial a una fuente duradera de demanda en toda la economía. Un IPC en línea con las previsiones mantendría la paciencia condicionada. Una sorpresa al alza generalizada, en especial en los servicios subyacentes, los salarios o las expectativas de inflación, convertiría los mayores rendimientos en un complemento de una mayor restricción de la Fed, y no en un sustituto.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,38 %
El Nasdaq 100 -0,31 %
El S&P 500 -0,02 %, con 6 de los 11 sectores del S&P 500 a la baja
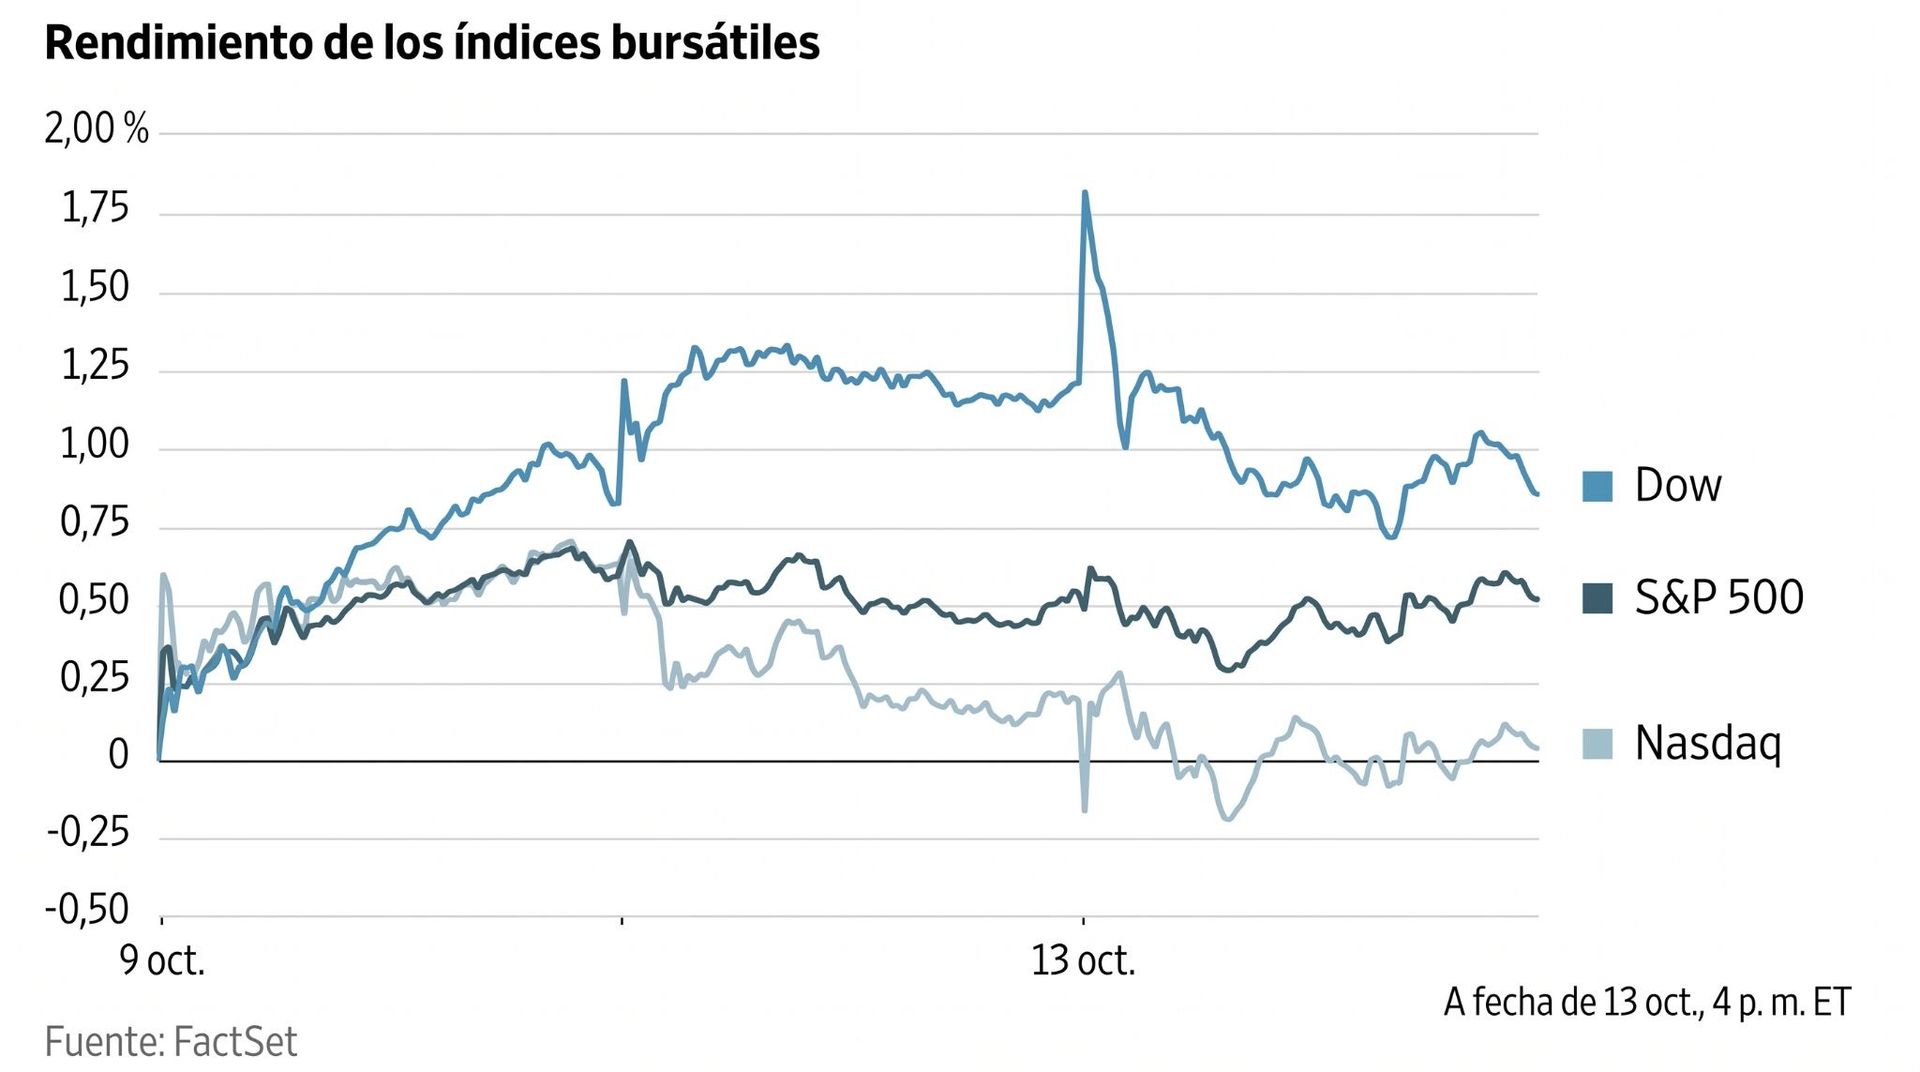
Las acciones estadounidenses tuvieron dificultades para ganar impulso el martes, pese al buen arranque de la temporada de resultados en Wall Street.
Los bancos abrieron la temporada de resultados del 3T con cifras dispares, tal y como se avanzaba en el adelanto incluido en la última edición de nuestro Earnings Scoreboard semanal, “The Quality of the Beat” (la calidad del ritmo), disponible en inglés. Los sólidos resultados de Goldman Sachs y Citigroup contrastaron con las cifras de JPMorgan Chase, por debajo de las previsiones tanto en ingresos como en beneficios, y con los menores ingresos de Wells Fargo. Aun así, las estimaciones de las entidades fueron en general constructivas, con revisiones favorables de los ingresos netos por intereses, sobre todo en JPMorgan Chase, de los márgenes de préstamo en Citigroup y de la trayectoria de gastos en ambas entidades.
La negociación de renta variable fue un punto fuerte para Goldman Sachs y JPMorgan Chase, y ayudó a compensar la debilidad generalizada de la renta fija, las divisas y las materias primas. La salud del consumidor se mantuvo sólida, tanto en los indicadores de crédito como en el gasto con tarjeta, aunque los directores financieros advirtieron de que las empresas medianas piden prestado con cautela ante la persistente inflación de los costes de insumos.
La financiación de las infraestructuras de IA también destacó como una cuestión estratégica clave. Goldman Sachs y Citigroup señalaron un aumento de las emisiones de deuda pública y privada por parte de empresas tecnológicas, mientras que Wells Fargo y JPMorgan Chase advirtieron de los límites de riesgo que afrontan las entidades, ante las restricciones de suministro eléctrico y el posible desplazamiento de otras inversiones por el capital destinado a la IA.
Cuatro de los seis grandes bancos marcaron el tono de una sesión bursátil apagada. El Dow Jones Industrial Average obtuvo un mejor resultado y subió un +0,38 %, o 195,70 puntos, mientras que el S&P 500 cedió un -0,02 %. El Nasdaq Composite se quedó rezagado y cayó un -0,15 % hasta cerrar en 27.204,38 puntos.
Los valores tecnológicos también cotizaron con cautela tras las declaraciones de CXMT, uno de los mayores fabricantes de chips de memoria de China, que intensificaron los temores ante una mayor competencia china.
En las próximas 48 horas, los inversores esperan que ASML y TSMC devuelvan la confianza al sector. Las estimaciones de ASML sobre la ampliación de su capacidad se han convertido en una señal importante de sus informes de resultados, y los inversores se centran en la capacidad de la compañía para atender la demanda de sus sistemas de fotolitografía.
En cuanto a noticias corporativas, BP ha anunciado que actualizará su estrategia en diciembre, lo que dará a su directora ejecutiva, Meg O’Neill, la primera oportunidad de presentar su visión a los inversores. La compañía prevé una deuda neta de entre 13.500 y 14.500 millones de $ en el 3T, frente a los 22.300 millones de $ del 2T. BP también ha indicado que registrará un cargo de entre 3.000 y 4.500 millones de $ en sus negocios de transición, entre ellos la recarga de vehículos eléctricos.
Visa ha recibido la aprobación para iniciar los preparativos de una entidad nacional de compensación de tarjetas bancarias en China. El director ejecutivo, Ryan McInerney, ha explicado que la decisión permite a la compañía comenzar los trámites formales para operar en el mercado nacional. La aprobación llega tras las reuniones entre el presidente de EE. UU., Trump, y el líder chino, Xi Jinping, en Pekín y Washington.
Stellantis ha estimado que los envíos mundiales de vehículos del 3T cayeron un -1 %, hasta 1,29 millones de unidades. Los envíos en Norteamérica bajaron un -12 %, sobre todo debido a las paradas de producción previstas, que afectaron en gran medida a los modelos de Jeep. En cambio, los envíos en Europa aumentaron un +10 %, gracias a la empresa conjunta de la compañía con el fabricante chino de vehículos eléctricos Leap Motor
Informes de resultados empresariales
Publicados el martes, 13 de octubre, a través de Pulse, nuestra herramienta de noticias en tiempo real basada en inteligencia artificial. Disponible en exclusiva en la plataforma web de EXANTE
Citigroup informó de sus resultados del tercer trimestre de 2026. Los ingresos aumentaron un +8 % interanual hasta 23.850 millones de $, frente a los 23.720 millones estimados, y los beneficios por acción ajustados subieron un +27 % interanual hasta 2,85 $, frente a los 2,66 $ estimados. El crecimiento de los ingresos lo lideraron los servicios, que subieron un +15 % interanual hasta los 6.600 millones de $, la gestión patrimonial, que aumentó un +15 % interanual hasta los 3.300 millones de $, y los mercados, que crecieron un +6 % interanual hasta los 6.110 millones de $. En el plano operativo, el banco puso en marcha la liquidación institucional de pagos con stablecoins a través de Spring by Citi y reiteró sus estimaciones a medio plazo, que apuntan a una rentabilidad sobre el capital tangible (RoTCE, por sus siglas en inglés) superior al +11 % en 2026. El director ejecutivo señaló que los resultados trimestrales representaron los mejores ingresos del banco en un tercer trimestre en una década, respaldados por una ejecución disciplinada de la estrategia.
Goldman Sachs informó de unos ingresos del 3T de 2026 de 18.680 millones de $, que subieron un +23 % interanual, frente a los 16.710 millones estimados, y de unos beneficios por acción de 17,01 $, un +39 % más que hace un año, frente a los 13,02 $ estimados. Los resultados se apoyaron en los ingresos por negociación de renta variable, que aumentaron un +72 % interanual hasta los 6.440 millones de $, y en las comisiones de banca de inversión, que subieron un +21 % interanual hasta los 3.220 millones de $. En el ámbito de las operaciones corporativas, el banco fue designado colocador principal de la salida a bolsa prevista de Solidigm, por 10.000 millones de $, y, por otra parte, aprobó primas especiales por 500 millones de $ para sus principales directivos. El director ejecutivo, David Solomon, declaró durante la conferencia con analistas que no había ningún proceso de sucesión en marcha y que la entidad seguía bien posicionada para atender a sus clientes en un entorno económico sólido.
JPMorgan Chase informó de sus resultados del tercer trimestre del ejercicio 2026. Los ingresos gestionados aumentaron un +8 % interanual hasta los 50.900 millones de $, frente a los 51.220 millones estimados, mientras que los beneficios por acción ajustados se situaron en 5,75 $, frente a los 5,90 $ estimados, de modo que el banco se quedó por debajo de las previsiones en ambas cifras, algo poco habitual. El beneficio neto subió un +6 % interanual hasta los 15.310 millones de $. Los ingresos por negociación de renta variable aumentaron un +49 % interanual hasta los 4.950 millones de $, frente a los 4.470 millones estimados, aunque los de renta fija quedaron por debajo de las previsiones, al situarse en los 5.370 millones de $, frente a los 6.000 millones estimados. La dirección elevó en 700 millones de $ sus estimaciones de ingresos netos por intereses para el conjunto del ejercicio 2026, hasta aproximadamente los 106.200 millones de $. En el plano operativo, el banco bloqueó el acceso directo de agentes externos de inteligencia artificial a las cuentas de los clientes por motivos de ciberseguridad y riesgos de responsabilidad. El director ejecutivo, Jamie Dimon, dijo que el banco obtuvo unos sólidos resultados, pero advirtió de que los riesgos económicos y geopolíticos de fondo siguen acumulándose.
Wells Fargo informó de unos beneficios por acción diluidos de 1,87 $, un +13 % más interanual, frente a los 1,85 $ estimados, y de unos ingresos totales de 21.870 millones de $, un +2 % más interanual, frente a los 22.300 millones estimados. Los ingresos netos por intereses se situaron en 12.520 millones de $, frente a los 12.630 millones estimados, mientras que las estimaciones de ingresos netos por intereses para el conjunto del año se fijaron en aproximadamente 50.000 millones de $. En materia regulatoria, el Departamento de Vivienda y Desarrollo Urbano de EE. UU. abrió una investigación sobre la entidad por el cumplimiento de la normativa de préstamos justos. Además, el banco inició conversaciones con Payward, matriz de Kraken, para obtener liquidez en la negociación de activos digitales y estudiar el desarrollo de infraestructura para stablecoins. Su director ejecutivo afirmó que los clientes particulares y empresariales mantienen un comportamiento sólido, pese al sentimiento dispar del mercado y a la incertidumbre económica generalizada.
Domino's Pizza informó de sus resultados del 3T de 2026. Los ingresos aumentaron un +3,4 % interanual hasta los 1.190 millones de $, frente a los 1.180 millones estimados, y los beneficios por acción se situaron en 4,60 $, frente a los 4,37 $ estimados, un +12,7 % más interanual. El margen bruto total alcanzó el 40,2 %, frente al 40,3 % estimado, mientras que el resultado operativo creció un +8,3 % interanual hasta los 241,8 millones de $, frente a los 230 millones estimados. Las ventas comparables subieron un +0,3 % en EE. UU. y un +0,2 % a escala internacional, y se abrieron 175 tiendas en todo el mundo. La compañía destinó 73,6 millones de $ a la recompra de acciones y pagó un dividendo de 1,99 $ por acción. El director ejecutivo, Joe Jordan, explicó que le satisface el aumento del número de pedidos, en particular entre los consumidores de menores ingresos, que piden con más frecuencia pero con menos artículos en cada pedido.
Johnson & Johnson informó de que los ingresos del tercer trimestre aumentaron un +5,9 % interanual hasta los 25.400 millones de $, frente a los 25.280 millones estimados, y de que los beneficios por acción ajustados se situaron en 2,59 $, frente a los 2,54 $ estimados. Los ingresos de Innovative Medicine alcanzaron los 16.760 millones de $, mientras que las ventas de MedTech subieron un +2,5 % interanual hasta los 8.640 millones de $, por debajo de las previsiones por las perturbaciones derivadas del conflicto en Oriente Próximo. Para el conjunto de 2026, la compañía elevó sus estimaciones de beneficios por acción ajustados a entre 11,05 y 11,15 $ y proyectó unos ingresos netos de entre 101.000 y 101.400 millones de $. En el plano estratégico, la dirección indicó que prefiere escindir su negocio de ortopedia antes que venderlo directamente. El director ejecutivo señaló que los sólidos resultados del tercer trimestre y el crecimiento secuencial reflejaban la aceleración del impulso en toda la cartera de negocios de la compañía.
UnitedHealth Group informó de unos ingresos del 3T de 2026 de 112.700 millones de $, frente a los 111.400 millones estimados y sin variación interanual, y de unos beneficios por acción ajustados que subieron un +61 % interanual hasta 4,69 $, frente a los 4,12 $ estimados. Por segmentos, los ingresos de UnitedHealthcare bajaron un -1 % interanual hasta los 86.300 millones de $, mientras que los de Optum cayeron un -3 % interanual hasta los 66.900 millones de $. La compañía elevó sus estimaciones de beneficios por acción ajustados para 2026 a al menos 20,50 $. Entre los analistas, Mizuho mantuvo su recomendación de sobreponderar, con un precio objetivo de 493 $. En materia regulatoria, el fiscal general de Texas abrió una investigación por presuntos retrasos en la atención y denegaciones de cobertura. El director ejecutivo afirmó que los resultados del tercer trimestre reflejaban la disciplina y la buena ejecución en todas las áreas del negocio.
Índices bursátiles europeos
El CAC 40 -0,07 %
El DAX -0,07 %
El FTSE 100 -0,06 %
Materias primas
El oro al contado -0,21 % hasta situarse en 4.161,00 $ la onza
La plata al contado -1,29 % hasta situarse en 59,53 $ la onza
El West Texas Intermediate +1,75 % hasta situarse en 94,79 $ el barril
El crudo Brent +0,38 % hasta situarse en 105,69 $ el barril
Los precios del oro retrocedieron ligeramente el martes, ya que el encarecimiento del petróleo avivó los temores de inflación y los inversores se posicionaron ante los próximos datos de inflación de EE. UU.
El oro al contado bajó un -0,21 % hasta situarse en 4.161,00 $ por onza, mientras que la plata al contado cayó un -1,29 % hasta situarse en 59,53 $ por onza.
Los precios del petróleo, por su parte, se recuperaron desde los mínimos de la mañana, de 91,70 $ el WTI y 104,36 $ el Brent por barril. Los futuros del Brent cerraron la sesión en 105,69 $ por barril, 0,40 $ más, o un +0,38 %, su mayor cierre desde el 15 de septiembre, mientras que los futuros del WTI subieron 1,63 $, o un +1,75 %, hasta situarse en 94,79 $ por barril, su mayor cierre desde el 24 de septiembre.
La recuperación respondió a los datos de seguimiento de buques, según los cuales 10 superpetroleros se habían desviado del estrecho de Ormuz, a las informaciones de que al menos otros dos petroleros habían sido atacados en la zona y a la escalada de las tensiones entre los hutíes y Arabia Saudí.
Los futuros del WTI para 2027 subieron hasta un nuevo máximo histórico por duodécima sesión consecutiva y alcanzaron los 84 $ por barril. El lunes, los futuros del Brent para 2027 marcaron un máximo histórico por cuarta sesión consecutiva, en 90 $ por barril.
Trump dijo que el diésel ruso estaba destinado al resto del mundo y no a EE. UU. Como muestra de la incertidumbre que sigue rodeando el acuerdo sobre el diésel con Rusia, los futuros del diésel estadounidense subieron un +4,50 % el martes hasta su nivel más alto en dos semanas.
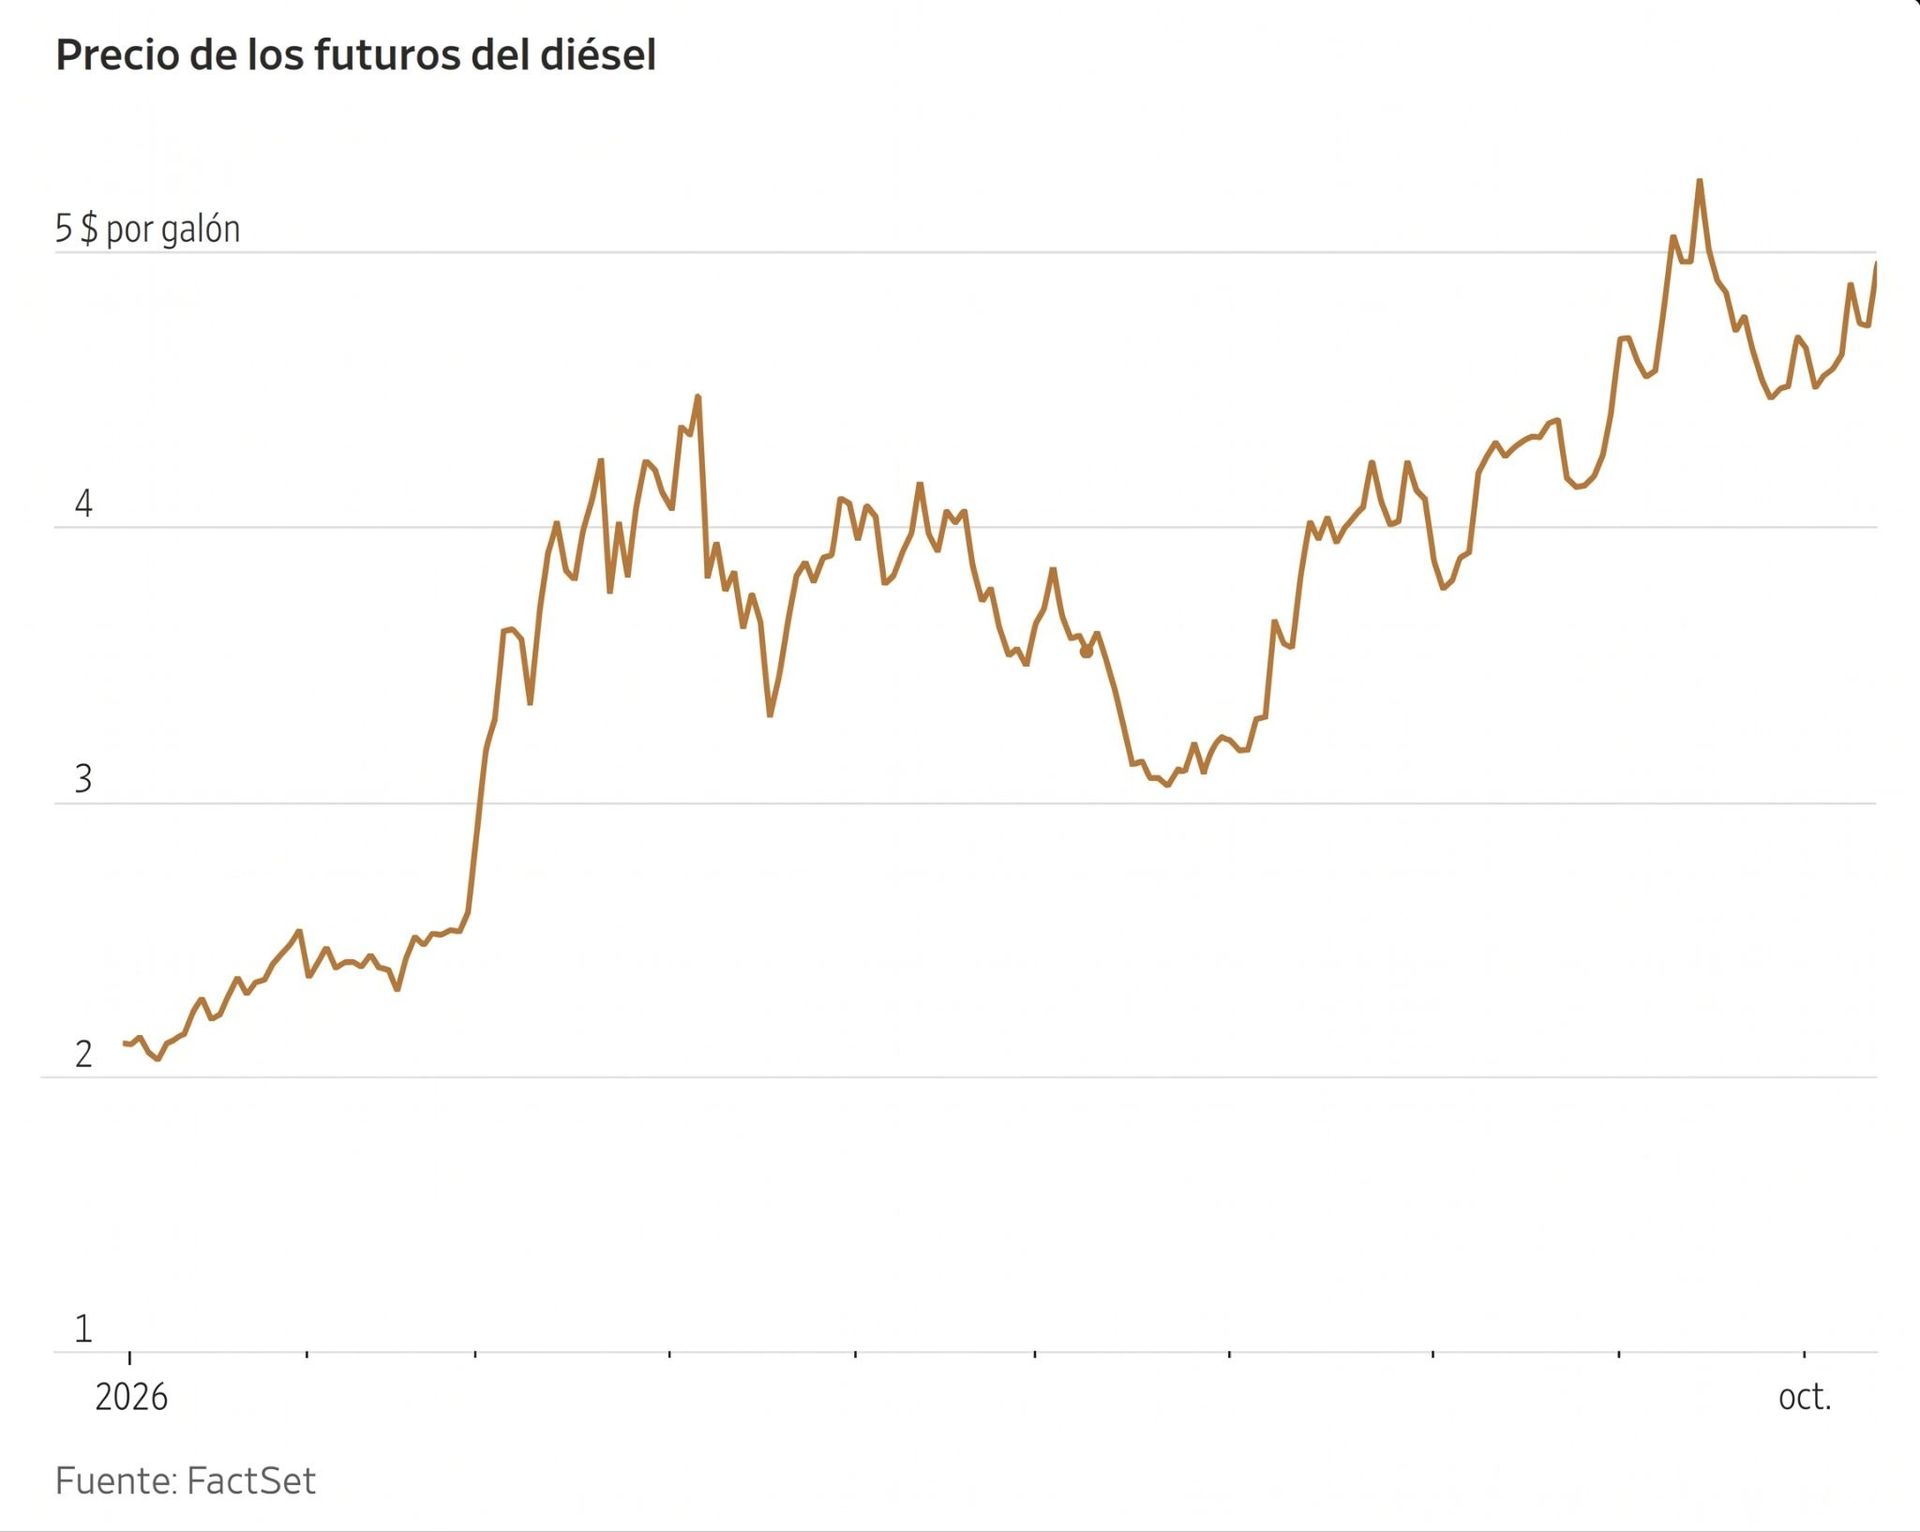
El viernes pasado, el presidente de EE. UU. dio un giro a la política exterior estadounidense al anunciar un acuerdo para suspender las sanciones a las exportaciones de diésel ruso a cambio de que Rusia levante la prohibición de exportar que impuso durante el verano, cuando los ataques ucranianos contra sus refinerías generaron temores de escasez de combustible en el mercado interno.
En Washington, legisladores de ambos partidos cuestionaron la legalidad del acuerdo. En Wall Street, operadores y analistas del sector energético señalaron que los volúmenes de combustible previstos en el pacto son insuficientes para reducir los precios de forma significativa.
El precio medio nacional del diésel al por menor, que alcanzó un récord de 6,53 $ por galón en septiembre, se situó el martes en 6,28 $, algo por encima del nivel del viernes, cuando se anunció el acuerdo con Rusia.
Poco antes de las 8.30 EDT de ayer, la coalición liderada por Arabia Saudí anunció que atacaría las instalaciones de la Yemeni Oil Company en Saná. Los hutíes amenazaron después con atacar infraestructuras energéticas saudíes. A primera hora de la tarde se activaron alertas tempranas por ataques con misiles en el este de Arabia Saudí, y poco después se informó de que habían sido interceptados. Más tarde se emitió otra alerta para Riad.
Las preocupaciones por la vulnerabilidad de las infraestructuras energéticas del Golfo y de las rutas marítimas siguieron en primer plano tras el ataque de los hutíes, aliados de Irán, al aeropuerto internacional de Riad durante el fin de semana y las noticias de ataques a petroleros cerca del estrecho de Ormuz.
A pesar de las interrupciones continuadas en los envíos a través del estrecho de Ormuz durante la guerra con Irán, la OPEP+ registró un fuerte aumento de la producción en septiembre, impulsado por el mayor volumen saudí, según informó la OPEP el martes. Las fuentes secundarias estiman la producción de la OPEP en 25,097 millones de barriles diarios, 920.000 más que en agosto, con Arabia Saudí e Irak a la cabeza. La producción de los miembros de la Declaración de Cooperación que no pertenecen a la OPEP se mantuvo prácticamente sin cambios respecto al mes anterior.
La OPEP recortó por sexto mes consecutivo su previsión de crecimiento de la demanda de petróleo para 2026, pero elevó la del año siguiente, ya que es necesario reconstruir los inventarios agotados durante la guerra con Irán.
La producción paralizada en el Golfo de América a causa del huracán Isaías descendió a 329.000 barriles diarios a las 11.00 CDT, según la Oficina de Seguridad y Cumplimiento Ambiental (BSEE, por sus siglas en inglés).
Para el informe semanal del estado del petróleo del Departamento de Energía de EE. UU., previsto para el jueves, se estima que la producción media paralizada durante la semana será de aproximadamente 464.000 barriles diarios.
Nota: los datos corresponden al 13 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR +0,35 % para situarse en 1,1196 $
La GBP +0,33 % para situarse en 1,3249 $
El bitcoin +1,18 % para situarse en 83.471,44 $
El ethereum +0,88 % para situarse en 2.510,16 $
El dólar estadounidense se alejó el martes de su máximo de 18 meses y prolongó sus pérdidas después de que el presidente de la Reserva Federal de Nueva York, John Williams, dijera que sigue esperando una subida de tipos más este año, pero que no ve necesidad de más endurecimiento en 2027.
El índice del dólar cayó un -0,34 % hasta los 102,21 puntos, tras alcanzar los 102,61 el lunes, su nivel más alto desde abril de 2025.
El euro se recuperó de un mínimo de 17 meses y subió un +0,35 % hasta 1,1196 $, tras tocar los 1,1153 $ el lunes, su nivel más bajo desde mayo de 2025.
El yen se apreció un +0,20 % hasta 158,29 yenes por dólar después de que los datos del BoJ mostraran que los precios al por mayor aumentaron un +6,8 % interanual en septiembre. Aunque la lectura quedó por debajo de la previsión del 7,6 %, es coherente con las expectativas de subidas de los tipos de interés.
El sentimiento de los inversores siguió respaldado por las perspectivas de un mayor endurecimiento de la política del BoJ y por el riesgo de una intervención oficial para frenar los movimientos excesivos de la moneda.
La libra esterlina también avanzó un +0,33 % durante el día frente al dólar hasta 1,3249 $.
Renta fija
El bono estadounidense a 10 años -1,4 pb hasta el 5,223 %
El bono alemán a 10 años -1,2 pb hasta el 3,476 %
El gilt británico a 10 años +0,5 pb hasta el 5,456 %
La curva de rendimientos estadounidense se aplanó el martes en un movimiento alcista: los rendimientos del Tesoro a largo plazo bajaron, mientras que los de corto plazo apenas variaron, en línea con lo ocurrido en la deuda pública europea.
El bono del Tesoro estadounidense a 10 años tocó su nivel más bajo desde el 2 de octubre antes de moderar la caída. Bajó -1,4 pb hasta alcanzar el 5,223 %, tras situarse en el 5,173 % a primera hora de la sesión, su punto más bajo desde principios de octubre.
El bono del Tesoro a 30 años bajó -3,9 puntos básicos hasta alcanzar el 5,563 %, después de tocar el 5,536 % a primera hora. En el extremo más corto, el bono a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, se mantuvo sin cambios en el 4,797 %, tras caer hasta un mínimo del 4,757 %.
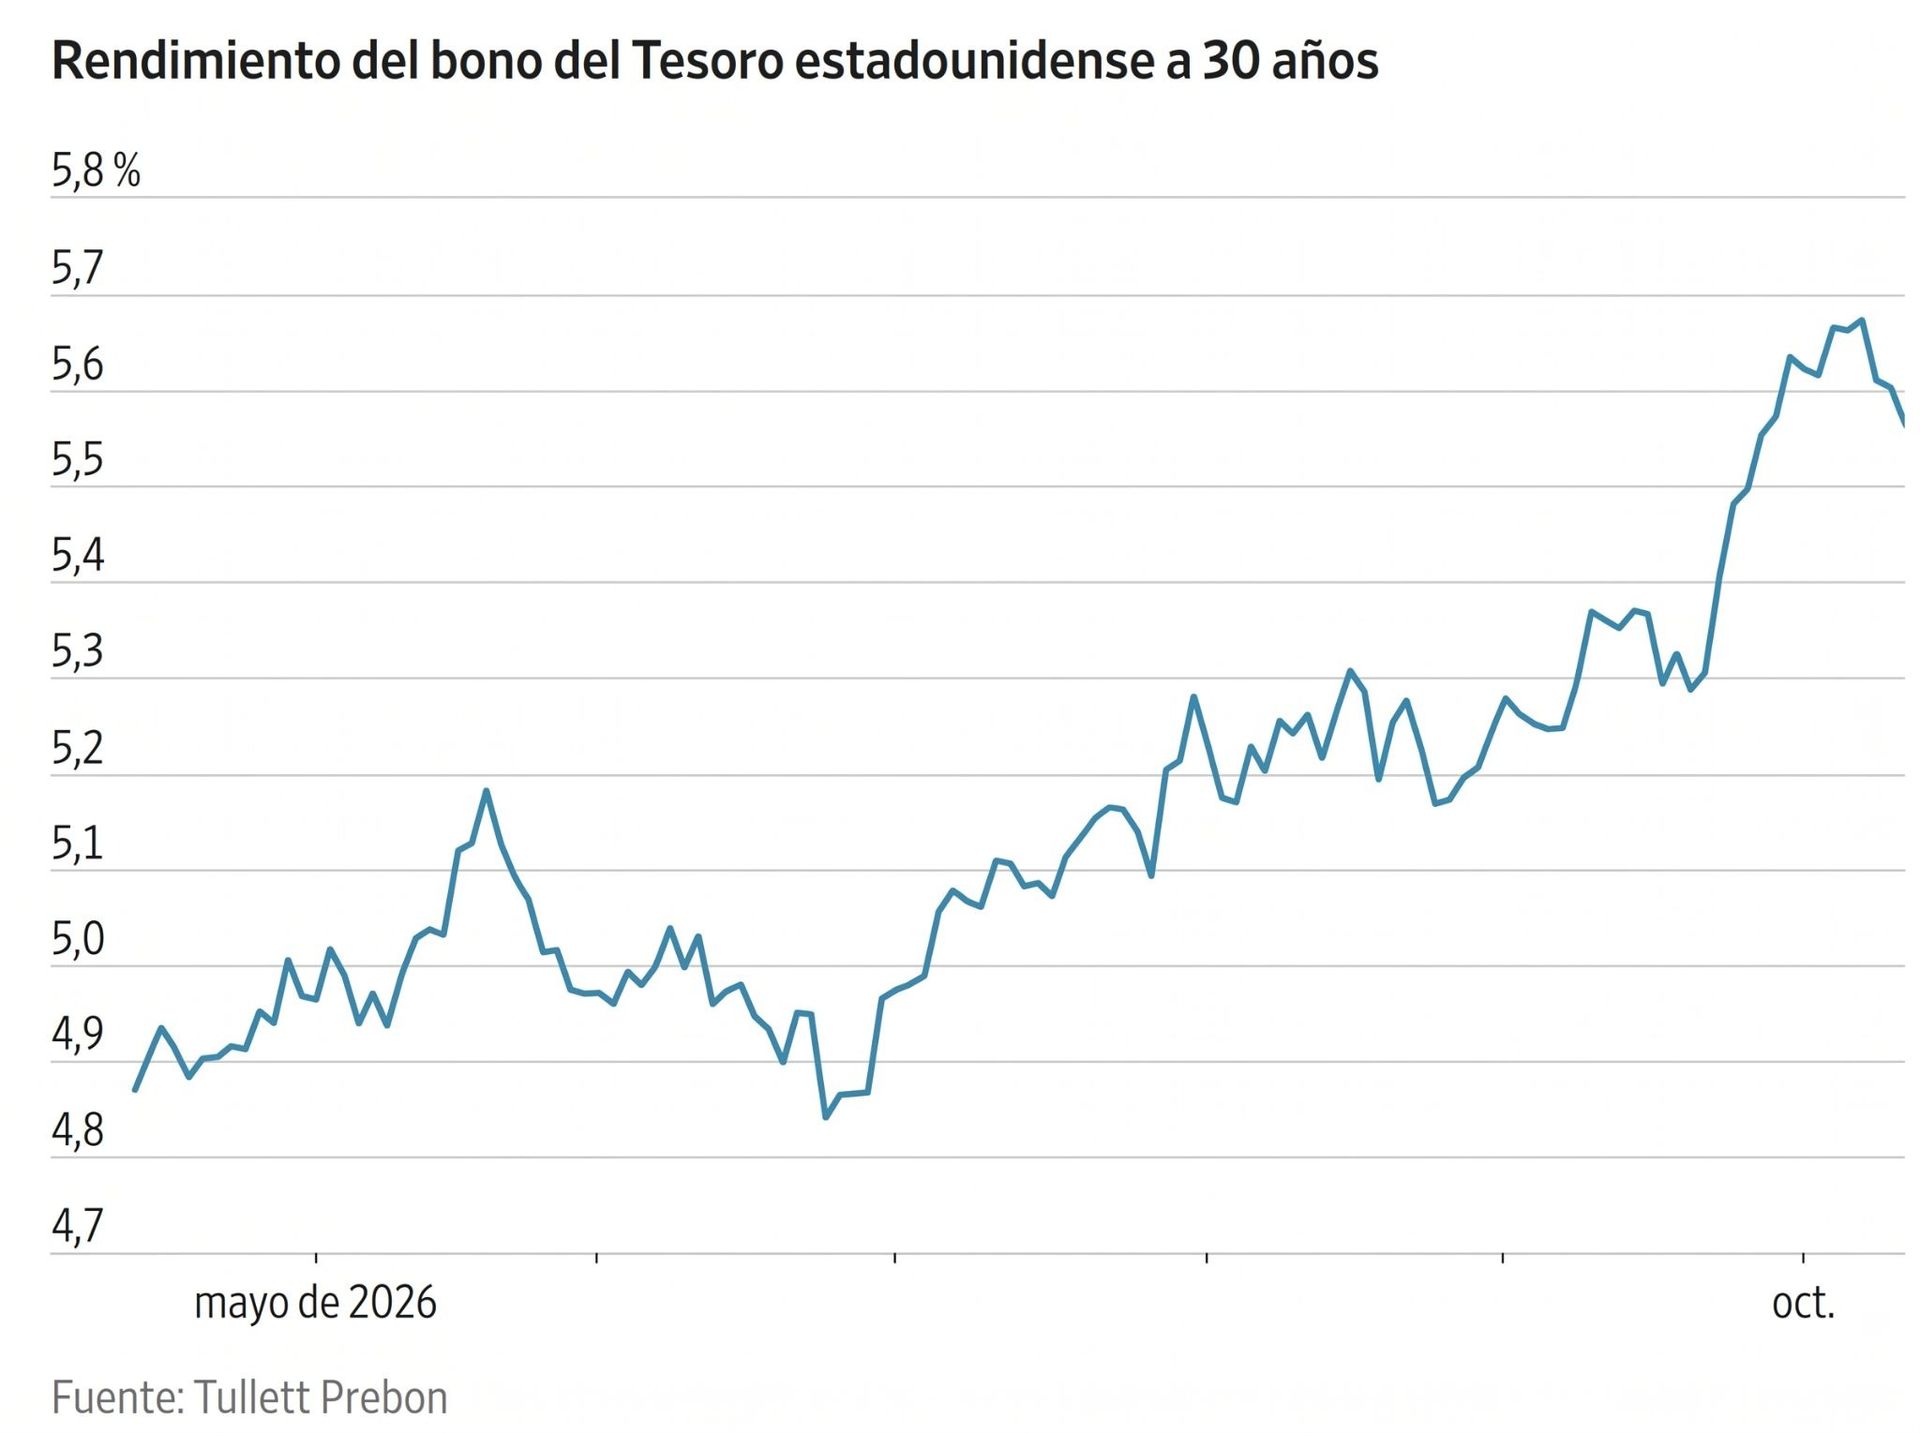
A dos semanas de la reunión del 27 y 28 de octubre, los operadores siguen esperando que el FOMC mantenga los tipos sin cambios y aplace su próxima subida hasta diciembre. Según la herramienta FedWatch de CME Group, la probabilidad implícita de una subida en octubre es del 22,7 %, mientras que la de un movimiento de 25 pb en diciembre es del 68,7 %.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se situó en 42,6 pb.
Los rendimientos de la deuda pública de la eurozona, en particular los de largo plazo, descendieron el martes junto con los del Tesoro estadounidense.
El bono alemán a 10 años bajó -1,2 puntos básicos hasta alcanzar el 3,476 %, tras tocar un mínimo de sesión del 3,426 %, mientras que el Schatz a dos años subió +1,6 puntos básicos hasta alcanzar el 3,155 %. En el tramo largo, el bono alemán a 30 años bajó -2,9 puntos básicos hasta alcanzar el 3,816 %.
El diferencial entre los bonos francés y alemán a 10 años se situó en 135,9 pb, mientras que la OAT francesa a 10 años bajó -7,0 pb hasta alcanzar el 4,835 %.
El BTP italiano a 10 años cayó -4,8 pb hasta alcanzar el 4,528 %, lo que dejó su diferencial con el Bund a 10 años en 105,2 pb, 30,7 pb por debajo del diferencial francés.
Italia emitió 7.000 millones de € en tres bonos. Aunque los rendimientos fueron los más altos desde 2023, la demanda se mantuvo sólida.
Nota: los datos corresponden al 13 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
