

¿Está la Fed mirando por el espejo retrovisor?

 El S&P 500 -0,22 % hasta los 7.801,77 puntos El bono del Tesoro estadounidense a 10 años +0,6 pb hasta el 5,295 % El oro al contado -1,32 % hasta los 4.108,93 $ la onza El DXY +0,42 % hasta los 102,27 puntos
Datos clave que moverán los mercados hoy
UE: actas de la reunión de política monetaria del BCE, balanza comercial de Alemania, reunión del Eurogrupo y discurso del economista jefe del BCE, Philip Lane
Reino Unido: discursos de la gobernadora adjunta del Banco de Inglaterra, Clare Lombardelli, y de la miembro externa del comité, Megan Greene
EE. UU.: solicitudes iniciales y continuas de subsidio por desempleo y discursos del gobernador de la Reserva Federal, Christopher Waller, y del presidente de la Fed de San Luis, Alberto Musalem
Actualizaciones macroeconómicas mundiales
Las actas de la Fed siguen siendo restrictivas, pero envejecen deprisa. La lectura de las actas de la reunión de septiembre del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) no deparó sorpresas. Los 19 miembros respaldaron la subida de 25 pb de los tipos de interés hasta el 3,75 %-4,00 %. Algunos interpretaron la medida como una protección frente a posibles perturbaciones de oferta, mientras que el grupo más restrictivo consideró que la inflación impulsada por la demanda estaba arraigándose. La mayoría seguía considerando adecuada otra subida de tipos este año y varios miembros opinaban que la política monetaria era solo ligeramente restrictiva.
Los datos recibidos desde la reunión han complicado los argumentos a favor de una nueva subida rápida. El PCE subyacente de agosto subió un 0,2 % respecto al mes anterior y un 3,0 % respecto al mismo mes del año anterior, por debajo de las expectativas. El PCE subyacente de julio se revisó a la baja hasta el 0,1 % y el 3,0 %. Los cambios metodológicos han reducido en aproximadamente 36 puntos básicos la inflación subyacente anual, mientras que el PCE general se ha mantenido en un inquietante 3,4 %. Aunque la inflación parece menos alarmante de lo que creían las autoridades a mediados de septiembre, dista mucho de ser benigna.
Los datos laborales son igualmente incómodos. En septiembre, las nóminas aumentaron en solo 29.000 empleos, frente a los 90.000 que esperaba el consenso. La tasa de desempleo subió ligeramente hasta el 4,2 % y el crecimiento salarial anual se desaceleró hasta el 3,0 %. Además, los datos anteriores se debilitaron. El aumento de agosto se revisó a 133.000 desde 162.000, y julio pasó de una ganancia de 21.000 a una pérdida de 10.000. En conjunto, el total de ambos meses se revisó a la baja en 60.000.
Para los inversores, las revisiones importan tanto como la cifra principal, que quedó por debajo de lo previsto. El aparente repunte de las contrataciones en agosto ayudó a justificar la subida de tipos de septiembre, pero buena parte de esa fortaleza desapareció en septiembre. Aun así, un empleo más débil no garantiza una Fed más moderada. Los responsables consideran que los riesgos del mercado laboral están en general equilibrados, la inflación sigue por encima del objetivo y la resistencia del gasto de los consumidores indica que la demanda no se ha rendido.
El desequilibrio es evidente. Unas nóminas débiles pueden retrasar la próxima subida de tipos, pero solo una desinflación sostenida parece capaz de evitarla. Los mercados deberían tomarse con cautela el alivio que ofrecen los datos de empleo y fijarse más en las cifras de inflación, los datos salariales y las próximas revisiones de las nóminas. La función de reacción de la Fed da cada vez más peso a los precios, mientras que el informe de empleo, en el fondo, solo le ha dado algo de tiempo.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,66 %
El Nasdaq 100 -0,21 %
El S&P 500 -0,22 %, con 7 de los 11 sectores del S&P 500 a la baja
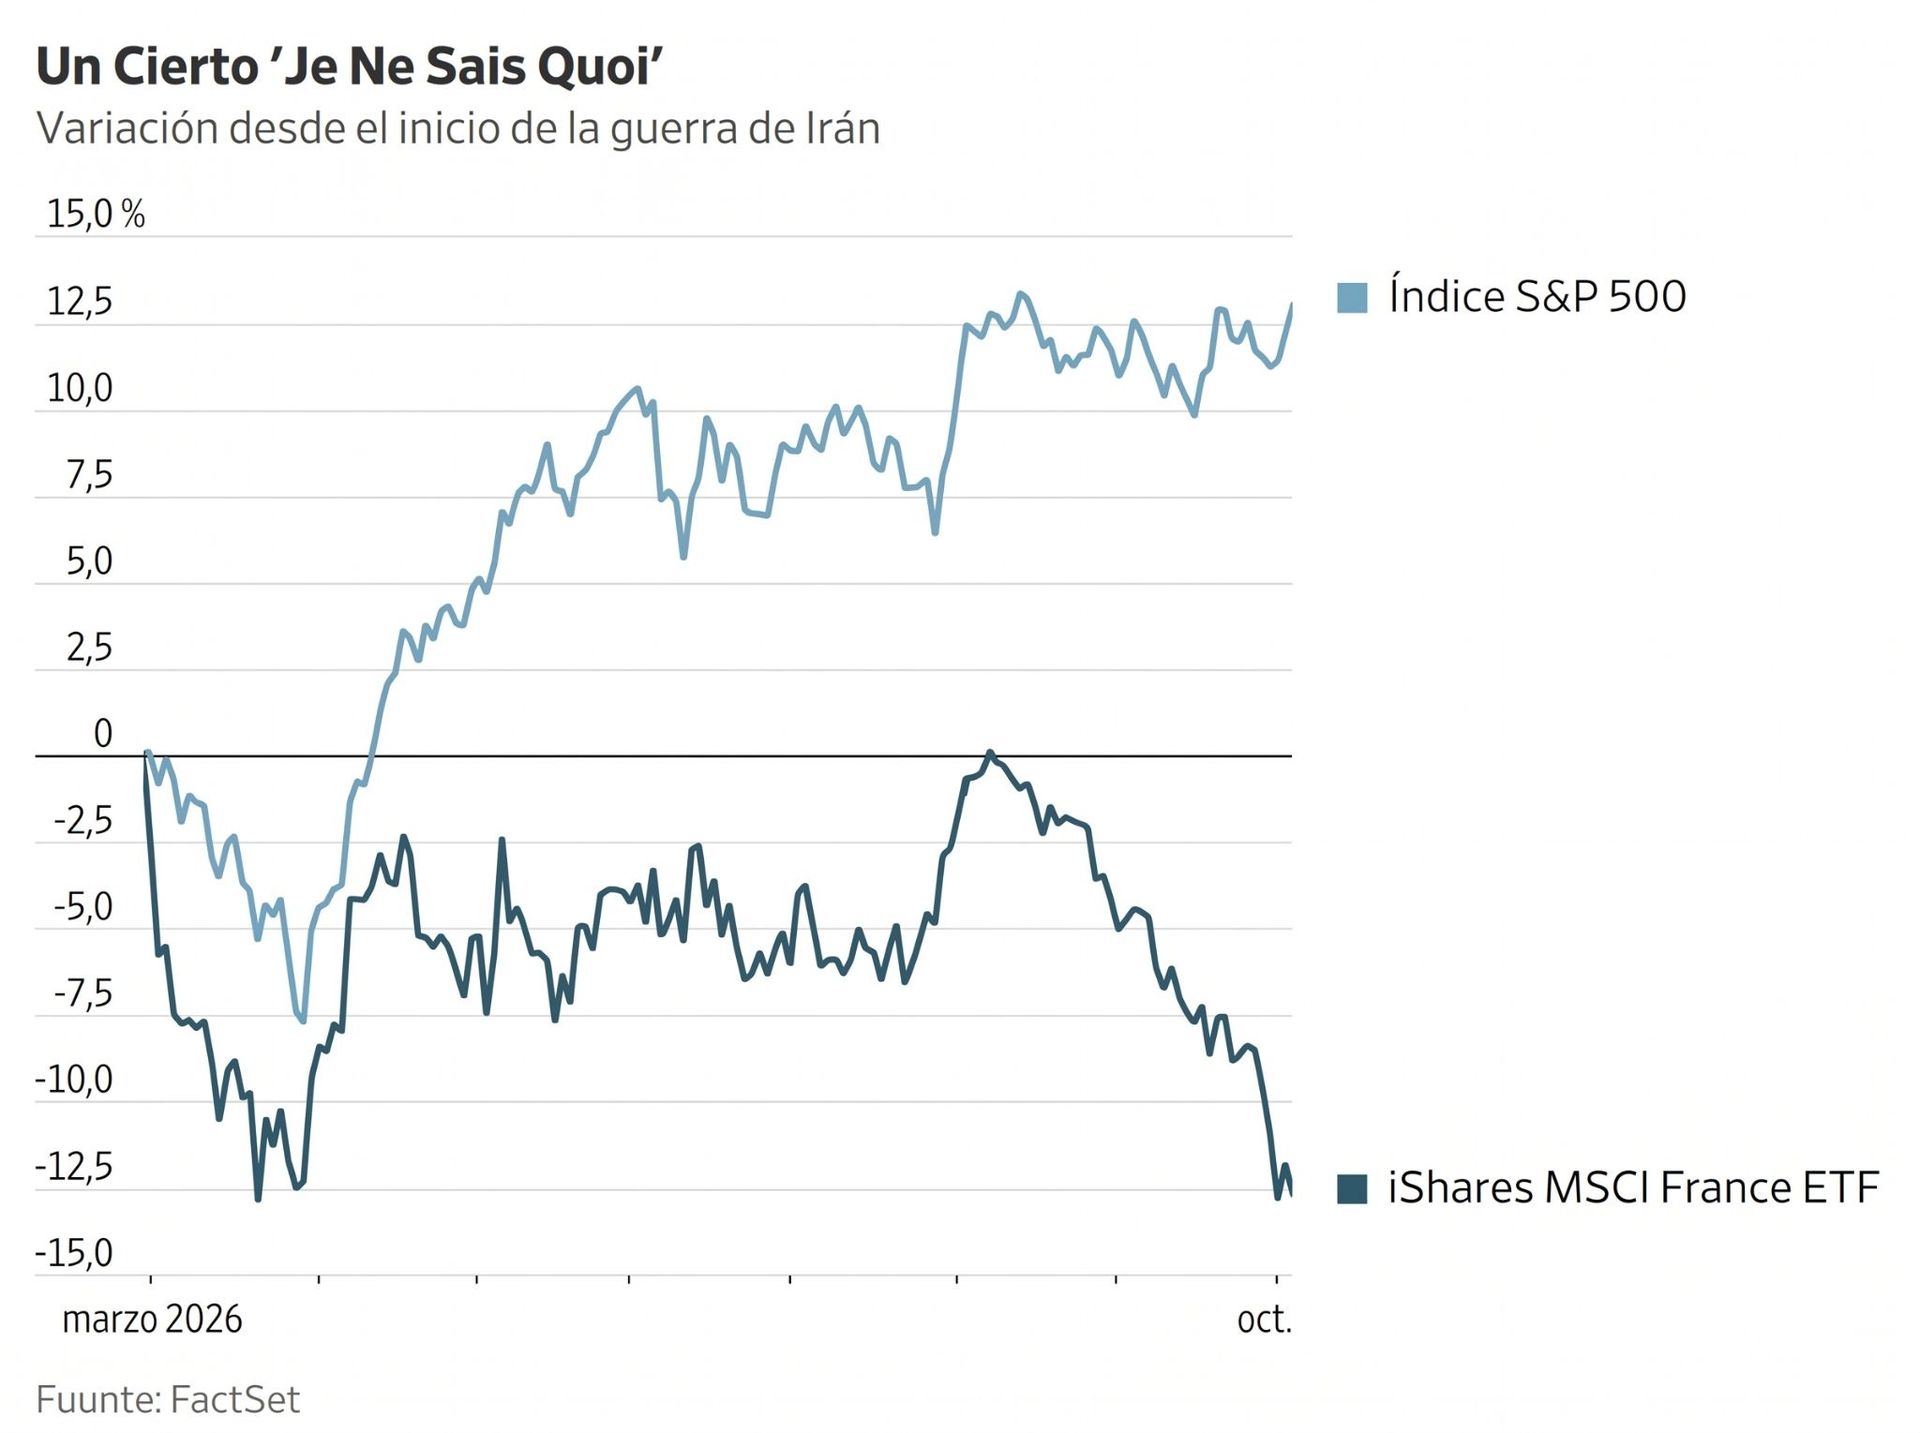
Mientras Francia afronta una posible crisis de endeudamiento y la renta variable estadounidense resiste pese a que los rendimientos de los bonos han alcanzado máximos de 25 años, una expresión francesa ayuda a entender el contraste: privilegio exorbitante.
El término lo acuñó hace seis décadas un exministro de Finanzas francés para describir la ventaja que obtiene EE. UU. al emitir la moneda de reserva mundial. Todavía hoy, "le privilège exorbitant" hace que los inversores y consumidores estadounidenses sean más ricos y tengan menos miedo que sus homólogos de otras economías desarrolladas.
Sin embargo, los principales índices estadounidenses se alejaron de los máximos históricos el miércoles. Tras cerrar en récord el martes, el S&P 500 y el Nasdaq Composite cayeron un -0,22 % cada uno, mientras que el Dow Jones Industrial Average cedió 341,41 puntos, un -0,66 %.
En cuanto a noticias corporativas, tal y como ha informado el Financial Times, SpaceX busca 40.000 millones de $ para comprar chips de Nvidia, lo que profundiza la inversión de la compañía de IA y cohetes en la tecnología avanzada del fabricante de semiconductores. Para financiar el pedido, SpaceX prevé captar unos 10.000 millones de $ en préstamos bancarios y 30.000 millones de $ en deuda con grado de inversión, según personas familiarizadas con la operación. Se espera que Apollo lidere la financiación y coloque la deuda entre una amplia base de inversores, mientras que Pimco figuraba entre el pequeño grupo de prestamistas que debatían el acuerdo. Se prevé que la transacción se cierre en 2027.
De acuerdo con The Wall Street Journal, el Departamento de Vivienda y Desarrollo Urbano de EE. UU. (HUD, por sus siglas en inglés) está investigando a Wells Fargo por programas destinados a ampliar el acceso a la vivienda en propiedad entre los estadounidenses de color. En una carta al banco, el HUD ha preguntado si las iniciativas infringen las leyes de préstamo justo al favorecer a los propietarios de color.
Porsche planea subir un 20 % el precio medio de venta de sus vehículos premium, hasta los 330.000 €, para reforzar su exclusividad y su rentabilidad. El fabricante también busca recortar 5.000 empleos, además de los 3.900 ya previstos, con el fin de mejorar su eficiencia y competitividad. Al simplificar departamentos, reducir la complejidad y recortar costes, Porsche aspira a situar su punto de equilibrio por debajo de los 200.000 vehículos.
Índices bursátiles europeos
El CAC 40 -1,22 %
El DAX -1,35 %
El FTSE 100 -0,79 %
Materias primas
El oro al contado -1,32 % hasta situarse en 4.108,93 $ la onza
La plata al contado -1,80 % hasta situarse en 60,13 $ la onza
El West Texas Intermediate -1,08 % hasta situarse en 88,94 $ el barril
El crudo Brent -0,20 % hasta situarse en 100,95 $ el barril
El precio del oro cayó el miércoles hasta mínimos de dos meses.
El oro al contado retrocedió un -1,32 % hasta situarse en 4.108,93 $ por onza, su nivel más bajo desde el 5 de agosto.
El índice del dólar subió un +0,42 %, lo que encarece el oro, denominado en dólares, para los tenedores de otras divisas.
Los datos oficiales mostraron que el banco central de China aumentó sus compras de oro en septiembre, con lo que su racha compradora se extiende ya a 23 meses consecutivos.
La plata al contado cayó un -1,80 % hasta situarse en 60,13 $ por onza.
Los precios del petróleo, por su parte, cerraron a la baja el miércoles tras una sesión volátil. El descenso llegó después de que la Agencia Internacional de la Energía (AIE) decidiera acelerar la liberación de reservas de crudo y dar prioridad al diésel para frenar los precios récord de los combustibles, en un momento en que la guerra con Irán limita el suministro mundial.
Los futuros del crudo Brent cerraron con una caída de 20 centavos, un -0,20 %, hasta situarse en 100,95 $ por barril. Los futuros del WTI bajaron 97 centavos, un -1,08 %, hasta situarse en 88,94 $ por barril. El conjunto de contratos del WTI con vencimiento en 2027 llegó a cotizar brevemente por encima de los 80 $ por barril durante la sesión.
La junta de la AIE indicó el miércoles que la liberación acelerada de reservas no incluirá combustibles adicionales y se nutrirá de la liberación de emergencia de 400 millones de barriles ya aprobada en marzo. La actualización de la tarde respaldó el mejor rendimiento del diésel de ultrabajo contenido de azufre (ULSD, por sus siglas en inglés).
Los hutíes de Yemen atacaron con misiles y drones el aeropuerto internacional de Adén, según informó el Ministerio de Transporte del país, mientras se intensifican los combates entre el grupo aliado de Irán y las fuerzas del Gobierno respaldadas por Arabia Saudí.
Ucrania atacó dos instalaciones petroleras rusas, mientras que Rusia lanzó oleadas de misiles y drones contra Ucrania, con un saldo de al menos 15 muertos, según funcionarios ucranianos.
En EE. UU., los meteorólogos indicaron el martes que una tormenta que se está formando en el golfo de México probablemente se convertirá en el primer huracán de la temporada atlántica de 2026 en los próximos dos días y podría afectar a instalaciones de petróleo y gas.
A las 11:00 CDT del miércoles, la Oficina de Seguridad y Medio Ambiente (BSEE, por sus siglas en inglés) informó de que se habían paralizado 511.619 barriles diarios de producción de petróleo a causa de la tormenta tropical Isaías. Los cierres de producción de gas natural alcanzaron los 350 millones de pies cúbicos diarios.
Siria ofrecerá una ruta alternativa para las exportaciones de crudo iraquí que evite el peligroso estrecho de Ormuz. Se están preparando camiones para transportar el petróleo por tierra hasta un puerto del Mediterráneo. El Gobierno iraquí ha pedido a Siria que facilite las exportaciones de crudo, además de los actuales flujos de fueloil, según declaró a Bloomberg Yousef Qiblawy, director ejecutivo de la compañía estatal Syrian Petroleum.
Tras el cierre del mercado petrolero, y de acuerdo con dos funcionarios de la Administración citados por The Atlantic, la Casa Blanca ha pedido al Pentágono que elabore opciones de ataque contra objetivos iraníes que pudieran ejecutarse antes de las elecciones de mitad de mandato.
Nota: los datos corresponden al 7 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,57 % para situarse en 1,1195 $
La GBP -0,43 % para situarse en 1,3211 $
El bitcoin -2,89 % para situarse en 83.156,15 $
El ethereum -4,89 % para situarse en 2.566,25 $
El euro cayó con fuerza el miércoles, ya que las renovadas preocupaciones fiscales presionaron a los bonos franceses, mientras que el dólar mantuvo sus ganancias tras la publicación de las actas de la reunión de septiembre de la Fed.
El euro retrocedió un -0,57 % hasta los 1,1195 $ y se acercó a los mínimos de 17 meses alcanzados el lunes.
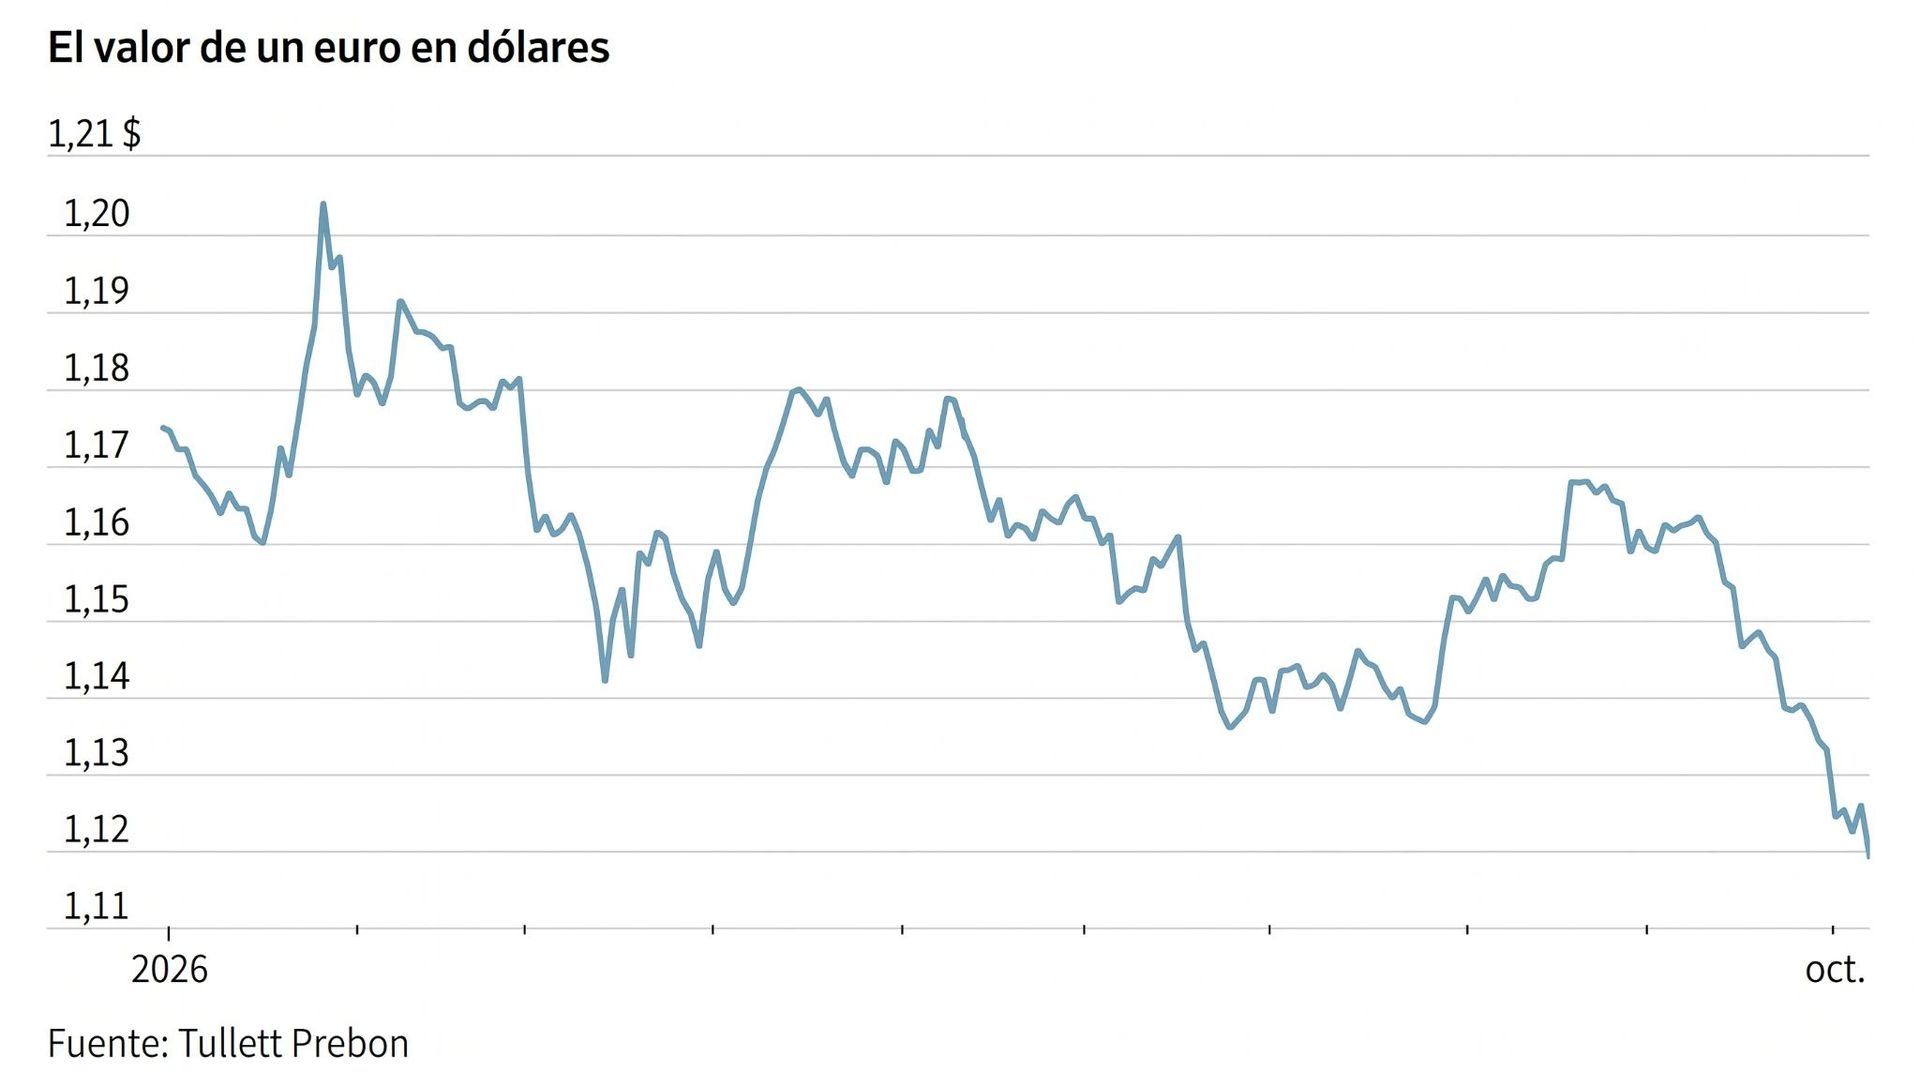
El índice del dólar avanzó un +0,42 % hasta los 102,27 puntos. Recortó brevemente su subida, pero volvió a repuntar después de que se conocieran las actas.
La libra esterlina se debilitó un -0,43 % frente al dólar hasta los 1,3211 $, aunque el miércoles subió hasta máximos de 16 meses frente al euro. El euro cayó un -0,27 % hasta los 84,49 peniques, su nivel más bajo desde junio de 2025, y alargó su racha bajista a nueve sesiones consecutivas.
Frente al yen japonés, el dólar cedió un -0,04 % hasta los 158,03 yenes.
En su primera entrevista con la prensa, concedida a Kyodo, la miembro del consejo del BoJ Ayano Sato se mostró a favor de ajustar gradualmente los tipos de interés oficiales, pero evitó pronunciarse sobre el momento del próximo movimiento debido a sus preocupaciones sobre el consumo privado. Explicó que estas preocupaciones motivaron su voto en contra en la reunión de septiembre.
Según el artículo, Sato fue uno de los dos miembros que votaron en contra de la subida de tipos. Esto aumentó la incertidumbre sobre los próximos movimientos, pero sugirió que su respaldo podría reactivar los argumentos a favor de un mayor endurecimiento. Sato subrayó que las subidas de tipos deben apoyar un crecimiento económico sostenible y dijo que evaluará de forma independiente si la política monetaria es coherente con la postura fiscal expansiva del Gobierno.
Renta fija
El bono estadounidense a 10 años +0,6 pb hasta alcanzar el 5,295 %
El bono alemán a 10 años -0,8 pb hasta alcanzar el 3,489 %
El gilt británico a 10 años +7,3 pb hasta alcanzar el 4,454 %
Los bonos del Tesoro estadounidense avanzaron en la negociación de la tarde del miércoles y sus rendimientos se alejaron de los máximos de la sesión.
Los rendimientos prolongaron su retroceso después de que una subasta de 39.000 millones de $ en notas a 10 años atrajera una fuerte demanda de los inversores. Las notas se colocaron con un rendimiento del 5,3 %, por debajo del nivel que esperaban los operadores antes de la subasta.
La ratio de cobertura fue de 2,77 veces, por encima de la media de 2,54 veces de las seis últimas subastas. Los operadores primarios se adjudicaron solo el 2,5 % de la emisión, su menor cuota desde los meses posteriores a la crisis financiera mundial, lo que indica que la demanda de los inversores fue lo bastante fuerte como para limitar la absorción por parte de los intermediarios.
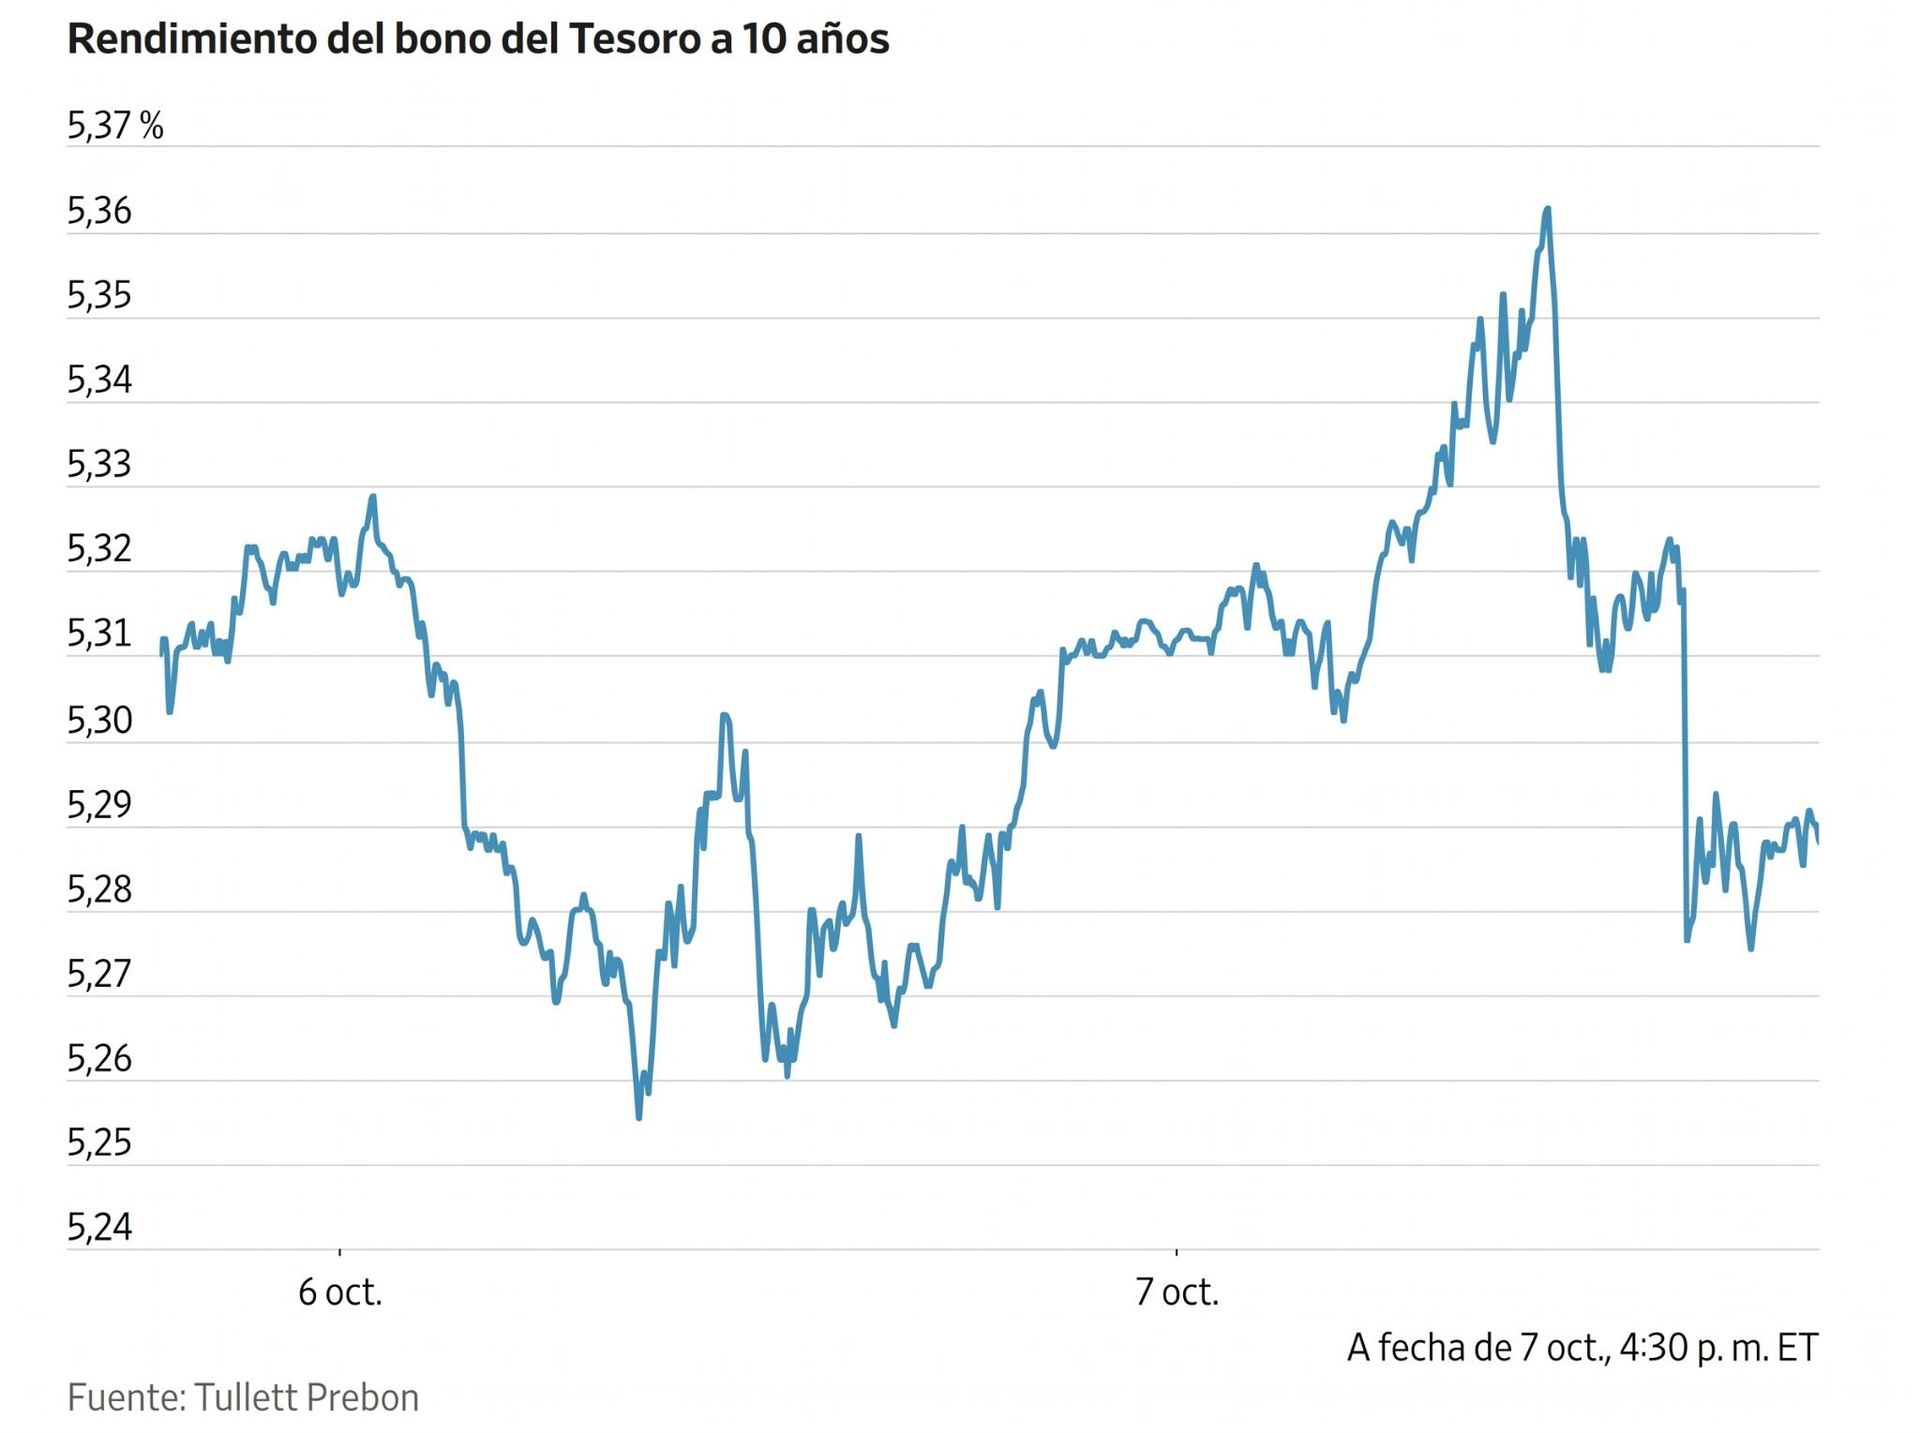
El rendimiento del bono a 10 años cerró con una subida de +0,6 puntos básicos hasta alcanzar el 5,295 %, tras marcar a primera hora de la sesión un máximo de 24 años del 5,364 %. El bono estadounidense a 30 años también tocó un máximo de 24 años al comienzo de la sesión, pero cerró con una subida de +1,2 pb hasta alcanzar el 5,673 %.
En el extremo más corto de la curva, el bono estadounidense a dos años, que refleja las expectativas de tipos de interés, cedió -3,8 puntos básicos hasta alcanzar el 4,768 %.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se amplió 4,4 pb, hasta los 52,7 pb, en un movimiento de empinamiento bajista.
Según la herramienta FedWatch de CME Group, los operadores asignan una probabilidad del 80,6 % a que la Fed mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre y del 79,8 % a una subida en diciembre.
En Europa, los rendimientos de los bonos del Estado francés e italiano subieron con fuerza el miércoles.
Los rendimientos alemanes se mantuvieron en general estables, ya que los inversores buscaron activos más seguros, mientras que los de corto plazo bajaron porque los operadores redujeron sus expectativas de subidas de tipos del Banco Central Europeo.
El rendimiento del bono francés a 10 años llegó a subir hasta 18,0 pb y cerró con un alza de +13,7 pb hasta alcanzar el 4,892 %, cerca del máximo de 24 años del 4,994 % marcado el viernes.
El diferencial entre la OAT y el Bund a 10 años se amplió 14,5 puntos básicos el miércoles hasta los 140,3 pb.
El BTP italiano a 10 años subió +10,1 pb hasta alcanzar el 4,631 %, cerca de su nivel más alto desde octubre de 2023.
La deuda pública alemana atrajo demanda de refugio: el rendimiento del bono a 10 años bajó -0,8 puntos básicos hasta alcanzar el 3,489 %, mientras que el del Schatz alemán a dos años cayó -5,3 pb hasta alcanzar el 3,040 %.
Los operadores descuentan 55 pb adicionales de endurecimiento del BCE de aquí a mayo del año que viene, frente a los aproximadamente 75 pb de hace una semana.
Nota: los datos corresponden al 7 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
