

¿Puede permitirse París su política?

 El S&P 500 +0,58 % hasta 7.818,93 puntos, un máximo histórico El bono del Tesoro estadounidense a 10 años -2,3 pb hasta el 5,289 % El oro al contado +0,58 % hasta los 4.163,73 $ la onza El DXY -0,27 % hasta los 101,84 puntos
Datos clave que moverán los mercados hoy
UE: producción industrial de Alemania y discurso del vicepresidente del BCE, Boris Vujčić
EE. UU.: actas de la reunión del FOMC
Japón: balanza por cuenta corriente
Actualizaciones macroeconómicas mundiales
La apuesta fiscal de Francia. Los bonos franceses repuntaron el martes y el diferencial entre la OAT y el Bund a 10 años se situó en 125,8 pb, tras haberse acercado a los 159 pb la semana pasada. Pero esto no supone un desahogo. Francia sigue acumulando un déficit del 5,4 % del PIB, una deuda cercana al 120 % y una emisión prevista de 340.000 millones de € para 2027, y refinancia a tipos menos favorables la deuda contraída durante la pandemia.
Eso sí, la política apenas empieza a ponerse al día con unas cuentas implacables. El programa de Marine Le Pen promete un ahorro neto de 140.000 millones de € de aquí a 2032, el equilibrio primario en 18 meses y un déficit inferior al 3 % en 2030, un objetivo más ambicioso que el 5 % que fija el Gobierno para 2027. Sin embargo, la rebaja del impuesto sobre los combustibles, la jubilación anticipada y los ahorros previstos por la inmigración, las transferencias de la UE y la simplificación administrativa dan a los inversores motivos de sobra para restar credibilidad al plan.
De acuerdo con el Financial Times, los vigilantes del mercado de bonos, el bloqueo parlamentario y el malestar en la calle ya no son historias separadas: juntos están convirtiendo la capacidad fiscal en el eje de las elecciones de 2027. Lo más llamativo es la inversión de papeles. Francia, antaño uno de los grandes acreedores durante la crisis de deuda soberana europea, cotiza ahora con una prima de riesgo mayor que la de varios países que entonces formaban parte de la periferia.
Aun así, esto no es una repetición de 2011-2012. Entonces los mercados ponían en duda la solvencia y la pertenencia al euro de toda la periferia. Hoy la tensión sigue concentrada sobre todo en Francia, las salvaguardas de la eurozona son más sólidas y el BCE cuenta con el Instrumento de Protección de la Transmisión (TPI, por sus siglas en inglés). Francia es un país más grande y está muy presente en las carteras europeas, de modo que un contagio real sería más difícil de aislar.
Esa distinción es importante a la hora de evaluar si se está produciendo una reacción exagerada. Los inversores deberían buscar una compresión sostenida entre los rendimientos franceses y alemanes, junto con unos diferenciales estables de Italia, España y Grecia, unos swaps de incumplimiento crediticio soberano franceses más bajos, acciones bancarias y deuda subordinada resistentes, subastas ordenadas y un euro que ya no se deprecie ante las noticias procedentes de Francia. Un repunte limitado a la OAT se parecería a un cierre de posiciones cortas. Una normalización más amplia indicaría que la reacción fue excesiva. Una intervención del BCE sigue siendo remota, porque Francia está sujeta al procedimiento de déficit excesivo de la UE y el TPI se dirige a los endurecimientos desordenados, no a una aritmética fiscal débil.
El calendario marca los principales hitos que los inversores deben tener presentes. El debate en la Asamblea comienza el 13 de octubre, la parte de ingresos se someterá a una votación crucial el 20 de octubre y el proyecto de ley completo está previsto para el 17 de noviembre. Las enmiendas, las concesiones a la oposición, las decisiones de las agencias de calificación y cualquier recurso al artículo 49.3 podrían mover los diferenciales. Si no se aprueba ningún presupuesto antes de final de año, una ley especial podría prorrogar el marco de 2026, lo que dejaría una última ventana antes de las elecciones hasta febrero y pocas posibilidades de que las negociaciones de fin de año transcurran con tranquilidad.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,49 %
El Nasdaq 100 +0,48 %
El S&P 500 +0,58 %, con 10 de los 11 sectores del S&P 500 al alza
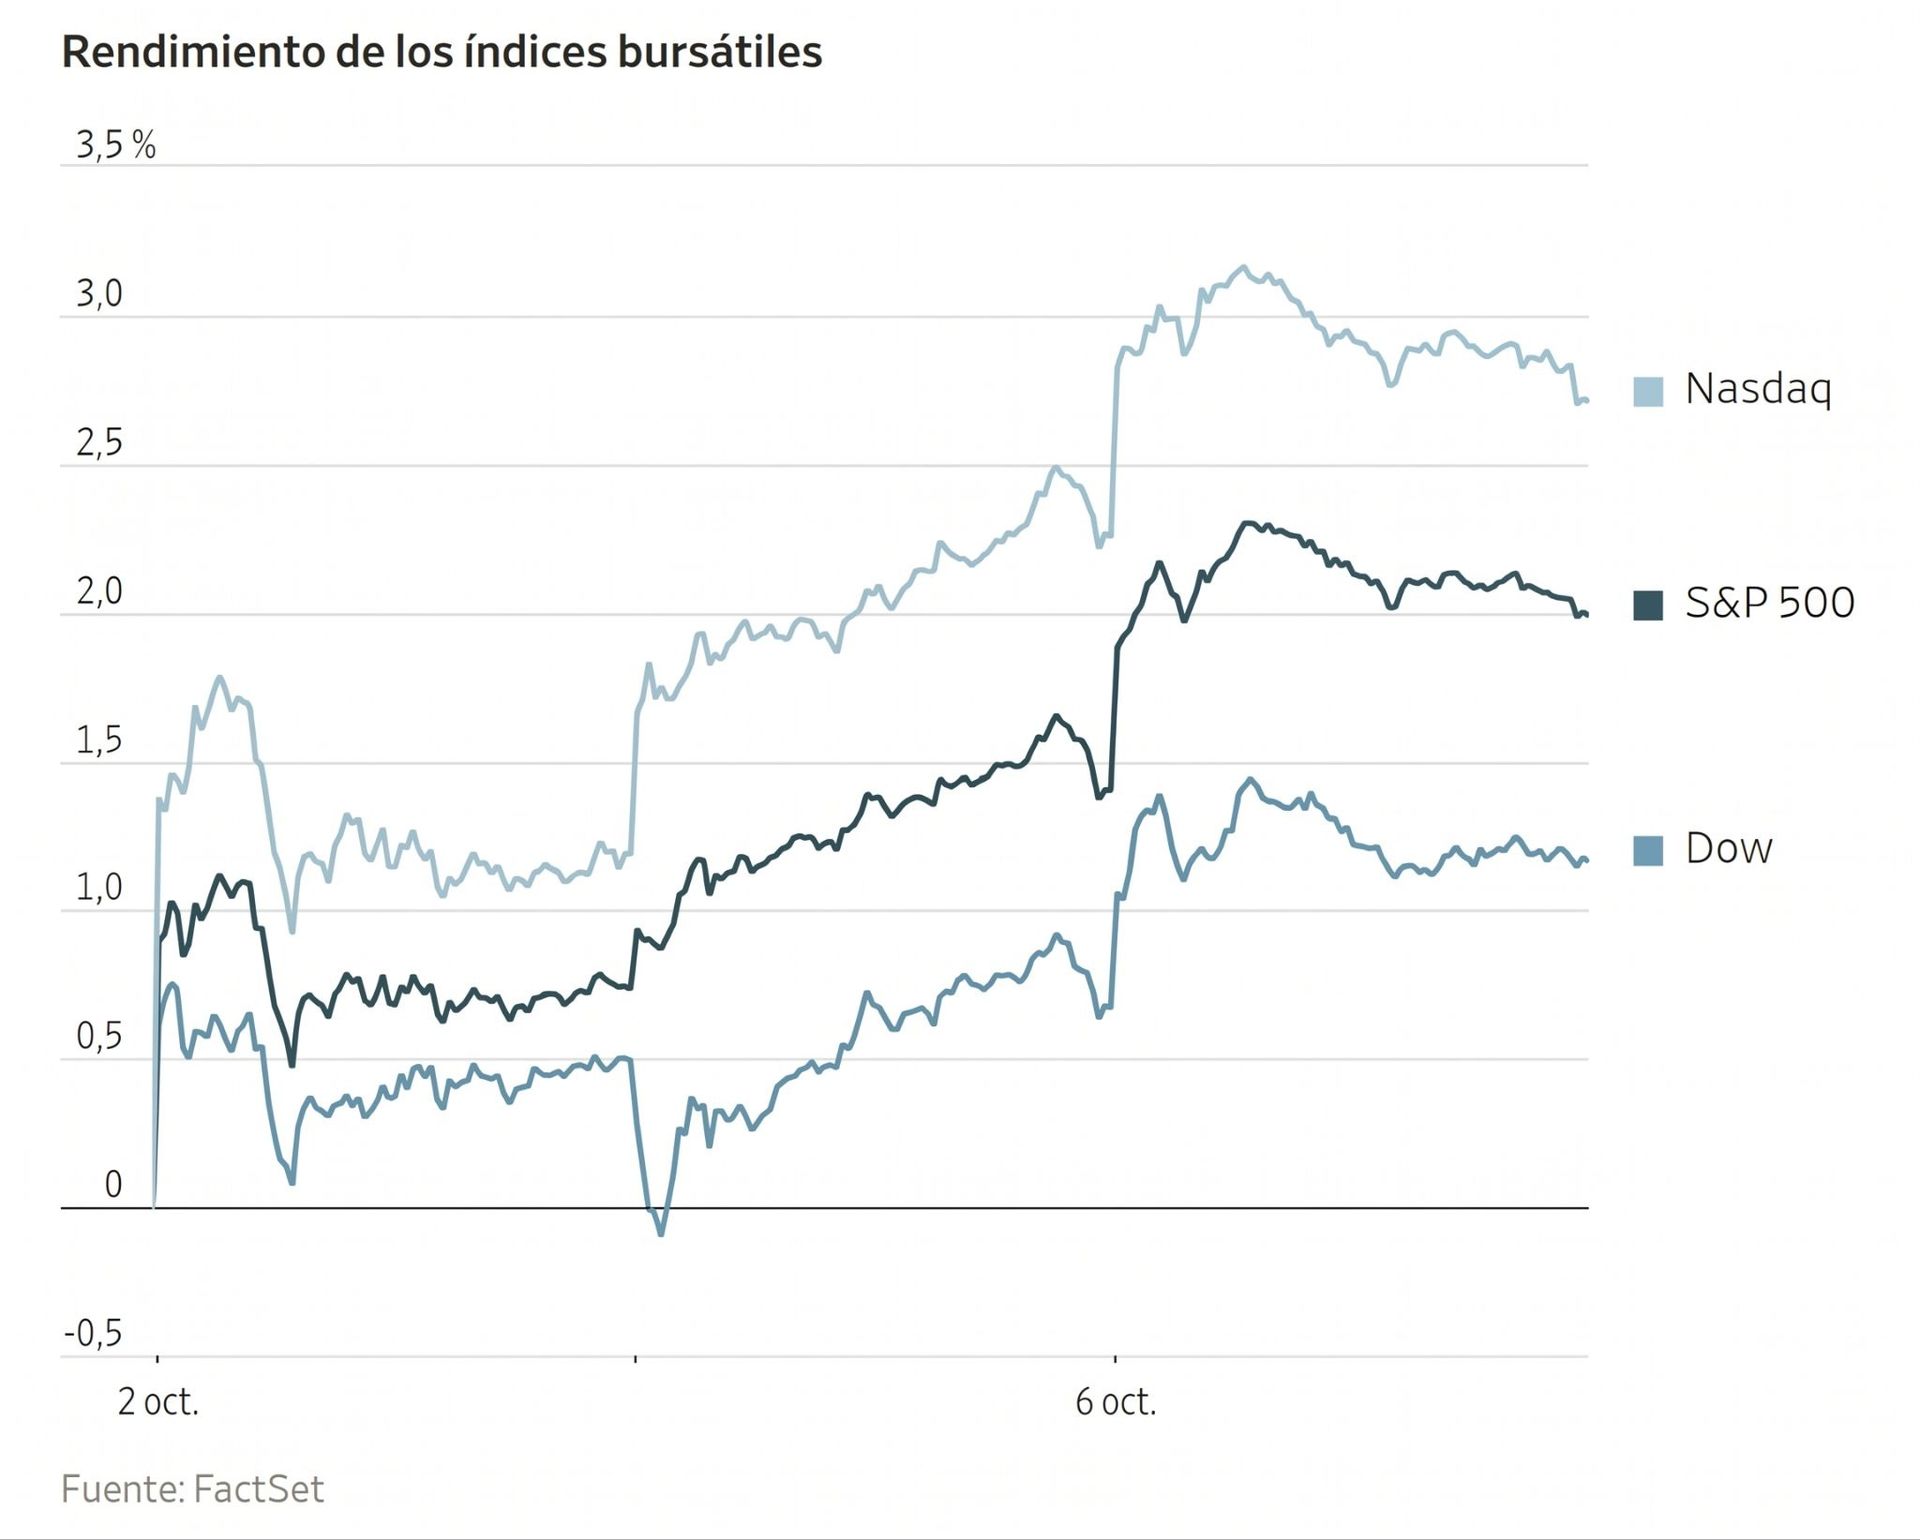
Las acciones estadounidenses marcaron nuevos máximos el martes, ya que los rendimientos de los bonos se relajaron ligeramente, en una semana en la que la renta variable ha avanzado pese al cambio en las expectativas sobre los tipos. El S&P 500 y el Nasdaq Composite cerraron en máximos históricos. El S&P 500 ganó un +0,58 %, el Nasdaq Composite subió un +0,45 % y el Dow Jones Industrial Average avanzó 253,38 puntos, o un +0,49 %.
En este contexto, el S&P 500 marcó un nuevo máximo intradía por encima de los 7.830 puntos y registró su 28.º cierre récord de 2026.
Pese a las alzas generalizadas de los índices, el mercado está cada vez más impulsado por un grupo reducido de empresas tecnológicas que invierten en el ciclo de gasto de capital en inteligencia artificial a gran escala, y que se benefician de él. La mayoría del resto de segmentos está bajo presión, entre ellos las empresas de sanidad, los bancos, los bienes de consumo básico, los valores de pequeña capitalización y las acciones de primera línea, como las del Dow Jones Industrial Average.
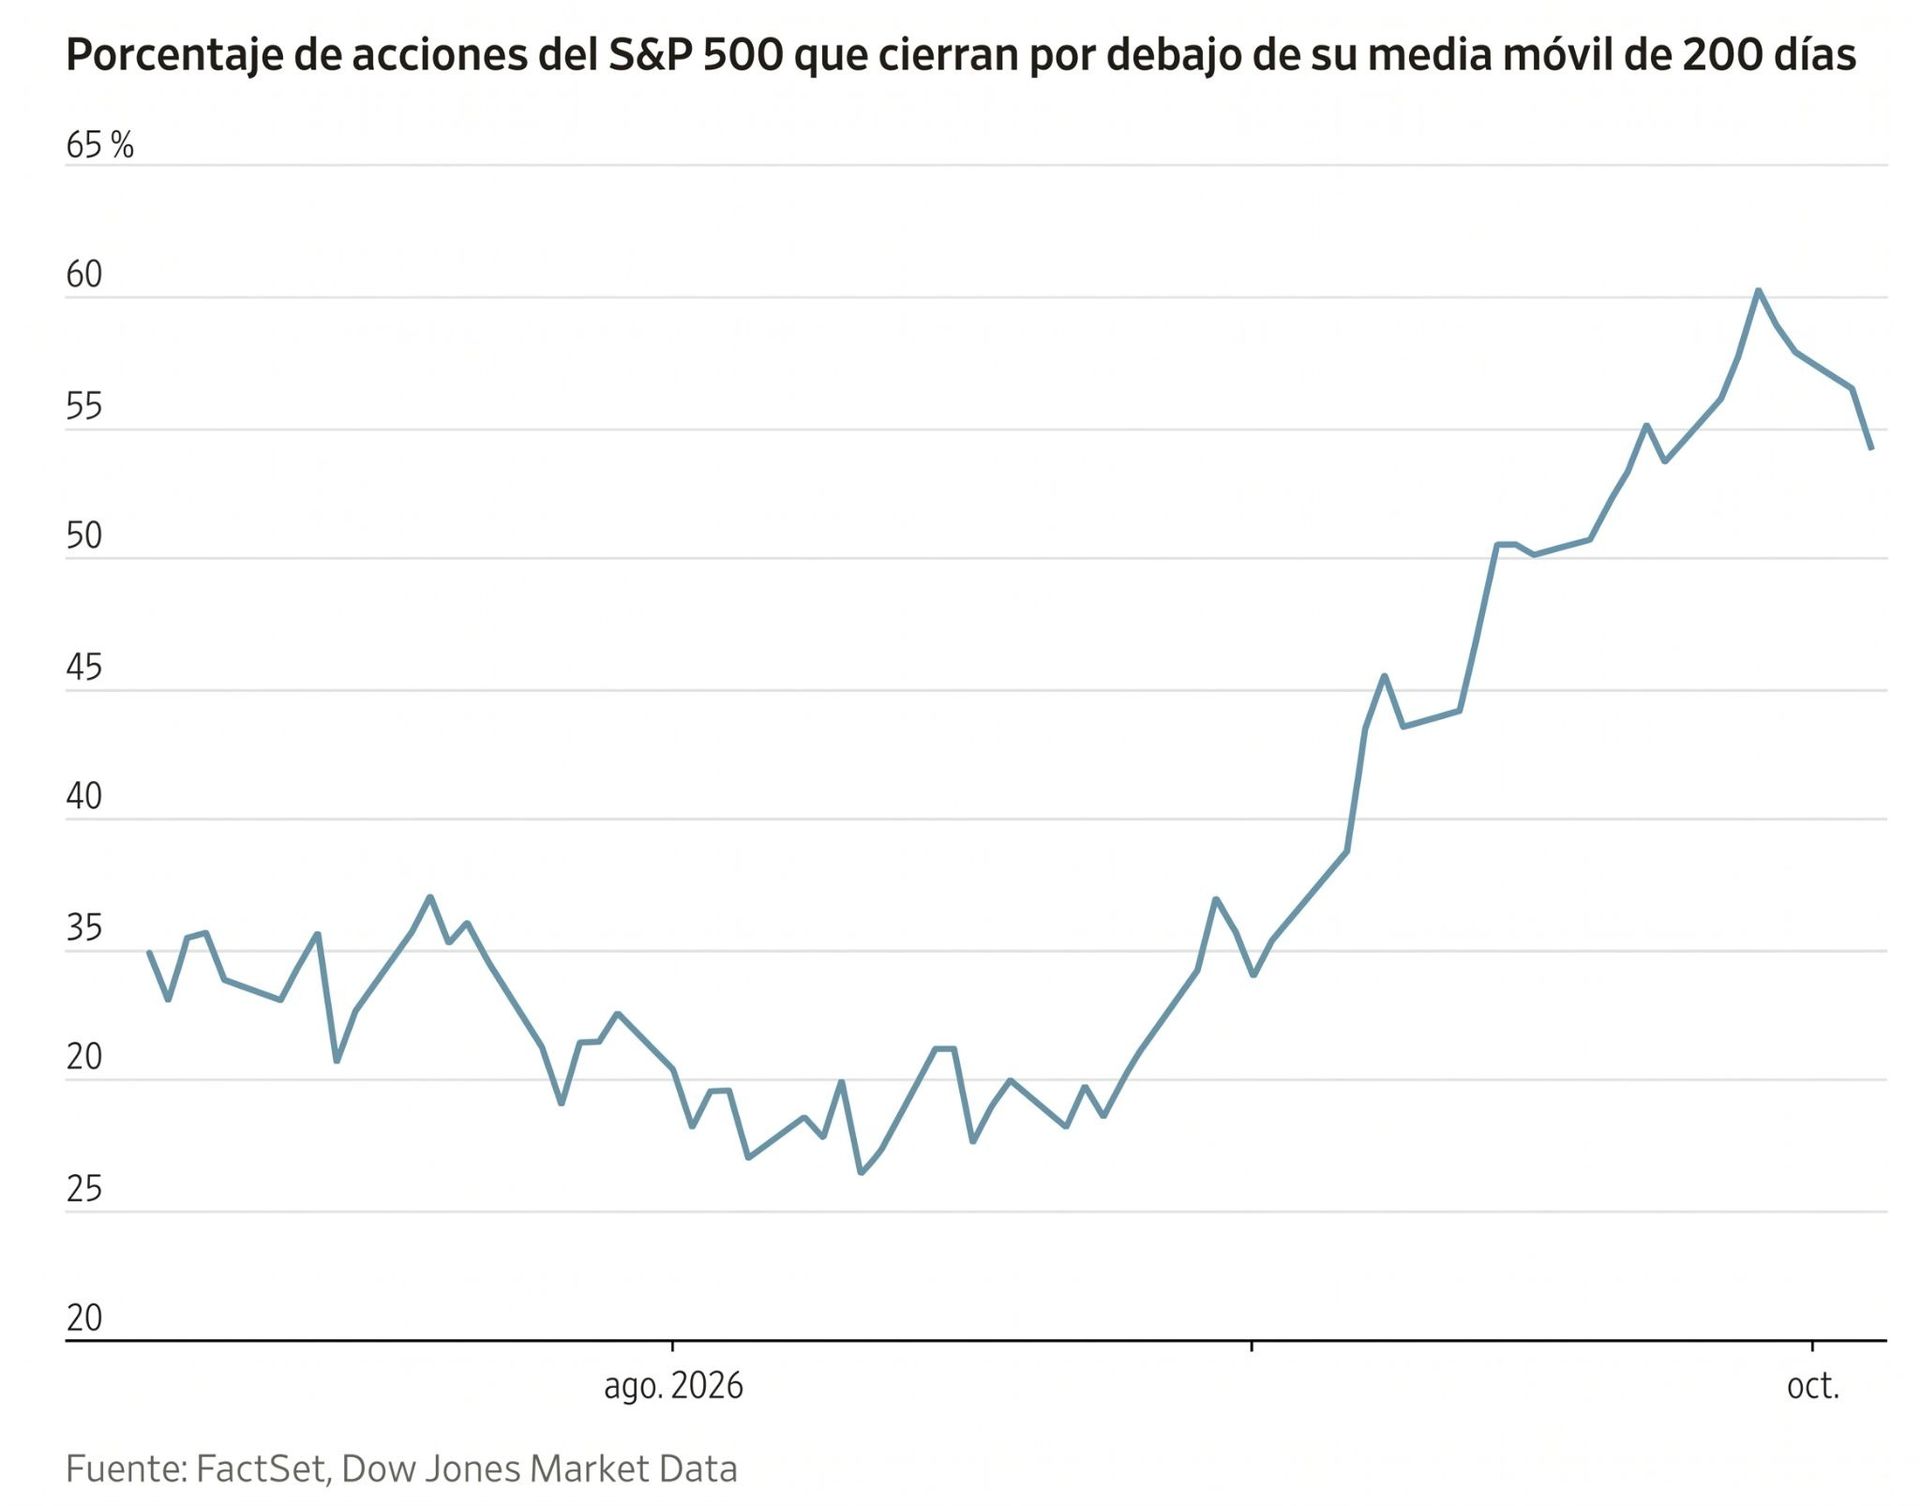
Esta concentración ha ampliado la brecha entre los grandes ganadores del mercado y el conjunto de la renta variable. Menos de la mitad de las acciones del S&P 500 cerraron el martes por encima de su media móvil de 200 días, de acuerdo con Dow Jones Market Data, y ese porcentaje ha ido cayendo de forma constante desde agosto.
Como resultado, los inversores evalúan cada vez más qué áreas del mercado pueden resistir estas condiciones, y consideran que las acciones tecnológicas son relativamente defensivas.
En cambio, la perspectiva de tipos de interés más altos y de mayores costes lastra a las empresas del resto del mercado. Desde finales de agosto, el Russell 2000 ha tenido un rendimiento inferior al del S&P 500. El Dow Jones Industrial Average y el S&P 500 ponderado por igual también se han quedado rezagados.
En cuanto a noticias corporativas, Uber ha acordado adquirir ezCater, plataforma de catering y comidas para empresas, en una operación valorada en 2.300 millones de $.
Becton Dickinson ha llegado a un acuerdo con la Administración Trump para ampliar su producción en el país a cambio de quedar exenta de futuros aranceles. La compañía de tecnología médica ha dicho que invertirá 19.000 millones de $ en EE. UU. durante varios años, de los cuales 3.000 millones de $ estarán destinados a fabricación. El presidente de EE. UU. ha afirmado que los aranceles a los dispositivos médicos se introducirán antes de que termine el año.
Tal y como ha informado The Wall Street Journal, Lambda, una empresa de computación en la nube respaldada por Nvidia, está captando hasta 4.000 millones de $ en una última ronda de financiación previa a su salida a bolsa. La ronda, encabezada por Blackstone y Coatue Management, valora a Lambda en 14.500 millones de $ antes de la nueva inyección de capital. La compañía apunta a una salida a bolsa en 2027, y su cartera de pedidos ha aumentado de 15.000 millones de $ en junio a 50.000 millones de $ en septiembre.
La creciente convergencia entre tecnología y energía quedó patente el martes con un acuerdo de suministro de energía nuclear a 20 años entre Google y Constellation Energy, destinado a aumentar la producción de 11 reactores existentes para satisfacer la creciente demanda eléctrica de los centros de datos. El acuerdo de compra de energía, por 890 megavatios, contempla mejoras en reactores propiedad de Constellation en Illinois, Pensilvania y Nueva Jersey. Constellation tiene previsto invertir más de 4.300 millones de $ en las instalaciones. El primer proyecto de ampliación de potencia está previsto para 2028, mientras que los trabajos en el resto se prolongarán hasta 2032 o 2033. Las compañías también firmaron un contrato de suministro de 15 años para otros 2.700 megavatios de electricidad en el mercado eléctrico PJM, que abarca el Atlántico Medio y el Medio Oeste.
Índices bursátiles europeos
El CAC 40 +0,40 %
El DAX +0,77 %
El FTSE 100 +0,42 %
Materias primas
El oro al contado +0,58 % hasta situarse en 4.163,73 $ la onza
La plata al contado +0,46 % hasta situarse en 61,23 $ la onza
El West Texas Intermediate +0,68 % hasta situarse en 89,91 $ el barril
El crudo Brent +0,81 % hasta situarse en 101,15 $ el barril
El oro subió el martes, respaldado por una pausa en el repunte de los rendimientos del Tesoro estadounidense y por la debilidad del dólar.
El oro al contado subió un +0,58 % hasta situarse en 4.163,73 $ por onza.
La plata ganó un +0,46 % hasta situarse en 61,23 $ por onza.
Los precios del petróleo, por su parte, subieron ligeramente el martes tras recuperar las pérdidas iniciales, mientras los mercados sopesaban el aumento de las exportaciones de crudo de Oriente Próximo y la liberación prevista por el G7 de reservas de emergencia de diésel y crudo frente a las preocupaciones sobre el suministro derivadas de los ataques de los hutíes de Yemen, respaldados por Irán.
Los futuros del Brent subieron 81 centavos, o un +0,81 %, hasta cerrar en 101,15 $ por barril, mientras que el crudo WTI estadounidense ganó 61 centavos, o un +0,68 %, hasta cerrar en 89,91 $ por barril.
Alrededor de 12 millones de barriles diarios de crudo y 2 millones de barriles diarios de productos refinados, volúmenes necesarios para aliviar las presiones sobre los precios, han salido de Oriente Próximo en petroleros durante los últimos siete a diez días, según afirmó el martes el director ejecutivo de Vitol.
El ministro de Energía saudí, el príncipe Abdulaziz bin Salman, dijo que el flujo de petróleo por el oleoducto Este-Oeste hasta el centro de exportación de Yanbu, en el mar Rojo, había alcanzado los 5,8 millones de barriles la mañana del martes.
Sin embargo, el riesgo de nuevas interrupciones del suministro en Oriente Próximo limitó el descenso de los precios del petróleo.
Los aeropuertos saudíes de Jazán y Nayran fueron atacados el lunes por la noche. Tres personas resultaron heridas y los daños fueron limitados, según la autoridad de aviación saudí, en medio de la escalada de las hostilidades con los hutíes de Yemen, respaldados por Irán.
Los ataques se produjeron mientras las fuerzas del Gobierno yemení, apoyadas por Arabia Saudí, lanzaban una gran ofensiva para recuperar territorio en manos de los hutíes tras semanas de avances rebeldes, y Riad intensificaba los ataques aéreos en apoyo de la campaña.
Por otra parte, el presidente de Ucrania, Volodímir Zelenski, dijo el martes que los últimos datos de inteligencia indican que Rusia prepara un "ataque masivo".
Según datos energéticos de EE. UU., Rusia fue en 2025 el tercer mayor productor mundial de crudo, por detrás de EE. UU. y Arabia Saudí. Las sanciones destinadas a limitar la presencia de la energía rusa en los mercados mundiales han sostenido los precios del petróleo desde que Rusia invadió Ucrania en 2022.
En EE. UU., el Centro Nacional de Huracanes indicó que existe una probabilidad del 100 % de que se forme un ciclón en el golfo de México durante los próximos siete días. Una tormenta en el Golfo podría respaldar los precios del petróleo al interrumpir la producción de crudo y gas natural y dañar infraestructuras energéticas.
La Agencia Internacional de la Energía (AIE) se reunirá la semana que viene para ultimar los detalles de la liberación de reservas de diésel, en un momento en el que está creciendo la incertidumbre sobre cuántos barriles tienen previsto poner a disposición Europa y EE. UU. para hacer frente a la escasez y a los precios en máximos históricos, según han indicado fuentes.
El fuerte aumento de los precios del diésel, el combustible que sustenta el transporte por carretera, la agricultura y la industria, lo ha convertido en una preocupación política y económica mundial. Las guerras en Irán y Ucrania han reducido las exportaciones y dañado refinerías, lo que ha contribuido al alza de los precios.
Por presión del presidente de EE. UU., el G7 acordó el viernes liberar 100 millones de barriles de diésel y crudo de las reservas de emergencia y se comprometió a no imponer restricciones a la exportación de energía.
Dado que la guerra en Irán altera los flujos de petróleo de Oriente Próximo, la Administración de Información Energética de EE. UU. (EIA, por sus siglas en inglés) proyectó el martes que la producción mundial de petróleo caerá de un récord de 106,3 millones de barriles diarios en 2025 a 101,1 millones en 2026. También se prevé que la demanda mundial de crudo descienda de un récord de 104,4 millones de barriles diarios a 102,4 millones.
Para 2027, sin embargo, la EIA prevé que la oferta y la demanda mundiales de petróleo se recuperen hasta máximos históricos de 109,6 millones y 104,6 millones de barriles diarios, respectivamente.
Nota: los datos corresponden al 6 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR +0,37 % para situarse en 1,1259 $
La GBP +0,39 % para situarse en 1,3268 $
El bitcoin -0,36 % para situarse en 85.626,74 $
El ethereum -0,71 % para situarse en 2.698,18 $
El euro se recuperó el martes y avanzaba hacia su mayor subida en siete semanas tras tocar un mínimo de 17 meses el día anterior, ya que el retroceso de los rendimientos de los bonos del Gobierno francés alivió la preocupación por las tensiones en los mercados de deuda de la eurozona.
El euro subió un +0,37 % hasta 1,1259 $, su mayor avance diario desde el 19 de agosto. El lunes había caído hasta 1,1160 $, su nivel más bajo desde mayo de 2025, tras retroceder un 1,21 % la semana anterior, su cuarta caída semanal consecutiva.
El índice del dólar cayó un -0,27 % hasta 101,84, su mayor descenso diario desde el 3 de septiembre.
La debilidad del dólar respaldó al resto de divisas, y la libra esterlina avanzó un +0,39 % hasta 1,3268 $, su mayor subida diaria desde el 19 de agosto, tras alcanzar un máximo de una semana de 1,3283 $.
El yen fue la excepción: el dólar subió un +0,13 % hasta 158,09 yenes.
El gobernador del Banco de Japón, Kazuo Ueda, afirmó que anclar la inflación subyacente en torno al objetivo del 2 % del banco central es cada vez más importante y señaló que está dispuesto a seguir subiendo los tipos de interés para contener las elevadas presiones inflacionistas.
Renta fija
El bono estadounidense a 10 años -2,3 pb hasta el 5,289 %
El bono alemán a 10 años -0,9 pb hasta el 3,497 %
El gilt británico a 10 años -4,8 pb hasta el 5,381 %
Los bonos del Tesoro estadounidense se recuperaron el martes tras la fuerte venta masiva de la sesión anterior, que llevó los rendimientos a largo plazo a máximos de varias décadas. La sólida demanda en la subasta de notas a tres años también respaldó el repunte.
Por la tarde, el bono estadounidense a 10 años cayó -2,3 pb hasta alcanzar el 5,289 %, tras tocar un máximo de 24 años el lunes. El bono a 30 años cedió -0,4 puntos básicos hasta alcanzar el 5,661 %, después de marcar también un máximo de 24 años en la sesión anterior.
En el extremo corto de la curva, el bono estadounidense a dos años, que es sensible a las perspectivas de tipos de interés, bajó -1,7 pb hasta alcanzar el 4,806 %.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se estrechó 0,6 pb, hasta los 48,3 pb, desde los 48,9 pb de finales del lunes. Ese día, la curva alcanzó su mayor pendiente en siete semanas, ya que los rendimientos a largo plazo subieron más que los de corto plazo, en un movimiento conocido como empinamiento bajista.
La subasta de notas a tres años del martes registró una sólida demanda: se adjudicó al 4,932 %, por debajo del rendimiento esperado al cierre de pujas, pero por encima de la media de las seis subastas anteriores, del 4,167 %. La ratio de cobertura fue ligeramente débil, de 2,62 veces, frente a una media de 2,65 veces en las seis últimas subastas. Los postores directos se quedaron con el 31,7 % de la emisión, su mayor proporción desde febrero.
Tras la subasta de ayer, hoy toca la de 39.000 millones de $ en notas a 10 años, y el jueves está prevista la de 22.000 millones de $ en bonos a 30 años.
De acuerdo con la herramienta FedWatch de CME Group, los operadores asignan una probabilidad del 79,5 % a que la Fed mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre, y del 68,2 % a una subida en diciembre.
Los rendimientos de los bonos de la eurozona cayeron el martes y el diferencial entre los bonos francés y alemán a 10 años se estrechó aún más desde el máximo del viernes pasado, ya que los inversores evaluaron si el reciente repunte de la prima de riesgo de Francia había sido demasiado rápido y excesivo.
La venta masiva se ha moderado ligeramente esta semana: el diferencial se redujo a 125,8 puntos básicos tras alcanzar un máximo de 15 años de 158,0 pb el viernes.
El bono francés a 10 años bajó -11,2 pb durante el día, mientras que el bono alemán a 10 años cedió -0,9 pb hasta alcanzar el 3,497 %.
El Gobierno francés intentó calmar las preocupaciones del mercado con la presentación de un presupuesto para 2027 que incluye 43.000 millones de € en nuevos ahorros.
Entretanto, la candidata presidencial de extrema derecha Marine Le Pen presentó el martes sus planes para reducir el déficit público al 3 % en 2030.
El ministro de Finanzas francés, Roland Lescure, ha afirmado que la turbulencia en el mercado de bonos no ha alcanzado un nivel que justifique plantearse el uso de herramientas de política del BCE para estabilizar los costes de financiación.
El bono italiano a 10 años también bajó -11,2 pb el martes hasta alcanzar el 4,530 %.
Funcionarios del BCE, entre ellos el economista jefe Philip Lane, han empezado a cuestionar la necesidad de nuevas subidas de tipos si el aumento de los rendimientos de los bonos lastra el crecimiento y modera las presiones sobre los precios.
Los mercados asignan ahora una probabilidad del 85 % a otra subida de tipos antes de que termine el año, ligeramente superior a la del lunes.
El Schatz alemán a 2 años, que es sensible a los cambios en las expectativas de tipos de interés, subió +1,8 pb el martes hasta el 3,093 %.
Nota: los datos corresponden al 6 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Importa más la presión sobre los precios que la desaceleración?Diarias6 oct 2026
 September Equity Review - When CapEx crowds the curveRevisión mensual de renta variable5 oct 2026
 ¿Ha adelantado agosto el empleo de septiembre?Diarias5 oct 2026
 ¿Se puede confiar en las palomas en el tramo corto de la curva?Diarias2 oct 2026
Creado por profesionales. Para profesionales.
