

¿Son 25 puntos básicos un diagnóstico?

 El S&P 500 -0,45 % hasta 7.585,73 puntos El bono estadounidense a 10 años +1,8 pb hasta el 5,006 % El oro al contado -0,12 % hasta 4.292,69 $ la onza El DXY +0,16 % hasta los 99,63 puntos
Datos clave que moverán los mercados hoy
UE: IPC de Italia, producción industrial de la eurozona y discursos de la presidenta del BCE, Christine Lagarde, del vicepresidente Boris Vujčić y del miembro del Comité Ejecutivo Frank Elderson
Reino Unido: IPC, IPC subyacente, IPP, IPP subyacente e índice de precios al por menor
EE. UU.: decisión de tipos de interés de la Fed, declaración de política monetaria, proyecciones de tipos de interés, proyecciones económicas del FOMC, rueda de prensa del FOMC y ventas minoristas
Actualizaciones macroeconómicas mundiales
Previsión de la reunión del FOMC. La reunión del FOMC de hoy ha adquirido la incómoda cualidad de ser una decisión que puede resultar sorprendente y, al mismo tiempo, estar totalmente anticipada por el mercado. Tras el dato de IPC subyacente de agosto, más firme de lo esperado, los mercados dan ahora por prácticamente inevitable una subida de 25 pb, que llevaría el rango objetivo de los fondos federales al 3,75 %-4,00 %. La decisión realmente relevante está, por tanto, en el diagrama de puntos y en la rueda de prensa del presidente de la Fed, Kevin Warsh. Si ambos dan a entender que el FOMC está iniciando un ciclo, en lugar de limitarse a reforzar su credibilidad con una subida simbólica, es probable que los mercados no solo ajusten sus previsiones hacia un tipo de referencia más alto, sino también hacia una función de reacción diferente.
Esa distinción importa especialmente en el tramo corto de la curva. El rendimiento del bono a dos años ha subido +29,9 pb desde el 4 de septiembre, mientras que el diferencial 2-10 años se ha comprimido hasta los 33,5 pb desde los 41,7 pb anteriores, ya que los inversores han pasado de temer que la Fed iba por detrás de la curva a temer que pueda ponerse al día con demasiado entusiasmo. Una señal de endurecimiento genuino debería prolongar el aplanamiento bajista de la curva a medida que aumente el tipo terminal esperado. Al fin y al cabo, la Fed rara vez se ha detenido después de una sola subida.
El tramo largo de la curva se muestra menos contenido. El rendimiento del bono a 10 años ya ha superado el 5 %, reflejando las expectativas de endurecimiento de la Fed, una inflación más persistente, un crecimiento nominal resistente y una mayor compensación por el riesgo de duración. Además, unas señales tibias por parte de la Fed podrían derivar en una combinación aún más incómoda de tipos reales más altos, una mayor compensación por inflación y un nuevo repunte de la pendiente de la curva. El mercado de bonos estaría entonces indicando que la Fed está endureciendo su política, pero no con la suficiente rapidez.
En divisas, la reacción inmediata debería favorecer al dólar, sobre todo frente a las divisas respaldadas por bancos centrales menos restrictivos o por economías más expuestas al encarecimiento de la energía. El billete verde ya ha seguido al alza a los rendimientos del Tesoro, y su correlación móvil con el bono a 10 años ha alcanzado recientemente su nivel más alto en dos meses. Sin embargo, los rendimientos de los mercados desarrollados han subido de forma conjunta, lo que da mayor peso a la divergencia relativa de la política monetaria. Si el aplanamiento de la curva refleja cada vez más el temor a una destrucción de la demanda en EE. UU., la fortaleza del dólar podría dejar de responder a un diferencial de tipos favorable y pasar a estar impulsada por su condición de activo refugio. Seguiría siendo alcista, pero por motivos menos favorables.
La renta variable estadounidense se enfrenta al mismo problema semántico. Una subida es una simple molestia para las valoraciones, mientras que un ciclo implica una compresión tanto de los beneficios como de los múltiplos. Unos tipos de descuento más altos deberían presionar inicialmente a las empresas tecnológicas de larga duración, a los valores de calidad con valoraciones elevadas y a las pequeñas capitalizaciones más apalancadas. Los bancos solo se beneficiarían si el aplanamiento de la curva no perjudica sus márgenes. Con todo, el contexto de beneficios es inusualmente favorable: FactSet prevé un crecimiento de los beneficios del S&P 500 del 28,7 % en el 3T y del 26,3 % en el 4T, lo que situaría el crecimiento para el conjunto de 2026 en el 31,6 %, antes de moderarse hasta un todavía saludable 15,1 % en 2027. Estas previsiones deberían limitar la magnitud de cualquier ajuste a la baja de las valoraciones.
El escenario más favorable sería un ciclo creíble y poco profundo que reduzca la compensación por inflación sin frenar la actividad económica. El escenario más adverso sería que el presidente de la Fed, Warsh, señalara nuevas subidas mientras los mercados siguen revisando al alza sus expectativas de inflación. En ese caso, la curva debatiría entre recesión y pérdida de credibilidad, el dólar subiría por motivos cada vez más defensivos y la renta variable podría descubrir que unos beneficios excelentes no justifican valoraciones ilimitadas
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,63 %
El Nasdaq 100 -0,65 %
El S&P 500 -0,45 %, con 9 de los 11 sectores del S&P 500 a la baja
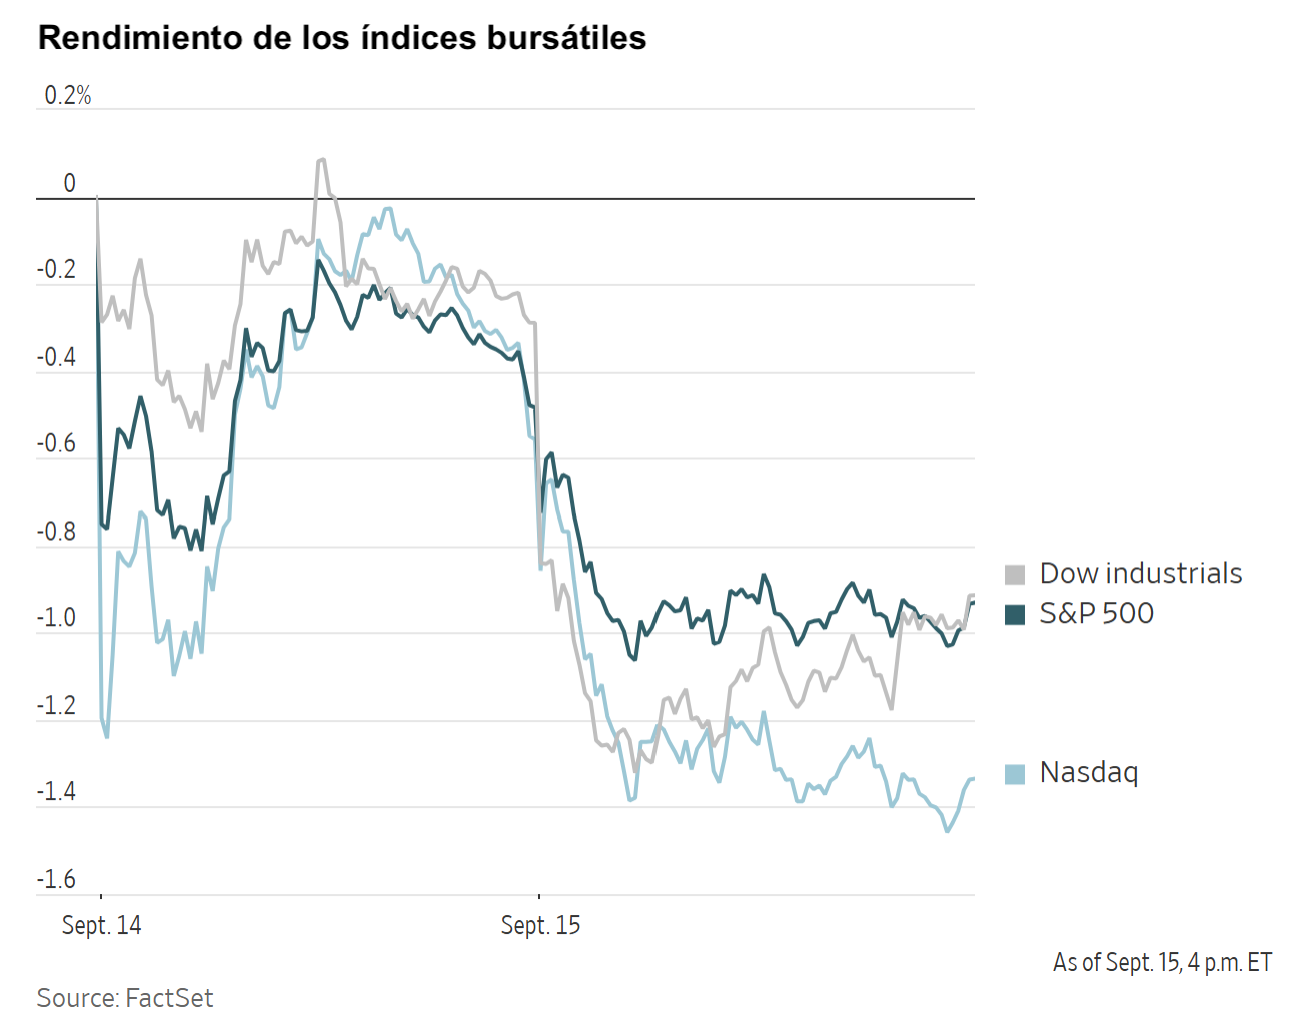
El rendimiento del bono del Tesoro estadounidense a 10 años cerró por encima del 5 %, mientras las acciones cayeron por sexta vez en siete sesiones. El Nasdaq lideró los descensos, con una caída del -0,78 %, seguido por el Dow, que retrocedió un -0,63 %, o 328,09 puntos, y el S&P 500, que bajó un -0,45 %.
En cuanto a noticias corporativas, Semafor ha informado de que Chipotle ha nombrado a un antiguo directivo de KFC para su consejo de administración, en un intento de disuadir a potenciales inversores activistas.
Reuters ha informado de que Waystar está explorando alternativas estratégicas, entre ellas una posible venta que podría llevar a la compañía a excluirse de bolsa apenas dos años después de su salida a cotizar en Nueva York. La empresa, con sede en Lehi (Utah) y Louisville (Kentucky), ha contratado a Evercore para asesorar en el proceso.
Índices bursátiles europeos
El CAC 40 -0,34 %
El DAX -0,15 %
El FTSE 100 -0,37 %
Materias primas
El oro al contado -0,12 % hasta situarse en 4.292,69 $ la onza
La plata al contado +0,66 % hasta situarse en 63,65 $ la onza
El West Texas Intermediate +3,52 % hasta situarse en 105,48 $ el barril
El crudo Brent +2,18 % hasta situarse en 108,50 $ el barril
Los precios del oro cayeron el martes, lastrados por un dólar estadounidense más firme y por los elevados rendimientos de los bonos del Tesoro estadounidense.
El oro al contado retrocedió un -0,12 % hasta los 4.292,69 $ por onza, después de haber tocado el lunes su nivel más bajo desde el 7 de agosto.
La plata al contado subió un +0,66 % hasta los 63,65 $ por onza.
Los precios del petróleo, por su parte, subieron el martes ante la preocupación de que las interrupciones en una ruta clave de exportación de crudo puedan prolongarse durante semanas.
Los futuros del crudo Brent cerraron con una subida de 2,32 $, o un +2,18 %, hasta los 108,50 $ por barril, mientras que los futuros del WTI terminaron 3,59 $ más altos, o un +3,52 %, en 105,48 $ por barril, ante la preocupación de que las interrupciones del suministro saudí se estuvieran extendiendo, lo que llevó a los inversores a buscar en el crudo estadounidense una fuente de suministro alternativa. Ambos contratos cerraron en sus niveles más altos desde el 19 de mayo.
El conflicto ha obligado a Arabia Saudí a redirigir su crudo hacia el oeste a través del oleoducto Este-Oeste, de aproximadamente 1.200 kilómetros, que transporta el petróleo desde el este del país hasta Yanbu, en la costa occidental, y permite que las exportaciones salgan por el mar Rojo sin que los petroleros tengan que atravesar el estrecho.
Sin embargo, los ataques del viernes contra el oleoducto Este-Oeste por parte de los hutíes yemeníes, alineados con Irán, obligaron a Arabia Saudí, el mayor exportador de crudo del mundo, a cerrar esta ruta clave de exportación.
La preocupación por el suministro se intensificó después de que las fuerzas hutíes lanzaran nuevos ataques contra Arabia Saudí el lunes, mientras los Estados árabes del Golfo aplazaban las conversaciones previstas con Irán.
El martes, fuentes del sector naviero indicaron a Reuters que se habían suspendido las cargas de petróleo en la terminal de exportación saudí de Yanbu, en el mar Rojo. La noticia llegó después de que se conociera que Riad había informado a sus clientes europeos de la cancelación de algunos cargamentos de crudo previstos para finales de septiembre.
Los datos preliminares de Kpler mostraron el martes que el tránsito de buques de carga por el estrecho de Ormuz cayó a cuatro embarcaciones el lunes, frente a las diez del día anterior.
Los operadores han estado comprando futuros del WTI ante la expectativa de que las interrupciones en las exportaciones saudíes se prolonguen más de lo previsto en un principio. Dado que las refinerías estadounidenses pueden cambiar con relativa facilidad entre distintos tipos de crudo, la demanda de crudos ligeros y dulces como el WTI podría aumentar, lo que daría un apoyo adicional a los precios.
En Libia, en un episodio ajeno al conflicto con Irán, la Corporación Nacional del Petróleo ha señalado que las operaciones en tres yacimientos petrolíferos han quedado suspendidas después de que miembros en protesta de la Guardia de Instalaciones Petrolíferas cerraran una válvula del oleoducto de exportación de crudo Hamada-Zawiya.
La Guardia de Instalaciones Petrolíferas ha advertido de que el cierre podría ampliarse si no se atienden sus demandas. La Corporación Nacional del Petróleo ha señalado que podría declarar fuerza mayor si la válvula permanece cerrada o si otros yacimientos se ven obligados a detener la producción.
Los continuos ataques contra infraestructuras energéticas en Rusia y Ucrania llevaron a los futuros del diésel estadounidense y a sus márgenes de refino a máximos de cierre históricos. Según los cálculos de Reuters, basados en datos de participantes del mercado de combustibles, la mitad de las seis mayores refinerías rusas productoras de diésel se han visto obligadas a reducir drásticamente o a detener por completo su producción en septiembre debido a los daños sufridos en ataques con drones.
Nota: los datos corresponden al 15 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,07 % para situarse en 1,1539 $
La GBP -0,21 % para situarse en 1,3496 $
El bitcoin -4,22 % para situarse en 75.434,32 $
El ethereum -6,11 % para situarse en 2.390,88 $
El dólar cotizó el martes cerca de máximos de varias semanas frente a varias de sus principales divisas de referencia, a la espera de la decisión de tipos de la Fed.
El euro se situó en 1,1539 $, cerca del mínimo de un mes marcado el lunes en 1,1523 $, con una caída del -0,07 % durante la jornada.
La libra esterlina se mantuvo el martes cerca de su nivel más bajo en más de un mes frente a un dólar generalizadamente más fuerte, lastrada por los elevados precios del petróleo y a la espera de las decisiones de tipos de interés del BoE y la Fed previstas para esta semana.
La libra cayó un -0,21 % hasta los 1,3496 $, cerca de su nivel más bajo desde el 7 de agosto.
Se espera que el BoE mantenga los tipos sin cambios el jueves, aunque los operadores anticipan por completo una subida de 25 pb y ven muy probable un nuevo incremento antes de que termine el año.
The Telegraph ha informado de que el BoE está a punto de anunciar esta semana que dejará de vender bonos gubernamentales a largo plazo, que se han visto presionados por una venta masiva generalizada en los mercados de deuda, lo que podría liberar liquidez para el ministro de Finanzas del Reino Unido, John Healey.
El dólar avanzó un +0,45 % frente al yen, hasta los 155,03 yenes por dólar.
Los operadores otorgan una probabilidad del 80 % a que el BoJ suba los tipos el viernes y ya anticipan dos subidas de 25 pb de aquí a finales de enero. No obstante, persiste cierto escepticismo sobre si el banco central podrá cumplir finalmente con el ritmo de endurecimiento que reflejan actualmente los precios de mercado.
Renta fija
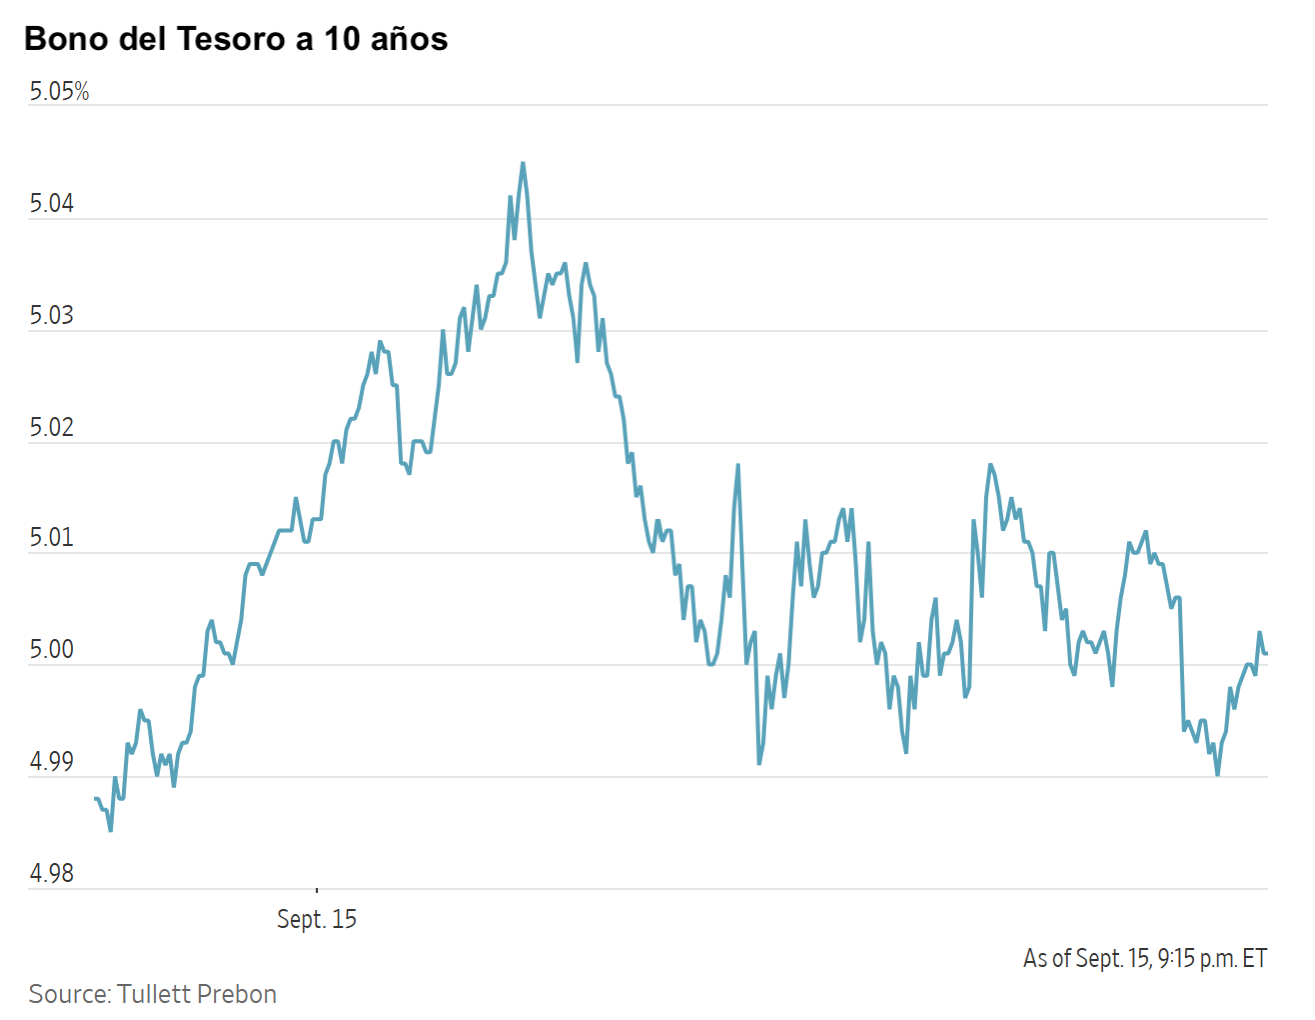
El bono estadounidense a 10 años +1,8 pb hasta el 5,006 %
El bono alemán a 10 años +1,2 pb hasta el 3,545 %
El gilt británico a 10 años +0,7 pb hasta el 5,326 %
Los costes de financiación de los Gobiernos alcanzaron el martes sus niveles más altos desde la crisis financiera de 2008, con el bono del Tesoro estadounidense a 10 años instalado por encima del 5 %, lo que pone de manifiesto la tensión entre el rápido crecimiento de la deuda mundial y un crecimiento económico que sigue mostrándose resistente.
Los inversores también tienen que lidiar con la aversión del nuevo presidente de la Fed, Kevin Warsh, a ofrecer orientación futura sobre la política monetaria, lo que ha aumentado la incertidumbre, ha elevado la volatilidad y ha reducido la disposición del mercado a dar el beneficio de la duda a los responsables de política monetaria.
La curva de rendimientos estadounidense mostró el martes un patrón de empinamiento alcista, ya que los rendimientos a corto plazo cayeron mientras los de largo plazo subieron. El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a dos y 10 años se amplió 2,2 pb hasta los 33,5 pb.
El bono del Tesoro estadounidense a 10 años llegó a marcar un máximo intradía del 5,041 %, el nivel más alto desde 2007, antes de moderarse hasta el 5,006 %, con un avance de +1,8 pb en la jornada.
Según la herramienta FedWatch de CME, los operadores de futuros de fondos federales anticipan ahora una probabilidad del 92,4 % de que se produzca una subida de tipos al término de la reunión de dos días de la Fed que concluye hoy, frente al 40,6 % de hace una semana. Los mercados también prevén un endurecimiento total de 52,1 pb de aquí a final de año, lo que implicaría una subida de tipos adicional antes de que termine 2026.
El rendimiento del bono a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, cotizó -0,4 pb más bajo, en el 4,671 %.
La demanda de deuda a más largo plazo se puso a prueba el martes, cuando el Tesoro colocó 13.000 millones de $ en bonos a 20 años. El tipo de adjudicación se situó en el 5,420 %, frente al 5,204 % de agosto de 2026, el nivel más alto para este plazo desde su reintroducción en 2020 y comparable a los niveles vistos antes de su discontinuación en 1986.
La ratio de cobertura se situó en 2,57 veces, lo que indica una demanda más débil que la media de los últimos seis meses, de 2,65 veces. Los inversores indirectos, que sirven de indicador de la demanda extranjera, se adjudicaron el 52,5 % de la emisión, por debajo de la media reciente, situada entre el 62,9 % y el 68,0 %.
El Tesoro estadounidense subastará también 19.000 millones de $ en bonos del Tesoro protegidos contra la inflación (TIPS) a 10 años el jueves.
Los costes de financiación de la eurozona subieron el martes a sus niveles más altos en 17 años, después de que la venta masiva de las últimas semanas cobrara nuevo impulso a raíz de la subida de los precios del petróleo provocada por el conflicto en Oriente Próximo.
El rendimiento del bono alemán a 10 años llegó a subir hasta 3,9 pb, hasta el 3,572 %, su nivel más alto desde 2011, antes de recortar la subida hasta cerrar +1,2 pb más alto, en el 3,545 %. El rendimiento del Schatz alemán a dos años, que refleja las expectativas sobre la trayectoria de tipos del BCE, avanzó +0,2 pb, hasta el 3,273 %, después de haber tocado el lunes el 3,310 %, su nivel más alto en tres años.
Los bonos a más largo plazo, que reflejan las expectativas de inflación, crecimiento y deuda pública, fueron los que registraron las ventas más pronunciadas. El rendimiento del bono alemán a 30 años llegó a tocar un máximo de 15 años por encima del 3,900 %, antes de cerrar la jornada +3,4 pb más alto, en el 3,895 %.
La UE colocó el martes, a través de un sindicato de bancos, 5.000 millones de € en nuevos bonos a 30 años a un rendimiento del 4,541 %, el más alto pagado por cualquier bono de la UE desde que el bloque comenzó a endeudarse a gran escala para apoyar a las economías durante la pandemia de la COVID-19, según datos de la Comisión Europea. Ese rendimiento supera el 4,214 % pagado en una ampliación de un bono a 30 años realizada en mayo.
El diferencial entre los rendimientos de los bonos franceses y alemanes a 10 años se amplió hasta los 96,0 pb, su nivel más alto desde 2012, después de que el rendimiento de la OAT francesa a 10 años subiera +0,5 pb durante la jornada, hasta el 4,505 %.
El BTP italiano a 10 años subió +0,3 pb, hasta el 4,417 %.
Nota: los datos corresponden al 15 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿La calma antes de la tormenta?Diarias15 sept 2026
 ¿Están los tipos altos durante más tiempo poniendo a prueba la confianza en la IA?Diarias14 sept 2026
 ¿Reforzará el IPC las expectativas de una subida de tipos?Diarias11 sept 2026
 Global macro, local voice: 10 takeaways from EXANTE’s conversation with portfolio manager Manuel CañasInformes especiales10 sept 2026
Creado por profesionales. Para profesionales.
