

La pausa que sigue apretando

 El S&P 500 -0,47 % hasta los 7.765,36 puntos El bono estadounidense a 10 años -6,0 pb hasta alcanzar el 5,235 % El oro al contado +0,61 % hasta los 4.133,93 $ la onza El DXY -0,17 % hasta los 102,10 puntos
Datos clave que moverán los mercados hoy
UE: reunión del Ecofin y discursos de los miembros del Comité Ejecutivo del BCE Isabel Schnabel y Piero Cipollone
EE. UU.: índices de sentimiento y expectativas del consumidor de la Universidad de Michigan, expectativas de inflación de los consumidores a 1 y 5 años de la Universidad de Michigan e informe de Estimaciones de la Oferta y Demanda Agrícola Mundial (WASDE, por sus siglas en inglés) del Departamento de Agricultura de EE. UU. (USDA, por sus siglas en inglés)
Actualizaciones macroeconómicas mundiales
Los discursos de la Fed se endurecen mientras Europa siente la presión. Los últimos mensajes de la Reserva Federal han adquirido un acento más duro. En un acto de Bloomberg en Nueva York, el presidente de la Fed de San Luis, Alberto Musalem, afirmó que será necesario endurecer aún más la política monetaria para devolver la inflación al 2 %, y sugirió que los tipos podrían tener que subir en los próximos seis a nueve meses, aunque dejó la puerta abierta en octubre. El gobernador de la Fed Christopher Waller coincidió con esa opinión: señaló que la inflación sigue siendo demasiado alta y que son probables nuevas subidas, aunque no tienen por qué producirse en reuniones consecutivas. El destino es una política más restrictiva, pero el trayecto todavía admite paradas.
Waller recordó que los futuros apuntaban a una probabilidad del 85 % de que haya al menos una subida más antes de diciembre, mientras que los operadores prevén en general una pausa en octubre. Un ritmo más lento puede contener la volatilidad a corto plazo, pero no alivia la presión sobre las primas de plazo, las acciones sensibles a la duración ni los prestatarios que afrontan grandes vencimientos de refinanciación. "No en todas las reuniones" no debe confundirse con "casi hemos terminado".
Al otro lado del Atlántico, las actas de septiembre del BCE fueron restrictivas sobre el papel. Todos los miembros respaldaron una subida de 25 puntos básicos de los tipos después de que empeoraran las perspectivas de inflación. Se esperaba que la inflación subyacente se mantuviera por encima del 2 % durante todo el horizonte de proyección, los riesgos apuntaban al alza y se consideraba que la economía era lo bastante resistente para soportar tipos más altos. Desde entonces, el economista jefe del BCE, Philip Lane, ha señalado que el encarecimiento de la energía, la menor ayuda fiscal y el aumento de los costes de endeudamiento a largo plazo frenarán la demanda, lo que podría reducir la necesidad de nuevas subidas por parte del banco central.
¿Están entonces los mayores rendimientos endureciendo ya las condiciones financieras en Europa? Sí, pero el impacto es desigual y trae consigo una complicación incómoda. Unos tipos de mercado más altos encarecen la refinanciación de empresas, hipotecas y deuda soberana, y la ampliación de los diferenciales agrava la tensión en las economías con finanzas públicas más frágiles. La venta masiva de bonos franceses ha llevado los costes de endeudamiento hacia niveles que no se veían desde principios de la década de 2000 y ha pesado sobre las acciones de los bancos europeos. El mercado de bonos está haciendo parte del trabajo del BCE y a la vez reaviva el riesgo de fragmentación.
Para los inversores, más que una señal clara de "comprar duración", es un motivo para respetar los retrasos en la transmisión de la política monetaria. Una pausa de cualquiera de los dos bancos centrales no pondría necesariamente un techo a los rendimientos a largo plazo mientras sigan elevados el riesgo de inflación, la oferta de deuda soberana y las primas de plazo. Los balances sólidos, las necesidades de refinanciación limitadas y una exposición prudente a deuda soberana deberían recibir una prima. Las acciones muy apalancadas, los valores de crecimiento de larga duración y los créditos más débiles siguen siendo vulnerables. El endurecimiento en Europa ya es visible, aunque no se reparte de forma uniforme.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,10 %
El Nasdaq 100 -1,39 %
El S&P 500 -0,47 %, con 5 de los 11 sectores del S&P 500 a la baja
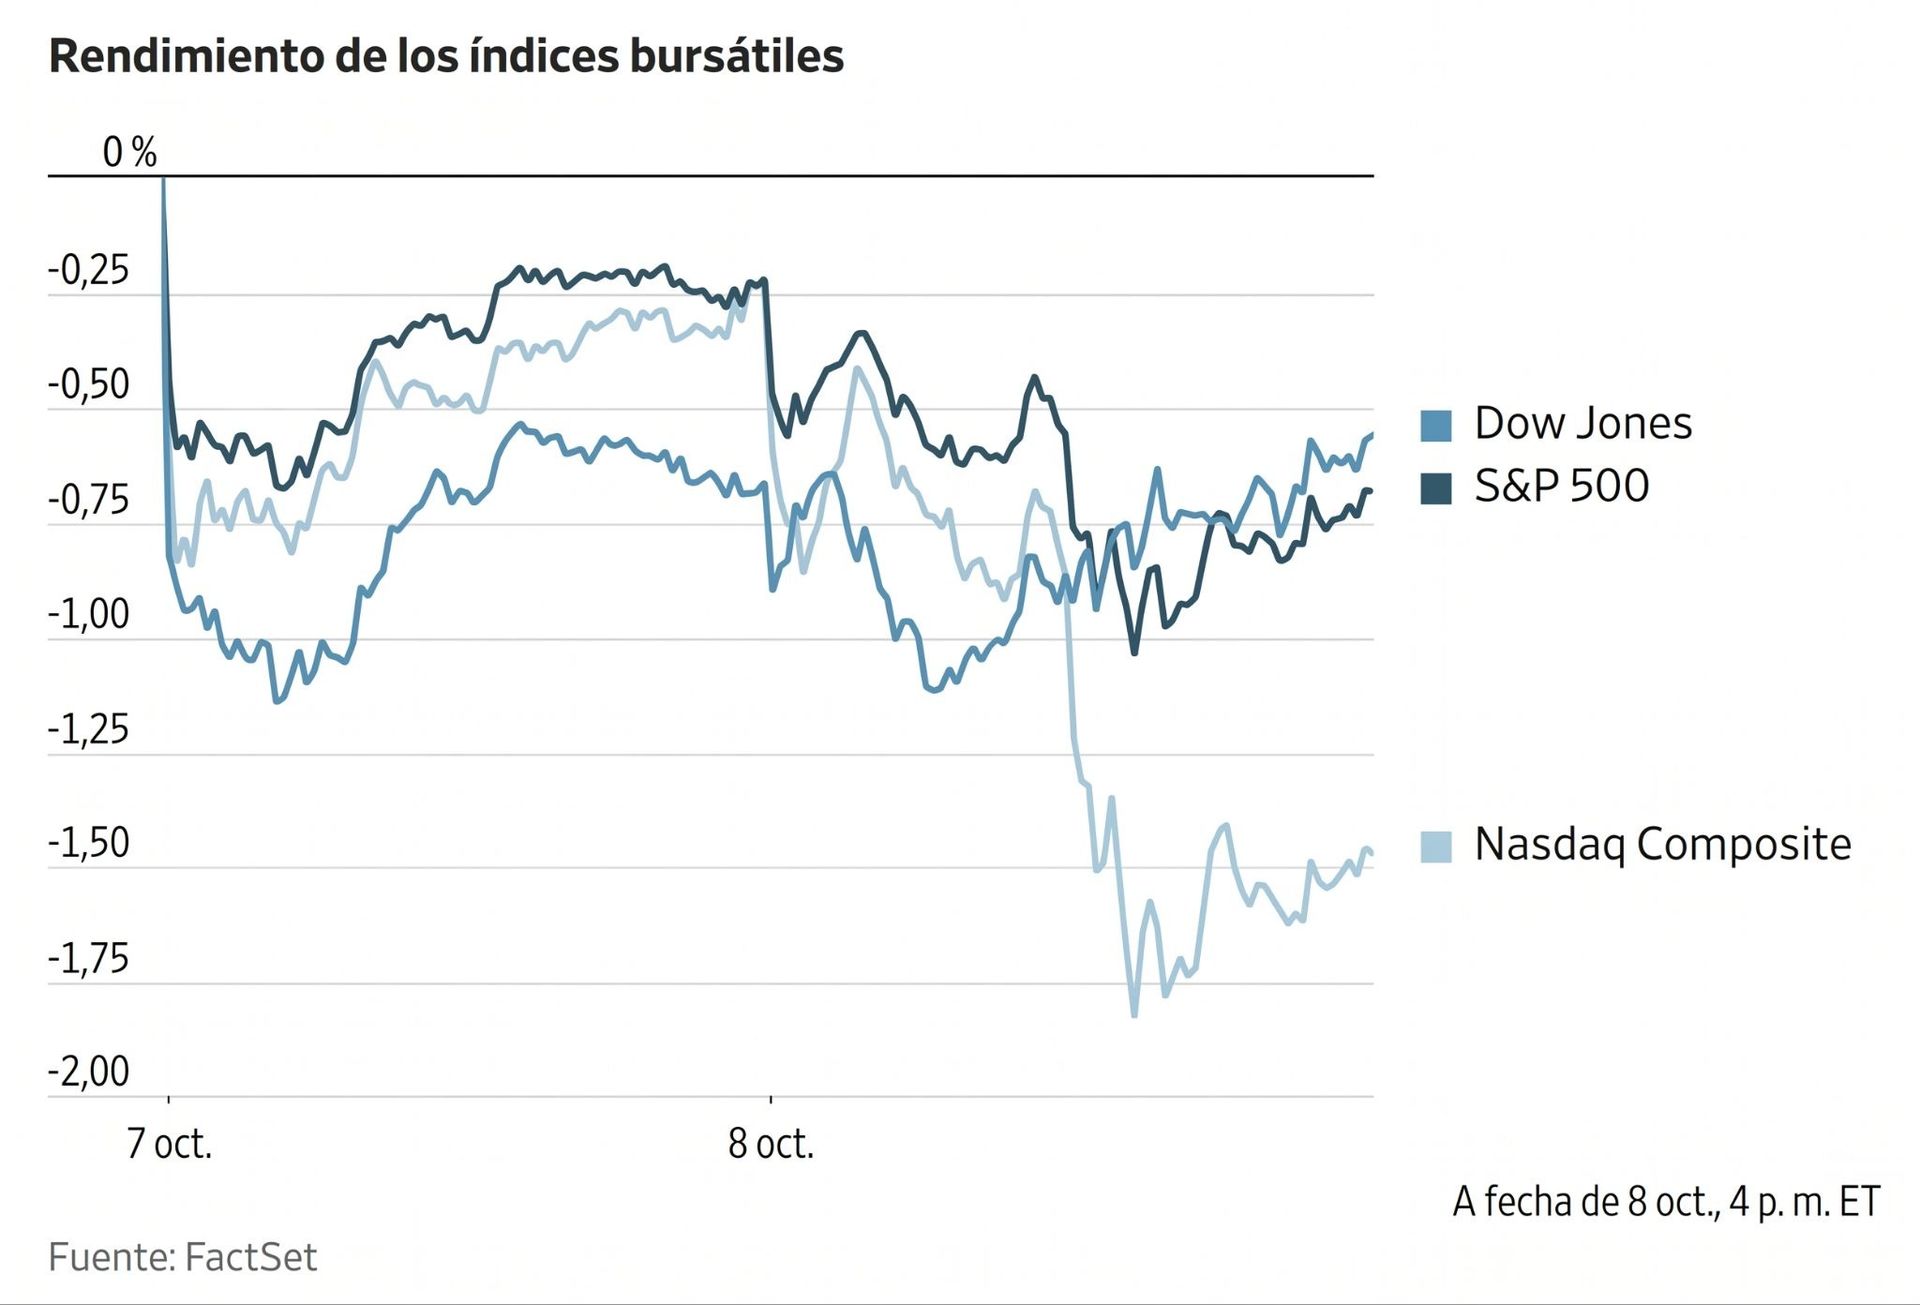
El encarecimiento de la energía pesó sobre el S&P 500, que cerró a la baja por segunda sesión consecutiva.
El Nasdaq Composite encabezó las pérdidas, con un descenso del -1,25 %, mientras que el S&P 500 cedió un -0,47 % y el Dow Jones Industrial Average avanzó de forma marginal un +0,10 %.
Los fabricantes de chips Nvidia, Broadcom, Intel y Micron cayeron más de un 2 % después de que el Financial Times informara de que OpenAI había comunicado a los inversores que sus ingresos anualizados rondaban los 50.000 millones de $ a finales de septiembre, 20.000 millones de $ menos que los 70.000 millones de $ que se habían difundido ampliamente.
Según una persona familiarizada con el asunto, la diferencia obedece a que los inversores de OpenAI han intentado comparar sus ingresos anualizados directamente con los de Anthropic, aunque ambas empresas calculan esta métrica de forma distinta: Anthropic incluye las ventas realizadas a través de socios de computación en la nube como AWS, de Amazon, y Google Cloud, mientras que OpenAI no lo hace.
En cuanto a noticias corporativas, las acciones de Chipotle se dispararon un +6,21 % el jueves después de que el Financial Times informara de que Starbucks había estudiado una posible oferta de adquisición. Starbucks ha afirmado que sigue "plenamente centrada" en ejecutar su estrategia Back to Starbucks. Una operación de este tipo se situaría entre las mayores del sector de la restauración de las que se tiene constancia y obligaría al director ejecutivo de Starbucks, Brian Niccol, que antes dirigió Chipotle, a relanzar a la vez dos de las cadenas más conocidas del país.
CME Group anunció el jueves que emitirá contratos de futuros vinculados a los índices de rendimiento CME FutureSports. En un principio, los índices seguirán las estadísticas de los 30 equipos profesionales de béisbol, empezando por la fase final de la Major League Baseball y los cuatro equipos que seguirán en los playoffs la semana que viene. A la espera de la revisión de los reguladores, los contratos se lanzarán el lunes y cotizarán de forma ininterrumpida. La iniciativa sigue a una medida similar de CME y FutureSports con índices de la National Hockey League, anunciada en agosto.
SpaceX ha adquirido espectro de banda baja para convertir Starlink en un "gran operador móvil" en EE. UU. El espectro, compatible con la mayoría de los dispositivos móviles actuales, permitiría que las señales atraviesen las paredes y lleguen a los usuarios en interiores. A la espera de la aprobación de la Comisión Federal de Comunicaciones (FCC, por sus siglas en inglés), SpaceX planea combinar su servicio de satélite a móvil con una red terrestre para ofrecer una conectividad más amplia. La compañía ha comprado las licencias de la banda de 800 MHz a la firma de inversión Grain Management, que completó en agosto un intercambio de espectro con T-Mobile. Ninguna de las dos empresas ha revelado el precio de la operación.
La Administración Trump ha acusado a Microsoft, Adobe y otras empresas de abusar de un programa de visados de trabajo de EE. UU. y las ha suspendido por tiempo indefinido de una iniciativa migratoria de larga trayectoria, clave para la contratación de talento en Silicon Valley y Wall Street.
Índices bursátiles europeos
El CAC 40 -0,51 %
El DAX -1,18 %
El FTSE 100 -0,16 %
Materias primas
El oro al contado +0,61 % hasta situarse en 4.133,93 $ la onza
La plata al contado -1,70 % hasta situarse en 59,10 $ la onza
El West Texas Intermediate +2,52 % hasta situarse en 91,18 $ el barril
El crudo Brent +2,94 % hasta situarse en 103,92 $ el barril
El oro se fortaleció el jueves, ya que un dólar estadounidense más débil y la caída de los rendimientos del Tesoro aumentaron el atractivo del metal precioso.
El oro al contado subió un +0,61 % hasta situarse en 4.133,93 $ por onza, tras tocar el miércoles un mínimo de dos meses, mientras que la plata al contado cayó un -1,70 % hasta situarse en 59,10 $ por onza.
Los precios del petróleo, por su parte, cerraron al alza el jueves, ya que resurgieron las preocupaciones por la guerra en curso en Oriente Próximo y la proximidad de un huracán amenazó con interrumpir el suministro a lo largo de la costa estadounidense del Golfo.
Los futuros del crudo Brent cerraron con una subida de 2,97 $, o un +2,94 %, hasta situarse en 103,92 $ por barril, mientras que el WTI ganó 2,24 $, o un +2,52 %, hasta situarse en 91,18 $ por barril. Ambos contratos llegaron a subir más de 5 $ por barril en algún momento de la sesión, y el Brent alcanzó su nivel más alto desde el 29 de septiembre ante el temor a posibles ataques de EE. UU. contra Irán y a la llegada prevista del huracán Isaias el viernes.
Los precios se alejaron de sus máximos después de que el presidente de EE. UU. dijera que Washington está manteniendo conversaciones productivas con Irán y se comprometiera a no atacar el país antes de las elecciones legislativas de mitad de mandato del 3 de noviembre.
Tal y como ha informado la agencia iraní Tasnim, el ministro de Exteriores, Abbas Araqchi, afirmó que Teherán está estudiando la respuesta de EE. UU. a su propuesta de reabrir el estrecho de Ormuz en un plazo de siete días y que contestará en los próximos días.
Sin embargo, el Departamento del Tesoro de EE. UU. impuso el jueves nuevas sanciones a Irán dirigidas contra personas, redes y 17 buques implicados en el transporte de crudo, productos derivados del petróleo y petroquímicos iraníes. El Tesoro indicó que las medidas pretenden aumentar la presión económica sobre Teherán.
El jefe del Estado Mayor de las Fuerzas Armadas francesas, el general Fabien Mandon, afirmó el jueves que Francia y Arabia Saudí están evaluando varias opciones que implicarían medios militares franceses para ayudar a proteger la terminal petrolera de Yanbu.
Siria también estaría estudiando ofrecer apoyo militar a su aliado clave, Arabia Saudí, en el conflicto de este con los hutíes de Yemen, respaldados por Irán, según un funcionario estadounidense y un oficial militar sirio informados sobre el asunto. Entre las opciones que se barajan figuran la ayuda defensiva y el despliegue de fuerzas con un papel ofensivo para apoyar a las tropas yemeníes respaldadas por Arabia Saudí.
El huracán Isaias avanzó hacia las zonas de producción petrolera marina de EE. UU., lo que llevó a las empresas a cerrar plataformas. Con vientos máximos sostenidos de 85 millas por hora, se esperaba que tocara tierra el viernes por la noche cerca de la frontera entre Alabama y Misisipi. La Oficina de Seguridad y Aplicación de la Normativa Medioambiental (BSEE, por sus siglas en inglés) indicó que, a las 11.00 CDT del jueves, los operadores habían comunicado el cierre de instalaciones que producían 1.282.879 barriles diarios en el golfo de América. Aunque la trayectoria prevista de la tormenta se había alejado del principal núcleo de refino de la costa del Golfo, parte de la capacidad seguía expuesta a posibles interrupciones.
El miércoles, Shell y Chevron anunciaron que estaban reduciendo sus operaciones marinas en el Golfo, mientras que BP dijo que había evacuado a todo su personal y detenido la producción en las plataformas Na Kika y Thunder Horse.
El jueves, drones ucranianos atacaron la mayor refinería de Rusia, situada en Omsk y con una capacidad de procesamiento superior a los 440.000 barriles diarios, así como otra refinería en Salavat, con una capacidad de 200.000 barriles diarios.
Nota: los datos corresponden al 8 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR +0,13 % para situarse en 1,1210 $
La GBP +0,13 % para situarse en 1,3228 $
El bitcoin -1,84 % para situarse en 81.624,48 $
El ethereum -3,47 % para situarse en 2.477,24 $
El euro se encaminaba el jueves hacia su quinto descenso semanal consecutivo, aunque la caída parecía perder fuerza a medida que se estabilizaba el mercado de deuda francés y la bajada de los rendimientos estadounidenses restaba apoyo al repunte del dólar.
La moneda única había caído el lunes hasta un mínimo de 17 meses de 1,1161 $, pero después se recuperó hasta 1,1210 $ tras avanzar un +0,13 % el jueves.
El cruce euro-libra cedió un -0,04 % durante el día y cotizó cerca de su mínimo de 16 meses, en 84,74 peniques.
La libra esterlina también avanzó un +0,13 % durante el día frente al dólar hasta 1,3228 $, y el yen se apreció un +0,15 % frente a la divisa estadounidense hasta 157,80 yenes por dólar.
Renta fija
El bono estadounidense a 10 años -6,0 pb hasta alcanzar el 5,235 %
El bono alemán a 10 años +1,8 pb hasta alcanzar el 3,507 %
El gilt británico a 10 años +2,7 pb hasta alcanzar el 5,481 %
Los bonos del Tesoro estadounidense avanzaron el jueves, ya que los rendimientos bajaron en toda la curva por solo segunda vez esta semana. La subasta de bonos a 30 años registró una demanda sólida, lo que indica que los inversores siguen dispuestos a comprar deuda pública a largo plazo pese a la venta generalizada del mercado.
Durante la sesión de la tarde, el rendimiento a 10 años bajó -6,0 puntos básicos hasta alcanzar el 5,235 %, tras tocar el miércoles su nivel más alto en 24 años, mientras que el rendimiento a 30 años cedió -6,4 pb hasta alcanzar el 5,609 %.
En el tramo corto de la curva, el rendimiento a 2 años, que refleja las expectativas de tipos de interés, bajó de forma marginal -0,8 puntos básicos hasta alcanzar el 4,760 %.
La subasta de 22.000 millones de $ en bonos del Estado a 30 años se adjudicó a un rendimiento del 5,618 %, por debajo del tipo previsto al cierre de las pujas, lo que indica que los inversores aceptaron los bonos sin exigir una compensación adicional.
La ratio de cobertura se situó en 2,54 veces, por encima de las 2,41 veces de media de las seis subastas anteriores. Los postores indirectos, entre ellos los inversores extranjeros, adquirieron el 72,3 % de la emisión, frente a una media del 69,1 % en el mismo período.
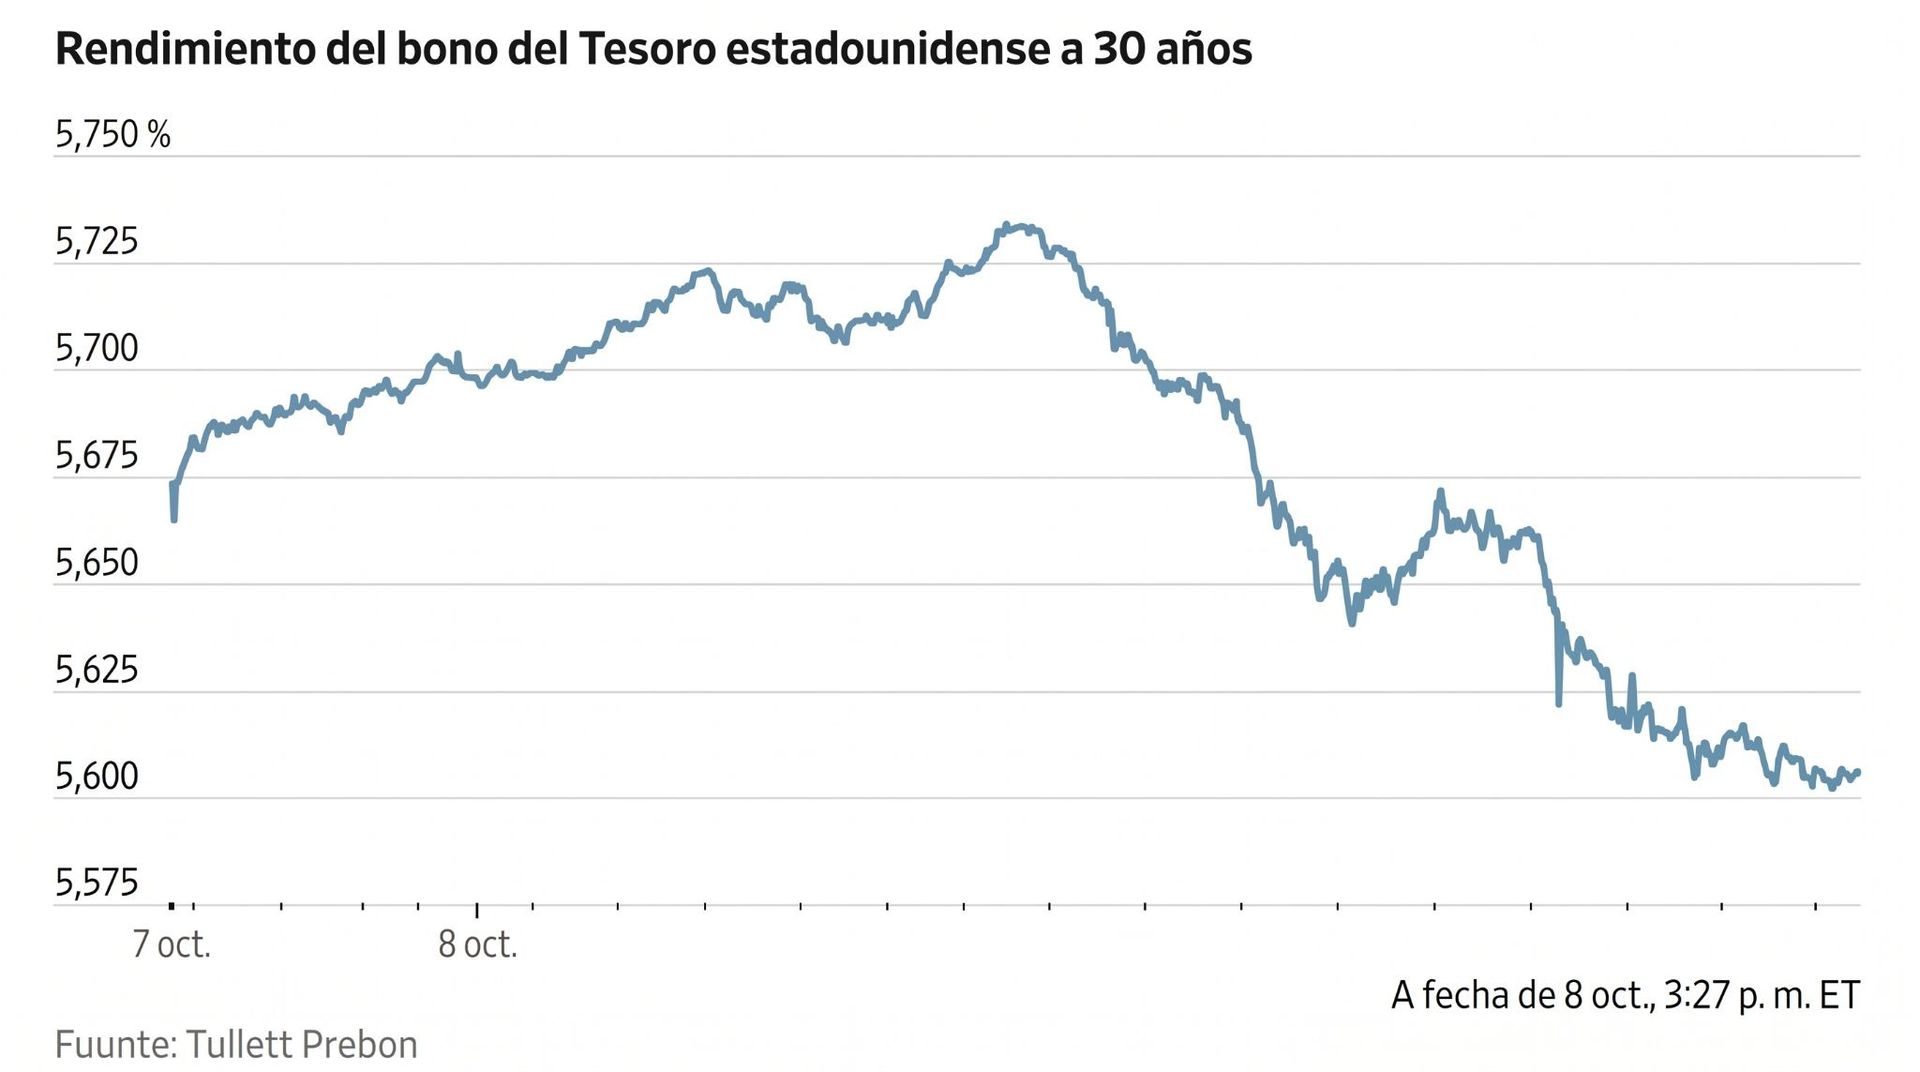
La curva de rendimientos se aplanó el jueves, ya que el diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se redujo a 47,5 pb desde los 52,7 pb. Anteriormente, durante la sesión, el diferencial llegó a 54,2 puntos básicos, su nivel más alto desde mediados de agosto.
Según la herramienta FedWatch de CME Group, los operadores asignaban una probabilidad del 82,8 % a que la Reserva Federal mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre y esa misma probabilidad del 82,8 % a una subida de tipos en diciembre.
Los costes de endeudamiento de la eurozona evolucionaron de forma dispar el jueves.
El rendimiento de la OAT francesa a 10 años cedió -0,7 pb hasta alcanzar el 4,885 %, después de haber llegado a subir hasta 9,0 puntos básicos anteriormente durante la sesión. El rendimiento del bono italiano a 10 años bajó -2,2 pb hasta alcanzar el 4,609 %, lo que dejó el diferencial con los Bunds en 110,2 pb.
Por su parte, el diferencial entre los rendimientos francés y alemán a 10 años se redujo 2,5 puntos básicos hasta 137,8 pb, mientras que el rendimiento del Bund a 10 años subió +1,8 pb hasta alcanzar el 3,507 %.
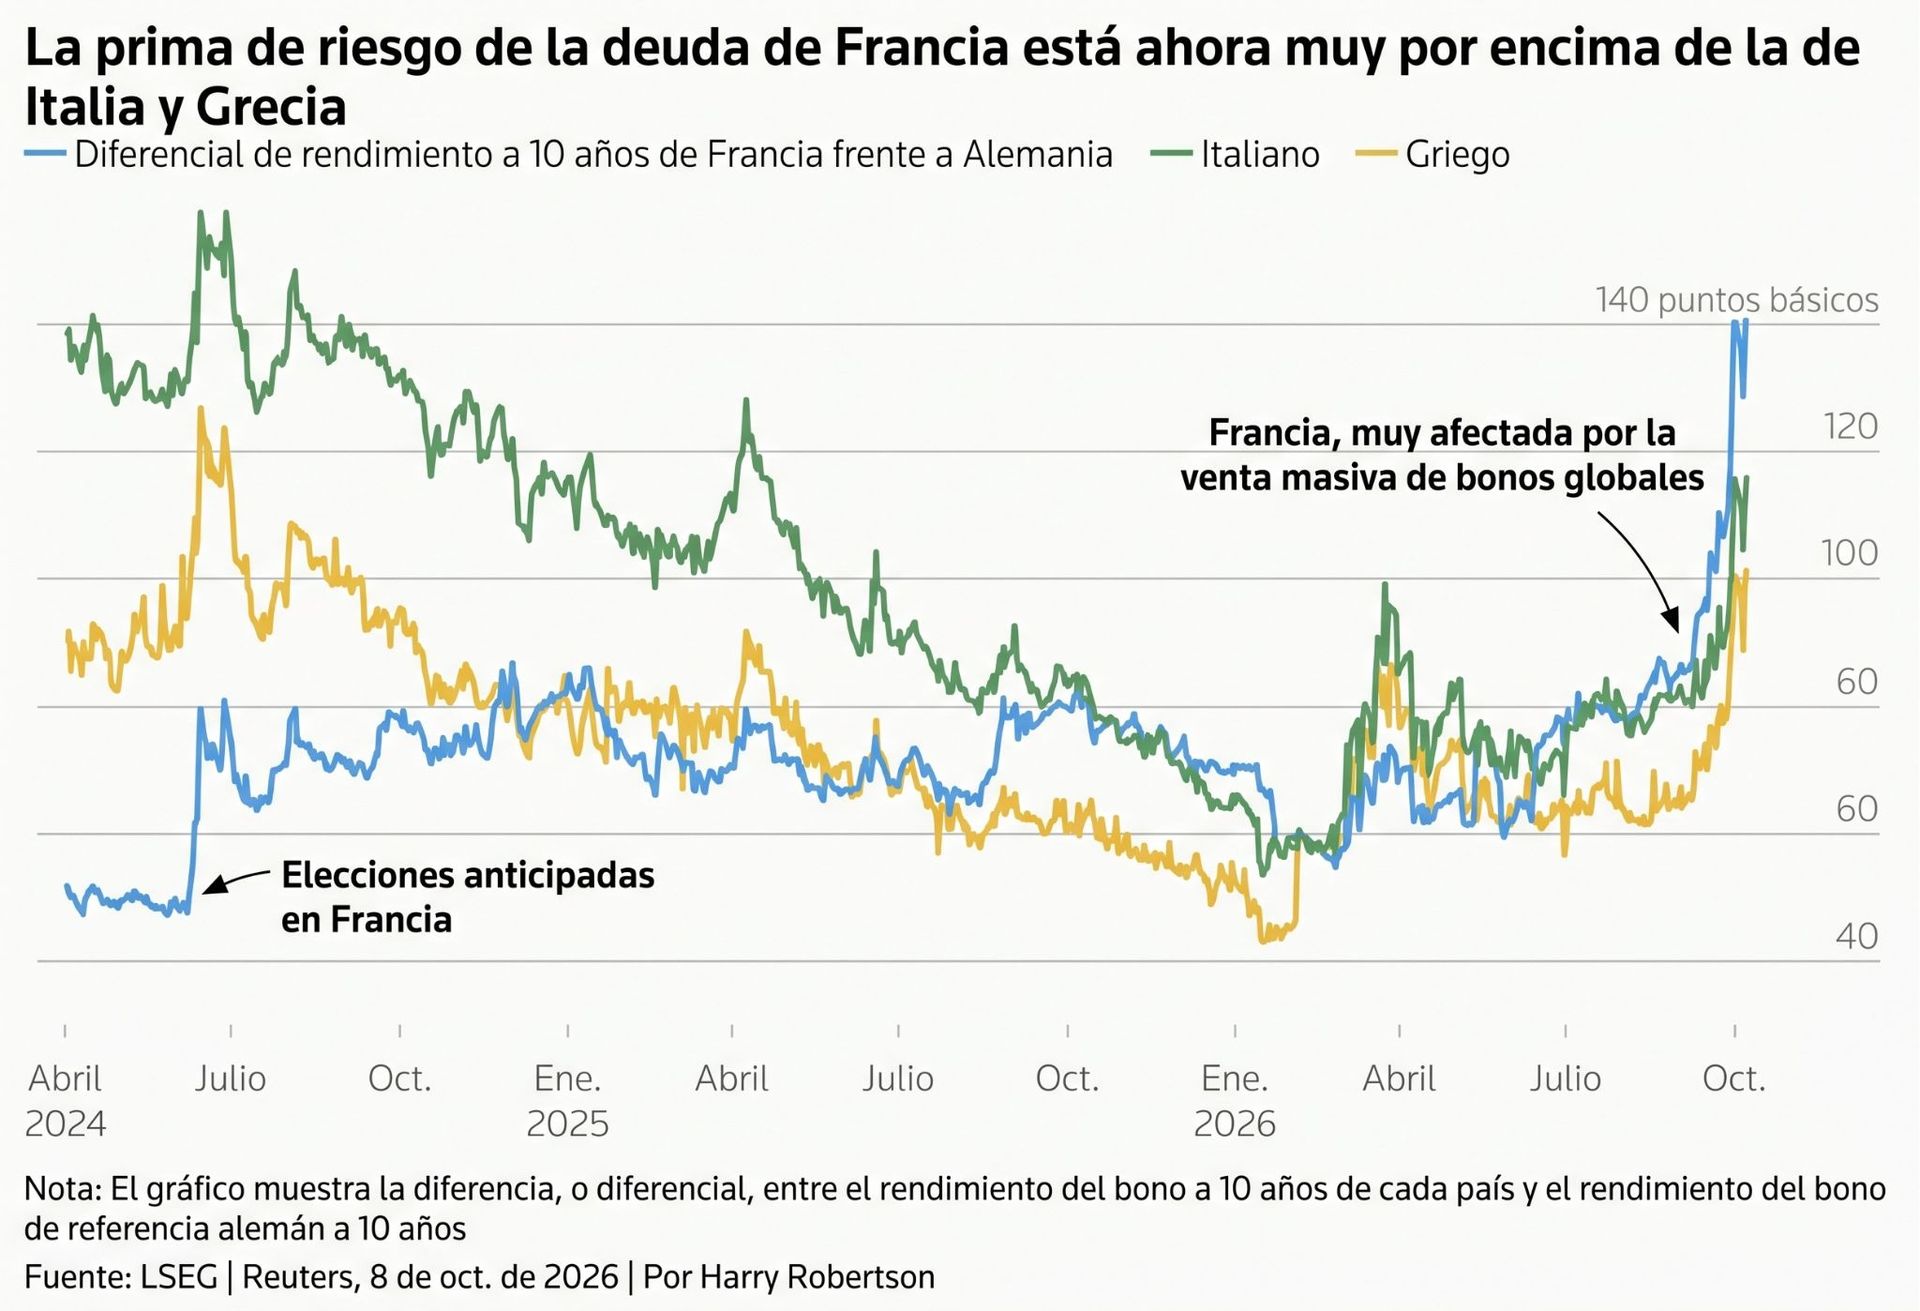
La deuda alemana se ha beneficiado de su condición de activo refugio durante la turbulencia de los mercados esta semana.
Los rendimientos alemanes bajaron la semana pasada, cuando aumentaron los costes de endeudamiento en otros mercados de la eurozona, y aunque durante la semana han subido, el aumento ha sido menor que en muchos de los mercados vecinos.
Los rendimientos a plazos más cortos, que son sensibles a las expectativas sobre los tipos del BCE, también subieron: el del Schatz alemán a 2 años aumentó +6,0 pb hasta alcanzar el 3,100 %, mientras que en el extremo largo el rendimiento a 30 años avanzó +0,7 pb.
Nota: los datos corresponden al 8 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
