

¿Están los tipos altos durante más tiempo poniendo a prueba la confianza en la IA?

 El S&P 500 -0,80 % la semana pasada hasta 7.656,98 puntos El bono estadounidense a 10 años +18,7 pb la semana pasada (4,976 %) El oro al contado -1,82 % la semana pasada hasta 4.347,32 $ la onza El DXY -0,06 % la semana pasada hasta los 99,10 puntos
Datos clave que moverán los mercados hoy
UE: discursos de la presidenta del BCE, Christine Lagarde, y de los miembros del Comité Ejecutivo Isabel Schnabel y Piero Cipollone
China: producción industrial y ventas minoristas
Actualizaciones macroeconómicas mundiales
IPC de agosto. El informe de IPC publicado el viernes reforzó los argumentos a favor de que la Fed endurezca su política monetaria, aunque los detalles no apuntaron a un repunte generalizado de la inflación subyacente. Los precios generales subieron un 0,4 % intermensual en agosto, en línea con las expectativas del mercado, mientras que la tasa interanual se mantuvo en el 3,4 %. El IPC subyacente, sin embargo, avanzó un 0,29 % intermensual sin redondear, superando la previsión del 0,2 % y registrando su mayor incremento mensual desde abril. La inflación subyacente interanual se moderó hasta el 2,4 %, su nivel más bajo desde marzo de 2021.
La composición fue desigual. Tanto los alquileres primarios como el alquiler equivalente de los propietarios subieron un 0,2 %, lo que mantuvo la desinflación en el componente de vivienda. En cambio, los servicios no relacionados con la vivienda se aceleraron, impulsados por los billetes de avión, los hoteles y la educación. Los servicios de telefonía móvil se dispararon un 5,9 % y, por sí solos, añadieron aproximadamente una décima de punto porcentual al IPC subyacente, un ajuste vinculado a las operadoras que difícilmente se repetirá. Aun así, el repunte del llamado "supercore" es relevante, ya que refleja las presiones de los servicios generadas internamente en la economía.
La publicación también elevó las estimaciones del indicador de inflación preferido por la Fed. Goldman Sachs revisó al alza su previsión de seguimiento del PCE subyacente de agosto en dos puntos básicos, hasta el 0,26 %; Citi la elevó en nueve puntos básicos, hasta el 0,29 %; y Bank of America, en cuatro puntos básicos, hasta el 0,30 %.
La hoja de ruta de la política monetaria más allá de septiembre sigue siendo considerablemente menos clara. Bank of America espera nuevas subidas en octubre y diciembre, mientras que Citi anticipa una subida inmediata seguida de una pausa prolongada, siempre que los próximos datos confirmen que la inflación subyacente se está moderando. El IPC de agosto probablemente despeja el camino para una actuación a corto plazo, si bien sus elementos puntuales aportan pruebas menos sólidas de cara a un ciclo de endurecimiento sostenido.
La energía, sin embargo, amenaza esta interpretación benigna. La gasolina subió un 3,9 % en agosto y generó más de un tercio del incremento general del índice. El prolongado conflicto con Irán está abriendo canales de transmisión más amplios. La restricción del tráfico por el estrecho de Ormuz limita el petróleo crudo, los productos refinados y el GNL, lo que encarece la gasolina, el diésel, el combustible de aviación y la electricidad. El aumento de los costes de flete, seguros y materias primas se traslada después a lo largo de las cadenas de suministro.
Los colchones corporativos también se están reduciendo tras meses de interrupciones. Los mercados de combustible marino han encontrado barriles de sustitución, pero los costes de referencia del abastecimiento siguen más de un sesenta por ciento por encima de los niveles previos a la guerra. Las exportaciones regionales de productos refinados se mantienen en torno a una cuarta parte de su ritmo anterior. Los productores químicos se enfrentan a una menor disponibilidad de nafta y gas, mientras que los fabricantes de fertilizantes afrontan restricciones en el suministro de amoníaco, urea y azufre. Dado que el desvío de rutas, las existencias y la absorción de márgenes ofrecen cada vez menos alivio, las empresas se ven cada vez más obligadas a trasladar los costes, recortar la producción o retrasar sus inversiones. El informe de agosto deja así a la Fed ante una combinación incómoda: la desinflación de la vivienda se enfría, los precios de los servicios se endurecen y un shock energético podría extenderse a los bienes, el transporte y, en última instancia, a los precios de los alimentos.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,98 %
El Nasdaq 100 +0,91 %
El S&P 500 +0,86 %, con 9 de los 11 sectores del S&P 500 al alza
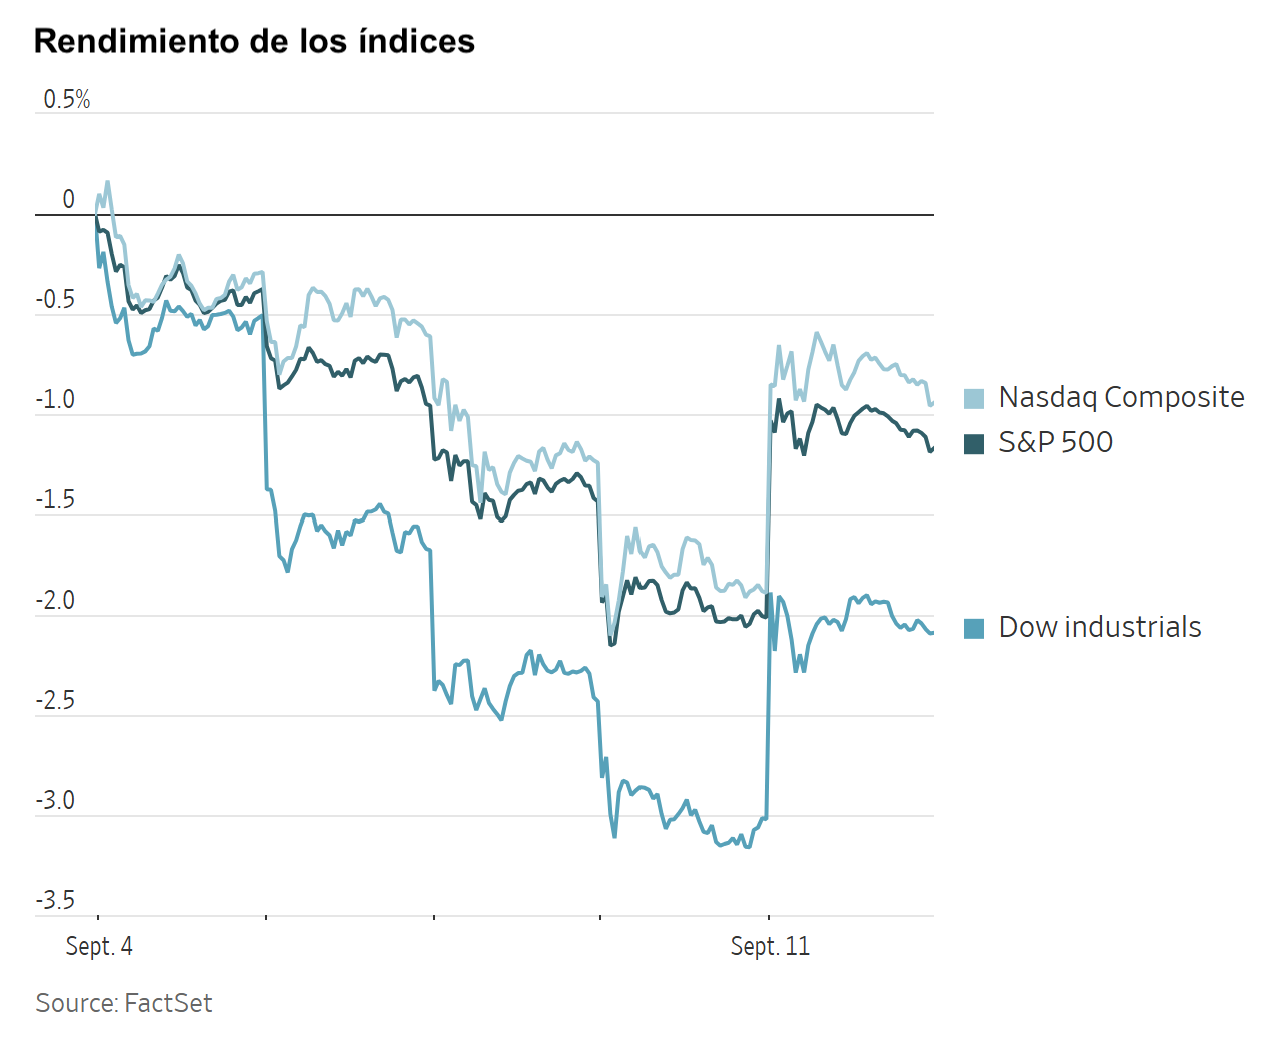
Las acciones estadounidenses pusieron fin a una racha de cuatro sesiones consecutivas en negativo, ya que la pausa en la fuerte subida del precio del petróleo pesó más que el repunte de la inflación al consumo.
El Dow Jones Industrial Average ganó 509,19 puntos, un +0,98 %, el viernes, hasta los 52.573,29 puntos. El S&P 500 subió 65,28 puntos, un +0,86 %, hasta los 7.656,98 puntos, mientras que el Nasdaq Composite, de marcado sesgo tecnológico, sumó 251,31 puntos, un +0,96 %, hasta los 26.333,04 puntos.
Durante la semana, los índices estadounidenses cerraron a la baja: el S&P 500 retrocedió un -0,38 %, el Dow Jones cayó un -1,57 % y el Nasdaq Composite bajó un -0,66 %.
En cuanto a noticias corporativas, Bloomberg ha informado de que Apollo Global Management está en conversaciones para adquirir DePuy Synthes, la división de ortopedia de Johnson & Johnson. Las negociaciones valoran la unidad en cerca de 20.000 millones de $, y podría alcanzarse un acuerdo en cuestión de semanas. Johnson & Johnson también podría escindir el negocio como una empresa cotizada independiente, y ha señalado que, si se independiza, DePuy Synthes se convertiría en la mayor empresa de ortopedia del mundo.
El Financial Times ha informado de que GE Healthcare está en conversaciones para adquirir Sofie Biosciences por 1.000 millones de $.
Informes de resultados empresariales
Publicados el viernes, 11 de septiembre, a través de Pulse, nuestra herramienta de noticias en tiempo real basada en inteligencia artificial. Disponible en exclusiva en la plataforma web de EXANTE
Kroger informó de unos ingresos del 2T de 34.600 millones de $ (frente a los 34.580 millones estimados), un +2 % interanual, y unos beneficios por acción ajustados de 1,09 $ (frente a los 1,06 $ estimados), un +5 % interanual. La empresa redujo su previsión de crecimiento de ventas comparables para el ejercicio (excluyendo combustible) hasta un rango de entre el +0,2 % y el +0,8 %, frente al +1,0 %-+2,0 % anterior, citando la presión sobre el consumidor derivada de la subida de los precios del combustible y la reducción de las prestaciones del programa SNAP. Las ventas ajustadas de comercio electrónico crecieron un +20 % interanual. La compañía reafirmó su estimación de beneficios por acción ajustados para el ejercicio, de entre 5,10 $ y 5,30 $. Se completó un programa de recompra de acciones por 1.000 millones de $. La dirección señaló que está actualizando la previsión de ventas comparables, al tiempo que reafirmó las estimaciones de beneficio ajustado y de beneficios por acción.
Índices bursátiles europeos
El CAC 40 +0,78 %
El DAX +0,82 %
El FTSE 100 +0,39 %
Materias primas
El oro al contado +0,73 % hasta situarse en 4.347,32 $ la onza
La plata al contado +1,43 % hasta situarse en 64,46 $ la onza
El West Texas Intermediate -3,79 % hasta situarse en 99,99 $ el barril
El crudo Brent -4,18 % hasta situarse en 104,42 $ el barril
El oro se fortaleció el viernes, impulsado por compras oportunistas tras las caídas registradas a principios de la semana pasada, lo que ayudó al metal a encontrar apoyo a corto plazo.
El oro al contado subió un +0,73 % hasta los 4.347,32 $ por onza; no obstante, retrocedió un -1,82 % durante la semana.
La plata al contado avanzó un +1,43 % hasta los 64,46 $ por onza, aunque cayó un -2,62 % durante la semana.
Los precios del petróleo, por su parte, cayeron el viernes, aunque aun así registraron una subida semanal superior al ocho por ciento. Los precios del diésel en EE. UU. alcanzaron un máximo histórico, ya que los ataques a las rutas de transporte marítimo en Oriente Próximo intensificaron los temores a interrupciones prolongadas del suministro.
Los futuros del crudo Brent cerraron en 104,42 $ por barril, con un descenso de 4,55 $, un -4,18 %.
El West Texas Intermediate estadounidense finalizó en 99,99 $ por barril, con una caída de 3,94 $, un -3,79 %. Durante la sesión, ambas referencias llegaron a tocar sus niveles más altos desde mediados de mayo.
Durante la semana, el Brent avanzó un +8,94 % y el WTI subió un +9,61 %.
Ambas referencias revirtieron las ganancias iniciales después de que el Financial Times informara de que varios ministros de Asuntos Exteriores de Oriente Próximo estaban buscando un acuerdo temporal con Irán para gestionar el tráfico marítimo a través del estrecho de Ormuz.
El jueves, tanto el Brent como el WTI subieron más de un seis por ciento tras una escalada de los ataques al transporte marítimo en la región.
Las imágenes por satélite del jueves mostraron humo cerca del oleoducto este-oeste de Arabia Saudí, una ruta clave que permite al reino desviar sus exportaciones de crudo evitando el estrecho de Ormuz.
El suministro de crudo de Arabia Saudí cayó en 2,3 millones de barriles diarios respecto al mes anterior, hasta los 6 millones de barriles diarios en agosto, su nivel más bajo en más de tres décadas, según señaló el viernes la Agencia Internacional de la Energía, que atribuyó el descenso a los ataques contra instalaciones energéticas saudíes.
A las preocupaciones sobre los flujos regionales de petróleo se suma el hecho de que los hutíes yemeníes, alineados con Irán, llegaron el viernes a la isla de Perim, en el estrecho de Bab el-Mandeb, según indicaron a Reuters cuatro fuentes del Gobierno yemení. Esto podría reforzar su posición en una de las rutas de transporte marítimo más importantes del mundo.
Irán afirmó que atacó 10 buques cerca del estrecho de Ormuz el miércoles, después de que EE. UU. atacara cinco petroleros iraníes. La Guardia Revolucionaria iraní advirtió de que intensificaría su respuesta ante cualquier nuevo ataque.
Los datos preliminares de seguimiento de buques publicados el viernes mostraron que el número de tránsitos por el estrecho de Ormuz cayó a siete el jueves, frente a los 11 del día anterior.
Nota: los datos corresponden al 11 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,08 % para situarse en 1,1598 $
La GBP +0,12 % para situarse en 1,3518 $
El bitcoin -0,23 % para situarse en 77.062,75 $
El ethereum +2,19 % para situarse en 2.514,74 $
El dólar estadounidense subió ligeramente frente al euro el viernes, después de que los datos de inflación en EE. UU. mostraran un repunte de los precios al consumo.
El euro cayó un -0,08 % hasta los 1,1598 $ y acumuló una pérdida semanal del -0,04 %.
El índice del dólar subió un +0,02 % hasta los 99,10 puntos el viernes. Sin embargo, retrocedió un -0,06 % durante la semana, lo que supone su segundo descenso semanal consecutivo.
El yen encadenó su segunda semana consecutiva de subidas frente al dólar estadounidense, con un avance del +1,73 % durante la semana, después de haberse revalorizado un +0,51 % el viernes hasta los 153,54 yenes por dólar.
Se espera que el BoJ suba los tipos de interés esta semana y podría señalar un ritmo más rápido de endurecimiento monetario si el aumento de las presiones sobre los precios eleva el riesgo de que la inflación supere su objetivo.
La divisa japonesa se fortaleció aún más después de que los datos mostraran que la inflación mayorista en Japón se mantuvo elevada en agosto, lo que refuerza los argumentos a favor de una subida de tipos este mes.
La libra esterlina avanzó un +0,12 % frente al dólar estadounidense el viernes, con lo que su ganancia semanal se sitúa en el +0,04 %.
Renta fija
El bono estadounidense a 10 años +0,7 pb hasta el 4,976 %
El bono alemán a 10 años +0,8 pb hasta el 3,520 %
El gilt británico a 10 años -3,6 pb hasta el 5,278 %
La venta masiva de bonos a nivel mundial se detuvo el viernes, después de que un informe de inflación en EE. UU. muy esperado se situara en línea con las expectativas del mercado.
El rendimiento del bono del Tesoro estadounidense a dos años, que es especialmente sensible a las expectativas sobre los tipos de los fondos federales, subió +3,2 pb hasta el 4,620 %. Durante la semana, el rendimiento a dos años avanzó +24,8 pb.
El bono estadounidense a 10 años subió +0,7 pb hasta el 4,976 %, mientras que en el conjunto de la semana avanzó +18,7 pb.
El rendimiento del bono a 30 años cayó -1,0 pb hasta el 5,358 %; no obstante, durante la semana subió +11,1 pb.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a dos y 10 años se situó en 35,6 pb, lo que supone un estrechamiento de -6,1 pb frente a los 41,7 pb de la semana anterior.
De acuerdo con la herramienta FedWatch de CME Group, los mercados anticipan una probabilidad del 86,2 % de que se produzca una subida de 25 pb en la reunión del FOMC de esta semana, frente al 59,4 % de la semana anterior.
Los precios de la deuda pública de la eurozona se estabilizaron el viernes, aunque el mercado de deuda mundial en su conjunto registró uno de sus peores comportamientos semanales desde el inicio de la guerra con Irán.
El jueves, el BCE subió los tipos de interés de la eurozona en 25 pb, tal y como se esperaba, y además revisó al alza su previsión de inflación y a la baja su previsión de crecimiento.
El rendimiento del bono alemán a dos años bajó -3,4 pb el viernes, hasta el 3,210 %, después de haber llegado a subir hasta 3,0 pb durante la sesión. Durante la semana, avanzó +25,9 pb, su mayor incremento semanal desde la primera semana de la guerra, a principios de marzo.
El rendimiento del bono alemán a 10 años subió +0,8 pb el viernes hasta el 3,520 %, lo que contribuyó a un incremento semanal de +16,6 pb, también el mayor desde principios de marzo.
El rendimiento del BTP italiano a 10 años subió +6,2 pb el viernes y avanzó +20,3 pb durante la semana hasta el 4,354 %, con lo que el diferencial sobre los Bunds se situó en 83,4 pb, 3,7 pb más que los 79,7 pb de la semana anterior.
El rendimiento del OAT francés a 10 años subió +1,5 pb el viernes hasta el 4,451 %, lo que se tradujo en un incremento semanal de +24,4 pb.
Nota: los datos corresponden al 11 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Reforzará el IPC las expectativas de una subida de tipos?Diarias11 sept 2026
 Global macro, local voice: 10 takeaways from EXANTE’s conversation with portfolio manager Manuel CañasInformes especiales10 sept 2026
 ¿Puede la banca superar al mercado?Diarias10 sept 2026
 ¿Se está complicando el tramo final?Diarias9 sept 2026
Creado por profesionales. Para profesionales.
