

¿Puede el consumidor con altos ingresos sostener el mercado estadounidense?

 El S&P 500 +0,59 % hasta 7.811,51 puntos El bono del Tesoro estadounidense a 10 años +2,8 pb hasta el 5,261 % El oro al contado +1,5 % hasta 4.194,43 $ la onza El DXY +0,09 % hasta 102,23
Actualizaciones macroeconómicas mundiales
La confianza del consumidor estadounidense se deteriora y el gasto futuro se enfrenta a limitaciones. El viernes, el índice preliminar de sentimiento de la Universidad de Michigan descendió hasta 46,3 desde los 48,1 de septiembre. Es la tercera caída mensual consecutiva y la lectura más baja desde mayo. El indicador de condiciones actuales cayó hasta 44,7, el nivel más bajo registrado, desde los 50,9 del mes anterior. El índice de expectativas subió hasta 47,3 desde 46,3, su primer aumento desde julio.
Los consumidores esperan que los precios suban un 4,7 % durante los próximos 12 meses, ligeramente por encima del 4,6 % previsto en septiembre. También prevén que los costes aumenten a un ritmo anual del 3,5 % en un horizonte de cinco a 10 años. Las expectativas de inflación a largo plazo también han subido, del 3,4 % de septiembre al 3,5 %, un nivel notablemente superior al rango del 2,8 % al 3,2 % de 2024.
El aumento de los precios de los combustibles sigue lastrando a unos consumidores que ya están preocupados por la inflación persistente y el encarecimiento del coste de la vida. La confianza se deterioró de forma acusada en octubre entre los consumidores con menores ingresos y aquellos con carteras de acciones más reducidas. Los aumentos de la confianza entre demócratas y republicanos se vieron compensados este mes por un descenso entre los independientes. Esto no será necesariamente una buena noticia para el presidente de EE. UU., que se enfrenta a una reñida carrera por el control del Senado de cara a las elecciones de mitad de mandato del 3 de noviembre.
Otro estudio de la Universidad de Michigan sobre los precios de la gasolina y el gasto previsto de los consumidores, también publicado el viernes, mostró que el gasto está impulsado en su mayor parte por los hogares de mayores ingresos. Según el informe, algo menos de un tercio de los consumidores esperaba gastar como de costumbre durante el próximo año en los artículos que han experimentado grandes subidas de precios, mientras que el 54 % afirmó que recortaría su gasto. Alrededor del 16 % de los consumidores dijo que dejaría de comprar. Al preguntarles qué compras prevén recortar o aplazar en mayor medida, las respuestas más habituales fueron alimentación y comestibles, artículos del hogar, incluidos los bienes duraderos, la compra de coches, comer fuera y las vacaciones.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,83 %
El Nasdaq 100 +0,51 %
El S&P 500 +0,59 %, con 9 de los 11 sectores del S&P 500 al alza
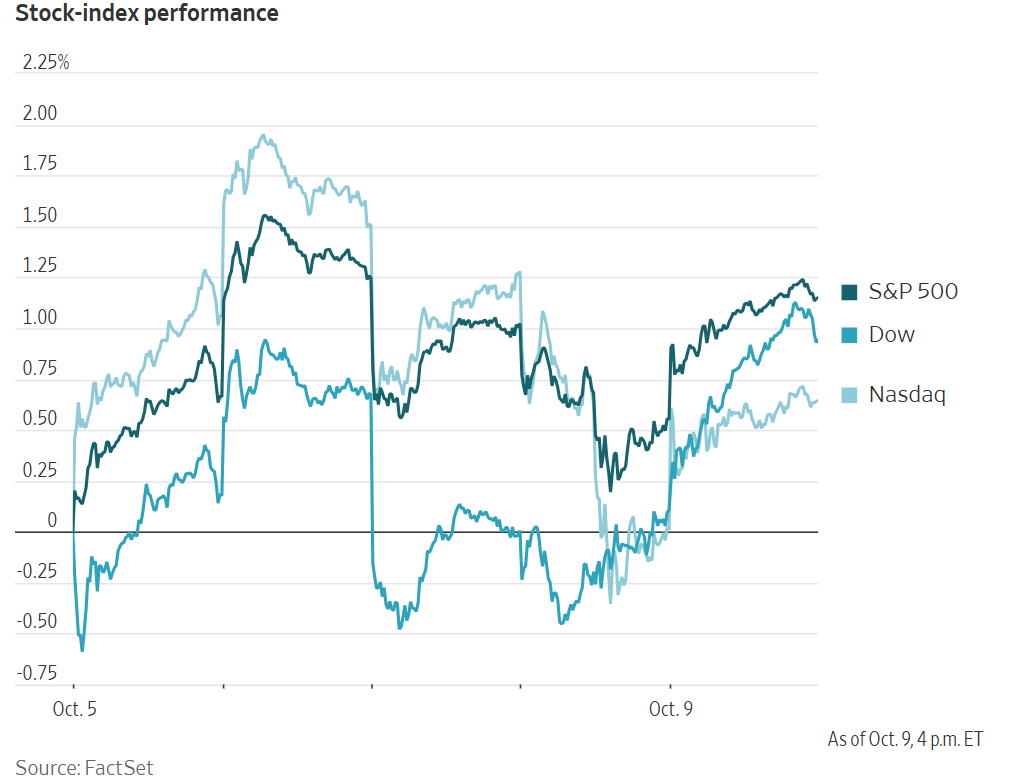
Los tres principales índices bursátiles estadounidenses avanzaron durante el día y cerraron la semana con ganancias. El Dow Jones Industrial Average subió 423,31 puntos, un +0,83 %, hasta 51.654,95; el S&P 500 ganó 46,15 puntos, un +0,59 %, hasta 7.811,51; y el Nasdaq Composite avanzó 172,83 puntos, un +0,64 %, hasta 27.366.
Durante la semana, el S&P 500 ganó un +1,89 %, el Dow Jones Industrial Average subió un +0,9 % y el Nasdaq Composite avanzó un +1,84 %, ampliando su racha de subidas a cuatro semanas.
La temporada de resultados del 3T arranca esta semana, con los grandes bancos y gestoras de activos estadounidenses abriendo el calendario. Está previsto que Wells Fargo, Goldman Sachs, Citigroup y JPMorgan Chase informen de sus resultados el martes, mientras que BlackRock, Bank of America y Morgan Stanley tienen previsto publicarlos el miércoles.
Los analistas estiman un crecimiento anual de los beneficios del S&P 500 del +30,6 % para el período de julio a septiembre, con las acciones de energía y tecnología registrando los mayores aumentos interanuales de los beneficios, del +123 % y del +66,5 %, respectivamente, de acuerdo con datos de LSEG.
En cuanto a noticias corporativas, las acciones de T-Mobile US y Verizon han caído alrededor de un -8 % cada una, tras alcanzar SpaceX un acuerdo para adquirir una cartera nacional de espectro de banda baja.
Humana se ha disparado un +12 % después de que el Gobierno estadounidense mejorara la calificación de sus planes Medicare Advantage. Según los datos, el 95 % de los afiliados de la aseguradora médica están en planes Medicare Advantage con una calificación de cuatro estrellas o superior para 2027.
Las acciones de Apple han caído un -1,1 %. Tal y como ha informado Nikkei Asia, el fabricante del iPhone ha pedido a algunos proveedores que reduzcan la producción de componentes de sus recién lanzados iPhone 18 Pro y iPhone 18 Pro Max, debido al fuerte aumento de los costes de los chips de memoria y a que las subidas de precios están frenando la demanda de los consumidores.
Las acciones de Deere & Co han registrado su mayor descenso semanal desde abril de 2023, debido a una investigación regulatoria y a la bajada de los precios de los cultivos.
Las acciones de Moderna han subido un +14 % tras un reportaje de The New York Times sobre un plan en el que participan los Institutos Nacionales de la Salud para acelerar el desarrollo y las pruebas de vacunas contra el cáncer.
Índices bursátiles europeos
El CAC 40 +0,95 %
El DAX +1,13 %
El FTSE 100 +1,06 %
Materias primas
El oro al contado +1,5 % hasta situarse en 4.194,43 $ la onza
La plata al contado +2,46 % hasta situarse en 60,81 $ la onza
El West Texas Intermediate +0,39 % hasta situarse en 91,85 $ el barril
El crudo Brent +0,42 % hasta situarse en 104,72 $ el barril
El oro avanzó el viernes por segunda sesión consecutiva y tocó máximos de una semana, gracias a la relajación de los rendimientos del Tesoro estadounidense y a las compras de oportunidad. El oro al contado subió un +1,5 % hasta situarse en 4.194,43 $ por onza. Los futuros del oro estadounidense con entrega en diciembre ganaron un 1,4 % hasta situarse en 4.216,3 $.
La plata al contado ganó un +2,46 % hasta situarse en 60,81 $.
Los precios del petróleo, por su parte, subieron el viernes por el efecto del huracán Isaías, que se desplaza hacia el norte del golfo de México y ha llevado a las petroleras a cerrar más del 70 % de la producción de crudo en aguas estadounidenses. Antes, durante la sesión, los precios habían caído después de que el presidente Trump afirmara que las conversaciones con Irán habían sido "productivas". También sugirió que estaba considerando suspender el impuesto federal sobre la gasolina.
Durante la tarde del viernes, el presidente de EE. UU. anunció en las redes sociales que había mantenido una conversación "muy exitosa" con el presidente ruso, Vladimir Putin, en la que acordaron que Rusia suministrará de inmediato más de 300.000 toneladas métricas de diésel a los mercados estadounidense y mundial, con el fin de reducir los precios de los combustibles antes de las elecciones de mitad de mandato en EE. UU. Trump dijo que Rusia suministraría otras 500.000 toneladas en noviembre y 1 millón más "inmediatamente después". Señaló que las entregas posteriores se realizarían "en función del estado de sus refinerías de diésel", que han resultado dañadas por los ataques ucranianos. El Departamento del Tesoro de EE. UU. emitió el viernes una licencia general que permite la importación de diésel ruso hasta el 7 de abril de 2027.
La intención de China, el mayor importador de petróleo del mundo, de reanudar las exportaciones de combustibles refinados tras una breve interrupción durante la festividad de la Semana Dorada también pesó sobre el mercado.
Los futuros del crudo Brent cerraron el viernes al alza, en 104,72 $ por barril, 44 centavos más, un +0,42 %. Los futuros del West Texas Intermediate (WTI, por sus siglas en inglés) terminaron en 91,85 $ por barril, con una subida de 36 centavos, o un +0,39 %.
Nota: los datos corresponden al 9 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,07 % para situarse en 1,1201 $
La GBP +0,05 % para situarse en 1,3231 $
El bitcoin +0,6 % para situarse en 82.495,07 $
El ethereum +0,06 % para situarse en 2.482,54 $
El dólar encadenó su racha semanal de subidas más larga desde principios de 2025, con el DXY +0,09 % hasta 102,23 el viernes.
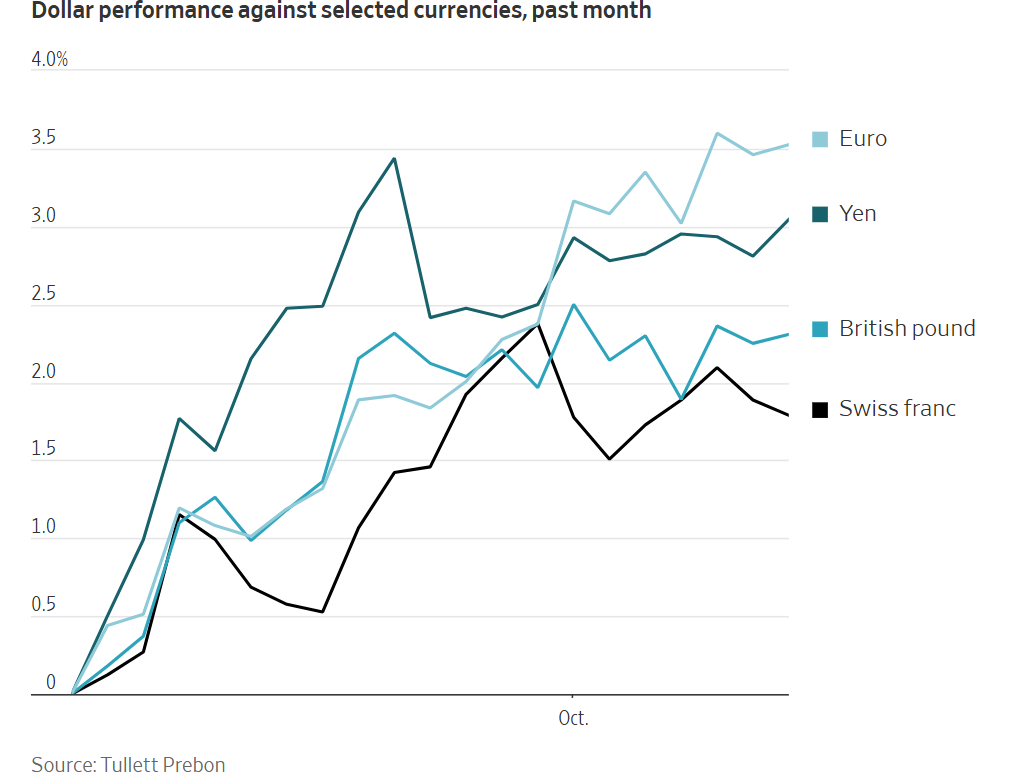
El euro cedió un -0,07 % el viernes y encadenó su quinta semana consecutiva a la baja, ante la preocupación de los inversores por la deuda pública récord de Francia.
La libra esterlina ganó un +0,05 % hasta 1,3231 $, pero registró su séptima semana consecutiva de caídas frente al dólar estadounidense, su racha más larga desde noviembre de 2024.
El dólar se fortaleció un +0,29 % frente al yen japonés hasta 158,31 yenes. Es la cuarta semana consecutiva de caídas semanales del yen frente a la divisa estadounidense.
Renta fija
El bono del Tesoro estadounidense a 10 años +2,8 pb hasta alcanzar el 5,261 %
El bono alemán a 10 años -0,8 pb hasta alcanzar el 3,487 %
El gilt británico a 10 años -0,8 pb hasta alcanzar el 5,453 %
Los bonos del Tesoro estadounidense retrocedieron el viernes, revirtiendo parte de las ganancias de principios de la semana pasada. Los rendimientos subieron ligeramente después de que la Universidad de Michigan mostrara que las expectativas de inflación a 12 meses habían aumentado hasta alcanzar el 4,7 % desde el 4,6 % de septiembre. Las expectativas de inflación a 12 meses se han disparado desde el 3,4 % de febrero, antes de que comenzara la guerra con Irán liderada por EE. UU.
El rendimiento de referencia a 10 años subió +2,8 puntos básicos hasta alcanzar el 5,261 %. Durante la semana descendió -3,5 pb, su mayor caída semanal en dos meses. El rendimiento a 30 años subió marginalmente hasta alcanzar el 5,608 %, aunque cayó -2,9 pb semanalmente.
En el extremo más corto de la curva, el rendimiento a dos años, que suele reflejar las expectativas sobre los tipos de interés, subió +4,4 pb hasta alcanzar el 4,799 %. Durante la semana, el rendimiento a dos años descendió -3,4 puntos básicos.
La curva de rendimiento volvió a aplanarse el viernes, con el diferencial 2s10s estrechándose hasta 45,5 pb desde 46,7 pb a última hora del jueves.
De acuerdo con la herramienta FedWatch de CME Group, los operadores asignaron una probabilidad del 82,8 % a que la Fed mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre, y una probabilidad del 72,3 % a una subida de tipos en diciembre.
Los costes de endeudamiento en la eurozona bajaron el viernes tras una fuerte venta masiva impulsada por la preocupación por la elevada inflación y por las débiles perspectivas fiscales de Francia.
La prima que exigen los inversores por mantener deuda francesa a 10 años frente a los Bunds alemanes se situaba en 137 puntos básicos.
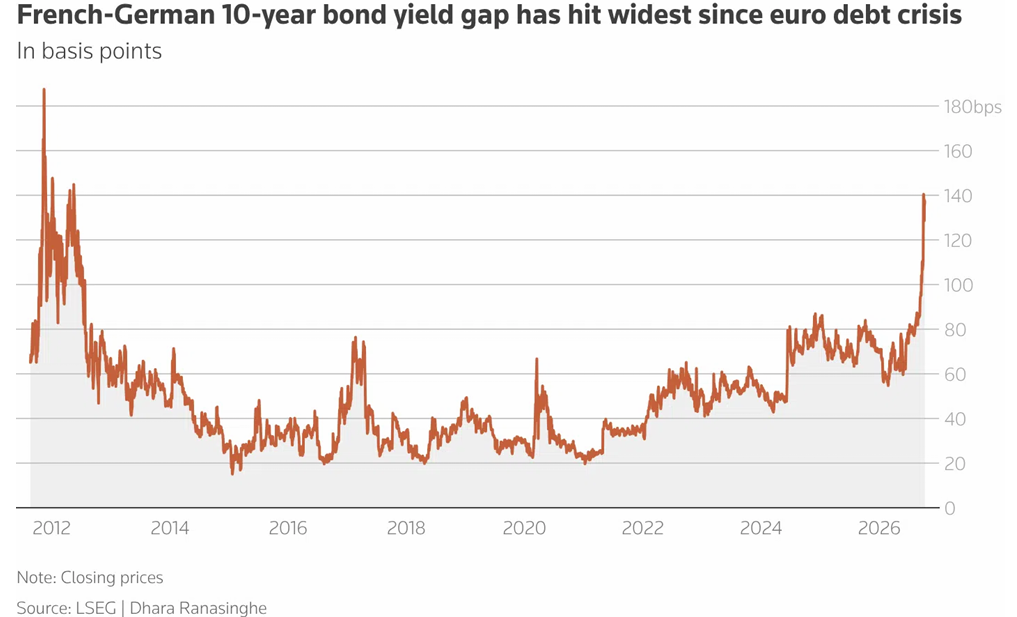
El rendimiento del bono francés (OAT) a 10 años bajó -0,6 pb hasta alcanzar el 4,857 %. El rendimiento a 10 años de Italia descendió -1,9 pb hasta alcanzar el 4,571 %, con lo que el diferencial frente a los Bunds se sitúa en 108,4 puntos básicos.
El rendimiento del Bund a 10 años, la referencia de la eurozona, bajó -0,8 puntos básicos hasta alcanzar el 3,487 %. En el extremo largo de la curva, el rendimiento a 30 años bajó -0,8 pb hasta alcanzar el 3,851 %.
Sin embargo, el rendimiento del bono alemán a dos años, más sensible a las expectativas sobre los tipos oficiales, subió +3,7 pb hasta alcanzar el 3,108 %.
Los mercados monetarios han reducido sus apuestas por un endurecimiento del Banco Central Europeo y descuentan un tipo de depósito del 2,72 % en diciembre, frente al 2,50 % actual, y un tipo de interés oficial del 3,20 % a finales de 2027.
Nota: los datos corresponden al 9 de octubre de 2026 a las 16.00 EDT
AVISO LEGAL: Este artículo se facilita únicamente con fines informativos y no debe considerarse una oferta o solicitud de oferta de compra o venta de inversiones o servicios relacionados a los que pueda hacerse referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
