

Menos legislación, pero no menos incertidumbre
COMPORTAMIENTO DE LOS ÍNDICES BURSÁTILES
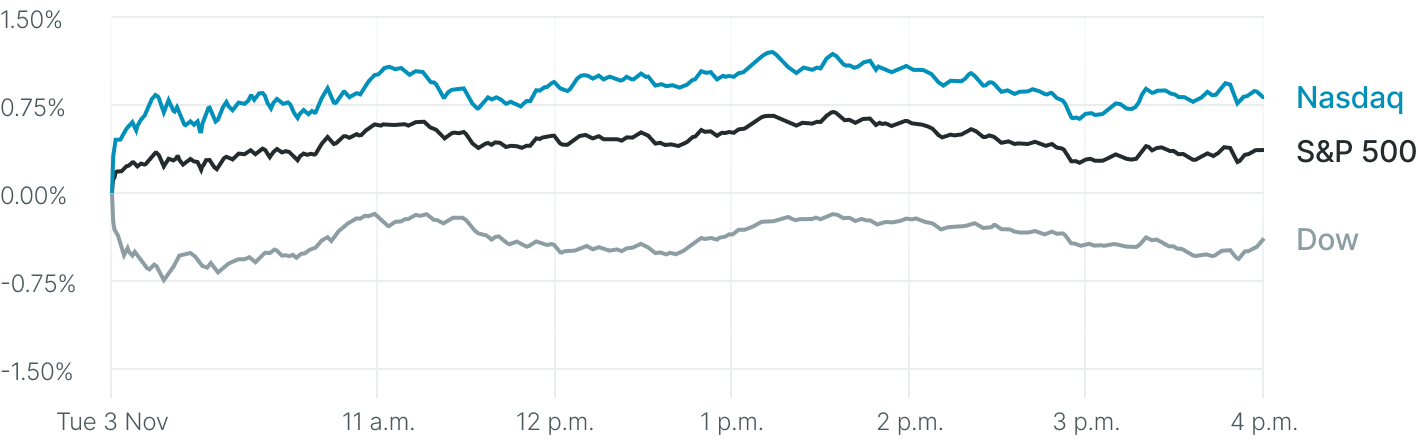
Fuente: FactSet A fecha de 3 de nov., 4 p. m. ET
Un Congreso distinto, las mismas primas de riesgo
Dado que, en el momento de redactar este artículo, todavía no se ha confirmado quién controlará el Congreso, el escenario base más probable es que los avances demócratas den lugar a un gobierno dividido, y no a un cambio radical de política. En el caso de los activos estadounidenses, esto favorece una revalorización selectiva frente a una tendencia duradera impulsada por las elecciones.
La renta variable podría beneficiarse de que se disipe la incertidumbre electoral, pero Washington no puede legislar mejores rentabilidades para el capital invertido en IA. El poder de veto presidencial limita las restricciones federales de gran alcance. El principal riesgo político para las inversiones en tecnología e infraestructuras reside en la aprobación de proyectos de centros de datos por parte de las autoridades estatales.
Los bonos del Tesoro merecen menos entusiasmo del que sugiere el manual del bloqueo legislativo. Los grandes cambios fiscales parecen improbables en los próximos dos años, aunque un escenario demócrata podría elevar algo el gasto. Los pactos para recuperar el gasto social y mantener el de defensa podrían sostener los déficits y limitar cualquier compresión de las primas por plazo en el tramo largo. A ello se suma el techo de deuda de 2027, otra fuente de volatilidad en los mercados de financiación.
Tampoco un avance demócrata supondría un desarme arancelario. Las concesiones puntuales podrían quedar anuladas por nuevas medidas del Ejecutivo, lo que dejaría expuestos los márgenes de las empresas sensibles a las importaciones. El dólar, por su parte, sigue respondiendo a los tipos de interés y no a la política. El error del mercado sería dar por hecho que la parálisis legislativa equivale a tranquilidad macroeconómica.
Renta variable
Las tecnológicas pusieron fin a una racha de tres sesiones consecutivas de caídas, mientras los inversores desplazaban su atención de los resultados empresariales a las elecciones de mitad de mandato en EE. UU. Los semiconductores lideraron las subidas: Nvidia y Broadcom compensaron parcialmente el retroceso de Apple, que lastró al Dow Jones Industrial Average. Las acciones de Apple cayeron después de que sus resultados del tercer trimestre, publicados el lunes, apuntaran a que la escasez mundial de chips de memoria podría limitar su crecimiento.
Al cierre de Wall Street, los mercados de predicción daban a los demócratas como favoritos para hacerse con el control del Senado.
- S&P 500 7.568,92 +0,36 %
- Nasdaq Composite 25.372,01 +0,83 %
- Dow Jones Industrial 51.786,72 -0,38 %
- DAX 25.864,62 -0,45 %
- CAC 40 8.020,31 -0,34 %
- FTSE 100 10.638,43 -1,14 %
Divisas
El dólar osciló el martes entre ligeras subidas y bajadas. Llegó a ceder un 0,17 %, pero giró al alza tras la encuesta de ofertas de empleo y rotación laboral (JOLTS) del Departamento de Trabajo. Las vacantes, un indicador de la demanda de trabajo, aumentaron en 333.000 hasta los 7,523 millones, por encima de los 7,100 millones que preveían los analistas.
Los bancos centrales de Reino Unido, Noruega y Suecia anunciarán esta semana sus decisiones de política monetaria.
- DXY 101,86 +0,06 %
- EUR/USD 1,1193 $ +0,07 %
- GBP/USD 1,3411 $ +0,04 %
- USD/JPY 158,69 ¥ +0,47 %
- Bitcoin 77.840,35 $ +1,45 %
- Ethereum 2.292,72 $ +1,67 %
Renta fija
Los rendimientos de los bonos del Tesoro estadounidense a largo plazo subieron el martes a la espera de los resultados de las elecciones de mitad de mandato. También avanzaron en la zona euro. Los tipos forward del ESTR, el tipo a corto plazo del euro, descuentan un tipo de depósito del 2,73 % en diciembre de 2026 y del 3,17 % a finales de 2027, frente al 2,50 % actual.
- Bonos del Tesoro de EE. UU. a 10 años +6,5 pb 4,974 %
- Bund alemán a 10 años +4,0 pb3,350 %
- Gilt británico a 10 años +7,2 pb 5,269 %
- OAT francesa a 10 años +3,6 pb 4,938 %
- Bono italiano a 10 años +1,9 pb 4,428 %
Materias primas
El oro borró las ganancias iniciales y cerró ligeramente a la baja el martes, presionado por el fortalecimiento del dólar y el repunte de los rendimientos del Tesoro estadounidense. Por su parte, el WTI y el Brent terminaron en sus niveles más bajos en casi un mes, mientras los inversores seguían de cerca las conversaciones de paz entre EE. UU. e Irán. Ambos referentes habían subido al inicio de la sesión tras conocerse los ataques estadounidenses contra varios objetivos en la isla de Qeshm, el rechazo del ministro de Exteriores iraní al enfoque negociador de Washington y una información de Reuters, que citaba a altos cargos iraníes y señalaba que ambas partes seguían lejos de alcanzar un acuerdo.
- Oro al contado 3.930,48 $/onza -0,41 %
- Plata al contado 49,79 $/onza -1,70 %
- Crudo WTI 96,76 $ +0,52 %
- Crudo Brent 104,38 $ +0,16 %
Resultados empresariales de hoy
Empresas que presentan resultados el miércoles 4 de noviembre:
Datos clave que moverán los mercados hoy
La atención se centra en las implicaciones de los resultados de las elecciones de mitad de mandato en EE. UU. y en las actas de la reunión de política monetaria del Banco de Japón (BoJ).
 Índices PMI compuestos y de servicios de la zona euro, España, Italia, Francia y Alemania (HCOB), índice armonizado de precios al consumo e índice armonizado de precios al consumo subyacente de la zona euro, y discurso del economista jefe del BCE, Philip Lane
 Índices PMI compuestos y de servicios de S&P Global
 Variación del empleo según ADP, índices PMI compuestos y de servicios de S&P Global, índice PMI de servicios del ISM, índice de precios pagados del ISM, índice de nuevos pedidos del ISM e índices de empleo del ISM
 Actas de la reunión de política monetaria del Banco de Japón
DESTACADO DE HOY
Earnings Scoreboard: la conversión de efectivo en el peaje
El nexo común entre los resultados de la semana pasada y los de esta semana es la revalorización de la velocidad del balance. Descubre qué hay que tener en cuenta en los informes de resultados de esta semana y cómo los resultados podrían influir en los mercados.
Renée Friedman, PhD
Redactora jefe, EXANTE
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
