

Suposiciones sobre el crudo
Precio de los futuros del petróleo en EE. UU.
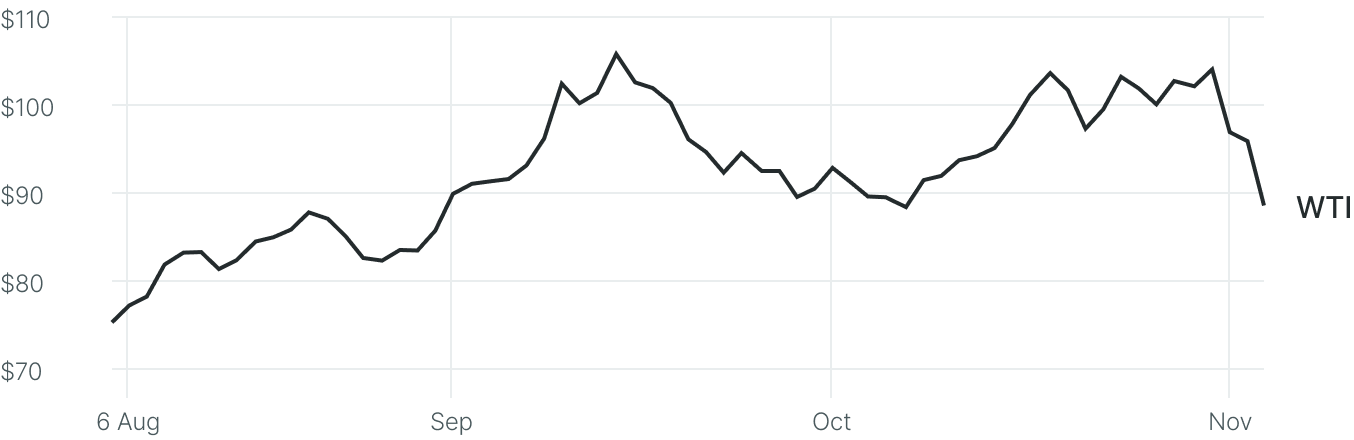
Nota: West Texas Intermediate, contrato del mes más cercano
Fuente: FactSet
Una derrota no es una distensión
Los mercados del petróleo han adoptado una idea conocida: la presión política acabará obligando al presidente Trump a dar marcha atrás, y el retroceso del crudo refleja la expectativa de una resolución más rápida con Irán. Su garantía de que Washington no tiene planes inmediatos de lanzar nuevos ataques ha reforzado esa lectura. Sin embargo, un revés electoral no equivale a un acuerdo de paz ni a una reposición de inventarios.
El argumento bajista tiene fundamento. La recuperación de las exportaciones del Golfo ha devuelto al mercado a un excedente estimado de 1,1 millones de barriles diarios en septiembre y de 1,4 millones en octubre. Sin embargo, la mejora de los flujos de suministro no significa que el mercado haya recuperado su capacidad para absorber nuevas perturbaciones, especialmente cuando los bajos niveles de existencias dejan poco margen de protección ante posibles interrupciones.
En todo el Consejo de Cooperación del Golfo (CCG), reparar la infraestructura energética dañada y devolver la seguridad al suministro seguirá llevando tiempo. El consejero delegado de Aramco ha advertido de que reponer las reservas mundiales podría llevar hasta dos años. Además, el calendario de devolución del petróleo prestado por Washington a través de sus reservas de emergencia se extiende hasta finales de 2028. El mercado ha recuperado parte del suministro, pero sigue teniendo poco margen para absorber nuevas interrupciones.
La debilidad en casa tampoco garantiza contención en el exterior. Con una agenda legislativa cada vez más limitada, el presidente estadounidense conserva un amplio margen de maniobra en política exterior, y un choque con otro país puede servirle de vía de escape. La necesidad de no parecer derrotado podría empujarle a adoptar una postura más dura con Teherán, sobre todo si Irán interpreta el resultado de las elecciones como una señal de menor determinación estadounidense. Puede que los mercados estén confundiendo la necesidad política de alcanzar un acuerdo con la certeza de que se logrará por la vía diplomática, una interpretación que podría salir cara.
Renta variable
Wall Street cerró el miércoles con fuertes avances tras la victoria demócrata en la Cámara de Representantes y el Senado, que despejó parte de la incertidumbre política y reactivó el apetito por el riesgo. Las acciones vinculadas a la IA tuvieron un comportamiento desigual: cayeron los fabricantes de chips y los operadores de centros de datos, mientras que subieron las tecnológicas con abundante caja, ante la esperanza de que las necesidades de efectivo también se moderen al ritmo de la expansión de la IA. El índice de semiconductores de Filadelfia cedió un 3,1 % hasta mínimos de seis meses, y Microsoft, Amazon, Alphabet y Meta, en cambio, avanzaron. SpaceX, la compañía de Elon Musk, y Tesla retrocedieron, igual que las empresas de defensa Northrop Grumman y Lockheed Martin, ya que la solicitud de presupuesto de defensa de 1,5 billones de dólares del presidente Trump podría encontrar ahora oposición en el Congreso.
- S&P 500 7.688,62 +1,58 %
- Nasdaq Composite 25.736,51 +1,44 %
- Dow Jones Industrial 1.569,40 +3,03 %
- DAX 26.437,67 +2,22 %
- CAC 40 8.177,89 +1,96 %
- FTSE 100 10.829,21 +1,79 %
Divisas
El dólar se debilitó frente a la mayoría de las divisas, en una jornada en la que bajaron los rendimientos de los bonos del Tesoro a largo plazo.
- DXY 101,52 -0,36 %
- EUR/USD 1,1227 $ +0,30 %
- GBP/USD 1,3471 $ +0,44 %
- USD/JPY 158,41 ¥ +0,18 %
- Bitcoin 80.178,97 $ +3,00 %
- Ethereum 2.417,17 $ +5,43 %
Renta fija
Los rendimientos globales cayeron el miércoles tras la victoria demócrata en las elecciones de mitad de mandato y el consiguiente desplome del petróleo. El del bono del Tesoro a 2 años bajó hasta el 4,581 %, su nivel más bajo desde principios de septiembre, y el diferencial con el bono a 10 años se estrechó hasta 30,4 puntos básicos, aún en positivo.
Las expectativas de inflación también se moderaron. Según datos de LSEG, los mercados de derivados descuentan una inflación del 2,1 % a un año, frente al 2,4 % del martes. Por otra parte, el Departamento del Tesoro modificó sus previsiones sobre el volumen de las futuras subastas, un cambio que apunta a mayores emisiones de deuda a corto y medio plazo y a posibles reducciones de las emisiones a largo plazo.
- Bonos del Tesoro de EE. UU. a 10 años -7 pb 4,885 %
- Bund alemán a 10 años -4,9 pb 3,290 %
- Gilt británico a 10 años -12,7 pb 5,130 %
- OAT francesa a 10 años -12,1 pb 4,816 %
- Bono italiano a 10 años -10,2 pb 4,328 %
Materias primas
El oro se disparó el miércoles y registró su mayor avance diario desde mediados de agosto, favorecido por un dólar más débil y por la previsión de que el control demócrata del Congreso derive en un bloqueo legislativo que frene la economía y reste presión a la Fed para subir los tipos.
El petróleo se desplomó tras el triunfo demócrata en el Congreso, ante la expectativa de que Trump no podrá lanzar un ataque a gran escala contra Irán y de que quizá se vea obligado a poner fin pronto a la guerra.
- Oro al contado 4.061,61 $/onza +3,37 %
- Plata al contado 52,26 $/onza +4,95 %
- Crudo WTI 88,12 $ -8,3 %
- Crudo Brent 94,62 $ -8,7 %
Resultados empresariales de hoy
Empresas que presentan resultados el jueves 5 de noviembre:
Datos clave que moverán los mercados hoy
El Banco de Inglaterra (BoE) se reúne hoy y se espera de forma generalizada que suba los tipos 25 puntos básicos.
 Pedidos de fábrica de Alemania, índice de precios de producción (IPP) de la eurozona y discursos de los miembros del Comité Ejecutivo del BCE Piero Cipollone e Isabel Schnabel, de la presidenta del BCE, Christine Lagarde, del economista jefe del BCE, Philip Lane, y del presidente del Bundesbank, Joachim Nagel
 Decisión de tipos del BoE, actas, informe de política monetaria, resumen de política monetaria y discurso del gobernador del BoE, Andrew Bailey
 Solicitudes iniciales y continuadas de subsidio por desempleo, productividad no agrícola, costes laborales unitarios y discurso de la presidenta de la Fed de Cleveland, Beth Hammack
 Ingresos salariales en efectivo
DESTACADO DE HOY
Earnings Scoreboard: la conversión de efectivo en el peaje
El nexo común entre los resultados de la semana pasada y los de esta semana es la revalorización de la velocidad del balance. Descubra qué hay que tener en cuenta en los informes de resultados de esta semana y cómo los resultados podrían influir en los mercados.
Renée Friedman, PhD
Redactora jefe, EXANTE
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 October Equity Review - Dispersion seasonRevisión mensual de renta variable5 nov 2026
 Menos legislación, pero no menos incertidumbreDiarias4 nov 2026
 Earnings Scoreboard - Cash conversion at the tollboothMarcador de resultados3 nov 2026
 Se hunde el petróleo, pero los votantes estadounidenses siguen pesimistasDiarias3 nov 2026
Creado por profesionales. Para profesionales.
