

El mercado laboral de EE. UU. sorprende al alza
COMPORTAMIENTO DE LOS ÍNDICES BURSÁTILES LA SEMANA PASADA
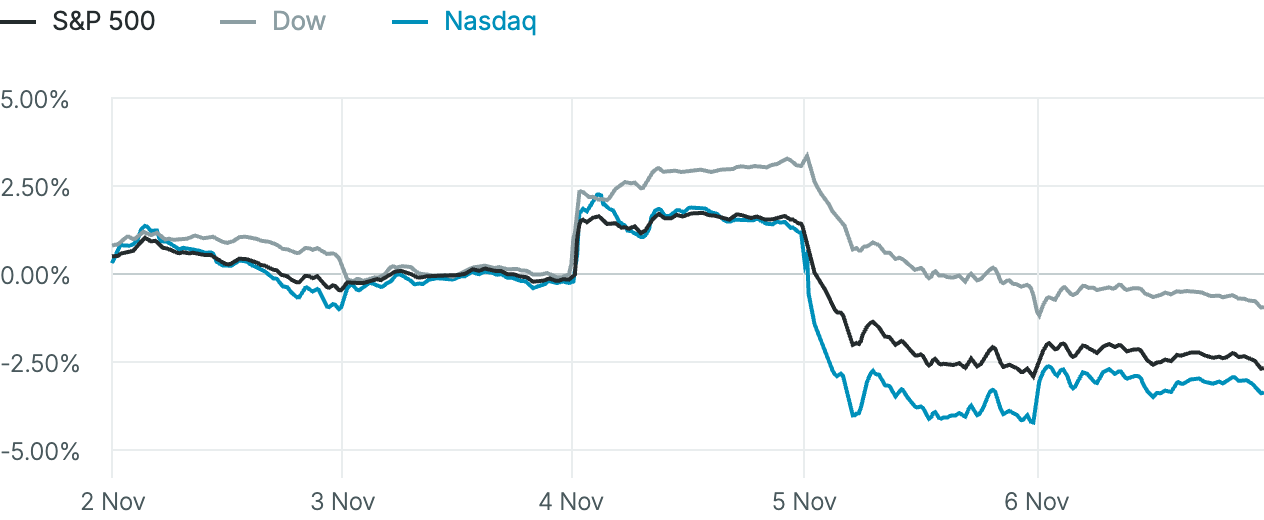
Fuente: FactSet A fecha de 6 de noviembre, 4:00 p. m. ET
El mercado laboral de EE. UU. gana fuerza
La creación de empleo en EE. UU. superó las previsiones en octubre. Según la Oficina de Estadísticas Laborales (BLS, por sus siglas en inglés), las nóminas no agrícolas aumentaron en 165.000 puestos, y los dos meses anteriores se revisaron al alza en 84.000 empleos. El avance fue generalizado y lo lideraron los servicios empresariales y profesionales. Este crecimiento, mayor de lo esperado, se atribuye principalmente a la resistencia del consumo y al nivel todavía elevado de la inversión empresarial. La tasa de paro bajó al 4,1 % desde el 4,2 % de septiembre, pese a la incorporación de 421.000 personas a la población activa. Los salarios crecieron un 3,1 % interanual.
El dato llega tras el sólido informe de vacantes y rotación laboral (JOLTS) de la semana pasada que, junto con unos despidos en niveles históricamente bajos, apunta a un mercado laboral cada vez más ajustado. Aun así, los responsables de la Fed insisten en que el empleo no supone un riesgo para la inflación. Con el índice PCE, el indicador de referencia de la Fed, en el 3,6 % en septiembre y el PCE subyacente en el 3,1 %, frente a un objetivo del 2 %, el banco central afrontará una fuerte presión para subir los tipos en diciembre y, probablemente, a comienzos del año que viene.
Renta variable
Los mercados recuperaron el viernes parte de lo perdido el jueves. Las tecnológicas rebotaron y el índice de semiconductores avanzó un 4,2 %. Nvidia subió un 2,8 %, Advanced Micro Devices se disparó un 11 %, Sandisk ganó casi un 4 %, Tesla avanzó un 4,2 % y SpaceX se anotó un 8,6 %. El abaratamiento del petróleo provocó el retroceso del índice energético del S&P 500, que cedió un 12 % durante la semana, su peor resultado desde abril de 2025.
Sin embargo, todos los grandes índices cerraron la semana en negativo. El Dow Jones Industrial perdió un 0,9 %, el Nasdaq cedió un 3,4 % y el S&P 500 cayó un 2,7 %, su mayor descenso semanal desde abril de 2025.
- S&P 500 7.376,86 +0,32 %
- Nasdaq Composite 27.579,43 +1,09 %
- Dow Jones Industrial 51.285,73 -0,46 %
- DAX 25.820,36 -1,92 %
- CAC 40 8.139 -0,81 %
- FTSE 100 10.673,94 -1,01 %
Divisas
El índice dólar registró el viernes su mayor subida diaria en casi cinco meses. El informe de empleo estadounidense, mejor de lo esperado, reforzó las apuestas por una subida de tipos de la Fed en diciembre.
El yen se debilitó después de que la primera ministra, Sanae Takaichi, presentara un plan para destinar a proyectos de inversión los ingresos que el Banco de Japón (BoJ) obtenga con la venta de fondos cotizados (ETF). El gobernador del BoJ, Kazuo Ueda, dijo que el banco central prevé que la inflación subyacente se mantenga en torno al objetivo del 2 %, aunque admitió que existen “algunos riesgos al alza”.
El bitcoin cayó a su nivel más bajo en 11 semanas, lastrado por liquidaciones en el mercado de criptomonedas que superaron los 1.000 millones de $ y por la incertidumbre regulatoria tras las elecciones de mitad de mandato en EE. UU.
- DXY 102,28 +0,72 %
- EUR/USD 1,1142 $ -0,68 %
- GBP/USD 1,3355 $ -0,71 %
- USD/JPY 158,430 ¥ +0,47 %
- Bitcoin 7.583,02 $ -5,99 %
- Ethereum 2.238,67 $ +0,52 %
Renta fija
Los rendimientos de los bonos del Tesoro estadounidense subieron tras unas nóminas no agrícolas de octubre mejores de lo previsto y el descenso del paro. La curva se aplanó: el diferencial entre los bonos a 2 y a 10 años se redujo a 33,5 pb, desde los 37,1 pb de la sesión anterior. Según la herramienta FedWatch de CME Group, la probabilidad de una subida de 25 pb en diciembre era del 78 %, frente al 66,9 % del jueves.
El rendimiento del Bund alemán a 10 años, referencia de la eurozona, bajó después de que los inversores redujeran sus apuestas sobre el alcance de las subidas de tipos del BCE ante el riesgo de una desaceleración del crecimiento mundial, tras el desplome del jueves de las acciones vinculadas a la inteligencia artificial.
- Bonos del Tesoro de EE. UU. a 10 años +2,3 pb 4,861 %
- Bund alemán a 10 años -1,3 pb 3,263 %
- Gilt británico a 10 años -2,3 pb 5,150 %
- OAT francesa a 10 años +3,4 pb 4,767 %
- Bono italiano a 10 años +4,4 pb 4,307 %
Materias primas
El oro retrocedió el viernes, lastrado por la fortaleza del dólar y el aumento de los rendimientos del Tesoro. Aun así, el oro al contado acumuló una subida del 5,2 % en la semana, la mejor desde agosto.
El crudo repuntó ligeramente el viernes, pero los futuros del Brent para enero se desplomaron un 17 % la semana pasada, su mayor caída semanal desde el inicio de la pandemia de la COVID. El WTI, por su parte, cedió un 13 %.
- Oro al contado 4.069,63 $/onza -0,43 %
- Plata al contado 51,91 $/onza +0,26 %
- Crudo WTI 90,83 $ +0,34 %
- Crudo Brent 98,32 $ +0,03 %
Resultados empresariales de hoy
Empresas que presentan resultados el lunes 9 de noviembre:
Datos clave que moverán los mercados hoy
Los mercados estarán atentos a los discursos de los responsables de la Fed en busca de nuevas pistas sobre la política de tipos.
 Balanza comercial de Alemania, reunión del Eurogrupo y confianza de los inversores de la eurozona (Sentix)
 Discurso del gobernador del BoE, Andrew Bailey
 Discursos de la vicepresidenta de Supervisión de la Fed, Michelle Bowman, del presidente de la Fed de Chicago, Austan Goolsbee, y del presidente de la Fed de Richmond, Thomas Barkin
 IPP e IPC
 Cuenta corriente
DESTACADO DE HOY
Revisión mensual de renta variable
Cuando las mayores compañías dejan de liderar el mercado, ¿de dónde procede su fortaleza?
En octubre, el S&P 500 cayó un 0,93 %, mientras que el índice de igual ponderación avanzó un 4,90 %, superándolo en 583 puntos básicos.
Descubra qué hay detrás de esta divergencia en la Revisión mensual de renta variable de EXANTE (disponible en inglés), elaborada por el estratega multiactivos Horacio Coutiño.
Renée Friedman, PhD
Redactora jefe, EXANTE
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
