

¿Quién asume el coste de una transmisión de precios más rápida?

 El S&P 500 +1,49 % hasta 7.764,70 puntos El bono estadounidense a 10 años -4,1 pb hasta el 4,956 % El oro al contado -0,79 % hasta situarse en 4.342,47 $ la onza El DXY +0,21 % hasta los 100,43 puntos
Datos clave que moverán los mercados hoy
UE: confianza del consumidor de la eurozona y discursos de la presidenta del BCE, Christine Lagarde, del presidente del Bundesbank, Joachim Nagel, y del presidente de De Nederlandsche Bank, Olaf Sleijpen
EE. UU.: variación del empleo según ADP (media de cuatro semanas) y discursos del presidente de la Fed de Nueva York, John Williams, del presidente de la Fed de Richmond, Thomas Barkin, y del vicepresidente de la Fed, Philip Jefferson
Actualizaciones macroeconómicas mundiales
El gas viaja más rápido que el crecimiento. El último susto gasístico europeo puede parecer menor que el episodio de 2021-2022, pero su mecanismo de transmisión se ha acelerado. Según un análisis del BCE, los cambios en el precio mayorista del gas ya llegan a la inflación del gas al consumidor en un plazo de uno a tres meses en más de la mitad de la eurozona, algo que refleja la liberalización de los mercados minoristas y una fijación de precios más flexible. Las facturas eléctricas, en cambio, deberían mostrarse menos sensibles, ya que la expansión de la generación renovable ha reducido el peso del gas en la formación de los costes mayoristas de la electricidad.
La duración del shock sigue siendo la variable clave. Con los precios mayoristas del gas más de 1,4 veces por encima de los niveles del año pasado y las reservas europeas en niveles inusualmente bajos, puede que la situación ya no sea pasajera.
Esto es relevante para el BCE porque la inflación general ya supera el 3 %, mientras que las presiones subyacentes todavía no se han generalizado con la misma intensidad que en 2022. Isabel Schnabel, miembro del Comité Ejecutivo del Banco Central Europeo, ha calificado la reciente evolución del sector energético de "bastante preocupante" y ha advertido de que supone un riesgo al alza para la inflación. El presidente del Banco de Letonia, Martins Kazaks, ha argumentado que cada vez hay más argumentos a favor de un mayor endurecimiento y que podría ser necesario que los tipos entraran en territorio restrictivo. Los mercados han reaccionado, descontando subidas adicionales tras la decisión de septiembre. Sin embargo, la presidenta del BCE, Christine Lagarde, ha recordado a los inversores que los tipos de interés oficiales no varían al unísono con la evolución de los precios del gas.
Para la renta fija, la implicación inmediata es una renovada presión sobre el tramo corto de la curva. Un traspaso más rápido del precio del gas eleva la probabilidad de que el BCE aplique otra subida antes de que aparezcan los efectos de segunda ronda, lo que mantendría elevado el rendimiento del Bund a dos años y favorecería una curva más plana. El tramo largo genera más dudas: la inflación energética persistente justificaría una prima de inflación y de plazo más amplia, pero la consiguiente presión sobre la renta real, los márgenes industriales y el consumo apunta a un crecimiento más débil a medio plazo.
Además, el Bundesbank espera que el crecimiento se ralentice hasta una expansión apenas perceptible en el tercer trimestre, tras avances de al menos un 0,3 % en cada uno de los dos primeros trimestres del año. La anterior fortaleza industrial se debió en parte a pedidos adelantados para anticiparse a la escasez y a las subidas de precios ligadas a Irán, un apoyo que ahora se desvanece. Los bajos niveles del Rin han alterado el transporte, elevado los costes de flete y lastrado la producción industrial y las exportaciones. El consumo privado también pierde impulso, ya que los elevados precios de la energía erosionan el poder adquisitivo.
Las implicaciones para las divisas también son ambivalentes. Unos tipos del BCE más altos de lo previsto pueden respaldar al euro a través de un mayor diferencial de tipos a corto plazo. Sin embargo, Europa sigue siendo un gran importador de energía, por lo que un shock sostenido en el precio del gas también deteriora su relación de intercambio, comprime la demanda de los hogares y debilita las perspectivas de crecimiento. Esto podría explicar por qué el euro se depreció tras la subida de tipos del BCE en septiembre, incluso cuando los rendimientos de los bonos alemanes alcanzaron máximos de varios años. Es un recordatorio de que el endurecimiento monetario no es automáticamente alcista para una divisa cuando responde a un shock de oferta adverso.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,71 %
El Nasdaq 100 +2,83 %
El S&P 500 +1,49 %, con 7 de los 11 sectores del S&P 500 al alza
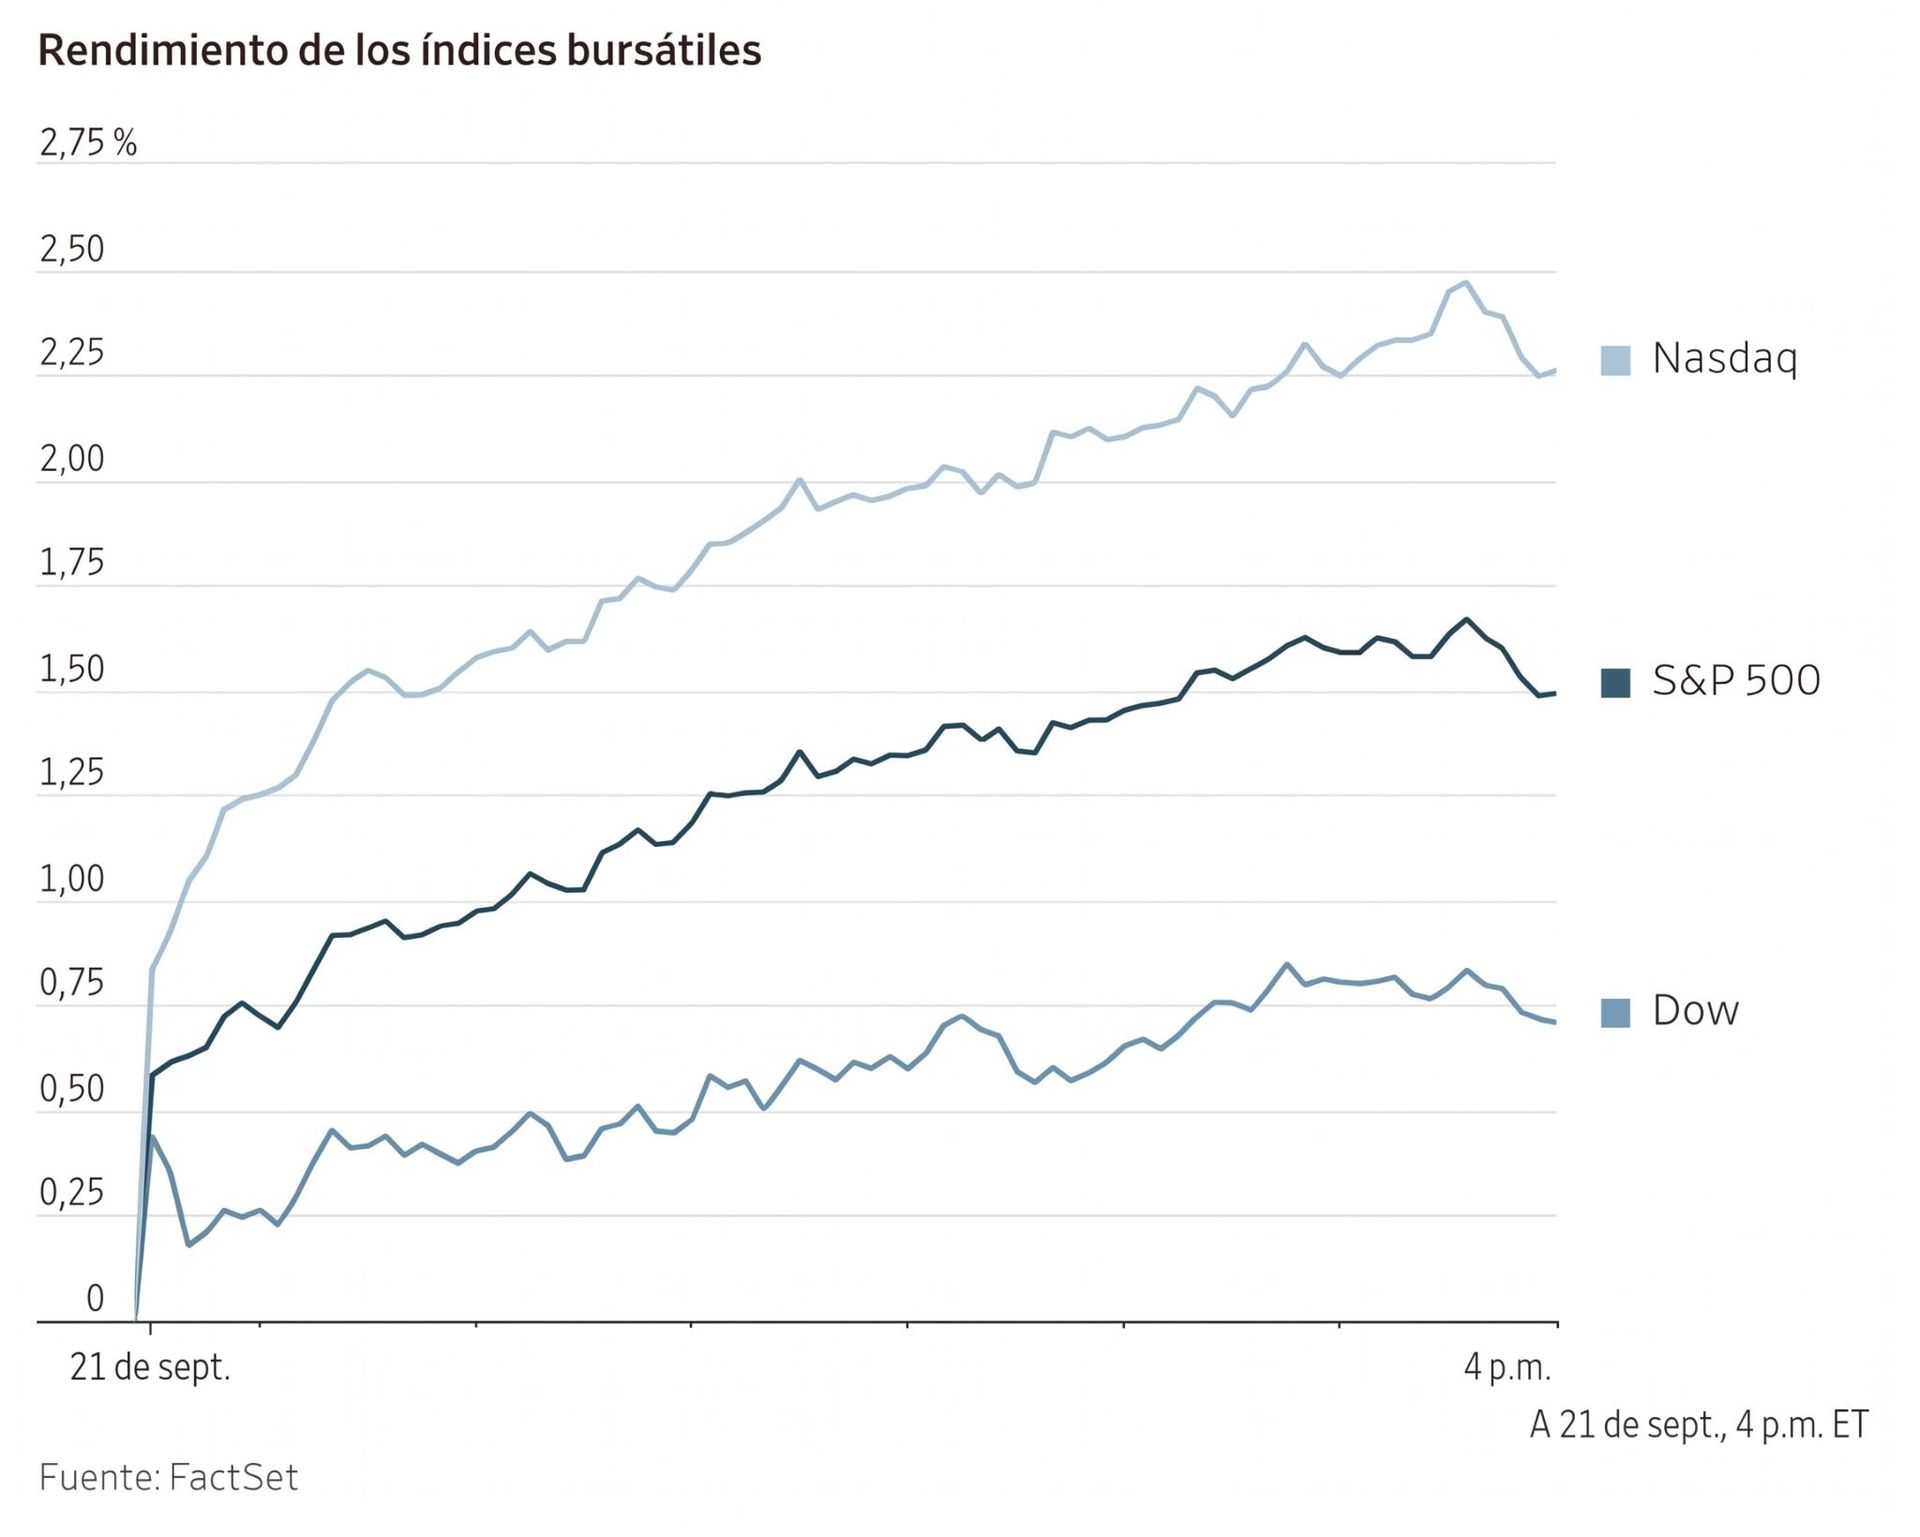
El lunes, el Nasdaq Composite subió un +2,26 % y encadenó su tercera sesión consecutiva de avances, con un cierre en máximos históricos. El S&P 500 ganó un +1,49 %, mientras que el Dow Jones Industrial Average avanzó un +0,71 %, con un aumento de 366,19 puntos.
La amplitud del mercado fue ligeramente positiva, aunque el S&P 500 superó a su versión equiponderada por 0,94 puntos porcentuales.
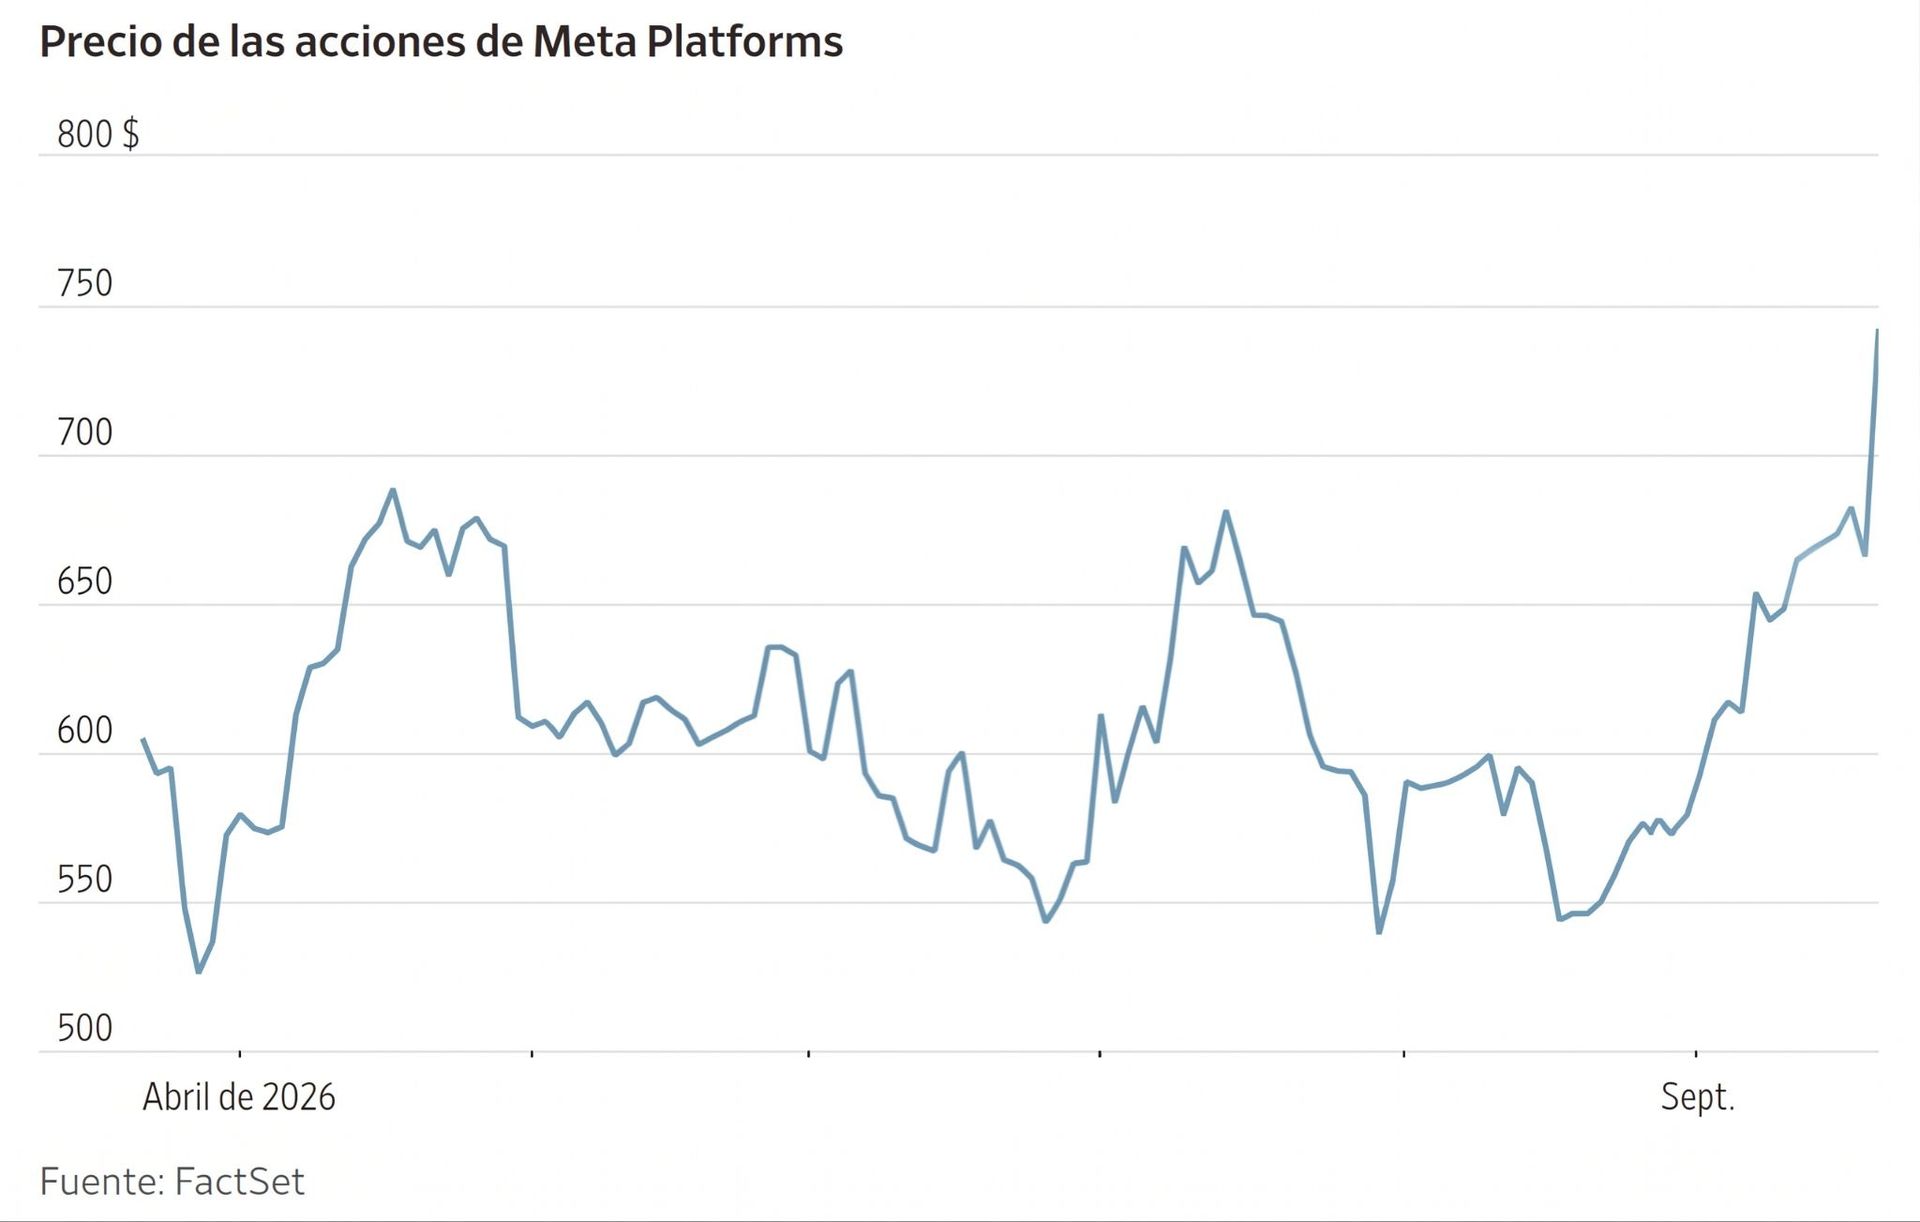
Meta Platforms vivió su mejor sesión en 17 meses, impulsada por el optimismo en torno a su agente de IA, Muse, que alcanzó el primer puesto tanto en la Apple App Store como en Google Play. Los comentarios de los analistas sobre Muse fueron mayoritariamente positivos y destacaron la sólida adopción inicial y las oportunidades de monetización vinculadas al comercio.
Las acciones de Shopify también repuntaron después de que su director ejecutivo, Tobias Lütke, afirmara que la compañía se había asociado con Muse, de Meta, para habilitar pagos agénticos con Shop Pay en todas las tiendas de Shopify. Amazon, sin embargo, bloqueó el acceso de Muse a su plataforma, una decisión que, según los analistas, puso de manifiesto la amenaza que esta tecnología supone para el negocio de publicidad digital.
En cuanto a noticias corporativas, Paramount Skydance alcanzó un acuerdo con la fiscal general del estado que despejó el camino para su polémica fusión con Warner Bros. Discovery.
El acuerdo, anunciado el lunes, no obligó al director ejecutivo de Paramount, David Ellison, a realizar cambios estructurales significativos en la compañía. Paramount se comprometió a estrenar al menos 30 películas al año durante cinco años: si no cumple ese umbral, tendrá que desprenderse de su participación en Miramax y pagar 30 millones de dólares por cada película que no llegue a estrenar, con la mayor parte de esos fondos destinados a apoyar a los trabajadores. Si Paramount no negocia por separado la distribución por cable de Warner y de Paramount, también tendrá que vender un grupo de canales de televisión por cable.
Por su parte, Bloomberg informó de que AMC Entertainment busca captar cerca de 4.000 millones de dólares en deuda para reestructurar buena parte de su capital, aprovechando la recuperación de la taquilla para atraer inversores. La compañía ha lanzado una emisión de bonos de alto rendimiento por 2.000 millones de dólares y una colocación de préstamos apalancados por 850 millones de dólares, además de firmar una carta de compromiso con Deutsche Bank AG para un préstamo de segundo grado por 1.120 millones de dólares.
Índices bursátiles europeos
El CAC 40 +0,92 %
El DAX +1,07 %
El FTSE 100 +0,75 %
Materias primas
El oro al contado -0,79 % hasta situarse en 4.342,47 $ la onza
La plata al contado -0,34 % hasta situarse en 66,01 $ la onza
El West Texas Intermediate -3,96 % hasta situarse en 95,59 $ el barril
El crudo Brent -3,07 % hasta situarse en 100,07 $ el barril
El oro cayó el lunes, lastrado por la fortaleza del dólar estadounidense, que redujo su demanda.
El oro al contado bajó un -0,79 % hasta los 4.342,47 $ por onza, tras haber tocado antes un mínimo intradía de 4.322,19 $.
La plata al contado retrocedió un -0,34 % hasta los 66,01 $ por onza.
Los precios del petróleo, por su parte, cayeron el lunes hasta su nivel más bajo en 12 días, mientras los inversores valoraban las posibilidades de avances diplomáticos para poner fin al conflicto con Irán durante las reuniones de esta semana en la ONU y seguían de cerca la recuperación parcial de los envíos de crudo saudí.
Los futuros del crudo Brent para noviembre cerraron en 100,07 $ por barril, con un descenso de 3,17 $, o un -3,07 %, mientras que el contrato de octubre del WTI, próximo a su vencimiento, cayó 3,94 $, o un -3,96 %, hasta 95,59 $ por barril. El contrato de noviembre se situó en 92,47 $ por barril.
Ambas referencias cayeron a sus niveles más bajos desde el 9 de septiembre.
El presidente Trump declaró a Fox News que probablemente estaría dispuesto a reunirse con el presidente iraní, Masoud Pezeshkian, durante la Asamblea General de la ONU de esta semana, aunque advirtió de que podría ordenar nuevas acciones militares si ambas partes no alcanzan pronto un acuerdo.
Los hutíes de Yemen, respaldados por Irán, aseguraron haber atacado Riad y una instalación de Saudi Aramco en la ciudad de Yanbu, en el mar Rojo, al tiempo que buscaban aislar la costa del mar Rojo de las zonas que aún controlan las fuerzas respaldadas por Arabia Saudí.
Los ataques hutíes contra el oleoducto Este-Oeste de Aramco llevaron a la compañía a aumentar las exportaciones a través del estrecho de Ormuz este mes y el próximo, después de suspender parte de los envíos por Yanbu. Las expectativas de una recuperación parcial de las exportaciones saudíes añadieron más presión sobre los precios.
Reuters informó de que Saudi Aramco cargó aproximadamente 14 millones de barriles de crudo en siete superpetroleros en el Golfo Pérsico el domingo, según datos de seguimiento de buques. Los datos satelitales mostraron que los flujos de petróleo saudí a través del estrecho de Ormuz se situaron en una media de 2,9 millones de barriles diarios durante los últimos seis días, frente a los 700.000 barriles diarios de agosto.
Bloomberg informó de que Rusia planea ampliar su prohibición sobre la mayoría de las exportaciones de diésel más allá de finales de septiembre, en medio de los continuos ataques ucranianos contra sus refinerías. Reuters, por su parte, informó de que la principal refinería de Moscú, propiedad de Gazprom Neft, detuvo el procesamiento de crudo tras los incendios registrados en sus unidades primarias de destilación después de un ataque con drones ucranianos durante el fin de semana.
El Departamento de Energía de EE. UU. (DOE, por sus siglas en inglés) informó el lunes de que las reservas estratégicas de petróleo se situaron en 284,6 millones de barriles en la semana que terminó el 18 de septiembre, un descenso de 0,4 millones de barriles respecto a la semana anterior y su nivel más bajo desde octubre de 1982.
Nota: los datos corresponden al 21 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,19 % para situarse en 1,1463 $
La GBP -0,23 % para situarse en 1,3362 $
El bitcoin +6,56 % para situarse en 86.543,61 $
El ethereum +5,41 % para situarse en 2.768,59 $
El yen japonés retrocedió el lunes, su quinta caída en seis sesiones, mientras los inversores vigilaban posibles señales de intervención cambiaria y el dólar se fortalecía de forma generalizada frente al resto de divisas.
El yen se depreció un -0,25 % frente al dólar, hasta los 157,25 yenes por dólar.
El viernes, tras la decisión de tipos del BoJ, el yen cayó con fuerza antes de recuperar parte del terreno perdido después de que Nikkei informara de que las autoridades japonesas habían realizado consultas sobre el tipo de cambio, una medida que suele considerarse un paso previo a una posible intervención cambiaria.
El índice del dólar subió un +0,21 % hasta los 100,43 puntos, tras ganar un 1,13 % la semana pasada, su mayor avance semanal desde principios de junio.
El euro cayó un -0,19 % hasta 1,1463 $, después de que la ultraderechista Alternativa para Alemania (AfD) se impusiera en las elecciones regionales del noreste de Alemania celebradas el domingo. La Unión Demócrata Cristiana y la Unión Social Cristiana (CDU/CSU) del canciller Friedrich Merz sufrieron su peor derrota en unos comicios regionales en la Alemania de posguerra, lo que deja a su Gobierno bajo presión.
La libra esterlina se debilitó un -0,23 % hasta 1,3362 $, cerca de sus mínimos de siete semanas.
Los datos del Reino Unido publicados la semana pasada mostraron que las ventas minoristas de agosto superaron las expectativas, después de que las cifras anteriores indicaran que el crecimiento de julio había superado ampliamente las previsiones. Los mercados monetarios descuentan una probabilidad del 65 % de una subida de tipos del BoE en noviembre.
Renta fija
El bono estadounidense a 10 años -4,1 pb hasta el 4,956 %
El bono alemán a 10 años -6,6 pb hasta el 3,464 %
El gilt británico a 10 años -7,8 pb hasta el 5,219 %
El bono estadounidense a 10 años cayó el lunes, mientras que el rendimiento del bono a dos años tocó su nivel más alto en más de dos años.
El bono estadounidense a 10 años bajó -4,1 puntos básicos hasta el 4,956 %. La semana pasada, el rendimiento a 10 años llegó al 5,041 %, su nivel más alto desde 2007.
El rendimiento del bono del Tesoro estadounidense a dos años cerró la sesión con una subida de +0,1 pb, hasta el 4,753 %, después de haber llegado antes al 4,772 %, su nivel más alto desde julio de 2024. En el extremo largo de la curva, el rendimiento a 30 años bajó -3,9 pb, hasta el 5,286 %.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a dos y 10 años se estrechó el lunes, prolongando el aplanamiento bajista de la semana pasada. Se situó en 20,3 pb, su nivel más plano desde marzo de 2025 y 4,2 pb por debajo del viernes.
Según la herramienta FedWatch de CME Group, los operadores anticipaban una probabilidad del 55,4 % de otra subida de 25 pb en la reunión de la Fed de octubre. Los mercados monetarios preveían un endurecimiento monetario adicional de 33,6 puntos básicos para lo que resta de año.
El martes, el Tesoro subastará 69.000 millones de dólares en bonos a dos años, y esta semana también están previstas subastas a cinco y siete años.
Los bonos de la eurozona rebotaron el lunes tras la venta masiva del viernes.
El bono alemán a 10 años bajó -6,6 pb, hasta el 3,464 %. El rendimiento del Schatz a dos años cayó -8,3 pb, hasta el 3,210 %, mientras que el bono alemán a 30 años retrocedió -3,8 pb, hasta el 3,806 %.
Los precios de la deuda pública francesa e italiana también rebotaron tras la venta masiva del viernes. La OAT francesa a 10 años bajó -10,3 pb, hasta el 4,471 %, mientras que el BTP italiano a 10 años también cayó -10,3 pb, hasta el 4,338 %.
Los mercados monetarios preveían un tipo de depósito del BCE del 3,00 % para febrero y del 3,36 % para finales de 2027.
Nota: los datos corresponden al 21 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
