

¿Se ha topado la IA con sus vigilantes de bonos?

 El S&P 500 -0,06 % hasta 7.764,64 puntos El bono estadounidense a 10 años +1,4 pb hasta el 4,970 % El oro al contado +0,26 % hasta 4.353,74 $ la onza El DXY +0,12 % hasta los 100,54 puntos
Datos clave que moverán los mercados hoy
UE: PMI compuesto, manufacturero y de servicios de HCOB de la eurozona, Alemania y Francia, y discursos del vicepresidente del BCE, Boris Vujčić, del economista jefe, Philip Lane, y del miembro del Comité Ejecutivo, Piero Cipollone
Reino Unido: PMI manufacturero, compuesto y de servicios de S&P Global
EE. UU.: PMI manufacturero, compuesto y de servicios de S&P Global y discurso del gobernador de la Fed, Michael Barr
Actualizaciones macroeconómicas mundiales
La prima de crédito de la IA. Está surgiendo una clara división en el segmento de crédito con grado de inversión. Los emisores vinculados a la inteligencia artificial se enfrentan a un mayor escrutinio y ofrecen primas más amplias, mientras que los emisores tradicionales de los sectores financiero, industrial y sanitario siguen atrayendo una fuerte demanda. Por ahora, esta distinción parece responder más al riesgo derivado de la oferta que a una creciente preocupación por la solvencia de los hiperescaladores.
Tal y como ha informado Reuters, Goldman Sachs prevé que la emisión bruta de los hiperescaladores alcance un récord de 420.000 millones de $ en 2027, un 60 % por encima de su estimación para 2026. Se trata de una cifra formidable incluso si se compara con el conjunto del mercado corporativo estadounidense, donde la emisión ya había aumentado un 30 % interanual hasta los 1,9 billones de $ hasta agosto. Los inversores en renta variable pueden permitirse soñar con la IA, pero los acreedores todavía necesitan saber cuándo los centros de datos empezarán a generar ingresos.
Las últimas operaciones reflejan bien este ambiente. Alphabet captó 25.000 millones de $ en agosto y atrajo pedidos por alrededor de 115.000 millones de $, si bien unos rendimientos generosos contribuyeron a ese entusiasmo. El regreso de Amazon con otra emisión de 25.000 millones de $ también amplió los diferenciales de los hiperescaladores, lo que sugiere que incluso un crédito excelente pierde atractivo cuando aparece con demasiada frecuencia.
En otros segmentos, la escasez sigue siendo una estrategia de venta eficaz. La financiación de 13.500 millones de $ para la adquisición de Aon generó una demanda de alrededor de 65.000 millones de $, lo que permitió que el diferencial de su tramo a 30 años se estrechara 35 pb durante la ejecución de la operación, según ha informado Bloomberg.
La brecha de valoración es difícil de ignorar. Los diferenciales vinculados a la IA se mantienen cerca de los 115 pb, frente a aproximadamente 78 pb del conjunto del mercado de grado de inversión. Esta prima refleja el riesgo de emisión, la incertidumbre sobre la rentabilidad del capital invertido y unos límites de concentración cada vez más difíciles de gestionar, a medida que los bonos de las matrices y de los vehículos asociados a los centros de datos se acumulan en las mismas carteras.
Los programas de endeudamiento previsibles pueden absorberse sin mayor problema. Sin embargo, una emisión sorpresa poco después de una operación anterior, especialmente con diferenciales más amplios, anima a los inversores a esperar a la siguiente concesión. El mensaje de los mercados de bonos es claro: el entusiasmo no es una garantía contractual, y ni siquiera el futuro de la tecnología puede saltarse el paso por la mesa de sindicación.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,36 %
El Nasdaq 100 +0,82 %
El S&P 500 -0,06 %, con 7 de los 11 sectores del S&P 500 a la baja
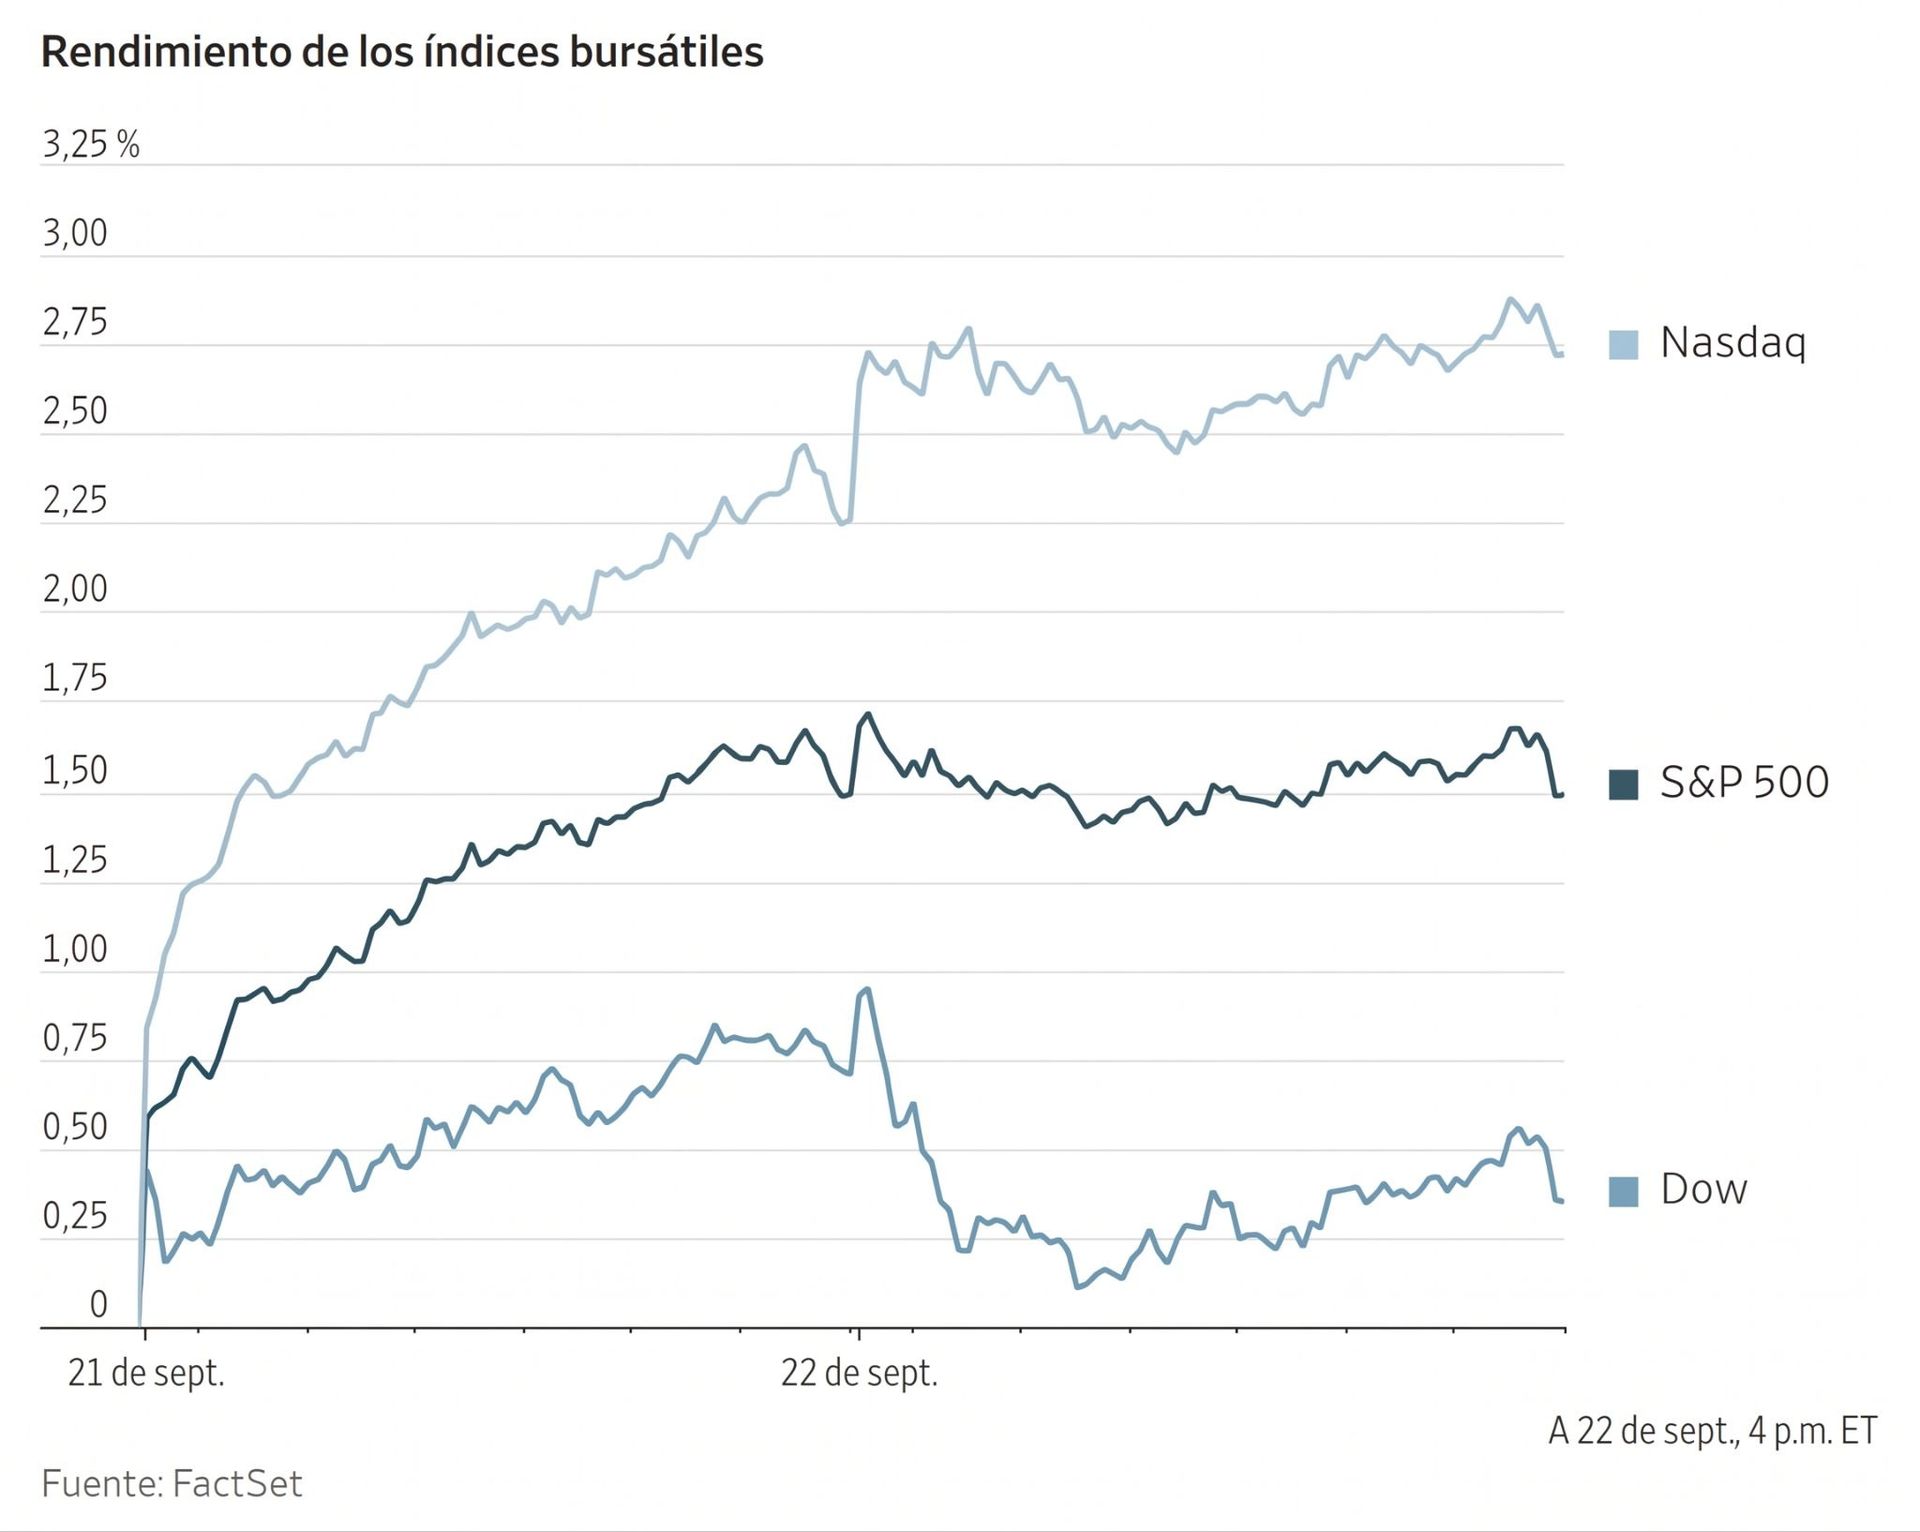
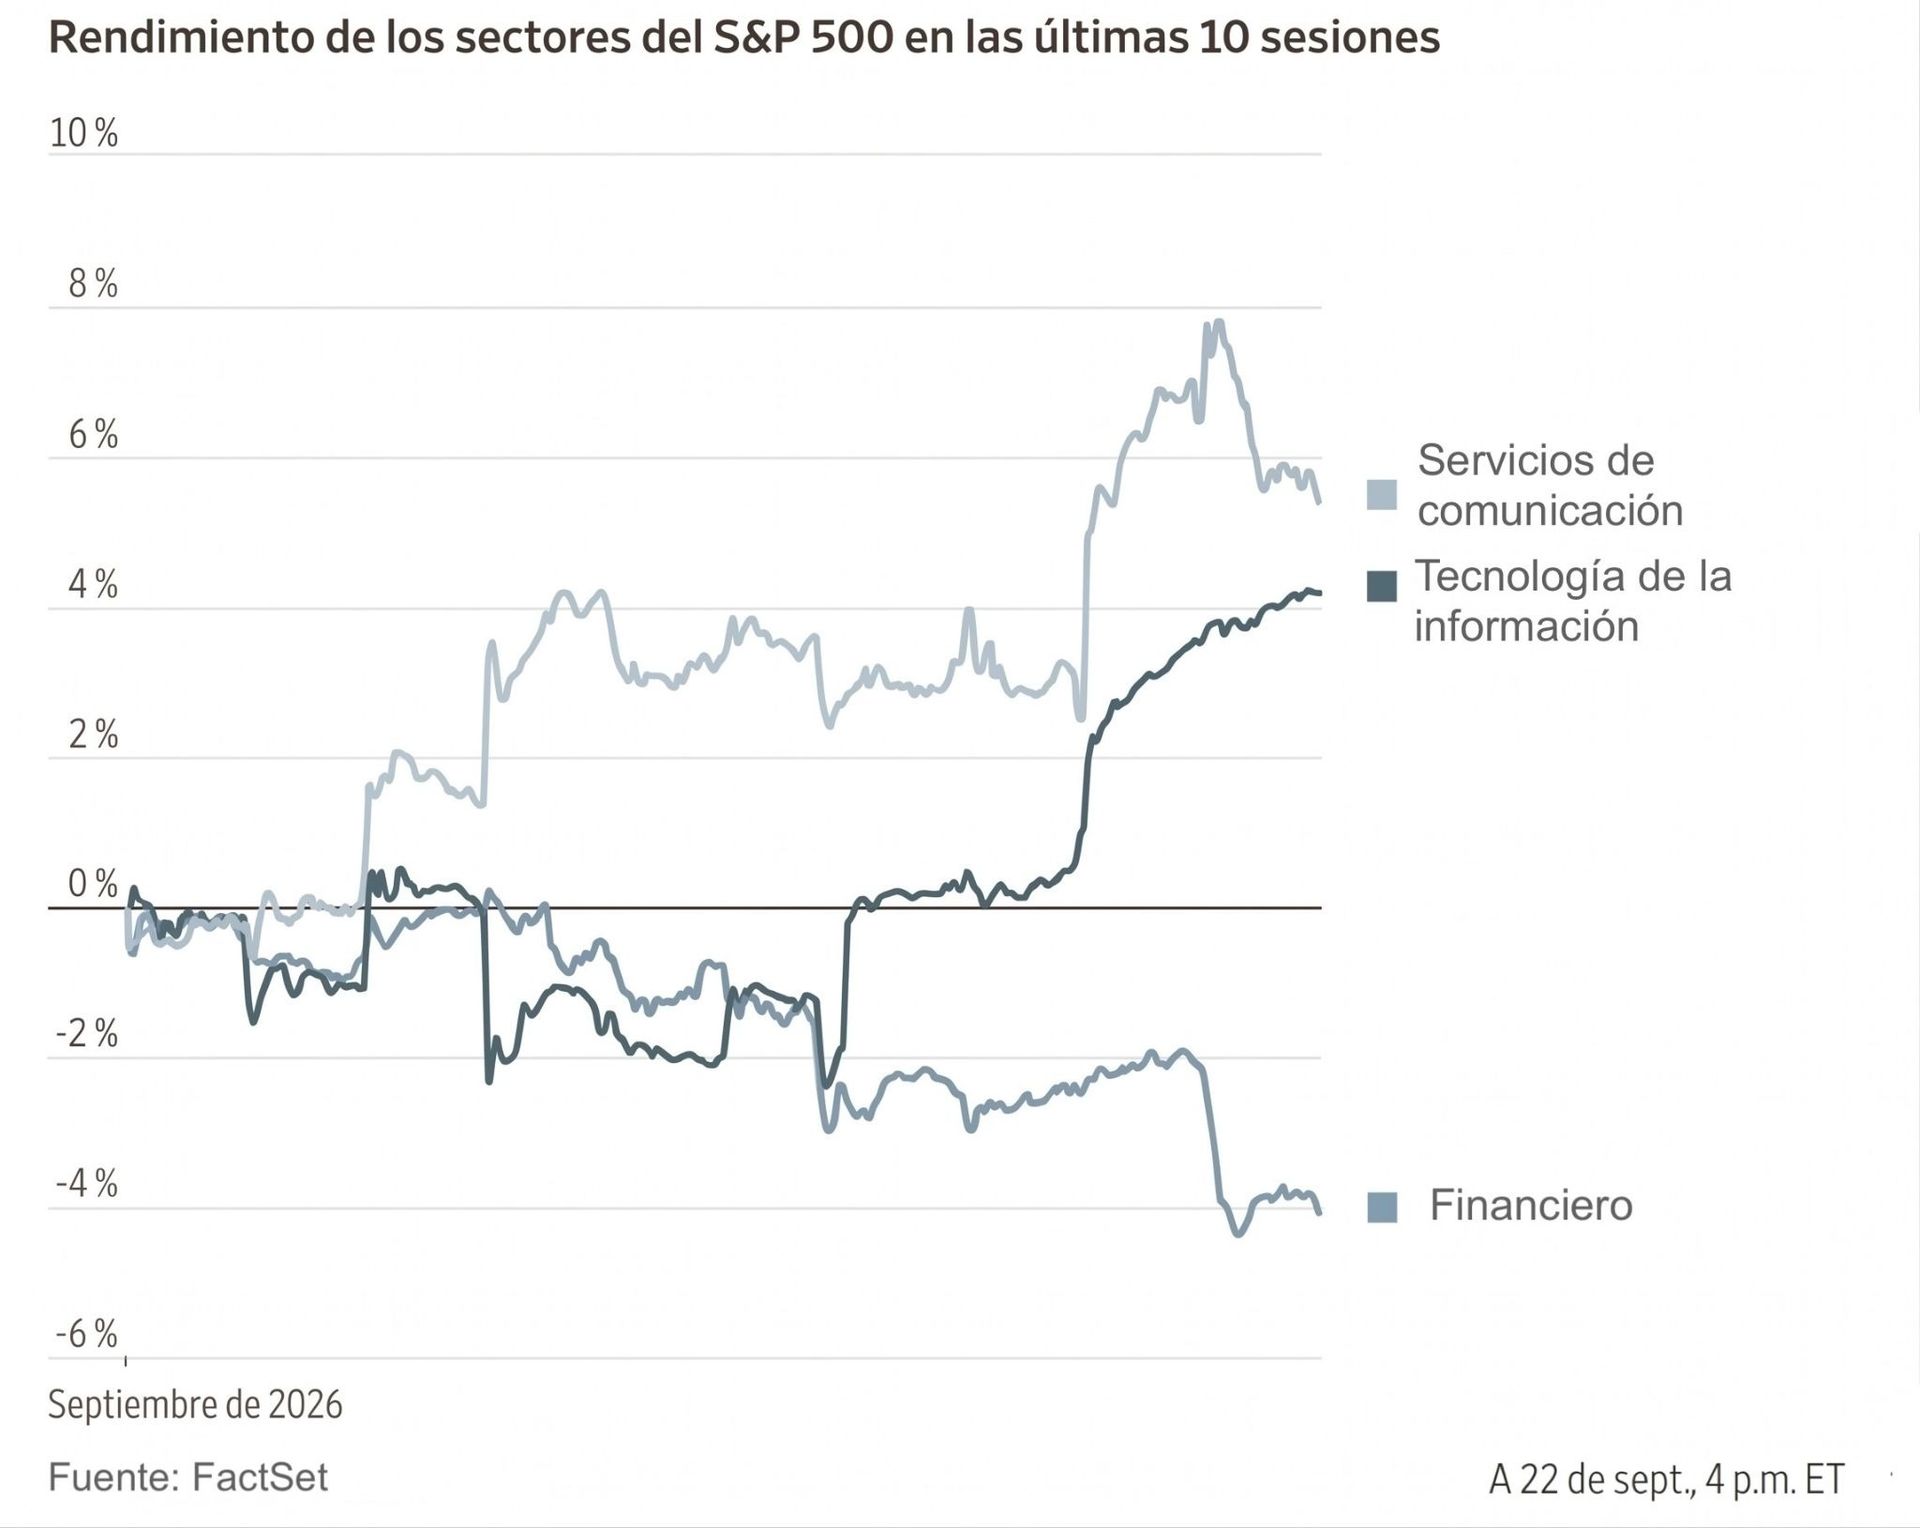
La rápida adopción de la aplicación Muse de Meta Platforms reavivó los temores de que la inteligencia artificial pueda trastocar el sector de los servicios financieros, lo que contribuyó a la caída generalizada del martes entre gestoras de patrimonio, corredoras y grandes bancos. El sector financiero del S&P 500 cayó un -1,98 %. El S&P 500 retrocedió apenas -0,06 puntos, hasta los 7.764,64.
El Dow Jones Industrial Average cayó un -0,36 %, es decir, 185,14 puntos. Las continuas subidas de las acciones tecnológicas impulsaron al Nasdaq Composite un +0,45 %, hasta un máximo histórico de 27.244,28 puntos.
En cuanto a noticias corporativas, Alibaba presentó su chip más potente hasta la fecha, reforzando así su apuesta por controlar el software y el hardware que sustentan sus ambiciones en inteligencia artificial.
DoorDash ha acordado pagar 131,5 millones de $ para resolver una investigación de los reguladores de Nueva York, después de reconocer que había pagado de menos a sus repartidores y que había dejado de realizar determinados pagos.
Berkshire Hathaway ha comprado durante los últimos días aproximadamente 212,4 millones de $ en acciones de la promotora inmobiliaria Lennar, según los registros regulatorios. Estas compras han elevado la participación de Berkshire en Lennar hasta cerca del 10 %, una posición valorada recientemente en unos 2.000 millones de $ según el número de acciones declarado.
Goldman Sachs se ha convertido en el principal candidato para adquirir Palmer Square Capital Management, una gestora de crédito que administra 37.000 millones de $. Una eventual adquisición podría ampliar rápidamente la presencia de Goldman en el mercado de obligaciones de préstamos garantizados (CLO, por sus siglas en inglés), ya que la plataforma de CLO de Palmer Square representa aproximadamente 27.000 millones de $ del total de activos gestionados.
Las acciones de Viking Therapeutics se dispararon el martes después de que un pequeño estudio exploratorio mostrara que su tratamiento inyectable de acción dual contra la obesidad ayudó a los pacientes a perder peso y mantener la pérdida. Los participantes que recibieron una dosis semanal intermedia llegaron a perder hasta un 19 % de su peso corporal en unos cinco meses, mientras que una cohorte exploratoria perdió un 22 % sin alcanzar una meseta. Tras pasar a una pauta de dosificación menos frecuente, algunos participantes mantuvieron entre el 90 % y el 97 % del peso perdido. Los efectos secundarios fueron, en general, leves y disminuyeron con el tiempo.
Índices bursátiles europeos
El CAC 40 +0,20 %
El DAX +0,02 %
El FTSE 100 -0,29 %
Materias primas
El oro al contado +0,26 % hasta situarse en 4.353,74 $ la onza
La plata al contado +1,62 % hasta situarse en 67,08 $ la onza
El West Texas Intermediate -0,40 % hasta situarse en 95,21 $ el barril
El crudo Brent -1,46 % hasta situarse en 98,61 $ el barril
El oro subió ligeramente el martes, incluso cuando los mercados empezaron a prever una postura más restrictiva de la Fed este año.
El oro al contado subió un +0,26 %, hasta los 4.353,74 $ por onza.
Los mercados siguieron centrados en el endurecimiento monetario después de que el presidente de la Fed de San Luis, Alberto Musalem, y el presidente de la Fed de Chicago, Austan Goolsbee, señalaran que podrían ser necesarias nuevas subidas de tipos para contener una inflación impulsada por una demanda sólida y el aumento de los precios de la energía.
La plata al contado subió un +1,62 %, hasta los 67,08 $ por onza.
Los precios del petróleo, por su parte, cayeron el martes, ya que los flujos de crudo saudí aumentaron tras la reanudación del oleoducto Este-Oeste y se registró un mayor tráfico de buques a través del estrecho de Ormuz.
El crudo Brent y el estadounidense recortaron sus mayores pérdidas intradía después de que el presidente de EE. UU. moderara las expectativas de un acuerdo de paz inminente con Irán, al afirmar que un pacto no llegaría hasta después de las elecciones legislativas de mitad de mandato en EE. UU., previstas para principios de noviembre.
Los futuros del crudo Brent para noviembre cerraron en 98,61 $ por barril, con un descenso de 1,46 $, o un -1,46 %.
El contrato de octubre del WTI, que venció el martes, cerró en 95,21 $ por barril, con un descenso de 38 centavos, o un -0,40 %, mientras que el contrato de noviembre cerró en 90,52 $ por barril.
Arabia Saudí ha reanudado las operaciones de su oleoducto Este-Oeste y podría retomar las exportaciones desde el puerto de Yanbu más tarde el martes, según informó Reuters, citando a tres fuentes con conocimiento del asunto.
Irán podría reabrir el estrecho de Ormuz en un plazo de siete días si EE. UU. reduce la presión militar y levanta el bloqueo de los puertos iraníes, según declaró un alto cargo iraní a Reuters el martes. El funcionario añadió que la delegación iraní ante la Asamblea General de la ONU en Nueva York cuenta con plena autoridad para retomar el diálogo diplomático con EE. UU.
Los precios del diésel en Europa y en EE. UU. han alcanzado máximos históricos, ya que las guerras en Irán y Ucrania han reducido drásticamente las exportaciones de los principales productores, entre ellos Rusia, Arabia Saudí y los Emiratos Árabes Unidos.
Nota: los datos corresponden al 22 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,14 % para situarse en 1,1447 $
La GBP -0,15 % para situarse en 1,3342 $
El bitcoin -0,35 % para situarse en 86.240,38 $
El ethereum -0,70 % para situarse en 2.749,33 $
El dólar avanzó en una sesión volátil el martes, alternando entre subidas y bajadas después de tocar un máximo de dos meses al inicio de la jornada.
El índice del dólar cerró la jornada con una subida del +0,12 %, hasta los 100,54 puntos, mientras que el euro cayó un -0,14 %, hasta 1,1447 $. Anteriormente, el índice había llegado a subir un +0,27 %, hasta 100,70 puntos, su nivel más alto desde el 30 de julio. También había llegado a caer hasta un -0,11 %.
Frente al yen japonés, el dólar se fortaleció un +0,04 %, hasta los 157,32 yenes, marcando su tercera subida diaria consecutiva.
Pese a la subida de tipos del BoJ la semana pasada, la divisa japonesa sigue bajo presión. Los inversores interpretaron la disidencia de dos miembros del comité, partidarios de un ritmo más cauteloso, como una señal de que nuevas subidas podrían ser más difíciles de aplicar.
La libra esterlina se debilitó un -0,15 %, hasta 1,3342 $, registrando su segundo descenso diario consecutivo y su sexta caída en siete sesiones.
Renta fija
El bono estadounidense a 10 años +1,4 pb hasta el 4,970 %
El bono alemán a 10 años +0,5 pb hasta el 3,469 %
El gilt británico a 10 años +2,3 pb hasta el 5,242 %
Los rendimientos de los bonos del Tesoro estadounidense a largo plazo subieron ligeramente el martes.
El rendimiento del bono del Tesoro estadounidense a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, alcanzó un máximo de dos años del 4,788 % antes de cerrar la jornada con un descenso de -0,2 pb, hasta situarse en el 4,751 %.
La Fed subió los tipos la semana pasada por primera vez desde 2023, en un intento de contener la inflación. Los mercados monetarios siguen prácticamente divididos sobre si la el banco central subirá los tipos en su reunión del 28 de octubre, y ahora asignan una probabilidad del 54,2 % a una subida de 25 pb, frente al 57,6 % de la sesión del lunes, según la herramienta FedWatch de CME Group.
El bono estadounidense a 10 años se mantuvo por debajo del 5 %, después de haber alcanzado el 5,041 % la semana pasada, su nivel más alto desde 2007. Cerró la sesión del martes con una subida de +1,4 pb, hasta el 4,970 %.
Los rendimientos a dos años subieron brevemente tras la subasta de 69.000 millones de $ en bonos a dos años realizada por el Tesoro estadounidense.
El rendimiento de la subasta, del 4,787 %, quedó ligeramente por encima del nivel de mercado vigente al cierre de las ofertas, mientras que la ratio de cobertura, de 2,63 veces, fue algo superior a la media de los últimos 12 meses, de 2,61 veces.
Esta semana también están previstas subastas de bonos del Tesoro a cinco y siete años.
En el extremo largo de la curva, el rendimiento del bono a 30 años subió +1,7 pb, hasta el 5,303 %.
La curva de rendimiento entre los bonos a dos y diez años se situó en 21,9 pb, 1,6 pb más amplia que el lunes.
Los rendimientos de la deuda pública de la eurozona subieron ligeramente en todos los plazos y mercados el martes.
El rendimiento del bono alemán a 10 años subió +0,5 pb, hasta el 3,469 %, después de haber llegado a subir hasta +4 pb al inicio de la sesión. El lunes había caído -6,6 pb.
El rendimiento del bono alemán a dos años, que es sensible a las expectativas sobre el tipo de depósito del BCE, avanzó +2,6 pb, hasta el 3,236 %, tras haber caído -8,3 pb el lunes.
Los bonos franceses tuvieron un rendimiento inferior al de sus homólogos, ya que los inversores siguieron centrados en el debate presupuestario en Francia y en la antesala de las elecciones presidenciales de 2027.
El diferencial entre la OAT francesa y el Bund alemán a 10 años alcanzó los 105,6 pb al inicio de la sesión, su nivel más amplio desde 2012. Cerró en 103,8 pb, 3,1 pb más que el lunes.
Nota: los datos corresponden al 22 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
