
¿Se están adelantando los hogares al mercado?

 El S&P 500 +0,28 % hasta los 7.712,57 puntos El bono estadounidense a 10 años -2,6 pb hasta el 5,115 % El oro al contado +0,06 % hasta 4.122,53 $ la onza El DXY -0,25 % hasta los 101,71 puntos
Qué debemos observar hoy
Empresas que presentan sus informes de resultados hoy miércoles, 21 de octubre: Meta Platforms, Tesla, Abbott Laboratories, AT&T, CME Group, Thermo Fisher Scientific, IBM, Lam Research Group, QuantumScape, NextEra Energy, Crown Castle, Northern Trust, Teledyne, Las Vegas Sands, Packaging Corporation of America y Southwest Airlines
Datos clave que determinarán el movimiento de los mercados hoy
UE: informe mensual del Bundesbank alemán (“Buba”) y discursos del economista jefe del BCE, Philip Lane, del presidente del Bundesbank, Joachim Nagel, del miembro del Comité Ejecutivo del Banco Central Europeo, Piero Cipollone, y de la presidenta del BCE, Christine Lagarde
Reino Unido: IPC, IPP e índice de precios al por menor (RPI, por sus siglas en inglés)
Japón: balanza comercial de mercancías ajustada, exportaciones, importaciones y saldo total de la balanza comercial de mercancías
Actualizaciones macroeconómicas mundiales
La vivienda, una advertencia sobre los tipos altos durante más tiempo. Los hogares estadounidenses lanzan una señal de cautela más clara, aunque su gasto se ha mostrado más resistente que su estado de ánimo. El índice de confianza del consumidor LSEG/Ipsos de octubre, publicado el 16 de octubre, cayó 5,3 puntos hasta 45,2, su nivel más bajo desde 2011. La lectura preliminar de octubre de la Universidad de Michigan también retrocedió, hasta 46,3, y las condiciones para comprar bienes duraderos empeoraron por los precios y los costes de financiación elevados, un contexto a todas luces incómodo para la demanda discrecional.
Los datos de vivienda dan a ese pesimismo una base estadística más sólida. Las ventas de viviendas pendientes de septiembre cayeron un 7,3 % hasta un mínimo histórico de 66,0 en el índice, con descensos en todas las regiones. Las viviendas iniciadas bajaron un 5,2 % hasta un ritmo anualizado de 1,221 millones, y la confianza de los constructores en octubre marcó su nivel más bajo desde junio de 2012. Los permisos agregados parecían más estables, ya que solo retrocedieron un 0,2 %, pero las autorizaciones de viviendas unifamiliares cayeron un 4 %, una cartera de proyectos poco tranquilizadora para la inversión residencial.
El mecanismo de transmisión es sencillo, aunque desigual. El tipo medio de la hipoteca a 30 años de Freddie Mac se situó en el 7,40 % el 15 de octubre, lo que penaliza a los nuevos compradores y anima a quienes ya tienen un préstamo a conservar sus condiciones más baratas en lugar de mudarse. Este efecto de bloqueo frena la rotación y la movilidad, mientras que el aumento de los costes de financiación de la construcción y de los materiales agrava la presión sobre los constructores.
Con todo, las pruebas en sentido contrario merecen algo más que una nota al pie. El PIB del segundo trimestre creció a un ritmo anualizado del 2,2 %, frente al 2,5 % del primer trimestre, gracias al consumo, la inversión y las exportaciones. Los índices de gestores de compras (PMI, por sus siglas en inglés) manufacturero y de servicios del Institute for Supply Management (ISM) de septiembre siguieron en terreno expansivo, en 54,5 y 54,9, respectivamente. Un dato clave: 13 industrias de servicios informaron de crecimiento, frente a 12 en agosto. Esto apunta a una participación algo más amplia, y no a una expansión limitada a la tecnología, aunque la construcción se contrajo. Sin embargo, un mayor crecimiento de la producción no implica más contratación: el índice de empleo en servicios apenas superó el umbral de estancamiento, en 50,1.
Pese a todo, el enfriamiento de la vivienda no ha traído una inflación benigna. El IPP de septiembre subió un 1,3 % mensual y un 6,3 % interanual, y los analistas de bancos y brokers han señalado cómo el diésel se traslada a los costes de transporte y producción. Se trata, por tanto, de presión de costes, no de una prueba de demanda real más fuerte. Contrariamente a lo que piensan los pesimistas de siempre, el riesgo no es una recesión inminente y sincronizada. El riesgo es una desaceleración desigual, en la que una inflación persistente mantenga los rendimientos en niveles restrictivos hasta que la actividad en general se debilite.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +1,02 %
El Nasdaq 100 -0,132 %
El S&P 500 +0,28 %, con 9 de los 11 sectores del S&P 500 al alza
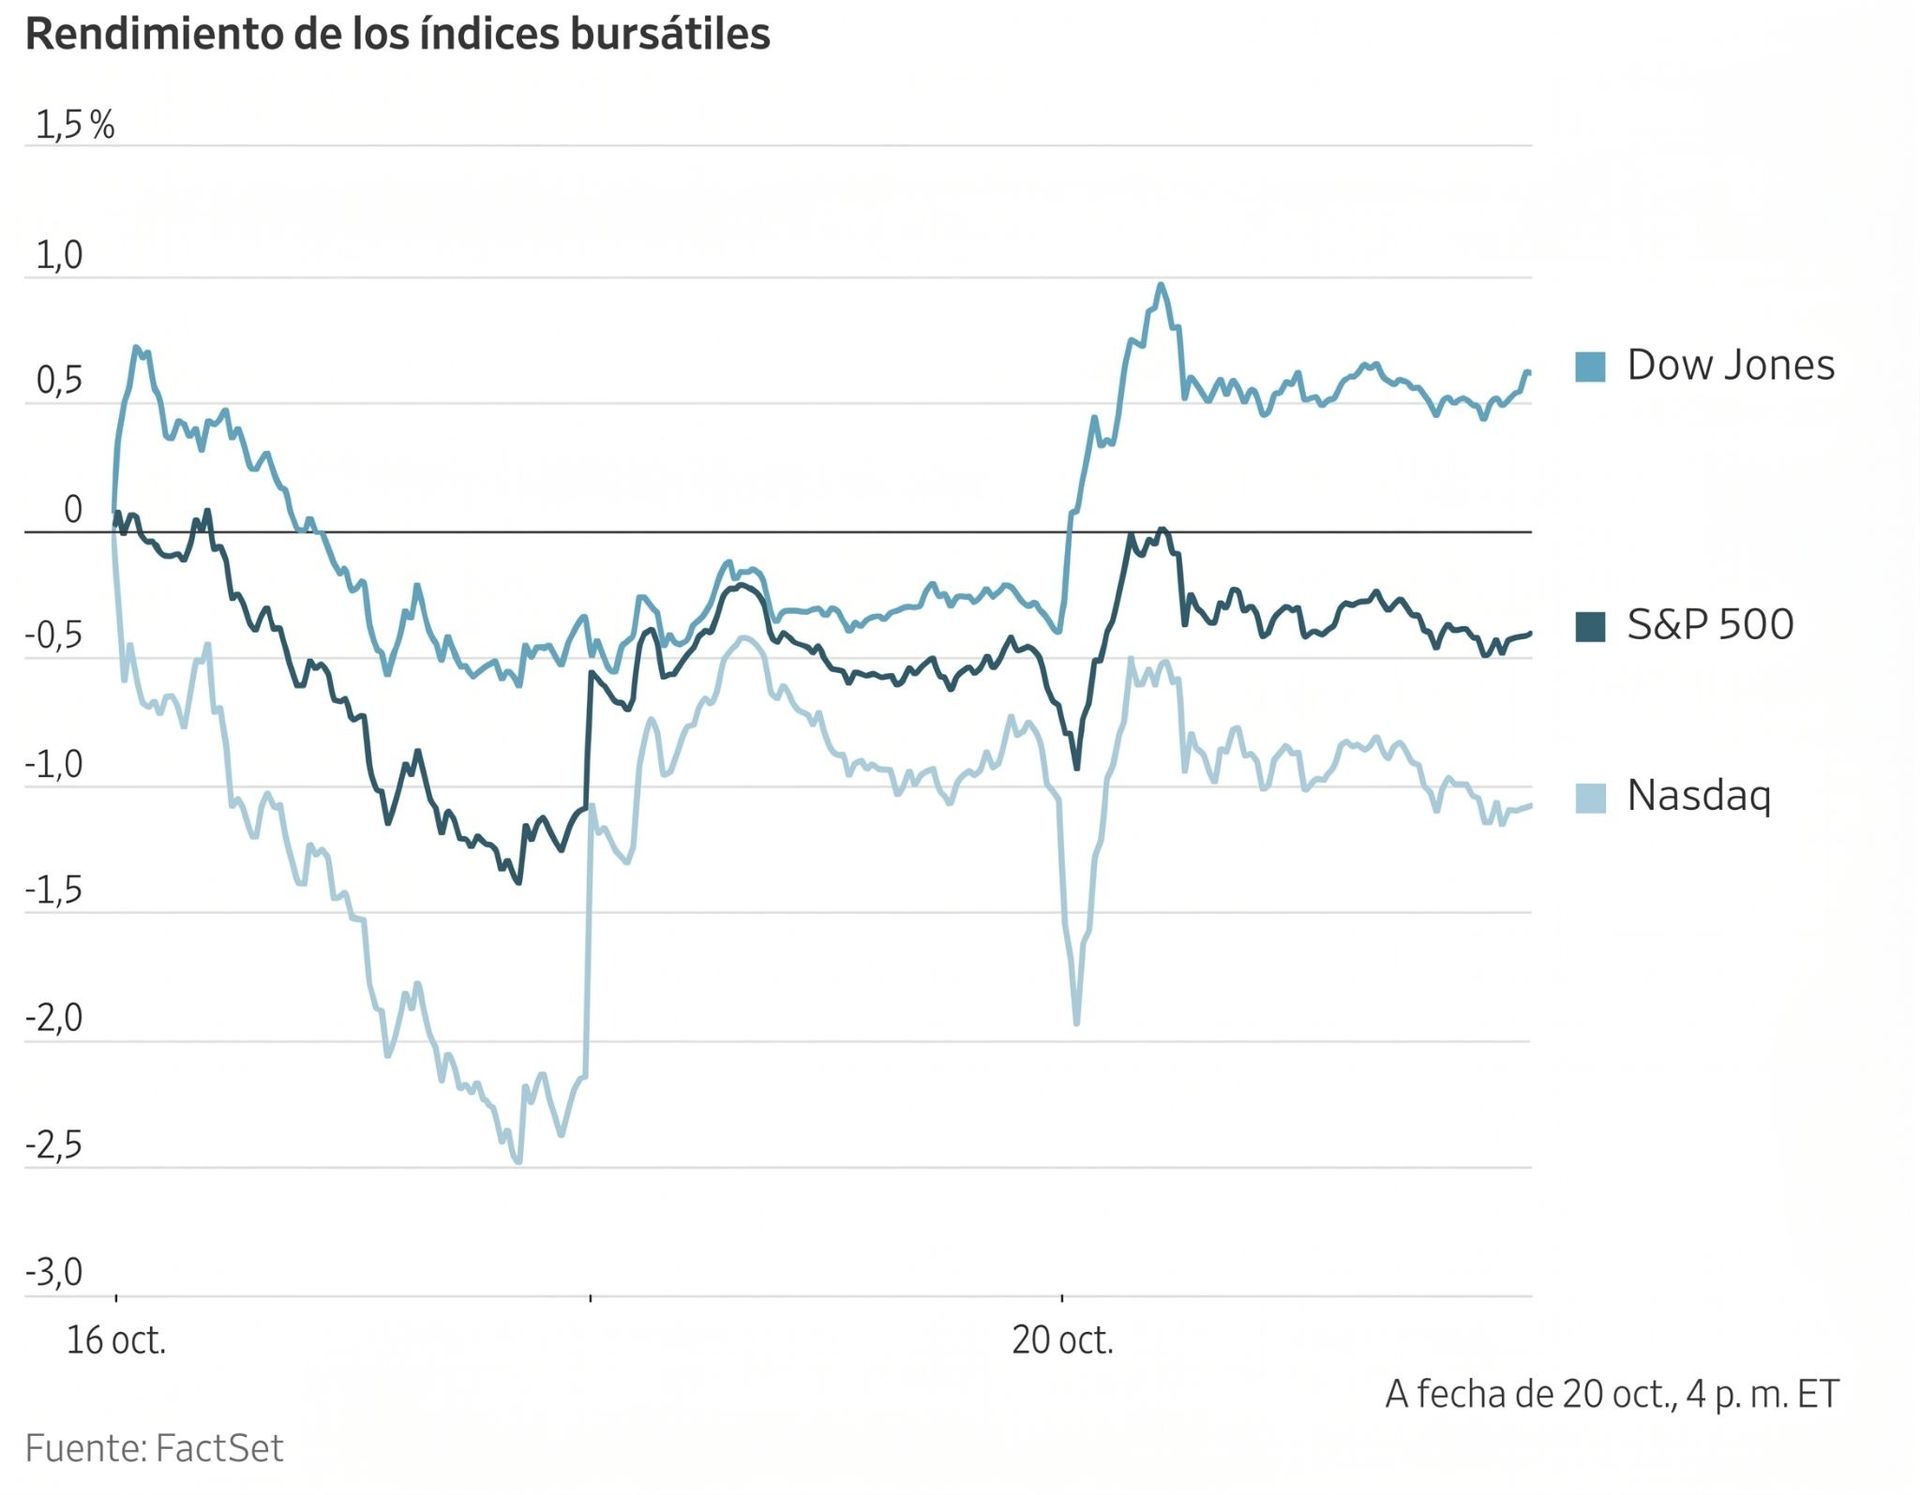
Los índices bursátiles estadounidenses cerraron mixtos el martes, en una sesión en la que los inversores se centraron en las acciones de valor, como las del sector sanitario, mientras que las tecnológicas se quedaron rezagadas tras el repunte del lunes. Aun así, más de 400 empresas del S&P 500 subieron.
El Dow Jones Industrial Average subió 529,85 puntos, un +1,02 %, hasta 52.495,88; el S&P 500 ganó 21,84 puntos, un +0,28 %, hasta 7.712,57; y el Nasdaq Composite cedió 6,07 puntos, un -0,02 %, hasta 26.424,82.
En cuanto a noticias corporativas, United Airlines ha previsto unos beneficios más débiles para los últimos tres meses del año. Esta previsión pone de manifiesto cómo el fuerte encarecimiento del combustible de aviación está afectando a los beneficios de las aerolíneas, pese a la resistencia de la demanda de viajes aéreos.
Boeing ha obtenido la aprobación del regulador estadounidense para su 737 Max 10, lo que pone fin a un largo proceso de certificación que se vio alterado por dos accidentes mortales.
Las acciones de Netflix cayeron más de un 5 % hasta los 68,69 $ en la negociación posterior al cierre del martes, después de que la compañía emitiera una previsión de beneficios para el cuarto trimestre inferior a lo esperado.
Informes de resultados empresariales
Publicados el martes, 20 de octubre, a través de Pulse, nuestra herramienta de noticias en tiempo real basada en inteligencia artificial. Disponible en exclusiva en la plataforma web de EXANTE
Equifax informó de sus resultados del 3T de 2026. Los ingresos aumentaron un +10 % interanual hasta los 1.690 millones de $, en línea con los 1.690 millones estimados, y los beneficios por acción ajustados se situaron en 2,26 $, frente a los 2,20 $ estimados, tras crecer un +11 % interanual. Entre los factores clave, los ingresos hipotecarios en EE. UU. subieron un +15 % interanual, los de Workforce Solutions (soluciones para la fuerza laboral) aumentaron un +7 % hasta los 693,9 millones de $ y los de US Information Solutions (soluciones de información de EE. UU.) crecieron un +13 % hasta los 599,1 millones de $. Para el conjunto de 2026, Equifax redujo su previsión de ingresos a entre 6.650 y 6.680 millones de $, frente a los 6.730 millones esperados, y prevé unos beneficios por acción ajustados de entre 8,45 y 8,55 $, frente a los 8,50 $ esperados. En cuanto a operaciones corporativas, la adquisición de Círculo de Crédito sigue en camino de cerrarse en el 4T de 2026. El director ejecutivo dijo que la compañía firmó un sólido tercer trimestre pese a un mercado hipotecario más débil por la subida de los tipos de interés.
GE Aerospace informó de unos ingresos ajustados del 3T de 2026 de 13.290 millones de $, frente a los 12.870 millones esperados, tras aumentar un +18 % interanual. Los beneficios por acción ajustados se situaron en 2,25 $, frente a los 2,01 $ esperados, tras subir un +36 % interanual. Los pedidos totales aumentaron un +49 % interanual hasta los 19.000 millones de $, impulsados por los ingresos de Commercial Engines (motores comerciales), que crecieron un +21 % hasta los 10.340 millones de $. Para el conjunto de 2026, la dirección mejoró su previsión de beneficios por acción ajustados a entre 8,00 y 8,10 $, frente a los 7,92 $ esperados, y prevé un crecimiento de los ingresos ajustados del +19 % al +20 % y un flujo de caja libre de entre 9.100 y 9.400 millones de $. En el plano operativo, la compañía alcanzó un acuerdo para adquirir CPP con el fin de ampliar su capacidad de fundición aeroespacial. El director ejecutivo declaró que la fuerte demanda impulsó los pedidos y llevó a elevar las previsiones en todas las métricas.
General Motors informó de unos ingresos del 3T de 2026 de 50.020 millones de $, tras subir un +2,9 % interanual, frente a los 48.700 millones esperados, y de unos beneficios por acción ajustados de 3,70 $, tras aumentar un +32,2 % interanual, frente a los 3,63 $ esperados. El beneficio antes de intereses e impuestos (EBIT, por sus siglas en inglés) ajustado creció un +21,6 % interanual hasta los 4.110 millones de $, frente a los 4.240 millones esperados. El de Norteamérica subió un +43,4 % hasta los 3.590 millones de $, mientras que el de Operaciones Internacionales cayó un -87,7 % hasta los 28 millones de $. Para el conjunto del año, la compañía afinó su previsión de beneficios por acción ajustados a entre 12,75 y 13,75 $ y elevó la de flujo de caja libre ajustado del negocio de automoción a entre 11.500 y 12.500 millones de $. Además, el grupo autorizó un nuevo programa de recompra de acciones de 20.000 millones de $ tras completar el de 6.000 millones de $. El director ejecutivo informó de que la compañía iba bien y trabajaba activamente para mantener el impulso pese a las presiones inflacionistas.
Halliburton informó de unos ingresos del 3T de 2026 de 5.700 millones de $, frente a los 5.580 millones esperados, y de unos beneficios por acción ajustados de 0,60 $, frente a los 0,58 $ esperados. El resultado operativo ajustado alcanzó los 731 millones de $, frente a los 730 millones esperados. Por divisiones, Completion and Production (finalización y producción) generó 3.090 millones de $ y Drilling and Evaluation (perforación y evaluación), 2.610 millones de $. Por regiones, Norteamérica aportó 2.160 millones de $, seguida de Oriente Próximo y Asia, con 1.410 millones de $, Latinoamérica, con 1.120 millones de $, y Europa, África y la CEI, con 1.020 millones de $. En el plano operativo, la compañía se adjudicó un contrato integrado de aguas profundas con Eni frente a las costas de Chipre y un contrato para una campaña de evaluación con BP frente a las costas de Brasil. El director ejecutivo de Halliburton dijo que los esfuerzos por restablecer la producción, reconstruir los inventarios y reforzar la seguridad energética impulsarían un crecimiento plurianual de la demanda de servicios petrolíferos.
Hasbro informó de sus resultados del 3T de 2026. Los ingresos aumentaron un +15 % interanual hasta los 1.600 millones de $, frente a los 1.480 millones esperados, y los beneficios por acción ajustados se situaron en 2,90 $, frente a los 1,86 $ esperados. El EBITDA ajustado (beneficio antes de intereses, impuestos, depreciaciones y amortizaciones) alcanzó los 604,5 millones de $, frente a los 442 millones esperados. El crecimiento procedió de magos y videojuegos, cuyos ingresos subieron un +31 % interanual hasta los 747,2 millones de $ gracias a Magic: The Gathering, que aumentó un +34 % hasta los 616,1 millones de $. Los ingresos de productos de consumo crecieron un +4 % hasta los 827,9 millones de $ y los de entretenimiento, un +9 % hasta los 20,2 millones de $. Para el conjunto de 2026, la compañía elevó su previsión de EBITDA ajustado a entre 1.580 y 1.630 millones de $, frente a los 1.470 millones esperados, y prevé un crecimiento de los ingresos a tipos de cambio constantes del +7 % al +9 %. La dirección declaró que la ampliación de la gama de Magic respaldaba las expectativas de un buen cierre de 2026 y de un crecimiento continuado en 2027.
3M informó de unos ingresos ajustados del 3T de 2026 de 6.600 millones de $, en línea con los 6.600 millones esperados, tras aumentar un +4,2 % interanual, y de unos beneficios por acción ajustados de 2,50 $, frente a los 2,39 $ esperados, tras subir un +12 % interanual. La compañía elevó su previsión de beneficios por acción ajustados para 2026 a entre 9,10 y 9,15 $ y prevé un crecimiento de las ventas ajustadas superior al +4,5 %. En cuanto a operaciones corporativas, 3M amplió su relación comercial con Amazon para desplegar productos de conectividad óptica y de centros de datos, y le concedió warrants para comprar hasta 3.162.015 acciones a 164,89 $ por acción. El director ejecutivo dijo que la compañía cerró otro trimestre sólido gracias al buen crecimiento de las ventas, la expansión de los márgenes, un crecimiento de dos dígitos de los beneficios por acción y un sólido flujo de caja libre.
MSCI informó de unos ingresos del 3T de 2026 de 892,0 millones de $, frente a los 886 millones estimados, tras crecer un +12,4 % interanual, y de unos beneficios por acción ajustados de 5,11 $, frente a los 5,02 $ estimados, tras subir un +14,3 % interanual. El EBITDA ajustado aumentó un +12 % interanual hasta los 554,8 millones de $, frente a los 551 millones estimados, y el resultado operativo fue de 502,1 millones de $, frente a los 508,4 millones estimados. El flujo de caja libre bajó un -9 % interanual hasta los 385,4 millones de $, frente a los 414 millones esperados. Para el conjunto de 2026, el grupo prevé un flujo de caja libre de entre 1.485 y 1.545 millones de $ y un gasto de capital de entre 160 y 170 millones de $. En cuanto a operaciones corporativas, MSCI acordó adquirir First Street Technology y completó recompras de acciones por 552,3 millones de $. El director ejecutivo dijo que la compañía presentó unas sólidas métricas financieras y operativas y que afrontaba el cuarto trimestre con buen impulso y una elevada implicación de los clientes.
Northrop Grumman informó de unos ingresos del 3T de 2026 de 11.120 millones de $, frente a los 11.140 millones esperados, tras subir un +7 % interanual, y de unos beneficios por acción ajustados de 7,89 $, frente a los 7,18 $ esperados, tras aumentar un +3 % interanual. El resultado operativo alcanzó los 1.270 millones de $, frente a los 1.200 millones esperados, y el margen operativo se situó en el 11,4 %. Por segmentos, sistemas aeronáuticos lideró el crecimiento con un +14 % interanual hasta los 3.580 millones de $ y sistemas de defensa creció un +12 % hasta los 2.310 millones de $, mientras que sistemas de misión y sistemas espaciales avanzaron un +2 % hasta los 3.160 y los 2.750 millones de $, respectivamente. Las adjudicaciones netas alcanzaron los 16.400 millones de $, lo que situó la cartera de pedidos en 109.600 millones de $. Para el conjunto de 2026, la compañía elevó su previsión de beneficios por acción ajustados a entre 29,35 y 29,75 $, frente a los 28,98 $ esperados, y prevé unos ingresos de entre 43.750 y 44.250 millones de $. La dirección dijo que la cartera de pedidos récord y las inversiones realizadas sostendrían el crecimiento de las ventas y los beneficios hasta 2027.
RTX informó de unos ingresos del 3T de 2026 de 24.970 millones de $, tras subir un +11 % interanual, frente a los 24.080 millones esperados, y de unos beneficios por acción ajustados de 2,26 $, tras aumentar un +33 % interanual, frente a los 1,78 $ esperados. Por segmentos, Pratt & Whitney generó 9.230 millones de $, un +10 % más interanual; Collins Aerospace, 8.380 millones de $, un +10 % más; y Raytheon, 8.030 millones de $, un +14 % más. El flujo de caja libre alcanzó los 2.120 millones de $. RTX elevó su previsión para 2026: espera unos ingresos de entre 97.000 y 97.500 millones de $, frente a los 96.070 millones esperados, y unos beneficios por acción ajustados de entre 7,65 y 7,75 $, frente a los 7,24 $ esperados. En el plano operativo, el grupo se aseguró contratos de producción plurianuales para los misiles Tomahawk y AMRAAM. La dirección declaró que la demanda de sus productos seguía siendo sólida, con más de 81.000 millones de $ en nuevos pedidos comerciales y de defensa, que llevaron la cartera de pedidos a un récord de 340.000 millones de $.
Vicor Corporation informó de unos ingresos del 3T de 2026 de 197,1 millones de $, frente a los 184 millones esperados, tras aumentar un +78,5 % interanual, y de unos beneficios por acción de 1,33 $, frente a los 1,29 $ esperados, tras subir un +111 %. El beneficio neto alcanzó los 63,3 millones de $, frente a los 60,8 millones esperados, un +124 % más interanual, y el margen bruto se amplió hasta el 68,3 %. El flujo de caja operativo creció un +81 % interanual hasta los 69,7 millones de $ y la cartera de pedidos aumentó un +166 % hasta los 406 millones de $. Vicor concedió su primera licencia VPD a un fabricante de equipos originales (OEM, por sus siglas en inglés) de IA con tarifas de royalties de la fase 2 y anunció planes para abrir dos centros adicionales que multiplicarían por casi 5 la capacidad de Fab-1. Además, señala que una investigación de la Comisión de Comercio Internacional de EE. UU. (ITC, por sus siglas en inglés) por infracción de patentes está generando consultas sobre licencias. La dirección comentó que ampliar la capacidad era necesario ante la demanda y las tendencias del sector.
SpaceX informó de unos ingresos del 3T de 2026 de 14.580 millones de $, tras subir un +161 % interanual, frente a los 12.870 millones esperados, y de unos beneficios por acción según los principios contables generalmente aceptados (GAAP, por sus siglas en inglés) de 0,35 $, frente a los 0,16 $ esperados. El beneficio neto alcanzó los 4.400 millones de $. Por segmentos, superinteligencia aportó unos ingresos de 7.560 millones de $, un +830 % más interanual, y conectividad, 5.250 millones de $. La dirección prevé unos ingresos para el 1T de 2027 de entre 33.000 y 37.000 millones de $. En cuanto a operaciones corporativas, se crearon comités especiales en SpaceX y Tesla para evaluar una posible fusión entre ambas compañías. Entre los analistas, Evercore ISI elevó su precio objetivo a 275 $ desde 230 $, mientras que Morgan Stanley reiteró su recomendación de sobreponderar con un precio objetivo de 300 $. El director ejecutivo, Elon Musk, dijo que los ingresos recurrentes anuales podrían alcanzar entre 500.000 millones de $ y 1 billón de $ a finales de 2027.
Netflix informó de unos ingresos del tercer trimestre de 12.870 millones de $, en línea con los 12.870 millones esperados, tras crecer un +12 % interanual, y de unos beneficios por acción de 0,87 $, frente a los 0,82 $ esperados. El flujo de caja libre fue de 2.880 millones de $, frente a los 3.220 millones esperados. Para el cuarto trimestre, la compañía prevé unos ingresos de 13.440 millones de $, frente a los 13.510 millones esperados, y unos beneficios por acción de 0,67 $, frente a los 0,73 $ esperados. La previsión de ingresos publicitarios para el conjunto del año se recortó a 2.700 millones de $ desde los 3.000 millones de $. Antes de la presentación de resultados, la compañía redujo su plantilla en un -6 %, alrededor de 1.000 puestos, nombró director de contenidos a Peter Rice, ejecutivo de Disney hasta hacía poco, y anunció planes para ampliar su plan con publicidad a 15 países más en 2027. El director ejecutivo dijo que la compañía había cumplido su previsión trimestral y esperaba alcanzar la del conjunto del año.
Capital One informó de sus resultados del tercer trimestre de 2026 tras el cierre del mercado. Los ingresos netos alcanzaron los 16.300 millones de $, frente a los 16.250 millones del consenso. Los beneficios por acción ajustados se situaron en 6,69 $, frente a los 5,43 $ esperados, mientras que los GAAP subieron un +16 % interanual hasta los 5,61 $, lo que dejó un beneficio neto de 3.500 millones de $. Las métricas de crédito superaron las previsiones: las provisiones para pérdidas crediticias fueron de 2.900 millones de $, frente a los 3.640 millones esperados, y los préstamos fallidos netos, de 3.100 millones de $, frente a los 3.410 millones previstos. Los gastos de integración del trimestre incluyeron 338 millones de $ por Discover y 47 millones de $ por Brex. El director ejecutivo declaró que la integración de Discover seguía avanzando bien y que las sinergias esperadas se estaban materializando, y añadió que el banco pretendía intensificar su marketing para competir con sus rivales.
United Airlines informó de sus resultados del 3T de 2026 tras el cierre del mercado. Los ingresos operativos fueron de 17.880 millones de $, frente a los 17.890 millones esperados, un +17,4 % más interanual, y los beneficios por acción ajustados se situaron en 2,54 $, frente a los 2,59 $ esperados, tras bajar un -8,6 % interanual. El rendimiento se vio lastrado por un aumento de 1.800 millones de $ interanual en el gasto en combustible, ya que el precio medio del combustible subió un +60,3 % interanual. En consecuencia, la aerolínea recortó su previsión de beneficios para 2026 y proyecta unos beneficios por acción ajustados para el 4T de entre 0,50 y 1,50 $, frente a los 1,88 $ esperados, aunque prevé un crecimiento de los ingresos del 4T superior al +20 % interanual. En el plano operativo, instaló el wifi de Starlink en más de 640 aviones y prevé abrir 10 nuevos destinos internacionales. El director ejecutivo dijo que los resultados trimestrales demostraban la resiliencia de apostar por la fidelidad a la marca y por una mejor tecnología del producto a bordo.
Índices bursátiles europeos
El CAC 40 -0,38 %
El DAX -0,06 %
El FTSE 100 -0,29 %
Materias primas
El oro al contado +0,06 % hasta situarse en 4.122,53 $ la onza
La plata al contado +0,23 % hasta situarse en 57,87 $ la onza
El West Texas Intermediate -1,80 % hasta situarse en 101,79 $ el barril
El crudo Brent -0,69 % hasta situarse en 108,79 $ el barril
El oro avanzó ligeramente el martes, favorecido por la debilidad del dólar y por el descenso de los rendimientos estadounidenses. El oro al contado subió un +0,06 % hasta situarse en 4.122,53 $ por onza.
La plata al contado también avanzó un +0,23 % hasta situarse en 57,87 $ por onza.
Los precios del petróleo, por su parte, bajaron el martes, ya que los operadores sopesaron las persistentes preocupaciones por el suministro en Oriente Próximo frente a las posibles conversaciones entre EE. UU. e Irán y unos datos económicos estadounidenses más débiles.
Los futuros del crudo Brent cerraron con un descenso de 0,76 $, o un -0,69 %, hasta situarse en 108,79 $. Anteriormente, durante la sesión, el contrato del primer mes llegó a los 111,99 $, un máximo de cinco meses.
El contrato de noviembre del WTI, que venció el martes, cerró con un descenso de 1,87 $, o un -1,80 %, hasta situarse en 101,79 $, lejos del máximo de la sesión, de 110,48 $. El contrato de diciembre, más activo, cerró con un descenso de 0,72 $ hasta situarse en 97,82 $ el barril.
El director ejecutivo de la Agencia Internacional de la Energía (AIE), Fatih Birol, dijo el martes que el organismo está preparado para coordinar nuevas liberaciones de emergencia de petróleo por parte de los países miembros, si fuera necesario. En la actualidad está liberando diésel con arreglo a los planes existentes para ayudar a frenar la escalada de los precios.
La AIE anunció la semana pasada que aceleraría la liberación de los volúmenes de crudo y productos petrolíferos comprometidos en marzo, entre ellos más de 20 millones de barriles de diésel lo antes posible. Birol dijo que la liberación de esos 20 millones de barriles de diésel depende de cada país y de las condiciones del mercado, y no precisó ningún plazo.
Mientras tanto, el secretario de Energía de EE. UU., Chris Wright, dijo el martes que su departamento está estudiando reabrir todas las refinerías posibles. Las refinerías estadounidenses operan casi a plena capacidad y hay poco margen para aumentar con rapidez la producción nacional. Wright añadió que EE. UU. también está trabajando con la India para elevar allí el refino y llevar productos a los mercados mundiales.
De acuerdo con la agencia iraní Nournews, el presidente de Irán, Masoud Pezeshkian, habló de los esfuerzos de mediación en una reunión con el jefe del Ejército de Pakistán, el mariscal de campo Asim Munir, en Teherán. Esto ocurrió después de que el primer ministro israelí, Benjamin Netanyahu, afirmara en un comunicado que está “comprometido a completar la eliminación del régimen iraní” y lo hablara el domingo con el presidente de EE. UU., Donald Trump.
Nota: los datos corresponden al 20 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR +0,22 % para situarse en 1,1235 $
La GBP +0,34 % para situarse en 1,3377 $
El bitcoin +0,19 % para situarse en 82.639,58 $
El ethereum +0,27 % para situarse en 2.442,58 $
El dólar estadounidense cayó el martes, junto con los precios del petróleo y los rendimientos del Tesoro a más largo plazo, ya que los operadores sopesaron la escalada de las tensiones en la guerra liderada por EE. UU. contra Irán y la capacidad de las fuertes entradas de capital en empresas estadounidenses de IA para mantenerse.
El índice del dólar cayó un -0,25 % hasta 101,71. El euro subió un +0,22 % hasta 1,1235 $ y la libra esterlina avanzó un +0,34 % hasta 1,3377 $.
El yen japonés ganó un +0,21 % hasta alcanzar los 158,14 yenes por dólar. El yen se revalorizó tras una subasta de bonos del Estado japoneses (JGB, por sus siglas en inglés) a más largo plazo que registró una demanda récord.
Renta fija
El bono estadounidense a 10 años -2,6 pb hasta alcanzar el 5,115 %
El bono alemán a 10 años -5,8 pb hasta alcanzar el 3,405 %
El gilt británico a 10 años -3,4 pb hasta alcanzar el 5,390 %
Los bonos del Tesoro se revalorizaron el martes, y el bono estadounidense a 10 años de referencia cerró la jornada con un descenso de -2,6 puntos básicos hasta alcanzar el 5,115 %. Esto puede deberse al descenso de las viviendas iniciadas, que apunta a una posible desaceleración de la economía estadounidense y resta apoyo a las expectativas de que la Fed suba los tipos en su reunión de octubre, pese al aumento de la inflación subyacente. El bono del Tesoro estadounidense a 30 años bajó -5,5 pb hasta alcanzar el 5,423 %. El bono del Tesoro a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, cayó -1,8 pb hasta alcanzar el 4,784 %.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se estrechó hasta los 33,1 pb, frente a los 37,5 pb del martes.
Los mercados descuentan una probabilidad del 82,8 % de que la Reserva Federal mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre, frente al 77,9 % de hace una semana. Además, asignan una probabilidad del 76,1 % de que el rango objetivo de los fondos federales sea al menos 25 pb más alto en diciembre, según la herramienta FedWatch de CME Group.
Los bonos del Estado alemanes también se revalorizaron el martes, y el rendimiento a 10 años bajó -5,8 pb hasta alcanzar el 3,405 %. En el tramo corto, el rendimiento del Schatz a dos años, que es más sensible a las expectativas de tipos oficiales, cayó -5,6 pb hasta alcanzar el 3,071 %. En el tramo largo, el rendimiento a 30 años descendió -5,9 pb hasta alcanzar el 3,758 %.
El diferencial entre los OAT franceses a 10 años y los Bunds alemanes se situó en 150,7 puntos básicos.
El rendimiento del OAT a 10 años subió +0,5 pb hasta alcanzar el 4,912 %.
El rendimiento del bono italiano a 10 años bajó -1,6 pb el martes hasta alcanzar el 4,547 %. El diferencial entre los BTP italianos y los Bunds alemanes fue de 114,2 pb.
Nota: los datos corresponden al 20 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
