

El precio de la paciencia
RENDIMIENTO DEL BONO DEL TESORO A 2 AÑOS
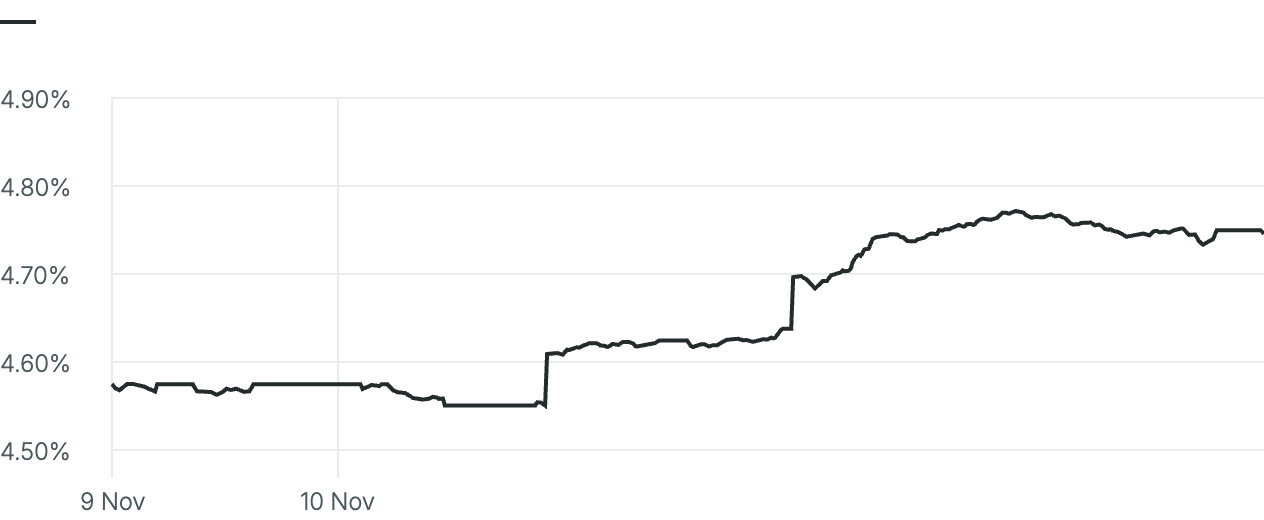
Fuente: Tullett Prebon A fecha de 10 de noviembre, 4:01 p. m. ET
Los bonos reciben el mensaje
El informe de inflación de octubre ha debilitado los argumentos a favor de un ritmo pausado en la política de la Fed. El IPC subyacente subió un 0,3 % mensual frente al 0,2 % previsto, la tercera sorpresa alcista consecutiva. La inflación de servicios se moderó, pero la vivienda se mantuvo firme, y el encarecimiento del mobiliario, los electrodomésticos y los bienes médicos compensó el abaratamiento de los vehículos usados. Las presiones sobre los precios siguen estando repartidas de forma incómoda, aunque el traslado de los aranceles es menor de lo esperado.
Desde Londres, el gobernador de la Fed Christopher Waller se mostró a favor de una subida de un cuarto de punto en diciembre y dejó abierta la puerta a otra de medio punto si el IPC subyacente de octubre alcanza al menos el 0,3 %. Este advirtió de que un endurecimiento insuficiente podría dañar la credibilidad de la Fed y favorecer una relajación no deseada de las condiciones financieras. A su juicio, los miembros del comité tendrían que revertir, como mínimo, los tres recortes preventivos del año pasado.
Tras sus declaraciones, los bonos del Tesoro estadounidense registraron caídas, especialmente en los vencimientos más cortos, mientras el rendimiento a 10 años volvió a acercarse al 5 %.
Renta variable
Pese al abaratamiento del petróleo, la renta variable estadounidense cerró a la baja el martes, después de que unos datos de inflación superiores a lo esperado y los comentarios de tono restrictivo del gobernador de la Fed Christopher Waller pesaran sobre el mercado.
Nvidia prolongó el descenso del lunes y cedió otro 3,33 %, mientras que el sector de tecnología de la información del S&P 500 retrocedió un 1,40 %.
- S&P 500 7.520,93 -0,38 %
- Nasdaq Composite 27.740,79 -0,60 %
- Dow Jones Industrial 52.231,89 -0,30 %
- DAX 26.347,45 +0,31 %
- CAC 40 8.278,59 +0,55 %
- FTSE 100 10.751,59 -0,29 %
Divisas
El índice del dólar cerró en su nivel más alto desde el 28 de octubre. Los datos de inflación estadounidenses, mejores de lo esperado, y las declaraciones restrictivas de varios miembros de la Fed reforzaron las apuestas por una subida de tipos en diciembre.
- DXY 102,24 +0,53 %
- EUR/USD 1,1163 $ -0,53 %
- GBP/USD 1,3341 $ -0,73 %
- USD/JPY 158,73 ¥ +0,53 %
- Bitcoin 73.772,30 $ -1,56 %
- Ethereum 2.054,94 $ -3,39 %
Renta fija
Los rendimientos de los bonos del Tesoro de EE. UU. subieron con fuerza el martes, después de que el IPC de octubre superara lo previsto y el mercado empezara a descontar nuevos endurecimientos de la Fed.
Los futuros de los fondos federales reflejan una probabilidad del 85,1 % de una subida de 25 pb en la reunión del FOMC del 8 y 9 de diciembre, y del 14,9 % de una de 50 pb.
El rendimiento del bono a 2 años avanzó 18,0 pb hasta el 4,748 %, su nivel más alto desde el 28 de octubre y su mayor alza diaria desde la crisis arancelaria de abril de 2025, tras el “Día de la Liberación”. El del bono a 10 años alcanzó su máximo desde el 29 de octubre, con el mayor repunte diario desde el 23 de septiembre.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se estrechó 8,5 pb, hasta los 24,2 pb, su nivel más bajo desde el 24 de septiembre.
El Tesoro colocó el martes 42.000 millones de dólares en bonos a 10 años, la segunda subasta de los 125.000 millones de dólares en deuda con cupón que se emiten esta semana. Según los datos del Tesoro, el rendimiento máximo de la subasta fue del 5,02 % y se adjudicó el 95,17 % de las ofertas a ese nivel. El mercado de bonos estadounidense permanecerá cerrado el miércoles por el Día de los Veteranos.
Los rendimientos de la deuda de la zona euro también subieron el martes. El del bono alemán a 2 años aumentó 7,4 pb hasta el 3,089 %. Las expectativas sobre la política del BCE cambiaron igualmente: el mercado asigna una probabilidad cercana al 75 % a una subida en diciembre y da por descontada otra para febrero.
La OAT francesa a 10 años avanzó +4,2 pb, tras haber llegado a caer 6,0 pb en las primeras horas, y el BTP italiano a 10 años subió +5,9 pb.
- Bonos del Tesoro de EE. UU. a 10 años +9,5 pb 4,990 %
- Bund alemán a 10 años +4,2 pb 3,329 %
- Gilt británico a 10 años +9,5 pb 5,226 %
- OAT francesa a 10 años +4,2 pb 4,787 %
- Bono italiano a 10 años +5,9 pb 4,340 %
Materias primas
El oro cayó el martes, presionado por el fortalecimiento del dólar y el repunte de los rendimientos del Tesoro estadounidense tras la publicación de unos datos de inflación mejores de lo esperado.
El petróleo cerró prácticamente sin cambios después de que el presidente de EE. UU. señalara que no ordenará nuevos ataques contra Irán si avanzan las conversaciones de paz. Por la tarde, The Jerusalem Post informó de que el primer ministro de Catar había comunicado a los ministros de Exteriores del G7 que Doha había conseguido un plazo de al menos dos semanas para impulsar las gestiones diplomáticas entre Washington y Teherán. No obstante, advirtió de que persisten diferencias importantes entre ambas partes. Por su parte, la UKMTO informó de que otro buque había sido alcanzado por proyectiles no identificados en el estrecho de Ormuz o sus inmediaciones, mientras los hutíes continuaban atacando Arabia Saudí.
- Oro al contado 4.031,23 $/onza -2,62 %
- Plata al contado 51,50 $/onza -3,55 %
- Crudo WTI 86,44 $ +0,07 %
- Crudo Brent 92,07 $ -0,12 %
Resultados empresariales de hoy
Empresas que presentan resultados el miércoles 11 de noviembre: Vylor
Datos clave que moverán los mercados hoy
La atención se centra hoy en los discursos de los responsables del BCE.
 IPC alemán, IPC armonizado alemán y discursos de la presidenta del BCE, Christine Lagarde, del miembro del Comité Ejecutivo del BCE Piero Cipollone y del presidente del Bundesbank, Joachim Nagel
DESTACADO DE HOY
Earnings Scoreboard: Ritmo de gasto, ritmo de superación
Las empresas siguen superando las previsiones de beneficios cada semana, pero el múltiplo que los inversores están dispuestos a pagar por ellos está cayendo.
La temporada de resultados se acerca a su fin y las empresas que presentan sus cuentas esta semana ponen a prueba distintas fuentes de poder de fijación de precios.
Para tener una visión completa, consulta el Earnings Scoreboard de Horacio Coutiño, estratega multiactivo de EXANTE.
Renée Friedman, PhD
Redactora jefe, EXANTE
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
