

¿Puede una revisión de tipos justificar una subida acomodaticia?

 El S&P 500 -0,08 % la semana pasada hasta 7.650,50 puntos El bono estadounidense a 10 años +2,1 pb la semana pasada (4,997 %) El oro al contado +0,68 % la semana pasada hasta 4.376,91 $ la onza El DXY +1,13 % la semana pasada hasta los 100,22 puntos
Datos clave que moverán los mercados hoy
UE: informe mensual del Bundesbank y discursos de la presidenta del Banco Central Europeo, Christine Lagarde, y del miembro del Comité Ejecutivo, Piero Cipollone
EE. UU.: discurso del presidente de la Fed de Chicago, Austan Goolsbee
Japón: los mercados permanecen cerrados por el Día del Equinoccio de Otoño
Actualizaciones macroeconómicas mundiales
La decisión del Banco de Japón. La reunión del viernes del Banco de Japón (BoJ) logró una hazaña cada vez más japonesa: una subida de tipos que los mercados interpretaron como acomodaticia. El Consejo elevó su tipo oficial en 25 pb hasta el 1,25 %, el nivel más alto en 31 años, pero el resultado de la votación, de 7 a 2, pesó más que la magnitud del ajuste. Toichiro Asada sostuvo que la inflación subyacente seguía por debajo del 2 % y que la economía no podía considerarse fuerte, mientras que Ayano Sato estimó que ni la actividad ni los precios se habían acelerado lo suficiente como para justificar un endurecimiento ahora. Ambos fueron nombrados durante el mandato de la primera ministra Sanae Takaichi, de modo que sus votos discrepantes parecen algo más que notas al pie: podrían anticipar un cambio en la función de reacción del Consejo.
El gobernador Kazuo Ueda habló de una nueva fase, de carácter preventivo, destinada a evitar que la inflación se dispare, y dejó abierta la puerta a subidas mayores o consecutivas. Sin embargo, no fijó ningún calendario y advirtió contra un endurecimiento demasiado rápido. Los mercados se quedaron con la advertencia y no con la amenaza: las discrepancias y la ausencia de indicaciones sobre los próximos pasos restaron valor de señal a la subida.
Después llegó la consulta sobre el tipo de cambio. Tal y como ha informado el Nikkei, el BoJ sondeó a varios operadores a última hora del viernes, algo que suele ser el equivalente burocrático de carraspear antes de intervenir, y el yen volvió a acercarse a la zona alta de los 156 por dólar. La sorpresa llegó antes de la prolongada pausa festiva de la Semana de Plata en Japón, cuando la escasa liquidez puede envalentonar a quienes apuestan por la caída del yen. En el mercado se había considerado, en general, que el umbral de intervención más evidente estaba en los 160 yenes. La consulta, cursada a varias entidades y amplificada por la activación de órdenes stop-loss, podría mantener en alerta a las mesas de divisas durante los festivos y hasta la cumbre entre EE. UU. y China del 24 de septiembre.
La contradicción de fondo se sitúa entre la calle Kanda y el Kantei. El Gobierno de Takaichi aplica una política fiscal "responsable y proactiva", pero la propuesta de septiembre para reducir durante dos años el impuesto sobre los alimentos y realizar pagos a los hogares llegó sin una financiación especificada. Las solicitudes del Ministerio de Finanzas (MoF, por sus siglas en inglés) para el ejercicio fiscal de 2027 ascienden a 143,1 billones de yenes, mientras que los costes previstos del servicio de la deuda alcanzan un récord de 36,64 billones de yenes. El Gobierno japonés se ha comprometido a limitar las nuevas emisiones a unos 40 billones de yenes, pero pide a los mercados que confíen en futuras medidas compensatorias mientras valoran la oferta actual. La política fiscal expansiva avanza en dirección contraria a la restricción monetaria, mientras las autoridades cambiarias deben contener la depreciación de la divisa.
La tensión no se detiene en las costas de Japón. Los rendimientos de los bonos del Estado japonés (JGB, por sus siglas en inglés) a 10 años, por encima del 3 %, hacen que la deuda nacional sea más competitiva frente a los bonos del Tesoro estadounidense, los Bunds alemanes y los bonos australianos con cobertura de divisa. Los inversores japoneses habían vendido en términos netos 3 billones de yenes de deuda extranjera hasta finales de agosto y, de acuerdo con Reuters, una encuesta de JPMorgan Asset Management recogió la mayor intención desde 2008 entre los fondos de pensiones corporativos de incorporar bonos nacionales a sus carteras. Además, el Gobierno ha animado por separado a los fondos de pensiones públicos a aumentar su asignación a deuda nacional.
El riesgo global es, por tanto, menos una venta masiva a precios de saldo que una huelga de compradores. Japón pasó décadas exportando duración barata, y su nueva combinación de políticas podría estar repatriando ese capital y exportando primas por plazo más elevadas al resto del mundo.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,18 %
El Nasdaq 100 +0,67 %
El S&P 500 +0,17 %, con 4 de los 11 sectores del S&P 500 al alza
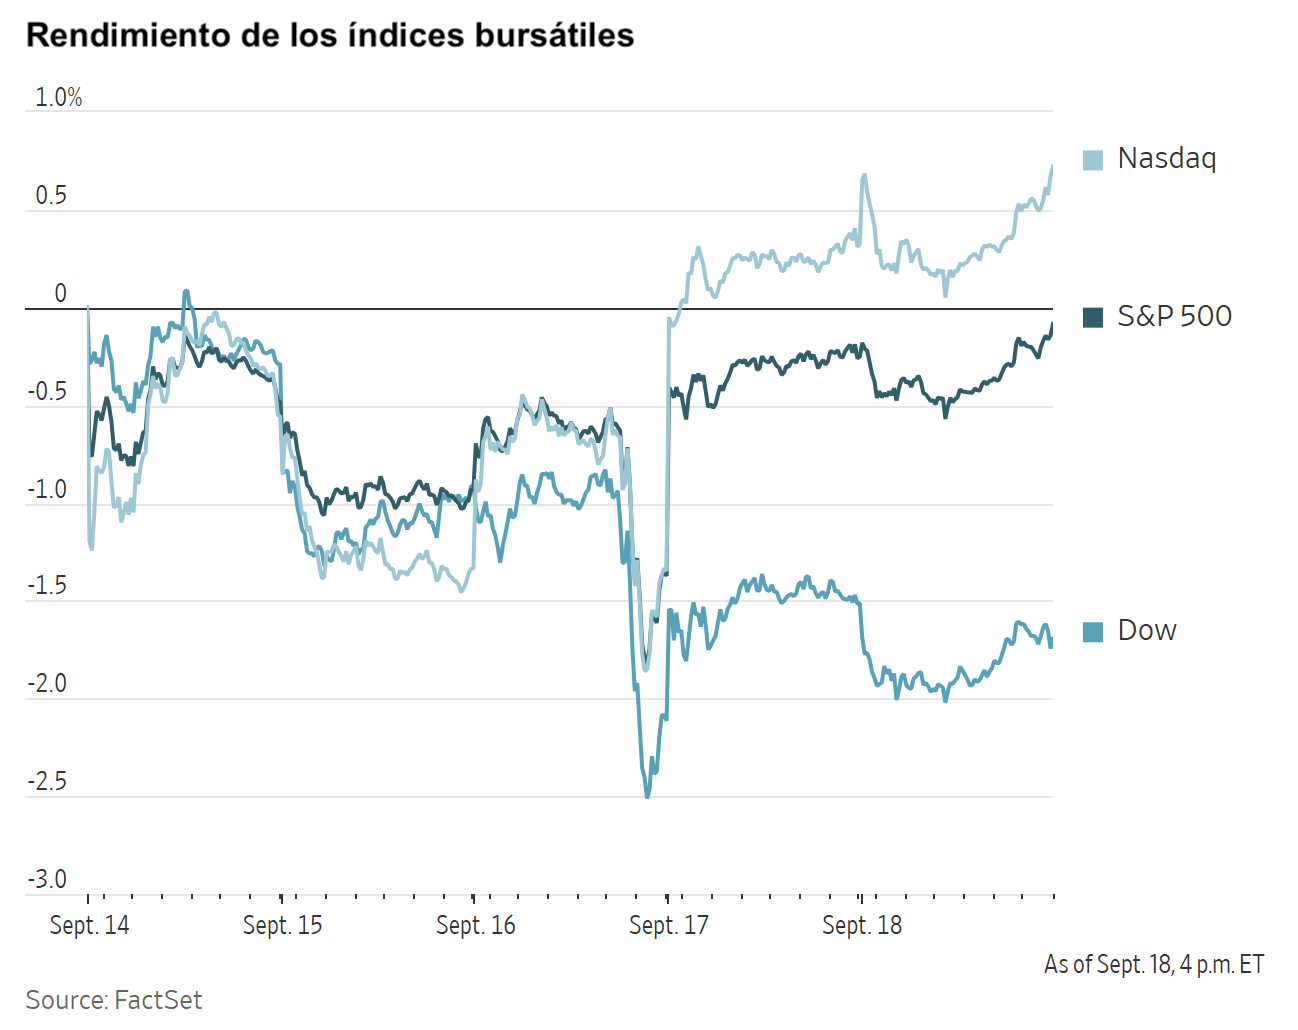
Las acciones estadounidenses subieron el jueves, mientras los inversores dejaban atrás la volatilidad de una semana turbulenta en Wall Street, marcada por un flujo constante de titulares capaces de mover los mercados. La sesión terminó con un tono más tranquilo.
Los líderes de la inteligencia artificial pidieron ir más despacio, el bono del Tesoro a 10 años llegó al 5 % y la Fed subió los tipos de interés por primera vez en tres años. Aunque un repunte liderado por la tecnología dio un breve impulso a las bolsas el jueves, los principales índices estadounidenses apenas variaron el viernes, ya que los inversores siguieron evaluando el impacto de unos costes de financiación más elevados.
El Dow Jones Industrial Average cayó 95,36 puntos, o un -0,18 %, hasta los 51.682,64 puntos el viernes. El S&P 500 avanzó 12,74 puntos, o un +0,17 %, hasta los 7.650,50 puntos, mientras que el Nasdaq Composite, de fuerte componente tecnológico, subió 104,24 puntos, o un +0,39 %, hasta los 26.522,54 puntos.
Durante la semana, los índices estadounidenses cerraron con signo mixto: el S&P 500 cedió un -0,08 %, el Dow Jones se dejó un -1,41 % y el Nasdaq Composite avanzó un +0,72 %.
El volumen de negociación en las bolsas estadounidenses superó los 26.000 millones de acciones, en torno a un 40 % por encima de la media de los últimos 12 meses, en una jornada de triple hora bruja. Este evento trimestral consiste en el vencimiento de contratos de derivados vinculados a acciones, opciones sobre índices y futuros.
Estaba previsto que vencieran opciones por un valor nocional de aproximadamente 7 billones de $, una de las cifras más altas registradas, lo que aumentaba el riesgo de que la volatilidad del mercado se amplificara.
En cuanto a noticias corporativas, tal y como ha informado The Wall Street Journal, Paramount Skydance se encuentra en negociaciones avanzadas con las autoridades de California para llegar a un acuerdo que ponga fin a la demanda antimonopolio que bloquea su oferta de 81.000 millones de $ por Warner Bros. Discovery, según fuentes conocedoras del asunto. Entre los posibles compromisos figura que Paramount gestione por separado los estudios de cine de ambas compañías durante un período antes de cualquier integración.
Anthropic ha comunicado a los inversores que prevé disponer de unos 5 gigavatios de capacidad de computación a finales de año, lo que acelera sus planes de expansión a medida que la compañía de IA se encamina hacia su salida a bolsa.
Sysco prepara una emisión de bonos de unos 17.000 millones de $, que podría llegar ya esta semana, para financiar la adquisición del mayorista cash-and-carry Jetro Restaurant Depot por 29.000 millones de $.
El viernes por la tarde, Accenture anunció una alianza con Anthropic para crear un equipo de evaluadores integrados que trabajarán con los equipos internos de Anthropic en pruebas de resistencia de modelos, salvaguardas y alineamiento. De acuerdo con Accenture, ambas compañías prevén invertir al menos 1.000 millones de $ cada una a lo largo de cinco años en seguridad de la IA.
Volkswagen recortó su previsión de beneficios para todo el año tras identificar unos 11.500 millones de $ en cargos por deterioro relacionados con su participación en Porsche, las difíciles condiciones comerciales en China y las medidas de reestructuración. El fabricante alemán informó el viernes de que ahora espera una rentabilidad operativa sobre ventas de entre el 0 % y el 1 % este año, frente al 4 %-5,5 % que preveía anteriormente.
Índices bursátiles europeos
El CAC 40 -0,93 %
El DAX -0,92 %
El FTSE 100 -0,27 %
Materias primas
El oro al contado +0,83 % hasta situarse en 4.376,91 $ la onza
La plata al contado +1,23 % hasta situarse en 66,23 $ la onza
El West Texas Intermediate -1,54 % hasta situarse en 99,53 $ el barril
El crudo Brent -0,82 % hasta situarse en 103,24 $ el barril
El oro subió el viernes hasta un máximo de una semana y firmó su primer avance semanal en cuatro semanas.
El oro al contado subió un +0,83 % hasta situarse en 4.376,91 $ por onza, después de alcanzar durante la sesión su nivel más alto desde el 11 de septiembre. El lingote ganó un +0,68 % durante la semana.
La plata al contado avanzó un +1,23 % hasta situarse en 66,23 $ por onza y acumuló un alza semanal del +2,73 %.
Los precios del petróleo, por su parte, retrocedieron el viernes después de que China, a petición de Arabia Saudí, instara a Irán a frenar los ataques de los rebeldes hutíes contra la infraestructura petrolera saudí, que habían puesto en riesgo una segunda ruta de exportación de crudo en Oriente Próximo.
Los futuros del crudo Brent cerraron en 103,24 $ por barril, 0,85 $ menos, o un -0,82 %, mientras que los futuros del WTI estadounidense terminaron en 99,53 $ por barril, 1,56 $ menos, o un -1,54 %. Durante la semana, el WTI estadounidense cedió un -0,46 % y el Brent se dejó un -1,13 %.
El diésel minorista en EE. UU. alcanzó un récord de 6,45 $ por galón, según los datos de la Asociación Estadounidense del Automóvil (AAA, por sus siglas en inglés), mientras que la gasolina minorista se situó de media en 4,47 $ por galón, en una época del año en la que los precios de la gasolina suelen bajar.
A pesar de la intervención de China, según lo informado, los analistas señalaron que las perspectivas para los próximos meses seguían siendo inciertas.
El estrecho de Ormuz siguió muy restringido en gran medida: el jueves solo cruzaron cuatro buques de materias primas, frente a una media de unos 16 en los últimos 10 días, según los datos preliminares de transporte marítimo publicados el viernes.
Los precios se acercaron a máximos de cuatro meses a principios de semana, después de que varias fuentes indicaran que se habían suspendido las cargas de crudo en Yanbu, el centro de exportación saudí en el mar Rojo, y que Riad había cancelado algunas entregas a Europa tras los daños sufridos por su oleoducto Este-Oeste en un ataque la semana pasada.
Arabia Saudí y los hutíes de Yemen, respaldados por Irán, intercambiaron nuevos ataques transfronterizos el jueves, y numerosos yemeníes huyeron de los combates en barcos por el mar Rojo, lo que pone de manifiesto los crecientes riesgos para el suministro que genera la ampliación del conflicto en Oriente Próximo.
Las imágenes de satélite y tres fuentes del sector indicaron que tres estaciones de bombeo del oleoducto Este-Oeste de Arabia Saudí resultaron dañadas en el ataque de la semana pasada, una más de lo que se había estimado anteriormente, y los plazos de reparación seguían sin estar claros.
Arabia Saudí trató de recuperar en unos días aproximadamente la mitad de la capacidad del oleoducto, aunque fuentes citadas por Reuters ofrecieron estimaciones dispares sobre el plazo necesario para reabrirlo y normalizar los flujos de crudo.
Aunque los daños en el oleoducto Este-Oeste limitaron los volúmenes en el mar Rojo, varios informes indicaron que Arabia Saudí estaba aumentando las exportaciones desde el golfo Pérsico mediante transferencias de buque a buque (STS, por sus siglas en inglés) frente a la costa de Omán. Dado que se espera que la mayor parte de ese crudo se dirija a China, los precios del crudo en Shanghái cayeron más de 20 $ por barril en la segunda mitad de la semana. Otros informes apuntaron a que hasta nueve superpetroleros (VLCC, por sus siglas en inglés) se encontraban en la terminal petrolera iraquí de Basora o en sus inmediaciones.
EE. UU. e Irán no han mantenido conversaciones de paz desde el colapso del acuerdo provisional alcanzado en junio. Se espera que la guerra se aborde la semana que viene en la Asamblea General de las Naciones Unidas, y el Departamento de Estado de EE. UU. ha confirmado que se permitirá asistir a una delegación iraní.
Aunque la acumulación de inventarios en varias regiones ofreció algunas señales alentadoras, el mercado del diésel siguió bajo presión ante la llegada de la demanda invernal y de la temporada de cosecha de otoño. Ucrania continuó atacando refinerías rusas, agravando la escasez de diésel, mientras Moscú prorrogó durante la semana su prohibición de exportarlo.
Además, los datos de China mostraron que el procesamiento de las refinerías y las exportaciones de productos refinados repuntaron en agosto frente al mes anterior, mientras que las salidas de crudo de las reservas se estimaron en el segundo nivel más alto, en barriles diarios, desde que comenzó la guerra el 28 de febrero.
Nota: los datos corresponden al 18 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR +0,10 % para situarse en 1,1485 $
La GBP +0,28 % para situarse en 1,3393 $
El bitcoin +6,34 % para situarse en 81.212,78 $
El ethereum +7,37 % para situarse en 2.626,38 $
El dólar se fortaleció frente al yen el viernes después de que dos miembros del BoJ discreparan de la subida de tipos de interés ampliamente esperada, lo que llevó a los operadores a cuestionar la probabilidad de nuevas subidas.
El dólar recortó ganancias después de que las autoridades japonesas realizaran consultas en el mercado de divisas, un paso que suele considerarse previo a la intervención, según el diario Nikkei.
El BoJ subió los tipos hasta el 1,25 %, su nivel más alto en 31 años, pero la medida no logró respaldar al yen porque los operadores vieron pocas señales explícitamente restrictivas. Tras el mensaje restrictivo de la Reserva Federal a comienzos de semana, la decisión podría dejar margen para una mayor fortaleza del dólar.
El dólar estadounidense subió un +0,59 % hasta los 156,86 yenes, tras haber llegado a avanzar un +1,30 % hasta los 158,05 yenes, un máximo de dos semanas, durante la misma sesión.
Durante la semana, el dólar avanzó un +2,16 %, su mayor repunte semanal desde octubre de 2025.
Los operadores siguieron alerta ante el riesgo de una intervención para apoyar al yen, después de que la ministra de Finanzas, Satsuki Katayama, afirmara que Tokio no dudaría en emprender nuevas acciones coordinadas, tras la actuación conjunta de EE. UU. y Japón para impulsar la divisa a finales de julio.
El índice del dólar bajó un -0,01 % el viernes; sin embargo, avanzó un +1,13 % durante la semana hasta un máximo de siete semanas, después de que la Fed subiera los tipos de interés el miércoles y señalara que podrían producirse nuevas subidas.
El euro subió un +0,10 % el viernes hasta los 1,1485 $, aunque cerró la semana con una caída del -0,97 %.
La libra esterlina subió un +0,28 % hasta los 1,3393 $ después de que los datos de ventas minoristas del Reino Unido superaran las expectativas el viernes. Apenas varió frente al euro, que se mantuvo estable en 85,91 peniques, y cerró la semana con un descenso del -0,92 %.
El Banco de Inglaterra mantuvo los tipos de interés en el 3,75 % el jueves, pero dio a entender que también podría subirlos. Los miembros del Comité de Política Monetaria (MPC, por sus siglas en inglés) elevaron su previsión de crecimiento para el 3T después de que los datos publicados a principios de semana mostraran que la producción se expandió en julio al ritmo anual más rápido en 18 meses.
Los operadores de los mercados monetarios asignaban una probabilidad de alrededor del 65 % a una subida de tipos en noviembre y descontaban unas cuatro subidas de 25 pb de aquí a finales de 2027.
Renta fija
El bono estadounidense a 10 años +6,0 pb hasta alcanzar el 4,997 %
El bono alemán a 10 años +4,1 pb hasta alcanzar el 3,530 %
El gilt británico a 10 años +7,9 pb hasta alcanzar el 5,297 %
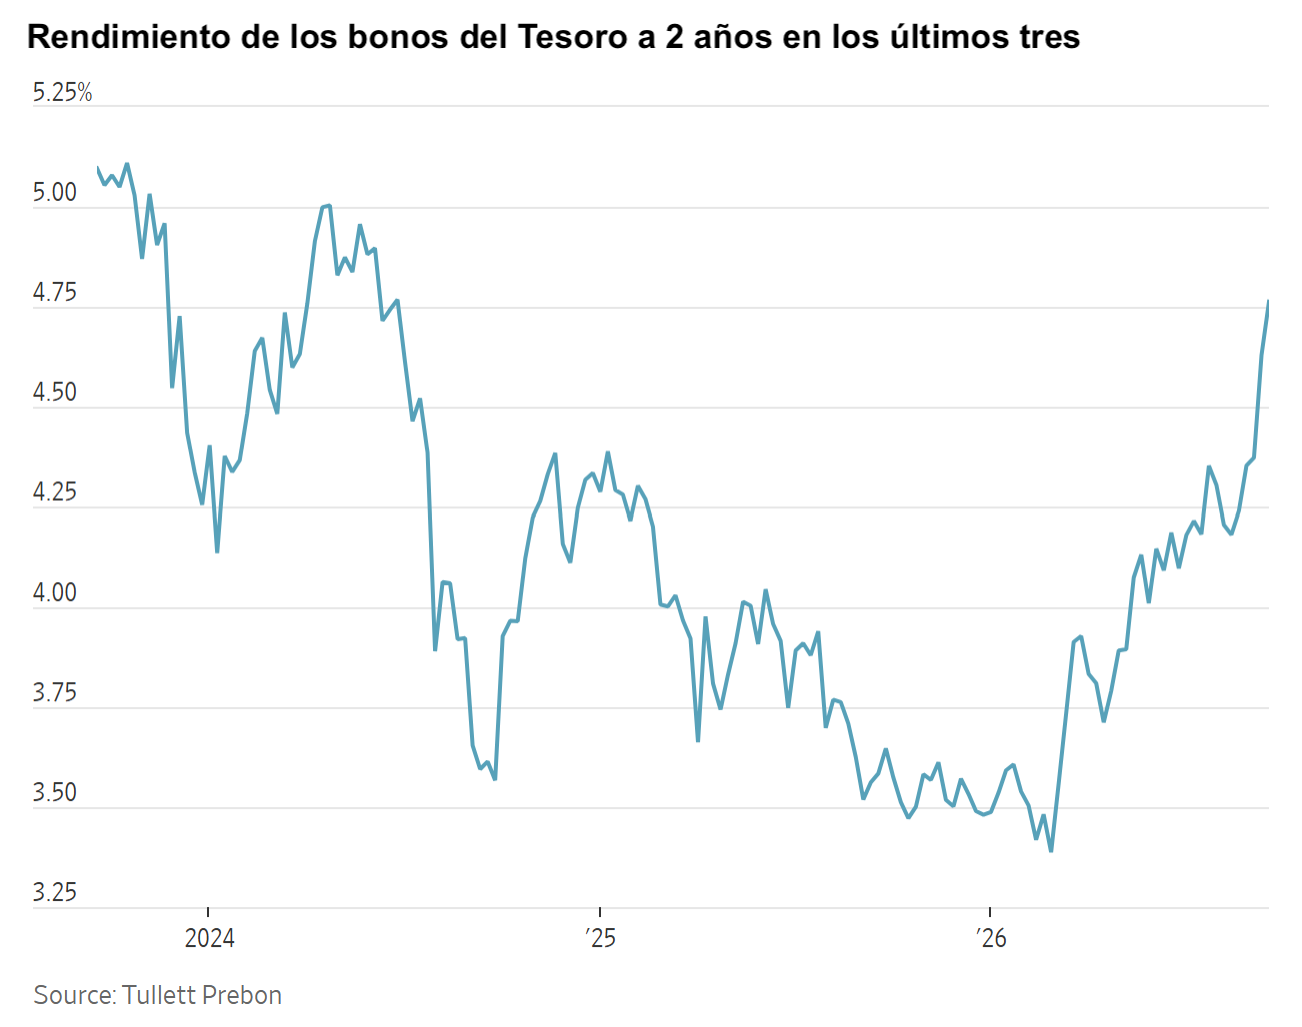
Los rendimientos de los bonos del Tesoro estadounidense subieron en todos los plazos el viernes, y los de los bonos a dos años alcanzaron su nivel más alto desde julio de 2024, ya que los inversores evaluaban las perspectivas de tipos de interés tras la primera subida del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) en tres años.
Según la herramienta FedWatch de CME Group, los operadores veían una probabilidad del 57,6 % de otra subida cuando concluya la próxima reunión de la Fed, el 28 de octubre, frente al 42,5 % de una semana antes. Además, los mercados monetarios anticipaban 32,2 pb de endurecimiento monetario para lo que resta de año.
El diferencial entre los bonos estadounidenses a dos y diez años se situó en 24,5 pb, tras haber llegado a marcar 23,8 pb, su nivel más plano desde el 25 de junio. Se estrechó 11,1 pb durante la semana, lo que refleja un sesgo de aplanamiento bajista, ya que los rendimientos a corto plazo subieron más rápido que los de largo plazo.
El rendimiento del bono del Tesoro estadounidense a 10 años subió +6,0 pb hasta el 4,997 %. El martes llegó a alcanzar el 5,041 %, su nivel más alto desde 2007, y terminó la semana con un avance de +2,1 pb.
El rendimiento del bono del Tesoro estadounidense a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, subió +6,9 pb el viernes. Llegó a situarse en el 4,748 %, su nivel más alto desde julio de 2024, y acumuló un avance de +13,2 pb durante la semana.
El rendimiento del bono a 30 años subió +3,4 pb hasta alcanzar el 5,325 %, aunque cerró la semana con un descenso de -3,3 pb respecto al cierre de la semana anterior.
Los rendimientos de los Bunds de la eurozona cerraron la semana al alza, aunque los operadores rebajaron sus expectativas de subidas del BCE después de haber llegado a descontar brevemente, a comienzos de semana, un tipo de depósito cercano al 3,5 % para finales de 2027.
El bono alemán a 10 años subió +4,1 pb hasta alcanzar el 3,530 %, después de haber llegado al 3,572 % el martes, su nivel más alto desde junio de 2009. Durante la semana, avanzó +1,0 pb.
Los mercados monetarios anticipaban un tipo de depósito del BCE del 2,86 % en diciembre, lo que implica una probabilidad de casi el 50 % de una segunda subida antes de que acabe el año. Para noviembre de 2027, se preveía un tipo del 3,39 %, frente al 3,55 % del lunes.
El rendimiento del Schatz a dos años, más sensible a las expectativas sobre el tipo de depósito del BCE, subió +5,9 pb el viernes, lo que elevó su avance semanal hasta +8,3 pb. El lunes llegó al 3,312 %, su nivel más alto desde septiembre de 2023.
El rendimiento del OAT francés a 10 años subió +12,2 pb hasta alcanzar el 4,574 %, su nivel más alto desde septiembre de 2008, lo que eleva su avance semanal hasta +12,3 pb. El diferencial frente a los Bunds se situó en 104,4 pb tras ampliarse 11,3 pb durante la semana.
El primer ministro Sébastien Lecornu trabaja para ultimar unos presupuestos de 2027 destinados a reducir el déficit, en un momento en que aumenta la presión del mercado de bonos y los votantes se preocupan cada vez más por el aumento del coste de la vida.
El rendimiento del BTP italiano a 10 años subió +9,8 pb el viernes hasta alcanzar el 4,441 %, lo que elevó su avance semanal hasta +8,7 pb. El diferencial frente a los Bunds se situó en 91,1 pb, tras ampliarse 7,7 pb durante la semana.
Nota: los datos corresponden al 18 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
