
¿Un carry real?

 El S&P 500 -0,47 % la semana pasada hasta 7.623,68 puntos El bono estadounidense a 10 años -8,4 pb la semana pasada (5,001 %) El oro al contado -4,07 % la semana pasada hasta 3.995,52 $ la onza El DXY -0,03 % la semana pasada hasta 101,75
Qué debemos observar hoy
Empresas que presentan sus informes de resultados hoy lunes, 26 de octubre: Alexandria Real Estate, Brown & Brown, Cadence Design Systems, Cincinnati Financial, Nucor, Principal Financial Group, Public Storage, Verizon Communications y Welltower
Datos clave que moverán los mercados hoy
UE: expectativas del IFO, clima empresarial y situación actual, y discurso del miembro del Comité Ejecutivo del BCE, Frank Elderson
Actualizaciones macroeconómicas mundiales
Los mercados descontaban un cambio de dirección que nunca llegó. Los activos brasileños llegaron a septiembre apostando por un cambio político. El lunes, sin embargo, se encontrarán con el inicio del cuarto mandato de Luiz Inácio Lula da Silva. El presidente Lula obtuvo el 51,8 % de los votos válidos y derrotó al senador Flávio Bolsonaro, para bochorno de unos sondeos que, casi sin excepción, habían sobrestimado la ola conservadora. La abstención bajó del 21,1 % de la primera vuelta, celebrada el 4 de octubre, al 19,2 %, lo contrario de lo que suele ocurrir en una segunda vuelta.
Por desgracia para los inversores, el posicionamiento iba en la dirección contraria. Las posiciones receptoras en el tramo medio de la curva DI (la estructura temporal de tipos de interés derivada de los futuros de depósito interbancario a un día de la bolsa Brasil, Bolsa, Balcão), las opciones call de corto plazo sobre índices y las acciones sensibles a los tipos apostaban, en la práctica, por un giro de la política fiscal. Los diferenciales soberanos se situaban cerca de mínimos de una década y desde julio habían obtenido un mejor rendimiento que los de los países emergentes de alto rendimiento. La asimetría que antes favorecía las subidas tendrán que deshacerla ahora quienes apostaron por ella. El resultado electoral se dejará sentir en los tipos, la divisa y el crédito, aunque sin un veredicto uniforme sobre Brasil.
Conviene recordar cómo funciona la mecánica. El déficit nominal de Brasil ronda el 9 %-10 % del PIB, pero el déficit primario es inferior al 1 %, y la diferencia corresponde a los costes por intereses. Más de la mitad de la deuda interna está indexada a la Selic, el tipo de referencia de la economía brasileña, y los vencimientos son cortos, por lo que la política monetaria llega casi de inmediato a las cuentas públicas. Es una muestra de la fuerte dinámica de refuerzo mutuo entre la política fiscal y la monetaria. Una consolidación creíble permitiría bajar los tipos, lo que reduciría la factura de intereses, lo que a su vez reforzaría la consolidación. Con el statu quo, el ciclo se invierte: una política fiscal laxa obliga a mantener una política monetaria restrictiva, lo que agrava los costes por intereses y eleva la prima de plazo. Lo razonable para el cuarto mandato de Lula sería esperar una contención moderada del gasto, una mayor carga fiscal, un papel central del Estado y pocas reformas estructurales, de modo que el segundo ciclo es más probable que el primero.
En renta variable, los segmentos más vulnerables son los de mayor beta a los tipos, como los cíclicos nacionales, los servicios públicos, el sector financiero, el consumo discrecional y las empresas de pequeña capitalización. Las empresas estatales también están expuestas, ya que su descuento por gobernanza tiende a ampliarse cada vez que se presenta al Estado como motor del crecimiento. Los exportadores de materias primas, en los sectores agroindustrial, de petróleo y gas y de minería, están mejor posicionados, con ingresos en dólares, relaciones de intercambio sólidas y una cobertura natural en un real más débil. Los valores sensibles a los tipos son también donde con más claridad se vería una reacción excesiva. Acumulan un rendimiento plano o negativo en el año, cotizan por debajo de sus múltiplos medios de la última década y se mueven entre dos y tres veces más que el índice ante un mismo cambio en los tipos locales. Y, como ocurre con la mayoría de los mercados emergentes, la historia de Brasil juega en ambas direcciones. En 2014, la renta variable cayó entre las dos vueltas, pero un gabinete ortodoxo reactivó brevemente la divisa. En 2022, la segunda vuelta despejó el posicionamiento antes de que el riesgo de gasto provocara una fuerte corrección en los seis meses siguientes.
Es poco probable que el crédito corporativo escape a la gravedad del soberano. La prima de riesgo que exigen actualmente los inversores por mantener bonos corporativos brasileños es inusualmente baja, por lo que el sesgo favorece una ampliación. Los emisores orientados al mercado interno y los vinculados al Estado son los más expuestos, mientras que los exportadores con flujos de caja en divisa fuerte deberían mostrarse más resistentes. La volatilidad de los tipos estadounidenses, que ya ha ampliado los diferenciales de los países emergentes, probablemente añadirá presión.
En el plano de la divisa, el real plantea un problema más sutil. Su carry sigue siendo de los más atractivos entre los emergentes, y la prima fiscal acumulada durante la venta masiva de 2024 se ha comprimido en gran medida. Eso deja margen para que vuelva a ampliarse. En 2015, el carry ofreció poca protección, porque las condiciones fiscales y externas empeoraron a la vez. Paradójicamente, el statu quo fiscal mantiene los tipos altos y el carry intacto, pero solo a costa de prolongar un equilibrio que no puede durar. Por eso, los inversores extranjeros deben evaluar por separado la exposición a la divisa, los costes de cobertura y la convicción en los activos locales. Unas rentabilidades locales elevadas pueden decepcionar igualmente al convertirse a dólares. Un carry sostenible depende de la volatilidad y de la credibilidad de la política económica, no solo de las rentabilidades nominales.
Los principales catalizadores de las próximas semanas serán la elección del ministro de Hacienda, la aparición de un plan creíble de consolidación fiscal plurianual y una evaluación honesta del coste de las promesas de campaña frente al presupuesto de 2027.
Más allá de la etiqueta de izquierda y derecha, la aritmética del Congreso merece atención. El Partido Liberal (PL), de la oposición, es ahora la mayor formación en ambas cámaras. Los partidos de derecha y centroderecha controlan el 57 % de la Cámara de Diputados y casi dos tercios del Senado, y la mayoría de los gobernadores se consideran ahora conservadores. Ese contexto político podría resultar constructivo si da lugar a un poder legislativo que bloquee los ajustes basados en subidas de impuestos y condicione su apoyo a la contención del gasto. Pero conservador no equivale automáticamente a disciplinado en lo fiscal, ya que los legisladores también buscan controlar el gasto. El centro pragmático se ha reducido, pero sigue siendo transaccional y busca ministerios, partidas presupuestarias y puestos en empresas estatales. Las enmiendas constitucionales requieren dos tercios, y un presidente que no puede presentarse en 2030 dispone de un capital político limitado.
Una coalición pragmática que respalde el ajuste y frene la intervención del Estado sería constructiva. Sin embargo, a diferencia de lo que sugieren la mayoría de los titulares actuales, los veteranos de los mercados emergentes saben que la distinción decisiva es entre capacidad de gobierno y obstruccionismo, no entre izquierda y derecha. Los mercados valorarán sin piedad cuál de las dos opciones obtiene Brasil.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -1,23 %
El Nasdaq 100 -0,00 %
El S&P 500 -0,52 %, con 8 de los 11 sectores del S&P 500 a la baja
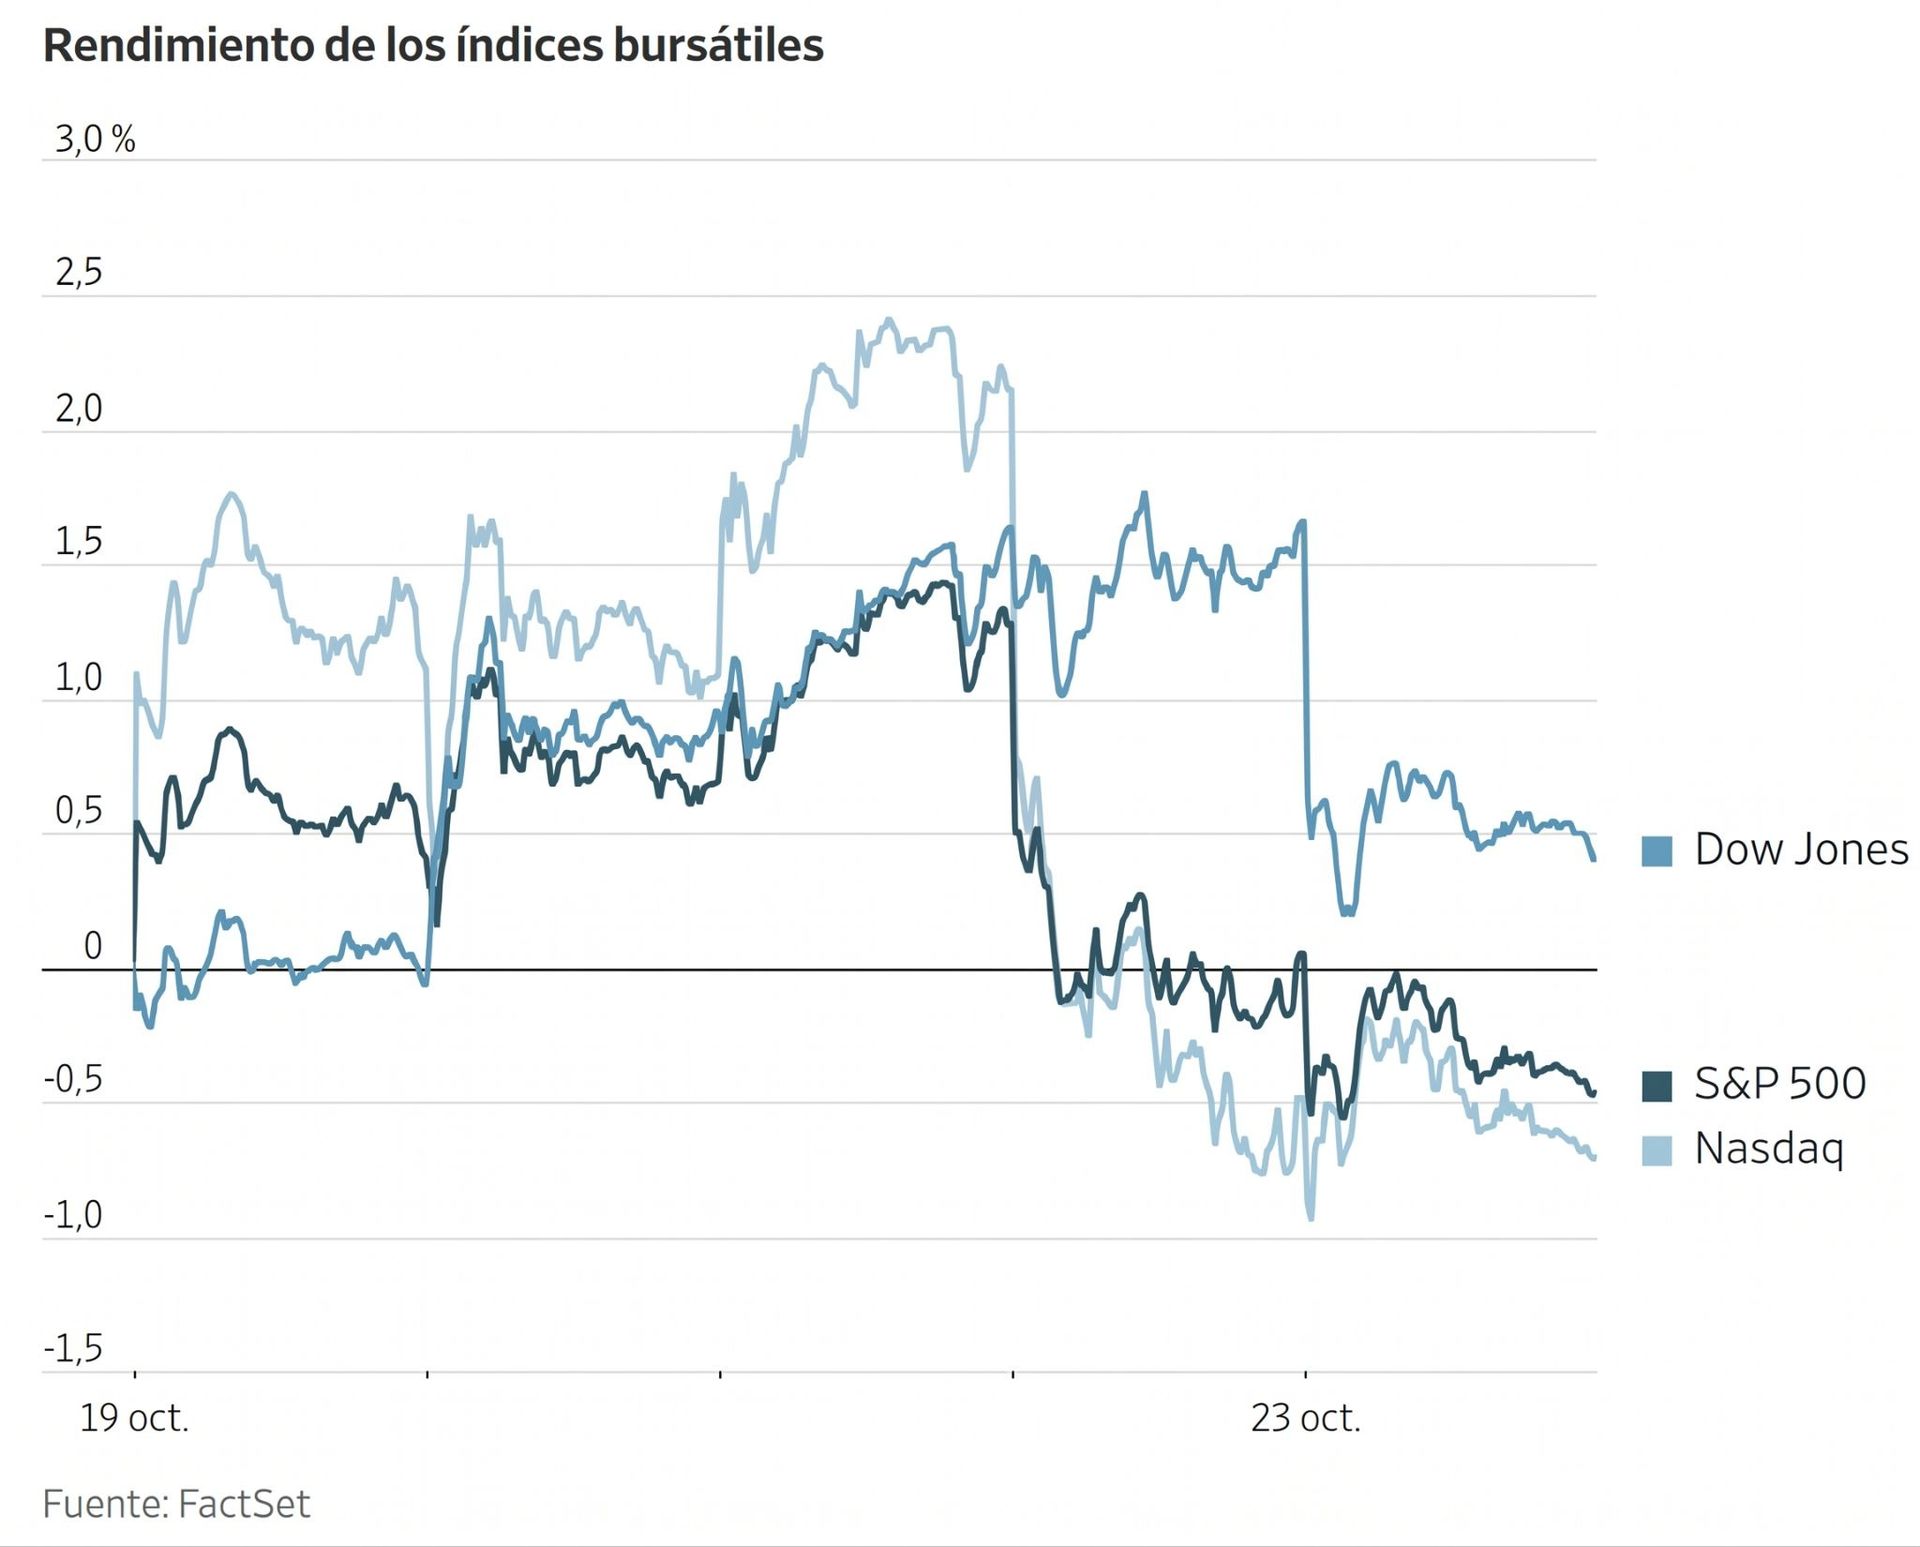
Los principales índices bursátiles estadounidenses cerraron a la baja el viernes tras una semana volátil. El S&P 500 y el Nasdaq Composite registraron pérdidas semanales del -0,47 % y del -0,71 %, respectivamente, mientras que el Dow subió un +0,41 %. El viernes, el Dow cayó un -1,23 %, o 652,84 puntos, el S&P 500 retrocedió un -0,52 % y el Nasdaq, un -0,21 %.
En cuanto a noticias corporativas, SK Hynix ha aparcado sus planes de salir a bolsa en EE. UU. con Solidigm, su unidad de chips de memoria, en vista de las condiciones del mercado y de la evolución de las cotizaciones. La compañía ha indicado que la decisión no altera las perspectivas de crecimiento ni las necesidades de inversión de Solidigm. La unidad gestiona los negocios de unidades de estado sólido y de memoria NAND que adquirió a Intel en 2020.
Según estimaciones del sector, la salida a bolsa podría haber captado entre 10.000 y 15.000 millones de dólares de nuevo capital y valorado Solidigm en hasta 150.000 millones, lo que habría supuesto una de las mayores operaciones tecnológicas de este tipo hasta la fecha. Además, los reguladores y los accionistas se habían opuesto a la operación, al considerar que podía diluir el valor para los accionistas y duplicar, de hecho, la cotización de SK Hynix.
Tal y como ha informado Bloomberg, SpaceX está buscando al menos 80.000 emplazamientos de telefonía móvil en EE. UU. y negociando con al menos un gran proveedor de infraestructura celular. Entre las conversaciones sobre arrendamientos figuran las mantenidas con Crown Castle y otras compañías, mientras SpaceX está trabajando para crear un cuarto operador inalámbrico de ámbito nacional.
Los acuerdos podrían valer miles de millones de dólares, ya que SpaceX planea combinar satélites de Starlink y otras infraestructuras con el fin de ofrecer conexiones fiables a los usuarios en tierra.
Durante la conferencia de resultados del miércoles, preguntaron al director ejecutivo de Crown Castle, Chris Hillabrant, por las conversaciones sobre acuerdos de arrendamiento con SpaceX, Amazon y otros proveedores de telecomunicaciones por satélite. Hillabrant respondió: "Pueden dar por hecho que estamos hablando con todas las partes", aunque se negó a dar detalles sobre clientes concretos.
Índices bursátiles europeos
El CAC 40 -0,36 %
El DAX -0,75 %
El FTSE 100 -0,32 %
Materias primas
El oro al contado -0,72 % hasta situarse en 3.995,92 $ la onza
La plata al contado -1,27 % hasta situarse en 53,89 $ la onza
El West Texas Intermediate +4,38 % hasta situarse en 103,44 $ el barril
El crudo Brent +3,76 % hasta situarse en 117,38 $ el barril
El oro cayó el viernes hasta mínimos de tres meses y registró su mayor descenso semanal en más de cuatro meses.
El oro al contado retrocedió un -0,72 % hasta los 3.995,52 $ por onza, por debajo de los 4.000 $ por primera vez desde mediados de julio, tras tocar un mínimo de sesión de 3.975,23 $.
El lingote perdió un -4,07 % durante la semana, su mayor descenso semanal desde junio.
Las compras de oro en la India aumentaron esta semana, ya que los precios más bajos durante el importante festival de Dussehra respaldaron la demanda y elevaron las primas. La demanda física en China, el mayor consumidor, se mantuvo estable, aunque los consumidores, aún cautelosos, siguieron limitando el gasto en joyería.
La plata al contado cayó un -1,27 % el viernes hasta los 53,89 $ por onza, su nivel más bajo desde noviembre de 2025, lo que eleva su descenso semanal al -5,46 %.
Los precios del petróleo, por su parte, cerraron el viernes en sus niveles más altos en casi seis meses. Los ataques de los hutíes en Arabia Saudí avivaron los temores a nuevas interrupciones del suministro energético de Oriente Próximo, y las autoridades de los EAU informaron además de un vertido de petróleo.
Los futuros del crudo Brent subieron 4,25 $, o un +3,76 %, hasta cerrar en 117,38 $ por barril, su nivel más alto desde el 29 de abril. El crudo WTI estadounidense ganó 4,34 $, o un +4,38 %, hasta cerrar en 103,44 $ por barril.
El Brent avanzó un +7,03 % durante la semana y el WTI, un +1,57 %. La subida se atribuye a los continuos ataques de Irán contra buques en el estrecho y a los ataques de los hutíes de Yemen contra infraestructuras energéticas saudíes. Además, varias informaciones indicaron que EE. UU. e Israel planean reanudar los ataques contra Irán tras las elecciones de mitad de mandato.
Los datos actualizados sobre petroleros mostraron que las exportaciones del golfo Pérsico superaron los niveles previos a la guerra tras un ligero descenso dos semanas antes, lo que presiona las primas del crudo del Golfo. Aun así, los precios del crudo se reforzaron antes del fin de semana, ya que los operadores anticipaban una intensificación de los ataques de Irán y de los grupos que le son afines contra las infraestructuras energéticas y los petroleros del Golfo antes de las elecciones de mitad de mandato del 3 de noviembre.
Las paradas imprevistas en refinerías estadounidenses, entre ellas la de Joliet la semana pasada, parecen estar detrás de movimientos desproporcionados en los precios mayoristas de la gasolina. La Administración de Información Energética de EE. UU. (EIA, por sus siglas en inglés) informó el jueves pasado de que la utilización de las refinerías estadounidenses superó el 95 % entre mayo y septiembre, la tasa más alta para ese periodo desde 1998. Ese mismo día, el presidente de EE. UU. invocó la Ley de Producción de Defensa y destinó 150 millones de dólares a ampliar la capacidad de refino del país.
Las exportaciones estadounidenses de crudo siguen muy por debajo de sus máximos de abril y mayo. Hace dos semanas alcanzaron de media los 3,442 millones de barriles diarios, ya que las tarifas récord de los petroleros restaron competitividad al suministro estadounidense. Los pedidos de las refinerías asiáticas de crudo estadounidense con entrega prevista en noviembre se situaban en torno a un 50 % por debajo en términos intermensuales, entre 24 y 26 millones de barriles, lo que apunta a un mínimo de siete años.
El Western Canada Select en Hardisty cotizó con un descuento de 30 $ por barril frente al WTI durante la semana pasada, el mayor en años. Las tarifas récord de los petroleros que transportan crudo canadiense desde la costa estadounidense del Golfo y la mayor competencia del suministro venezolano en ese mercado contribuyeron a ampliar el descuento.
El Departamento de Energía de EE. UU. ha autorizado un intercambio de emergencia de hasta 400.000 barriles de crudo de la Reserva Estratégica de Petróleo (SPR, por sus siglas en inglés) para hacer frente a una interrupción del suministro en la refinería de Phillips 66 en Lake Charles, Luisiana.
La SPR ya se encontraba en su nivel más bajo desde 1982, después de que el presidente de EE. UU. recurriera a las reservas a raíz de las perturbaciones que la guerra contra Irán ha causado en las rutas de suministro.
La agencia alemana de almacenamiento estratégico de petróleo, EBV, ha lanzado una licitación para vender diésel, gasóleo de calefacción y crudo de las reservas estratégicas. Estas serían las primeras liberaciones de Alemania desde que los países del G7 acordaron recurrir a sus reservas a principios de octubre, bajo la presión del presidente de EE. UU.
Nota: los datos corresponden al 23 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,11 % para situarse en 1,1202 $
La GBP -0,20 % para situarse en 1,3372 $
El bitcoin +0,15 % para situarse en 81.310,92 $
El ethereum +0,71 % para situarse en 2.397,60 $
El euro cayó el viernes y cerró la semana a la baja frente al dólar estadounidense y al yen. La venta masiva de bonos del Estado franceses elevó la prima de riesgo de la deuda del país a su nivel más alto desde la crisis de deuda soberana de la eurozona de 2011.
El índice del dólar apenas varió y registró un descenso semanal del -0,03 %, tras subir un +0,13 % el viernes hasta los 101,75 puntos.
El euro cayó un -0,11 % el viernes hasta 1,1202 $, con lo que su descenso semanal frente al dólar fue del -0,33 %. Las pérdidas frente al yen fueron más acusadas: el euro llegó a tocar los 175,08 yenes, su nivel más bajo desde octubre de 2025, y después cotizó a 175,70 yenes, un -0,06 % menos el viernes y un -1,04 % menos durante la semana.
El yen se debilitó un -0,06 % el viernes hasta los 156,86 yenes por dólar, pero ganó un +0,72 % durante la semana, su mejor rendimiento semanal desde mediados de septiembre.
La atención se centra ahora en las reuniones de política monetaria de esta semana de la Reserva Federal, el Banco Central Europeo y el Banco de Japón. Se espera que los tres bancos centrales mantengan los tipos sin cambios, y los inversores estarán pendientes sobre todo de las indicaciones sobre las perspectivas de política monetaria.
Los datos publicados el viernes en Japón mostraron que la inflación subyacente interanual superó en septiembre el objetivo del 2 % del BoJ por primera vez en nueve meses. Los precios subyacentes subieron un 2,1 % interanual, frente al 1,7 % de agosto. Los operadores descuentan una probabilidad del 61 % de que el BoJ suba los tipos en diciembre.
La libra esterlina cayó un -0,20 % el viernes hasta 1,3372 $, lo que deja su descenso semanal en el -0,04 %.
Renta fija
El bono estadounidense a 10 años +4,4 pb hasta alcanzar el 5,001 %
El bono alemán a 10 años +0,1 pb hasta alcanzar el 3,363 %
El gilt británico a 10 años +3,1 pb hasta alcanzar el 5,369 %
Los rendimientos del Tesoro estadounidense repuntaron el viernes, después de que el jueves el rendimiento de referencia a 10 años registrara su mayor descenso diario en casi cuatro años.
El rendimiento del bono a 10 años subió +4,4 pb el viernes hasta el 5,001 %, pero cayó -8,4 pb durante la semana. Es su tercer descenso semanal consecutivo, la racha más larga desde junio.
El rendimiento del bono a 30 años aumentó +3,9 puntos básicos el viernes hasta el 5,323 %, pero bajó -10,2 puntos básicos durante la semana, también su tercer descenso semanal consecutivo. El rendimiento del bono a 2 años, que sigue de cerca las expectativas sobre la política de la Fed, subió +4,6 pb el viernes hasta el 4,692 %, pero bajó -2,3 pb durante la semana. Se trata de su cuarto descenso semanal consecutivo, la racha más larga del año.
A pesar de que los datos económicos apuntan a mayores presiones sobre los precios, las expectativas de una subida de tipos de la Fed en la reunión de esta semana se han moderado. Según la herramienta FedWatch de CME Group, la probabilidad de un alza de al menos 25 puntos básicos se sitúa en el 9,4 %, frente al 15,5 % de hace una semana y el 64,2 % de hace un mes.
La curva de rendimientos del Tesoro estadounidense se aplanó con sesgo alcista durante la semana, ya que los rendimientos a largo plazo bajaron con más fuerza que los de corto plazo. El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se estrechó 6,1 pb, hasta los 30,9 pb, desde los 37,0 pb de la sesión anterior.
El calendario de subastas del Tesoro estadounidense de esta semana incluye ventas de bonos con cupón y de bonos de tipo variable, además de operaciones previstas para apoyar la liquidez del mercado.
El lunes, el Tesoro subastará 69.000 millones de dólares en bonos a 2 años a las 12.00 EDT. A las 13.00 EDT se publicará un anuncio preliminar de recompra con las operaciones de apoyo a la liquidez.
El martes subastará 70.000 millones de dólares en bonos a 5 años a las 13.00 EDT, y el jueves, 44.000 millones en bonos a 7 años a la misma hora, con lo que concluirá la emisión a más largo plazo de la semana.
Los bonos de la eurozona se estabilizaron el viernes tras la reciente volatilidad provocada por las preocupaciones sobre las finanzas públicas de Francia.
El rendimiento de la OAT francesa a 10 años bajó -3,9 pb el viernes hasta el 5,037 %, pero subió +25,1 pb durante la semana, el mayor aumento entre los principales países de la eurozona y el más acusado desde finales de mayo. El diferencial frente al Bund cerró en 167,8 pb, 32,8 pb más que los 134,6 pb de la semana anterior.
El rendimiento del Bund alemán a 10 años subió ligeramente +0,1 pb el viernes hasta el 3,363 %, pero cayó -7,7 pb durante la semana. En el tramo corto de la curva, el rendimiento del Schatz a 2 años subió +1,1 pb el viernes hasta el 3,075 %, mientras que durante la semana bajó -1,7 pb.
El rendimiento del BTP italiano a 10 años bajó -0,4 pb el viernes, pero subió +11,1 pb durante la semana hasta el 4,458 %. Su diferencial frente al Bund se amplió 18,8 pb en la semana hasta 121,9 pb.
Los operadores descuentan una probabilidad del 66 % de que el BCE suba los tipos en diciembre. Los inversores analizarán las indicaciones sobre las perspectivas de tipos tras los comentarios de la presidenta del banco central, Christine Lagarde, a finales de septiembre, en los que consideró adecuada una respuesta moderada de la política monetaria a la inflación.
La emisión de deuda soberana europea y británica a plazos superiores a un año se concentra esta semana en Reino Unido e Italia. La Deutsche Finanzagentur de Alemania, la Agence France Trésor de Francia y el Tesoro Público de España no celebran subastas regulares de bonos a medio o largo plazo ni operaciones de recompra de deuda esta semana, ya que completaron sus ciclos mensuales habituales de emisión a largo plazo a principios de octubre.
La Oficina de Gestión de la Deuda del Reino Unido abre la emisión el martes con una oferta de 4.500 millones de libras en gilts convencionales con vencimiento el 7 de marzo de 2032, y el plazo de ofertas termina a las 6.00 EDT. En Italia, el Ministerio de Economía y Finanzas tiene previsto celebrar el jueves su subasta de BTP a medio y largo plazo de fin de mes, cuyo plazo de ofertas suele cerrarse en torno a las 6.00 EDT, con un volumen indicativo de entre 6.500 y 8.000 millones de euros en distintos vencimientos de referencia.
Moody’s hace una suposición heroica sobre la política francesa. El viernes, la agencia mantuvo sin cambios la calificación crediticia de Francia, lo que alivia la presión sobre un Gobierno que se enfrenta a descontento social y a unas finanzas públicas tensas.
Tras su revisión periódica, Moody’s mantuvo la calificación Aa3 y la perspectiva negativa vigente desde octubre del año pasado.
Los mercados de bonos habían descontado una rebaja que habría alineado a Moody’s con los recortes anteriores de S&P y Fitch. Francia ha tenido dificultades para restablecer la disciplina fiscal desde que las elecciones anticipadas de 2024 dejaron al Parlamento sin mayoría y paralizaron la acción legislativa.
El Ministerio de Finanzas francés ha afirmado que la decisión confirma la credibilidad del proyecto de ley de finanzas de 2027 propuesto por el Gobierno, cuyo objetivo es sanear las cuentas públicas.
El Gobierno afronta una difícil votación parlamentaria, ya que los partidos de la oposición podrían rechazar el compromiso, bloquear el proyecto y hacer caer al Gobierno mediante una moción de censura.
Moody’s ha señalado que la calificación Aa3 presupone la aprobación de un presupuesto de 2027 que reduzca el déficit y cierta relajación de los costes de financiación y de las tensiones sociales en los próximos meses.
La deuda francesa podría sufrir más presión después de las elecciones presidenciales si Moody’s, S&P y Fitch rebajan su calificación a BBB, justo por encima del grado especulativo, lo que podría provocar ventas por parte de inversores sujetos a límites de calificación.
Nota: los datos corresponden al 23 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
