
Al final, la capacidad de computación no lo es todo

 S&P 500 -1,95 % durante la semana pasada, hasta 7.659 Rendimiento del bono estadounidense a 10 años -15,2 pb durante la semana pasada, hasta alcanzar el 5,085 % Oro al contado -0,69 % durante la semana pasada, hasta 4.165,01 $ por onza DXY -0,44 % durante la semana pasada, hasta 101,78
En qué fijarse hoy
Empresas que presentan sus informes de resultados hoy lunes, 19 de octubre: Fifth Third Bancorp, Steel Dynamics, W.R. Berkley Corp.
Datos clave que moverán los mercados hoy
UE: discurso de Frank Elderson, miembro del Comité Ejecutivo del BCE
CHINA: decisión del Banco Popular de China (PBoC, por sus siglas en inglés) sobre los tipos de interés
Actualizaciones macroeconómicas mundiales
¿Nos estamos adelantando a los acontecimientos? La inversión en inteligencia artificial (IA) se enfrenta a un desafío mucho más tangible que el rendimiento de la inteligencia: su infraestructura debe financiarse, recibir suministro eléctrico y construirse antes de que los acreedores exijan el reembolso de sus préstamos. La capacidad de obtener financiación, y no solo la demanda, se está convirtiendo en el principal obstáculo. Según ha informado el Financial Times, al menos 47 grandes proyectos de centros de datos en Estados Unidos se han retrasado, retirado o bloqueado durante este año. La capacidad anunciada no equivale a capacidad operativa, del mismo modo que los ingresos contratados no se traducen necesariamente en efectivo disponible.
o Los cuellos de botella físicos agravan el desajuste entre financiación y plazos. Un análisis de JPMorgan citado por The Wall Street Journal reveló que más del 60 % de la capacidad cuya finalización está prevista para 2027 aún no había iniciado las obras, mientras que otro 7 % acumulaba retrasos. Las conexiones a la red eléctrica, los retrasos en la entrega de equipos y los permisos prolongan el periodo entre el gasto y la generación de ingresos. Como bien sabemos, los intereses de la deuda, por desgracia, no esperan a que las instalaciones reciban suministro eléctrico.
Los mercados de crédito ya están descontando estos retrasos. Según informó Bloomberg en su boletín Credit Weekly, la rentabilidad de los bonos de alto rendimiento de CoreWeave ha alcanzado el 15 %, lo que amenaza con dificultar el acceso a los mercados de financiación para otros prestatarios de IA con calificación crediticia especulativa. Los mercados bursátiles reflejan la misma revisión de expectativas, ya que las acciones de CoreWeave han caído un 31,50 % desde el 6 de octubre.
Sin embargo, este mecanismo de transmisión no requiere que se produzca un impago. El encarecimiento de la refinanciación puede obligar a los proveedores de servicios de computación en la nube de nueva generación, conocidos como “neoclouds”, a aplazar la construcción de instalaciones y la compra de equipos. Esto debilitaría la conversión de los pedidos de los proveedores en ingresos y retrasaría el acceso de los clientes a la capacidad de computación. La exposición compartida entre bancos, proveedores de crédito privado y tenedores de bonos abre otra vía de contagio. El compromiso de Nvidia de comprar hasta 6.300 millones de dólares en capacidad de CoreWeave que no encuentre comprador, hasta 2032, demuestra cómo el respaldo comercial puede redistribuir el riesgo entre los distintos participantes del ecosistema sin eliminarlo.
La memoria plantea un desafío de valoración diferente para la segunda fase del desarrollo de la infraestructura de IA. Sherwood News ha destacado que algunos clientes están considerando recurrir a proveedores chinos, mientras que Reuters ha informado de que la nueva plataforma de CXMT promete producir al menos un 50 % más de chips funcionales por oblea. Este avance podría reducir la duración de las rentas extraordinarias derivadas de la escasez, aunque sus efectos probablemente no serán uniformes. CXMT sigue aproximadamente dos generaciones por detrás en memoria de alto ancho de banda. La competencia en la memoria dinámica de acceso aleatorio (DRAM, por sus siglas en inglés), un producto relativamente estandarizado, no debe confundirse con una equiparación inmediata en la memoria de alto ancho de banda (HBM, por sus siglas en inglés).
Por tanto, los inversores deberían distinguir entre los proyectos que cuentan con financiación y suministro eléctrico garantizados y aquellos que siguen siendo meras previsiones. También deberían examinar las fechas de refinanciación, la prioridad de las garantías, la concentración de clientes y la conversión de la cartera de pedidos en ingresos, además de evaluar los resultados de los proveedores teniendo en cuenta los retrasos en las entregas y el posible abaratamiento de la memoria. Una demanda sólida de IA puede coexistir con pérdidas para los acreedores y una dilución de la participación de los accionistas. Sam Altman, de OpenAI, ha dicho que «la capacidad de computación determina el destino». Puede que así sea. Pero el destino no garantiza una conexión a la red eléctrica ni la refinanciación de la deuda. Hasta entonces, la capacidad de computación sigue siendo una apuesta por flujos de caja futuros cuyos intereses deben pagarse en el presente.
Índices bursátiles estadounidenses
Dow Jones Industrial Average -0,34 %
Nasdaq 100 -2,50 %
S&P 500 -1,09 %, donde 6 de los 11 sectores del S&P 500 cotizan a la baja
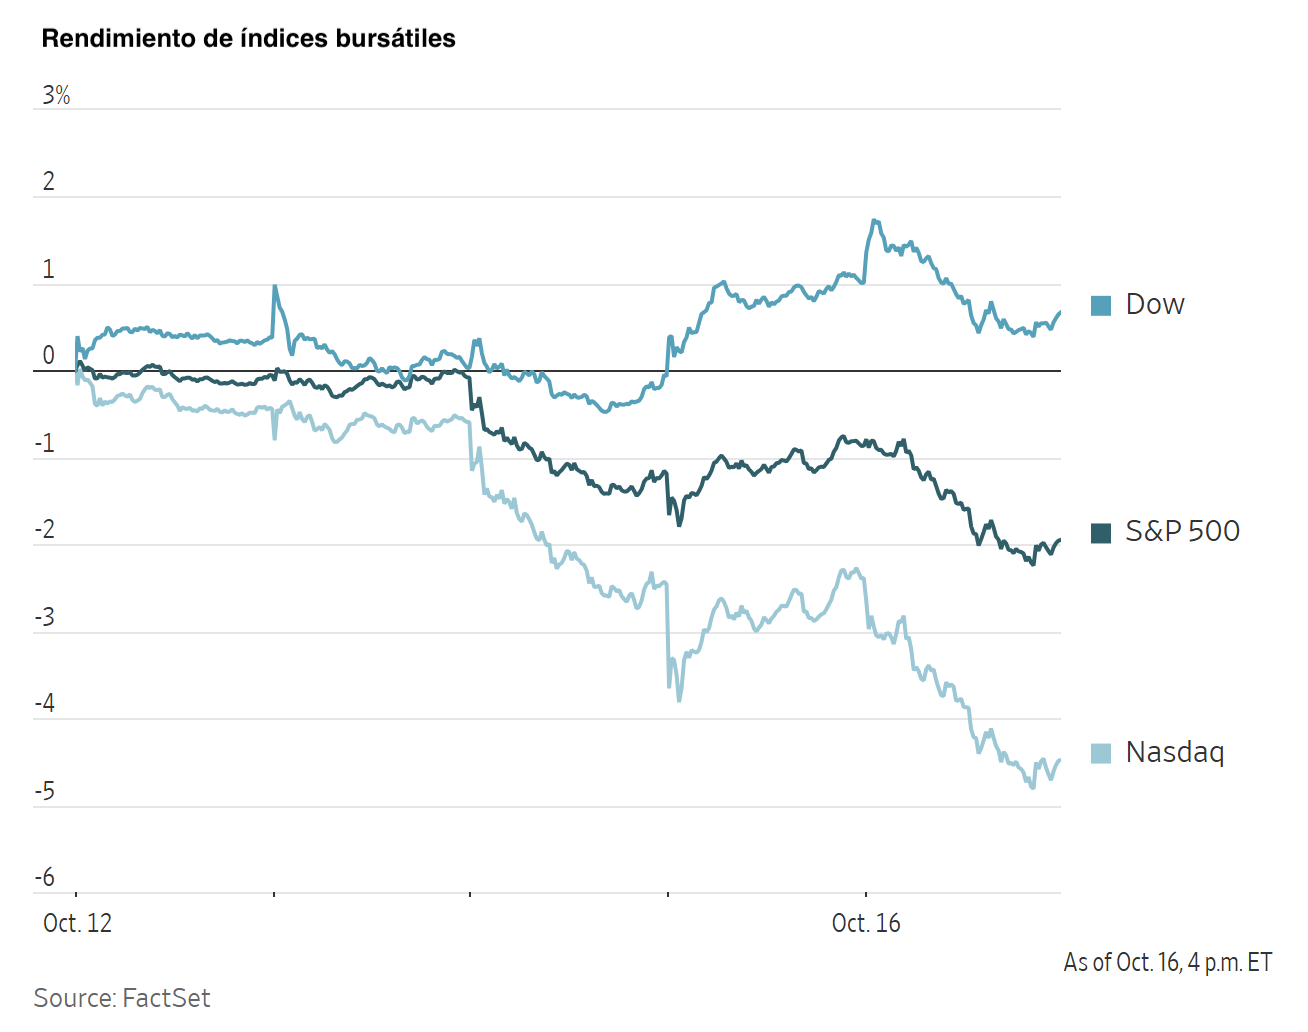
El S&P 500 cayó el viernes y cerró la semana con su mayor pérdida semanal desde junio. El índice retrocedió un 1,09 %. El sector energético lideró los sectores del índice, con una subida del 2,47 %, mientras que el sector de tecnologías de la información registró los peores resultados, con una caída del 2,54 %.
El Nasdaq Composite perdió un 2,14 % y el Dow Jones Industrial Average retrocedió un 0,34 %, equivalente a 175,28 puntos.
Los tres principales índices estadounidenses cerraron la semana con resultados dispares. El S&P 500 cayó un 1,95 % y el Nasdaq Composite perdió un 4,48 %, mientras que el Dow Jones avanzó un 0,29 %.
El índice de semiconductores de la Bolsa de Filadelfia cayó un 3,83 %, hasta los 11.137,29 puntos. Se trata de su octava sesión consecutiva a la baja y de la racha negativa más prolongada desde 2006.
En cuanto a noticias corporativas, la directora de contenidos de Netflix, Bela Bajaria, dejará su cargo en un contexto de desaceleración del crecimiento y menor interacción de los clientes con la plataforma. Peter Rice, antiguo directivo de 21st Century Fox y Disney, la sucederá.
Las acciones de Varonis Systems subieron después de que la empresa de ciberseguridad aceptara ser adquirida por Proofpoint, respaldada por Thoma Bravo, en una operación valorada en unos 6.300 millones de dólares. Un documento presentado el jueves ante el regulador bursátil indica que Varonis podría tener que abonar una comisión de rescisión de 211,7 millones de dólares en determinadas circunstancias, entre ellas si decide poner fin a la operación para aceptar una oferta superior.
Tesla presentó el jueves la segunda generación de su Roadster en unas instalaciones de pruebas de SpaceX en Texas. Su director ejecutivo, Elon Musk, ha afirmado que será el último vehículo de Tesla conducido por una persona, aunque no se espera que este modelo contribuya significativamente al volumen total de ventas de la compañía.
Informes de resultados empresariales
Publicados el viernes, 16 de octubre, en The Pulse, nuestra herramienta de noticias en tiempo real basada en IA. Disponible exclusivamente en la plataforma web de EXANTE
Travelers ha comunicado unos ingresos de 12.410 millones de dólares en el 3T de 2026, sin cambios interanuales, y unos beneficios por acción ajustados de 9,18 dólares, frente a los 7,27 dólares previstos, lo que supone un aumento interanual del 13 %. Las primas netas emitidas alcanzaron los 11.480 millones de dólares, frente a los 11.380 millones estimados. Esta evolución se vio respaldada por el aumento interanual del 3 % de las primas de seguros empresariales, hasta 5.870 millones de dólares, y del 12 % de las primas de seguros de fianzas y especializados, hasta 1.210 millones. Por su parte, las primas de seguros personales cayeron un 7 %, hasta 4.400 millones de dólares. Las pérdidas por catástrofes ascendieron a 538 millones de dólares, frente a los 695 millones previstos, pese a aumentar un 34 % interanual. Los ingresos antes de impuestos ajustados por partidas extraordinarias se situaron en 2.400 millones de dólares, frente a los 1.870 millones estimados. La devolución total de capital alcanzó los 1.770 millones de dólares, incluidos 1.510 millones destinados a la recompra de acciones y un dividendo de 1,25 dólares por acción. La dirección ha declarado que la cartera de inversiones de alta calidad de la compañía generó unos ingresos netos por inversiones después de impuestos de 908 millones de dólares, un 7 % más que un año antes.
Truist Financial ha presentado sus resultados del 3T de 2026 antes de la apertura del mercado. Los beneficios por acción ajustados se situaron en 1,16 dólares, frente a los 1,11 dólares previstos, con un aumento interanual del 12 %, mientras que los ingresos ajustados alcanzaron los 5.300 millones de dólares, frente a los 5.360 millones esperados. El margen de intereses neto equivalente a base imponible se situó en el 3,00 %, frente al 2,98 % previsto, mientras que los depósitos medios totales alcanzaron los 410.700 millones de dólares, frente a los 408.380 millones estimados. Los ingresos por comisiones de gestión patrimonial aumentaron un 8,8 % interanual, hasta 407 millones de dólares. Durante el trimestre, el banco anunció un acuerdo para vender a Carlyle Group Inc. préstamos al consumo sin garantía de LightStream por valor de 7.700 millones de dólares, registró una pérdida antes de impuestos de 1.400 millones por la venta de valores disponibles para la venta y completó recompras de acciones por valor de 1.200 millones de dólares. Truist ha señalado que está simplificando sus operaciones y concentrando sus recursos y capital en consolidarse como el principal socio financiero de sus clientes .
Índices bursátiles europeos
CAC 40 +0,28 %
DAX +0,95 %
FTSE 100 +0,38 %
Materias primas
Oro al contado -0,13 %, hasta 4.165,01 $ por onza
Plata al contado -0,75 % hasta 57,01 $ por onza
West Texas Intermediate +4,40 % hasta 101,84 $ el barril
Crudo Brent +3,74 % hasta 109,67 $ el barril
El oro se mantuvo prácticamente estable el viernes, pero terminó la semana a la baja.
El oro al contado cayó un 0,13 % el viernes, hasta 4.165,01 $ por onza, con lo que la pérdida semanal alcanzó el 0,69 %.
Esta semana, el oro se ha negociado con una prima en India por primera vez en más de tres meses, ya que el descenso de los precios ha estimulado las compras de joyería.
La plata al contado cayó un 0,75 % el viernes, hasta 57,01 $ por onza, y amplió su pérdida semanal al 6,25 %.
El crudo Brent alcanzó los 110 $ por barril el viernes por primera vez desde mayo, ya que el aumento de las tensiones en Oriente Próximo avivó la preocupación por nuevas restricciones de suministro. Los inversores también evaluaron el volumen de diésel que Rusia podría aportar al mercado mundial.
Los futuros del crudo Brent cerraron con una subida de 3,95 $, equivalente al 3,74 %, hasta 109,67 $ por barril, su nivel más alto desde el 19 de mayo. Por su parte, los futuros del crudo estadounidense West Texas Intermediate (WTI) terminaron la sesión con un avance de 4,29 $, o un 4,40 %, hasta 101,84 $ por barril, su nivel más elevado desde el 17 de septiembre.
Durante la semana, el Brent subió un 5,04 %, mientras que el WTI avanzó un 10,17 %.
Una coalición liderada por Arabia Saudí afirmó haber interceptado y destruido un misil balístico lanzado hacia Yanbu, una ciudad portuaria del mar Rojo. Este puerto es fundamental para los esfuerzos de Arabia Saudí por eludir el estrecho de Ormuz y mantener el flujo de petróleo hacia los mercados internacionales. Los primeros informes indicaron que las infraestructuras de Yanbu no habían sufrido daños, aunque los ataques han alterado considerablemente el tráfico aéreo nacional.
La preocupación por el suministro se intensificó a medida que aumentaban los ataques en torno al estrecho de Ormuz durante los últimos diez días. Irán afirmó que estaba intensificando sus ofensivas en respuesta al bloqueo estadounidense de sus puertos y al endurecimiento de las sanciones impuesto el mes pasado.
Ucrania atacó el jueves una refinería de petróleo rusa después de que el presidente Volodímir Zelenski anunciara que Kiev abandonaba el alto el fuego negociado por Estados Unidos que afectaba a las instalaciones energéticas.
La refinería de petróleo de Riazán, en Rusia, suspendió las operaciones de una de sus principales unidades de destilación de crudo tras un ataque con drones en la región el jueves, según dos fuentes del sector citadas por Reuters.
La mayoría de los participantes del mercado no espera que el posible levantamiento de las sanciones estadounidenses a la flota de petroleros opacos, del que se informó la semana pasada, alivie de forma significativa las tarifas diarias récord de los petroleros. El mercado también duda de que el acuerdo sobre el diésel entre Estados Unidos y Rusia tenga un efecto significativo.
Para reforzar el suministro, la Agencia Internacional de la Energía acordó el jueves liberar más de 20 millones de barriles de combustible al mercado.
El Departamento de Energía de Estados Unidos también publicó el viernes una solicitud de propuestas para intercambiar hasta 17 millones de barriles de crudo de la Reserva Estratégica de Petróleo.
Anteriormente, Washington había acordado prestar 172 millones de barriles de petróleo procedentes de la Reserva Estratégica de Petróleo, como parte de un acuerdo más amplio con unos 30 países miembros de la Agencia Internacional de la Energía para liberar 400 millones de barriles de las reservas mundiales.
Nota: los datos corresponden al 16 de octubre de 2026 a las 16:00 EST
Divisas
EUR +0,19 % hasta 1,1218 $
GBP +0,44 % hasta 1,3270 $
Bitcoin -0,75 % hasta 81.592,71 $
Ethereum -1,71 % hasta 2.413,75 $
El dólar se debilitó el viernes y registró su primera caída semanal en más de un mes frente al euro y al yen, ya que se moderaron las expectativas de un nuevo endurecimiento de la política monetaria de la Fed a corto plazo.
El índice del dólar cayó un 0,22 % el viernes, hasta 101,78 puntos, con lo que el retroceso semanal alcanzó el 0,44 %.
La libra esterlina encadenó su tercera semana consecutiva de ganancias frente al euro, mientras la moneda única seguía bajo presión tras la venta masiva de bonos franceses a comienzos de mes. Los inversores continuaron siguiendo de cerca los datos económicos del Reino Unido y las perspectivas fiscales del país.
La libra alcanzó el viernes su nivel más alto frente al dólar en más de tres semanas y puso fin a una racha de cuatro semanas consecutivas de pérdidas. La libra esterlina subió un 0,44 % durante la jornada, hasta 1,3328 $, y avanzó un 0,72 % durante la semana.
El euro ganó un 0,19 %, hasta 1,1239 $, tras avanzar un 0,57 % el jueves, su mayor subida diaria en dos meses. La moneda única cerró la semana con una revalorización del 0,34 %.
El dólar avanzó ligeramente, un 0,01 %, frente al yen, hasta 157,99 yenes, mientras que la moneda japonesa se apreció un 0,20 % durante la semana, después de cuatro semanas consecutivas de caídas. El gobernador del Banco de Japón (BoJ), Kazuo Ueda, reiteró el viernes el riesgo de que la inflación subyacente supere el objetivo del banco central.
Renta fija
El rendimiento del bono estadounidense a 10 años +1,1 pb, hasta alcanzar el 5,085 %
El rendimiento del bono alemán a 10 años +1,7 pb, hasta alcanzar el 3,440 %
El rendimiento del bono británico a 10 años +0,1 pb, hasta alcanzar el 5,382 %
La volátil sesión del viernes culminó con la mayor caída semanal de la rentabilidad del bono estadounidense a 10 años en más de un año.
Durante una semana marcada por la volatilidad, la rentabilidad del bono a 10 años osciló entre un máximo del 5,329 % el miércoles y un mínimo del 5,037 % el jueves. El viernes subió 1,1 pb, pero cayó 15,2 pb durante la semana. Se trata de su mayor descenso semanal desde la semana que terminó el 1 de agosto de 2025.
En cuanto a los datos económicos, los precios de exportación de Estados Unidos subieron un 2,2 % en septiembre, por encima de la previsión de consenso del 1,0 % y del aumento del 1,2 % de agosto, revisado al alza desde el 0,6 %. Los precios de importación estadounidenses también subieron más de lo esperado en septiembre, impulsados por el encarecimiento de los productos energéticos y de una amplia variedad de otros bienes. Estos datos aportaron nuevas pruebas de que el conflicto en Oriente Próximo estaba intensificando las presiones inflacionistas.
La producción industrial aumentó un 0,7 % en septiembre, por encima del incremento del 0,4 % previsto por los economistas.
Durante su intervención del viernes en la cumbre del Fondo Monetario Internacional celebrada en Bangkok, el presidente de la Fed, Kevin Warsh, afirmó que no se anticiparía a los acontecimientos antes de la próxima votación sobre política monetaria. No obstante, añadió que las condiciones económicas seguían siendo, en términos generales, coherentes con las expectativas de los responsables de política monetaria cuando elevaron los costes de financiación en septiembre por primera vez en tres años.
“Llegamos a una conclusión a partir de lo que estamos observando en la economía mundial y de cómo afecta a Estados Unidos”, ha dicho Warsh. “En términos generales, durante el último mes aproximadamente, el mundo ha evolucionado de acuerdo con nuestras expectativas”.
Aun así, el viernes los operadores reforzaron sus expectativas de que el Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) mantendría los tipos de interés sin cambios en su reunión del 27 y 28 de octubre. Los mercados asignaban una probabilidad del 84,5 % a una pausa, frente al 82,3 % de la semana anterior, y una probabilidad del 91,8 % de que el tipo objetivo en diciembre se mantuviera por encima del rango actual del 3,75 %-4,00 %, según la herramienta FedWatch de CME.
En el extremo largo de la curva, la rentabilidad del bono estadounidense a 30 años subió 1,6 pb, hasta el 5,425 %, después de alcanzar el 5,464 % durante la sesión. Durante la semana, cayó 17,7 pb.
La rentabilidad del bono estadounidense a 2 años, que suele seguir las expectativas sobre el tipo de los fondos federales, cayó 3,0 pb, hasta el 4,715 %, tras alcanzar el 4,783 % durante la sesión. En el conjunto de la semana, descendió 8,2 pb.
La curva de tipos estadounidense registró un aplanamiento alcista durante la semana pasada, ya que los rendimientos a corto plazo cayeron a un ritmo más lento que los de largo plazo. A lo largo de la semana, el diferencial entre los bonos estadounidenses a 2 y 10 años se redujo 7,0 pb, de 44,0 a 37,0 pb.
Esta semana, el Tesoro estadounidense reabrirá una emisión de bonos a 20 años por valor de 13.000 millones de dólares el miércoles, 21 de octubre, y subastará títulos del Tesoro protegidos contra la inflación (TIPS, por sus siglas en inglés) a cinco años por valor de 26.000 millones de dólares el jueves, 22 de octubre.
Los rendimientos de los bonos soberanos de la eurozona se mantuvieron prácticamente estables el viernes y terminaron la semana a la baja, respaldados por el reciente repunte de la demanda de activos refugio.
Los bonos mundiales registraron su mejor comportamiento semanal en cuatro meses. Las rentabilidades de los bonos a 10 años de Estados Unidos, el Reino Unido, Alemania, Italia y Francia cayeron una media de 8,7 pb, hasta el 4,277 %.
La rentabilidad del bono alemán a 10 años, una referencia clave como activo refugio para los inversores europeos, cerró el viernes en el 3,440 %. Subió 1,7 pb durante la jornada, pero cayó 5,1 pb en el conjunto de la semana. La rentabilidad del bono alemán a 2 años, conocido como Schatz, descendió 1,8 pb el viernes, hasta el 3,092 %, y acumuló una caída semanal de 2,4 pb.
Tradicionalmente, la deuda pública actúa como amortiguador durante los episodios de tensión en los activos de mayor riesgo. Sin embargo, este año apenas ha cumplido esa función, ya que el encarecimiento de la energía y los alimentos derivado del conflicto en Oriente Próximo ha llevado a los inversores a descontar mayores costes de financiación y rentabilidades más elevadas.
La preocupación persistente de los inversores por la situación fiscal a largo plazo de los Gobiernos de las economías desarrolladas ha sido una de las principales fuentes de presión sobre los bonos.
La rentabilidad del bono francés a 10 años, conocido como OAT, sometido a una presión considerable por las persistentes dudas sobre la capacidad de Francia para afrontar sus desafíos fiscales, cayó 0,7 pb el viernes, hasta el 4,786 %. Durante la semana descendió 8,1 pb, su mayor caída semanal desde principios de agosto.
El diferencial entre la rentabilidad de los bonos franceses OAT y los bonos alemanes Bund a 10 años se situó el viernes en 134,6 pb, tras reducirse 3,0 pb durante la semana.
Los mercados monetarios indicaban que los operadores no esperaban que el BCE subiera los tipos de interés en su reunión de este mes. Sin embargo, la probabilidad implícita de una subida en diciembre aumentó hasta el 100 %, desde un nivel ligeramente inferior al comienzo de la jornada, mientras que los mercados ya descontaban por completo al menos otra subida de 25 pb antes de abril del año que viene.
La rentabilidad del bono italiano a 10 años, conocido como BTP, cayó 0,7 pb el viernes, hasta el 4,471 %, con lo que el descenso semanal alcanzó los 11,2 pb.
La rentabilidad del bono británico a 10 años, conocido como gilt, subió ligeramente, 0,1 pb, el viernes, hasta el 5,382 %, pero cayó 6,2 pb durante la semana.
Nota: los datos corresponden al 16 de octubre de 2026 a las 16:00 EST
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, «EXANTE») no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora


Creado por profesionales. Para profesionales.
