
¿Es Francia solo el punto de partida?


 El S&P 500 +0,41 % hasta los 7.690,73 puntos El bono estadounidense a 10 años +5,8 pb hasta el 5,141 % El oro al contado -0,05 % hasta 4.140,10 $ la onza El DXY +0,15 % hasta los 102,01 puntos
Qué debemos observar hoy
Empresas que presentan sus informes de resultados hoy martes, 20 de octubre: 3M, GE Aerospace, General Motors, Philip Morris International, Halliburton, Capital One Financial, Northrop Grumman, Synchrony Financial, Intuitive Surgical, Netflix, SpaceX, United Airlines, Omnicom Group, Hasbro, East West Bancorp y Keycorp
Datos clave que moverán los mercados hoy
UE: precios de producción de Alemania, encuestas del ZEW sobre situación actual y sentimiento económico de Alemania, encuesta de sentimiento económico de la eurozona y discurso del gobernador del Banco de España, José Luis Escrivá
Reino Unido: ganancias medias, solicitudes de prestaciones por desempleo, tasa de solicitudes de prestaciones por desempleo, variación del empleo y tasa de desempleo de la OIT
EE. UU.: media de cuatro semanas de la variación del empleo de ADP, permisos de construcción, inicios de viviendas y ventas de viviendas pendientes
Actualizaciones macroeconómicas mundiales
¿Está Europa al borde del abismo? Las protestas por el elevado coste de la vida y otras preocupaciones económicas se han vuelto cada vez más disruptivas en toda Europa. Ha habido episodios de violencia en varias ciudades de Francia y también en Milán. La primera ministra italiana, Giorgia Meloni, presidió el lunes una reunión de urgencia con sus asesores. También se registraron protestas en Bélgica, Portugal y Albania.
El lunes, el Gobierno francés se vio obligado a imponer toques de queda parciales en varias ciudades después de reconocer que la policía había “perdido el control” durante las violentas protestas del fin de semana en todo el país. Aun así, los sindicatos franceses han convocado una nueva ronda de huelgas y concentraciones el 5 de noviembre.
Las protestas han aumentado la presión sobre el presidente Emmanuel Macron y el primer ministro Sébastien Lecornu, algo que se aprecia sobre todo en el repunte de los rendimientos de los bonos franceses. El diferencial entre el bono francés a 10 años y el alemán llegó a ampliarse hasta los 147 puntos básicos el lunes, un nivel que no se veía desde la crisis de deuda de la eurozona de 2011-2013.
El Gobierno todavía tiene que aprobar un proyecto de presupuestos para frenar el desbordamiento del déficit, que probablemente alcanzará el 5,4 % este año, muy por encima del 3 % que exige la UE. La deuda pública de Francia asciende ya a un récord de 4 billones de $, el 119 % del PIB, la proporción más alta desde el final de la Segunda Guerra Mundial. Lecornu ha propuesto unos presupuestos para 2027 que solo reducirían el déficit al 5 % del PIB desde el 5,4 %, y hoy se enfrenta a una primera votación crítica en la Asamblea Nacional. Si no sale adelante, Francia podría sufrir una presión aún mayor e incluso verse obligada a pedir ayuda al Fondo Monetario Internacional y al Banco Central Europeo. Además, si continúa el aumento de los costes de endeudamiento de Francia, podrían verse afectadas las condiciones de financiación de toda la región, especialmente en países muy endeudados como Italia, Grecia y Bélgica.
Sin embargo, la mayoría de las economías de la eurozona se encuentran en mejor situación que durante la última crisis de deuda y dependen menos de la financiación exterior, si se tiene en cuenta el déficit medio por cuenta corriente. Además, el BCE cuenta con el Instrumento de Protección de la Transmisión (TPI, por sus siglas en inglés), su primera línea de defensa contra las “dinámicas de mercado injustificadas y desordenadas”. Para frenar subidas de los rendimientos que respondan a esa descripción, el BCE puede comprar bonos públicos con vencimiento de hasta 10 años, sin límite en el volumen de las compras. En teoría, este mecanismo no debe utilizarse con países que incumplan las normas presupuestarias de la Unión Europea, es decir, que estén sujetos a un procedimiento de déficit excesivo. Sin embargo, tal y como ha informado The Wall Street Journal, mientras un Gobierno trate de reconducir sus finanzas y siga las recomendaciones de la Comisión Europea, podría optar a recibir ayuda.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,07 %
El Nasdaq 100 +1,17 %
El S&P 500 +0,41 %, con 7 de los 11 sectores del S&P 500 a la baja
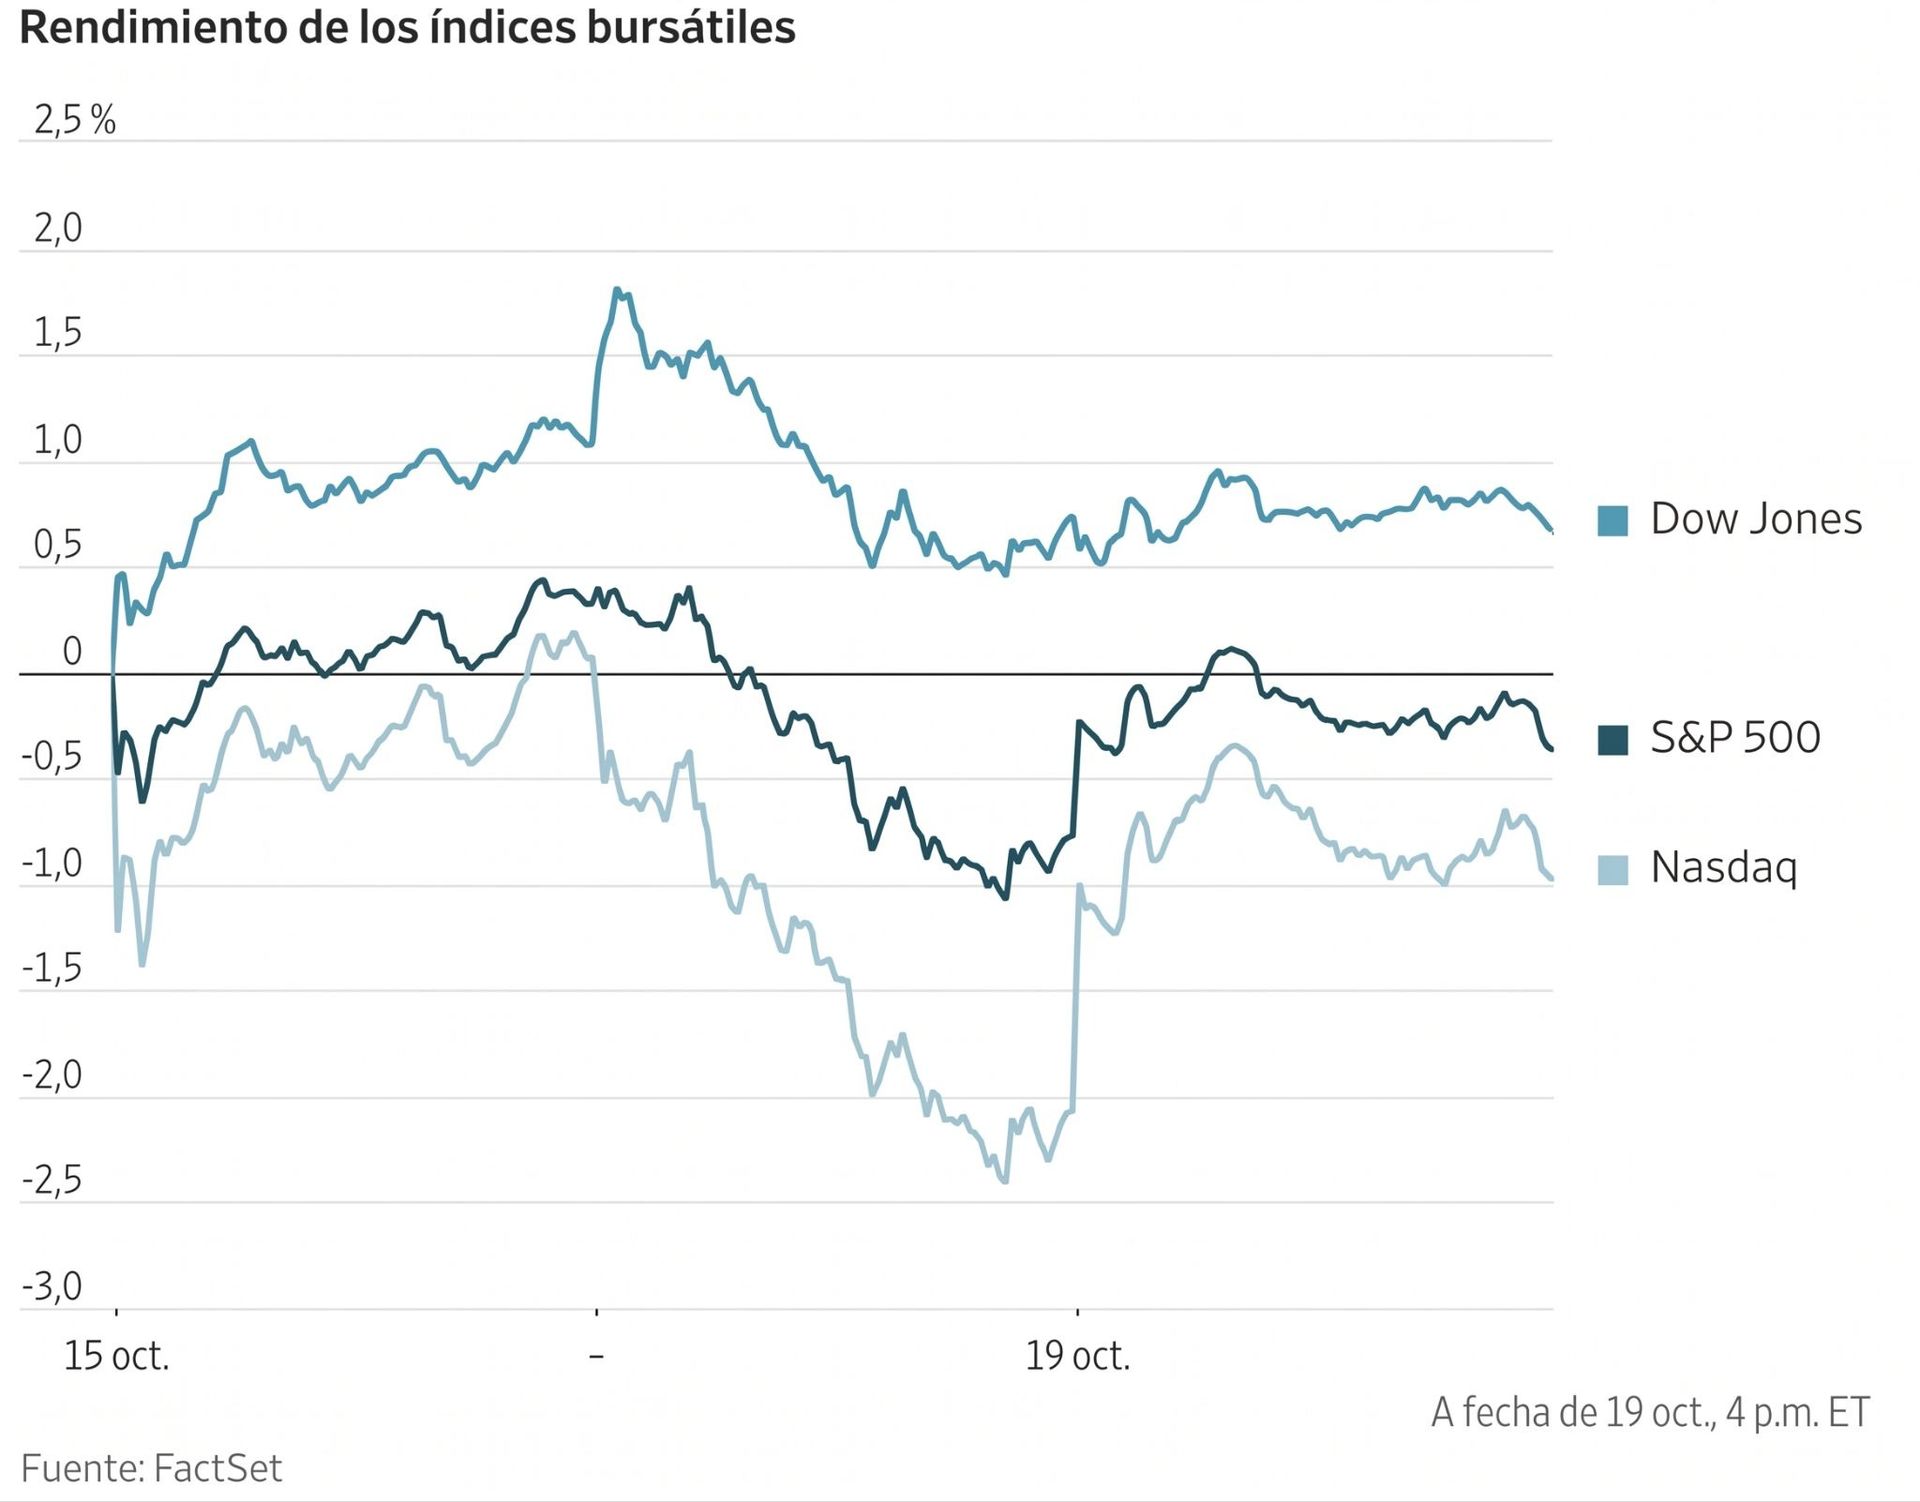
Los índices bursátiles estadounidenses cerraron al alza el lunes, ya que las acciones vinculadas a la inteligencia artificial se recuperaron tras la fuerte venta de la semana pasada. Los semiconductores figuraron entre los mayores ganadores de la jornada. El PHLX Semiconductor Index subió un +1,6 % y puso fin a una racha de ocho sesiones de pérdidas, la más larga desde la crisis financiera de 2008.
El Dow Jones Industrial Average cedió 36,38 puntos, un -0,07 %, hasta 51.966,03; el S&P 500 sumó 31,29 puntos, un +0,41 %, hasta 7.690,73, y el Nasdaq Composite ganó 290,85 puntos, un +1,11 %, hasta los 26.430,89 puntos.
En cuanto a noticias corporativas, Nscale Ltd habría entablado conversaciones para vender capacidad de computación a Anthropic PBC, en un acuerdo que podría alcanzar los 45.000 millones de $.
Amazon ha anunciado que lanzará una nueva herramienta que permite que sus chips de IA personalizados ejecuten, sin modificaciones, código escrito en el lenguaje de programación de IA más popular. La empresa también ha indicado que el software se publicará de forma gratuita y de código abierto. Sus acciones subieron un +5 % después de que Morgan Stanley la incluyera como su “principal recomendación”.
Se espera que la venta de bonos en dólares estadounidenses y canadienses de Walmart recaude en torno a 6.500 millones de $. El mayor minorista del mundo pretende diversificar sus fuentes de financiación en plena oleada de gasto.
Kimberly-Clark ha captado 4.900 millones de $ con su emisión de bonos. Está previsto que los fondos se destinen a su adquisición pendiente de Kenvue Inc., fabricante de Tylenol.
Las acciones de Intel han subido tras la decisión de J.P. Morgan Chase de mejorar su recomendación sobre el valor a “neutral” desde “infraponderar”.
Informes de resultados empresariales
Publicados el lunes, 19 de octubre, a través de Pulse, nuestra herramienta de noticias en tiempo real basada en inteligencia artificial. Disponible en exclusiva en la plataforma web de EXANTE
Cleveland-Cliffs informó de unos ingresos en el 3T de 2026 de 5.610 millones de $, frente a los 5.720 millones estimados y por encima de los 4.730 millones del mismo periodo del año anterior. Los beneficios por acción se situaron en 0,26 $, frente a los 0,19 $ estimados, mientras que los beneficios por acción ajustados alcanzaron los 0,28 $. El beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA, por sus siglas en inglés) ajustado alcanzó los 612 millones de $, frente a los 594 millones estimados y a los 143 millones de un año antes. Los envíos de acero alcanzaron los 4,2 millones de toneladas netas, a un precio medio de venta de 1.177 $ por tonelada. Para el 4T, la empresa previó un EBITDA ajustado de aproximadamente 715 millones de $, frente a los 665 millones estimados, y esperaba que el del conjunto de 2027 superara los 4.000 millones de $. En el plano operativo, las líneas de galvanizado de Stelco quedaron paralizadas de forma indefinida, al tiempo que se preservaron unos 2.000 empleos en Canadá. El director ejecutivo declaró que el 3T fue el mejor trimestre de la compañía en tres años y se mostró convencido de que los nuevos contratos llevarían el EBITDA ajustado de 2027 por encima de los 4.000 millones de $.
Los ingresos del tercer trimestre de 2026 de Crown Holdings subieron un 16 % interanual, hasta los 3.710 millones de $, frente a los 3.440 millones estimados. Los beneficios por acción ajustados se situaron en 2,39 $, frente a los 2,26 $ estimados, y subieron un 7 % interanual. Los ingresos por segmentos cayeron un 1 % interanual, hasta los 484 millones de $, mientras que los volúmenes mundiales de latas de bebidas crecieron un 6 % interanual. Para el ejercicio 2026, la empresa previó unos beneficios por acción ajustados de entre 8,35 y 8,45 $, frente a los 8,41 $ estimados, y un flujo de caja libre ajustado de al menos 950 millones de $. Para el cuarto trimestre, la previsión de beneficios por acción ajustados, de entre 1,63 y 1,73 $, quedó por debajo del consenso de 1,80 $. En el plano operativo, las obras de una planta en Uttar Pradesh comenzaron en septiembre y la puesta en marcha comercial quedó prevista para el primer trimestre de 2028. La dirección de la empresa afirmó que los envíos mundiales de latas de bebidas aumentaron más de un 6 % en el trimestre, impulsados por un crecimiento de dos dígitos en Asia, un 6 % en Norteamérica y un 4 % en Europa.
Índices bursátiles europeos
El CAC 40 -1,11 %
El DAX -1,18 %
El FTSE 100 -1,08 %
Materias primas
El oro al contado -0,05 % hasta situarse en 4.140,10 $ la onza
La plata al contado -0,04 % hasta situarse en 57,07 $ la onza
El West Texas Intermediate +2,2 % hasta situarse en 103,66 $ el barril
El crudo Brent -0,3 % hasta situarse en 109,55 $ el barril
El oro volvió a retroceder el lunes, ya que el dólar se fortaleció y subieron los rendimientos de los bonos del Tesoro. A ello se suma la cautela de los inversores ante la próxima reunión de política monetaria de la Reserva Federal, prevista para los días 27 y 28 de octubre. El oro al contado cedió un -0,05 % hasta situarse en 4.140,10 $ por onza.
La plata al contado bajó un -0,04 % hasta situarse en 57,07 $ por onza.
Los precios del petróleo, por su parte, cerraron el lunes con signos mixtos tras los ataques de los hutíes de Yemen, aliados de Irán, contra un campo de entrenamiento militar yemení y los renovados ataques contra instalaciones energéticas, aeropuertos e instalaciones militares de Arabia Saudí.
Los futuros del crudo Brent cerraron con un descenso de 0,31 $, o un -0,3 %, hasta situarse en 109,55 $ por barril, después de haber caído más de 3 $ al comienzo de la sesión, cuando los inversores recogieron beneficios tras el repunte de la semana pasada. El WTI ganó 2,25 $, o un +2,2 %, hasta situarse en 103,66 $ por barril, su cierre más alto desde el 15 de septiembre. Sin embargo, tal y como ha informado Reuters, la negociación fue relativamente escasa antes del vencimiento, el 20 de octubre, del contrato del mes más próximo. La actividad se concentró en el contrato de diciembre, más líquido, en el que cambiaron de manos más de 195.000 lotes, frente a unos 26.000 en el de noviembre, que está a punto de vencer. El contrato de diciembre cerró en 98,54 $, un 0,5 % menos.
A primera hora del lunes, un ataque de los hutíes contra un campo de entrenamiento de las fuerzas de seguridad del Gobierno yemení en la provincia de Shabwa, una zona clave para la producción de energía en la costa centro-sur de Yemen, dejó 53 muertos y 200 heridos.
Egipto ha dicho que está dispuesto a apoyar a Arabia Saudí frente a los hutíes. No obstante, su Parlamento ha aplazado hasta el 26 de octubre una votación para autorizar a las fuerzas armadas a ayudar al reino si este lo solicita.
Según el Departamento de Energía de EE. UU., las reservas de crudo de la Reserva Estratégica de Petróleo del país cayeron la semana pasada hasta situarse en 282,7 millones de barriles, su nivel más bajo desde octubre de 1982. La reducción de las existencias forma parte de un acuerdo de EE. UU. para liberar 172 millones de barriles de esas instalaciones.
Nota: los datos corresponden al 19 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,24 % para situarse en 1,1212 $
La GBP -0,20 % para situarse en 1,3302 $
El bitcoin +0,10 % para situarse en 81.855,74 $
El ethereum +0,11 % para situarse en 2.394,69 $
El dólar estadounidense subió el lunes impulsado por las acciones de inteligencia artificial. El índice del dólar avanzó un +0,15 % hasta 102,01.
El euro cayó el lunes, ya que los disturbios en Francia avivaron la preocupación por el empeoramiento de las perspectivas fiscales. El euro retrocedió un -0,24 % hasta 1,1212 $ y la libra esterlina un -0,20 % hasta 1,3302 $.
El dólar se apreció frente al yen japonés un +0,34 % hasta los 158,54 yenes por dólar.
Renta fija
El bono del Tesoro a 10 años +5,8 pb hasta alcanzar el 5,141 %
El bono alemán a 10 años +4,2 pb hasta alcanzar el 3,463 %
El gilt británico a 10 años +7,0 pb hasta alcanzar el 5,424 %
Los rendimientos del Tesoro estadounidense subieron el lunes tras sufrir la semana pasada su mayor caída en siete meses. El bono estadounidense a 10 años, de referencia, terminó la jornada con un avance de +5,8 pb hasta alcanzar el 5,141 %, ya que se disiparon los temores sobre el impacto de unos tipos de interés más altos en las acciones de IA. El bono a 30 años subió +4,8 puntos básicos hasta alcanzar el 5,478 %, mientras que el bono a dos años, que suele reflejar las expectativas sobre los tipos de los fondos federales, avanzó +5,0 puntos básicos hasta alcanzar el 4,766 %.
La curva de rendimiento estadounidense entre los bonos a dos y diez años se situó en 37,5 pb.
Los mercados descuentan una probabilidad del 82,8 % de que la Fed mantenga los tipos sin cambios en su reunión del 27 y 28 de octubre, frente al 79 % de hace una semana. Además, de acuerdo con la herramienta FedWatch de CME Group, asignan una probabilidad del 76,1 % a que el rango objetivo de los fondos federales sea al menos 25 pb más alto en diciembre.
Los rendimientos de la deuda pública alemana subieron el lunes: el bono alemán a 10 años, el de referencia de la eurozona, avanzó +4,2 puntos básicos hasta alcanzar el 3,463 %. En el extremo corto, el rendimiento del Schatz a dos años, que es más sensible a las expectativas sobre los tipos oficiales, subió +5,7 pb hasta alcanzar el 3,127 %. En el extremo largo, el rendimiento a 30 años aumentó +3 pb hasta alcanzar el 3,817 %.
El diferencial entre el OAT francés a 10 años y el Bund alemán se situó en 144,4 puntos básicos, después de haber llegado a los 146 pb, su nivel más alto en dos semanas.
El rendimiento del OAT a 10 años se disparó +12,3 pb hasta alcanzar el 4,907 %, su mayor subida diaria en casi un mes, a medida que crece la preocupación por el alcance de los disturbios internos: miles de personas fueron detenidas y hubo saqueos de comercios durante el fin de semana. El Gobierno central pidió a algunas autoridades locales que impusieran toques de queda el lunes, y el primer ministro, Sébastien Lecornu, no descartó declarar el estado de emergencia.
Las permutas de incumplimiento crediticio (CDS, por sus siglas en inglés) de Francia subieron 5 pb respecto al cierre del viernes, hasta rondar los 82 pb. Aunque todavía se mantienen por debajo del máximo de 89 pb del 2 de octubre, reflejan la creciente inquietud de los inversores por la capacidad de Francia para pagar sus deudas. Se espera que la agencia de calificación Moody’s publique el viernes una nueva revisión de la nota crediticia del país, que podría derivar en una rebaja y aumentar aún más la presión sobre los bonos franceses.
A los inversores les preocupa que el aumento de los rendimientos franceses se contagie a otros países de la eurozona muy endeudados, como Italia. El rendimiento del bono italiano a 10 años subió +9,8 pb el lunes hasta alcanzar el 4,563 %. El diferencial entre el BTP italiano y el Bund alemán fue de 110 pb.
Nota: los datos corresponden al 19 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
