

¿Obligarán las crecientes presiones a la Fed a cambiar de rumbo?


 El S&P 500 -1,11 % hasta 7.718,94 puntos El bono estadounidense a 10 años -3,7 pb hasta el 5,186 % El oro al contado -1,34 % hasta 4.105,12 $ la onza El DXY +0,30 % hasta 102,52
Qué debemos observar hoy
Empresas que presentan sus informes de resultados hoy jueves, 15 de octubre: Prologis, Bank of New York Mellon, Charles Schwab, US Bancorp y Taiwan Semiconductor Manufacturing
Datos clave que determinarán el movimiento de los mercados hoy
UE: IPC de Francia, producción industrial de la eurozona, informe mensual del Bundesbank (“Buba”) y discurso del presidente del Bundesbank, Joachim Nagel
Reino Unido: PIB, producción industrial, producción manufacturera y discurso del gobernador del BoE, Andrew Bailey
EE. UU.: solicitudes iniciales y continuas de subsidio por desempleo, índice manufacturero Empire State de Nueva York, encuesta manufacturera de la Fed de Filadelfia, índice de precios de producción (IPP), IPP subyacente, ventas minoristas, grupo de control de ventas minoristas, balance presupuestario mensual y discursos del presidente de la Fed, Kevin Warsh, y de la presidenta de la Fed de Cleveland, Beth Hammack
Global: reunión de otoño del FMI y el Banco Mundial
Actualizaciones macroeconómicas mundiales
El IPC de septiembre devuelve al mercado a la realidad. El informe del IPC de septiembre dio un claro golpe restrictivo al mercado. El dato muestra un repunte de la inflación que descarta la idea de un brote localizado.
El índice general subió un +0,6 % intermensual, un avance previsible tras el reciente encarecimiento de la gasolina, pero lo preocupante está en el fondo. La inflación subyacente se situó en el 0,3 %, por encima del 0,2 % previsto, y elevó la tasa anualizada hasta el 2,6 %. El repunte fue generalizado, tanto en bienes como en servicios, y eso no tranquiliza. Subieron con fuerza la vivienda, los vehículos usados, la hostelería, la atención médica, la ropa y los productos tecnológicos. Solo la alimentación y algunas categorías del hogar ofrecieron un alivio desinflacionista significativo.
Los analistas de la banca de inversión han ajustado con rapidez sus previsiones sobre el tipo de interés terminal. Bank of America ha señalado que las presiones de septiembre fueron mucho más estructurales que las de agosto, y lo ha atribuido al agotamiento de la desinflación de los alquileres y al traspaso del gasto de capital en IA a los precios de los bienes de consumo. El banco mantiene su previsión de una subida en octubre. Citi, por su parte, ha abandonado su postura de “ninguna subida más este año” y ahora espera una subida en diciembre.
El dato plantea dos interrogantes al Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés).
El primero es táctico y tiene que ver con el calendario: ¿puede permitirse la Fed esperar hasta diciembre? Sus responsables llevan semanas transmitiendo que no hay prisa y dando a entender que harán una pausa en la próxima reunión. Si el Comité cree en privado que volverá a subir los tipos, retrasar la decisión hasta diciembre parece una cuestión meramente de imagen.
El segundo es estratégico y se refiere al punto de llegada del tipo oficial. El nivel terminal depende ahora de si los efectos secundarios del encarecimiento de la energía y del hiperciclo de gasto de capital en IA se están extendiendo al resto de la economía. En el mercado de bonos del Tesoro, la respuesta es inequívoca: los rendimientos vuelven a presionar al alza en toda la curva, ya que los operadores descartan la posibilidad de una estabilización temprana.
En conjunto, lo que importa es el equilibrio de riesgos. La resistencia del crecimiento económico da al Comité margen de sobra para priorizar la estabilidad de precios sin dañar el mercado laboral, y el dato subyacente de ayer, más elevado de lo esperado, refuerza los argumentos a favor de nuevas subidas. Sin embargo, los recientes mensajes de tono moderado del presidente de la Fed de Nueva York, John Williams, y del vicepresidente de la Fed, Philip Jefferson, apuntan a que el listón para una subida inmediata este mes sigue siendo muy alto.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,09 %
El Nasdaq 100 -2,02 %
El S&P 500 -1,11 %, con 8 de los 11 sectores del S&P 500 a la baja
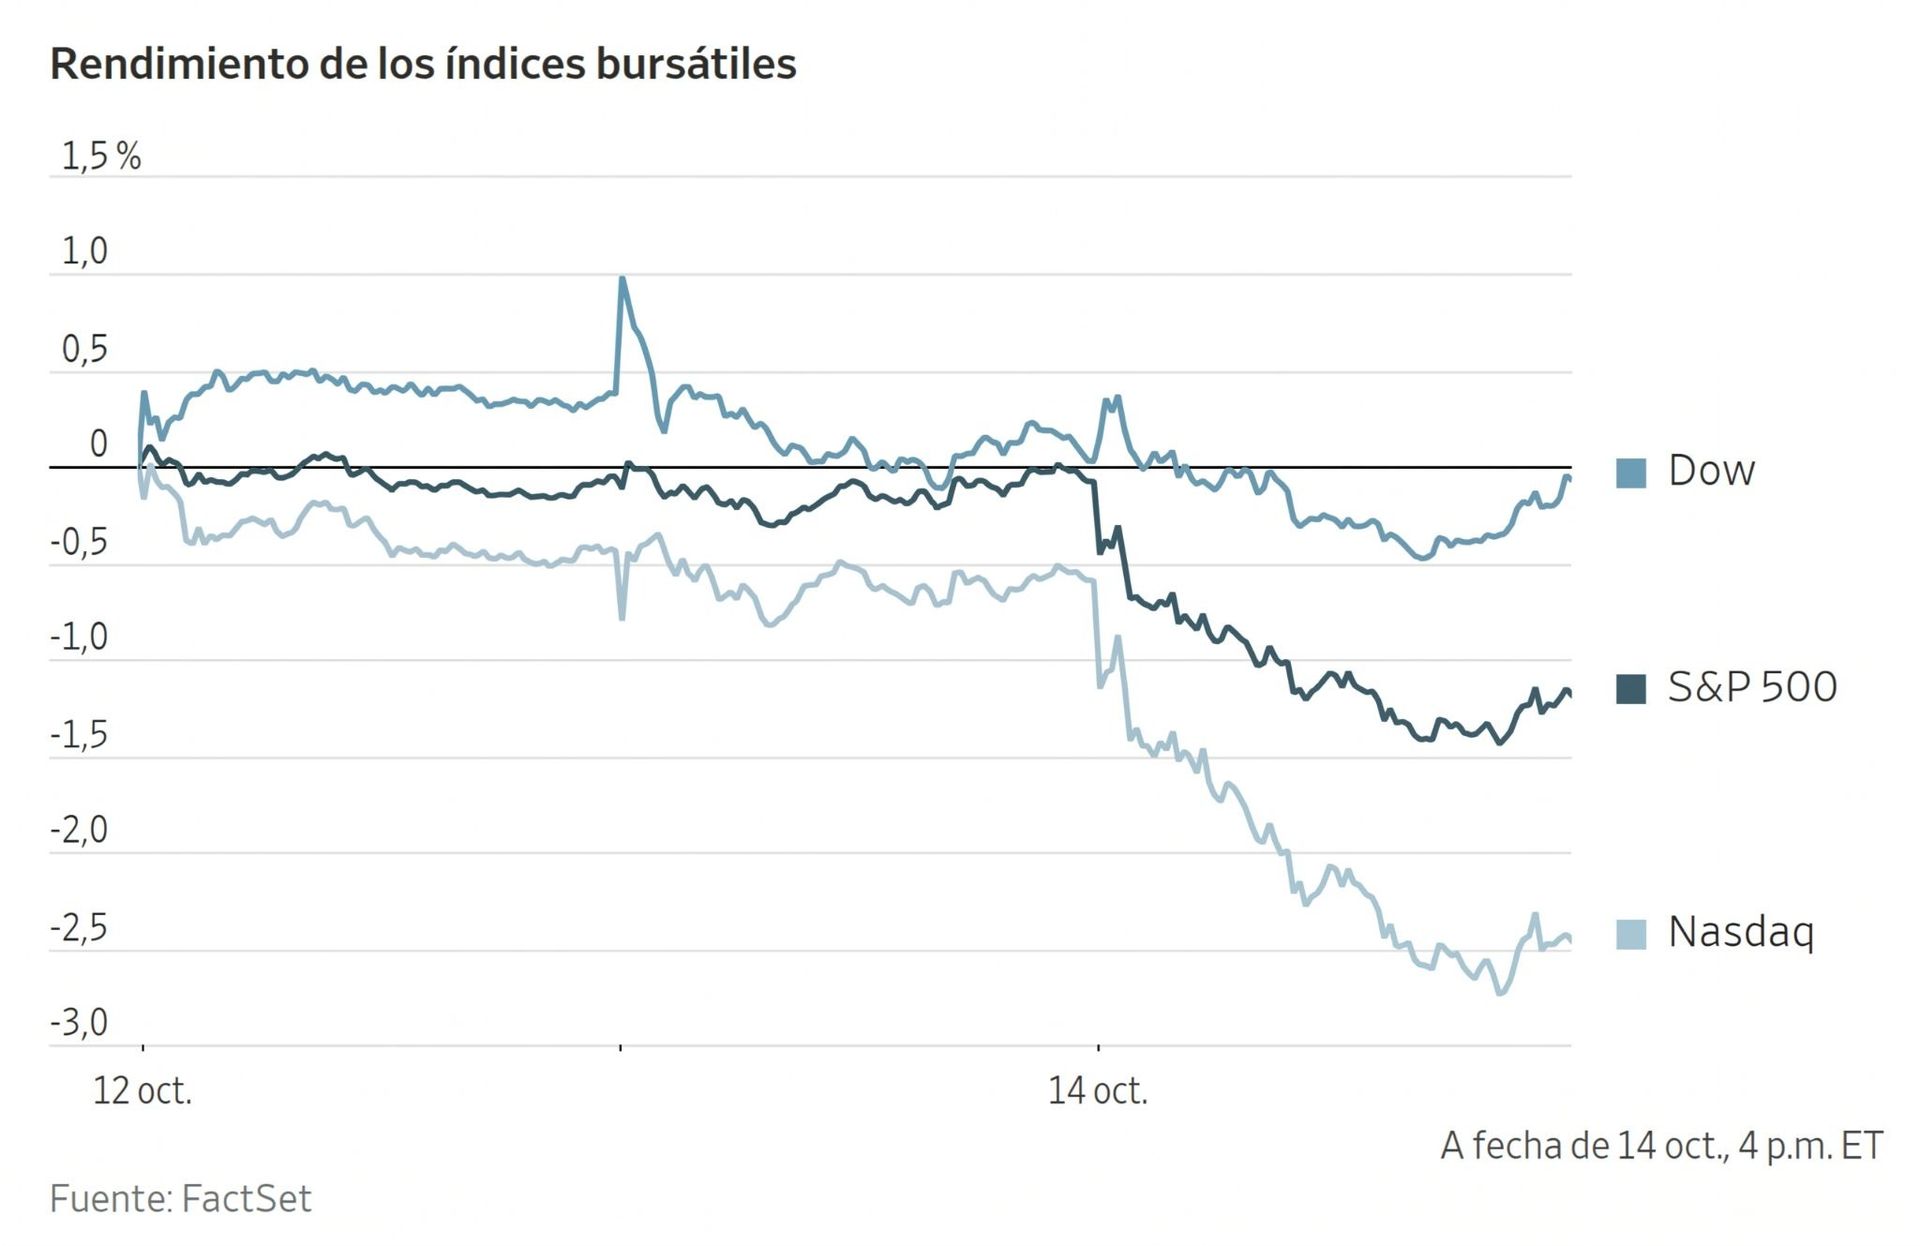
Los rendimientos de los bonos registraron fuertes oscilaciones tras la publicación de un dato de inflación de septiembre peor de lo esperado. Más tarde, una oleada de ventas en el sector tecnológico llevó a los inversores a refugiarse en activos defensivos.
Pese a mantenerse cerca de máximos históricos, los mercados fueron volátiles, lo que pone de manifiesto la sensibilidad de Wall Street a unos tipos de interés persistentemente altos y a un crecimiento económico que depende de una única apuesta.
Al cierre, el Nasdaq Composite y el S&P 500 registraron sus mayores caídas diarias desde julio, al descender un -1,88 % y un -1,11 %, respectivamente. El Dow Jones Industrial Average cedió un -0,09 %, o 48,62 puntos.
En cuanto a noticias corporativas, el director ejecutivo de Nvidia, Jensen Huang, ha dicho que la empresa tiene la intención de invertir 2.000 millones de $ en operaciones en Europa y ha anunciado nueva financiación para las startups francesas Doctolib, Genesis AI, Pigment y Entalpic. Este compromiso se suma a los 8.000 millones de $ que Nvidia ha invertido en el continente durante el último año.
Netflix ha anunciado el recorte del 6 % de su plantilla mundial, alrededor de 1.000 empleos, a medida que se frena su crecimiento. Según un correo electrónico de los codirectores ejecutivos, Greg Peters y Ted Sarandos, los recortes afectarán a los equipos de producto, tecnología, legal y recursos humanos.
Anduril Industries ha abierto a sus empleados la posibilidad de vender acciones mediante una oferta de adquisición que podría valorar a la startup de tecnología de defensa en unos 90.000 millones de $. Los empleados actuales y antiguos de 16 países podrán vender sus acciones a 94,80 $ cada una. La oferta está limitada a alrededor de 1.300 millones de $ y está previsto que se cierre el 9 de noviembre.
Las acciones de Bending Spoons se han disparado después de que Berkshire Hathaway haya invertido otros 330 millones de $ en la empresa, que se suman a los 600 millones de $ que aportó durante su salida a bolsa de julio. Según los documentos presentados ante los reguladores, la participación de Berkshire asciende ya al 4 %.
Informes de resultados empresariales
Publicados el miércoles, 14 de octubre, a través de Pulse, nuestra herramienta de noticias en tiempo real basada en inteligencia artificial. Disponible en exclusiva en la plataforma web de EXANTE
Bank of America ha informado de unos resultados del tercer trimestre inferiores a las expectativas de Wall Street. Los ingresos se han quedado en 29.960 millones de $, frente a los 30.760 millones estimados, y los beneficios por acción ajustados se han situado en 1,08 $, frente a los 1,16 $ estimados. El beneficio neto ha caído un -17 % interanual hasta los 6.900 millones de $, lastrado en gran medida por una multa de 1.200 millones de $ impuesta por el Departamento del Tesoro de EE. UU. por incumplimientos en materia de prevención del blanqueo de capitales y de sanciones. En el plano operativo, el banco ha contratado a 1.000 colaboradores externos para corregir fallos de software detectados por Anthropic. Brian Moynihan, presidente y director ejecutivo, ha dicho que el aumento de los tipos de interés ha frenado la actividad de negociación de renta fija, aunque los préstamos comerciales han crecido en todos los segmentos de clientes.
BlackRock ha informado de unos beneficios por acción ajustados de 15,93 $ en el 3T de 2026, frente a los 14,12 $ estimados, y de unos ingresos que han subido un +19 % interanual hasta los 7.750 millones de $, frente a los 7.520 millones estimados. Las entradas netas totales han alcanzado los 205.470 millones de $ durante el trimestre, lo que ha elevado los activos bajo gestión un +15 % interanual hasta los 15,49 billones de $. El margen operativo ajustado se ha ampliado hasta el 47,8 %, mientras que el valor anual de los contratos de servicios tecnológicos ha crecido un +12 % interanual. El director ejecutivo ha declarado que cada vez más organizaciones acceden a los mercados de capitales, lo que sitúa a la firma en el centro de estas operaciones tras las cuantiosas entradas netas en todas las clases de activos.
Fastenal ha informado de sus resultados del tercer trimestre de 2026. Los ingresos han subido un +15,5 % interanual hasta los 2.460 millones de $, frente a los 2.440 millones estimados, y los beneficios por acción diluidos se han situado en 0,35 $, frente a los 0,34 $ estimados, lo que supone un aumento interanual del +19,8 %. El beneficio operativo ha crecido hasta los 530,8 millones de $, frente a los 511 millones estimados, y el margen operativo se ha ampliado hasta el 21,5 %, frente al 20,9 % previsto. El margen bruto ha sido del 44,8 %, frente al 44,4 % estimado, aunque ha bajado -40 pb interanual por el cambio en la composición de clientes hacia cuentas de mayor tamaño, pese a que los precios de los productos han aportado aproximadamente +240 puntos básicos a las ventas netas. Para el ejercicio 2026, la empresa ha rebajado su objetivo de firmas de dispositivos a entre 27.000 y 29.000 MEU (unidad equivalente de máquina), desde los 28.000 a 30.000 MEU anteriores, y prevé un gasto de capital neto de entre 310 y 330 millones de $. Durante el trimestre, Fastenal ha devuelto 328,4 millones de $ a sus accionistas mediante dividendos y recompras de acciones.
Morgan Stanley ha informado de unos ingresos netos de 20.340 millones de $ en el 3T de 2026, frente a los 19.950 millones estimados, que han subido un +12 % interanual, y de unos beneficios por acción de 3,03 $, frente a los 2,94 $ estimados, que han aumentado un +8 % interanual. Los ingresos por negociación de renta variable han subido un +41 % hasta los 5.800 millones de $, frente a los 4.900 millones estimados, y la división de gestión patrimonial ha captado 232.400 millones de $ en nuevos activos netos. Los ingresos por negociación de renta fija, divisas y materias primas (FICC, por sus siglas en inglés) se han situado en 2.010 millones de $, frente a los 2.220 millones estimados, y el banco ha ejecutado recompras de acciones por valor de 1.500 millones de $. El director ejecutivo ha informado de que la firma ha cerrado otro sólido trimestre y mantiene una posición de sobreponderación en las oportunidades vinculadas a la inteligencia artificial.
State Street ha informado de sus resultados del tercer trimestre de 2026. Los ingresos han alcanzado los 4.004 millones de $, frente a los 4.028 millones estimados, y los beneficios por acción ajustados se han situado en 3,69 $, frente a los 3,67 $ estimados, tras subir un +33 % interanual. Los ingresos netos por intereses han sumado 864 millones de $, frente a los 852,9 millones estimados. Para el conjunto del año, la entidad prevé que los ingresos por comisiones aumenten entre un +13 % y un +14 % interanual y que los ingresos netos por intereses suban entre un +15 % y un +16 %. En el ámbito corporativo, ha anunciado un acuerdo para adquirir la empresa conjunta Santander CACEIS Latam Securities Services y ha logrado su primer mandato de Wealth Services con un gran cliente asesor de inversión registrado en EE. UU. El director ejecutivo ha dicho que la compañía afronta el último trimestre del año con un fuerte impulso.
Índices bursátiles europeos
El CAC 40 +0,58 %
El DAX +0,15 %
El FTSE 100 +0,70 %
Materias primas
El oro al contado -1,34 % hasta situarse en 4.105,12 $ la onza
La plata al contado -6,54 % hasta situarse en 55,64 $ la onza
El West Texas Intermediate +0,40 % hasta situarse en 95,10 $ el barril
El crudo Brent -0,24 % hasta situarse en 106,09 $ el barril
El oro cayó más de un 1 % el miércoles y encadenó su tercera sesión consecutiva a la baja.
El oro al contado bajó un -1,34 % hasta situarse en 4.105,12 $ por onza, su nivel más bajo desde el 7 de octubre.
El índice del dólar avanzó un +0,30 %, lo que encarece el oro denominado en dólares para los tenedores de otras divisas.
La plata al contado, por su parte, se desplomó un -6,54 % hasta situarse en 55,64 $ por onza.
Los precios del petróleo, por su parte, cerraron mixtos y casi sin cambios, ya que los inversores sopesaron los riesgos para el suministro derivados de los ataques a la navegación en el estrecho de Ormuz frente a los esfuerzos de EE. UU. por abaratar el transporte de crudo flexibilizando las sanciones a los buques.
Los futuros del crudo Brent bajaron 26 centavos, o un -0,24 %, hasta situarse en 106,09 $ por barril, mientras que los del WTI subieron 38 centavos, o un +0,40 %, hasta situarse en 95,10 $ por barril.
Un buque portacontenedores y un granelero se hundieron cerca del estrecho en las últimas 24 horas tras ser alcanzados por proyectiles en incidentes distintos, según informaron el miércoles la Organización Marítima Internacional y la organización UK Maritime Trade Operations (Operaciones de Comercio Marítimo del Reino Unido).
Los ataques en torno a esta vía marítima se han intensificado en los últimos 10 días. Irán ha asegurado que está endureciendo sus ofensivas como respuesta al bloqueo estadounidense de sus puertos y a las sanciones más severas introducidas el mes pasado. De acuerdo con CBS, UK Maritime Trade Operations ha informado de que al menos 10 buques han sido atacados en el estrecho de Ormuz o en sus inmediaciones desde el domingo, el ritmo más alto desde que comenzó la guerra.
Mientras la guerra con Irán altera el transporte marítimo y eleva los costes de los fletes a máximos históricos, la Administración Trump estudia flexibilizar las sanciones a los buques de la flota en la sombra que han transportado petróleo y productos derivados de Rusia, Irán y Venezuela para contener los precios, según dijo el miércoles un funcionario estadounidense.
El aumento de la producción de Rusia y de Oriente Próximo ha limitado las subidas de los precios. La producción de crudo de Rusia aumentó en 65.000 barriles diarios en septiembre hasta los 8,43 millones de barriles diarios, aunque se mantuvo 870.000 barriles diarios por debajo de la de hace un año, según informó el miércoles la Agencia Internacional de la Energía (AIE).
La AIE también señaló que las exportaciones de crudo de los productores del Golfo de Oriente Próximo aumentaron en 4,4 millones de barriles diarios en septiembre y alcanzaron el 75 % de los niveles previos a la guerra.
Los datos aduaneros de China mostraron que las importaciones de crudo subieron aproximadamente un +1,0 % intermensual en septiembre hasta los 9,06 millones de barriles diarios, y Oilchem estimó que la utilización de las refinerías aumentó dos puntos porcentuales respecto al mes anterior hasta el 66,4 %. Sin embargo, Vortexa registró un descenso de 57 millones de barriles en las existencias de crudo en tierra de China, mientras que Kpler contabilizó una reducción de 47,5 millones de barriles en septiembre. Ambos proveedores registraron las mayores caídas mensuales de inventarios desde que comenzaron sus respectivas series de datos en 2019 y 2017.
Nota: los datos corresponden al 14 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,38 % para situarse en 1,1154 $
La GBP -0,48 % para situarse en 1,3185 $
El bitcoin -2,13 % para situarse en 81.697,46 $
El ethereum -3,70 % para situarse en 2.417,28 $
El dólar estadounidense se fortaleció frente a las principales divisas el miércoles, después de que los datos mostraran que los precios al consumo subieron en septiembre por el encarecimiento de la gasolina.
El dólar ganó apenas un +0,01 % frente al yen hasta los 158,31 yenes por dólar, mientras que el índice del dólar avanzó un +0,30 % hasta 102,52.
El euro cayó un -0,38 % hasta 1,1154 $, su nivel más bajo desde mayo de 2025.
La libra esterlina también se debilitó y bajó un -0,48 % frente al dólar hasta 1,3185 $.
Renta fija
El bono estadounidense a 10 años -3,7 pb hasta alcanzar el 5,186 %
El bono alemán a 10 años +0,5 pb hasta alcanzar el 3,481 %
El gilt británico a 10 años -2,7 pb hasta alcanzar el 5,429 %
Los bonos del Tesoro de EE. UU. repuntaron con fuerza el miércoles por la tarde y revirtieron las ventas anteriores provocadas por el último dato de inflación, elevado de nuevo. Los rendimientos a largo plazo cerraron a la baja, mientras que los de los plazos cortos subieron ligeramente.
El Departamento de Trabajo, a través de su Oficina de Estadísticas Laborales, informó de que el índice de precios al consumo subió un +0,6 % en septiembre, tras el +0,4 % de agosto. En términos interanuales, el IPC avanzó un +3,7 %, por encima del +3,6 % que esperaban los economistas y del +3,4 % de agosto.
Tras la publicación del dato, el rendimiento del bono del Tesoro a 2 años llegó a su nivel más alto en más de dos semanas, antes de retroceder desde su máximo de la sesión, al igual que los rendimientos de mayor vencimiento.
El rendimiento del bono del Tesoro estadounidense a 2 años, que suele reflejar las expectativas sobre los tipos de los fondos federales, subió +1,1 pb hasta alcanzar el 4,808 %, después de haber llegado al 4,952 % durante la sesión, su nivel más alto desde el 29 de septiembre.
El rendimiento del bono a 10 años cayó -3,7 pb hasta alcanzar el 5,186 %, tras haber tocado el 5,329 % por la mañana.
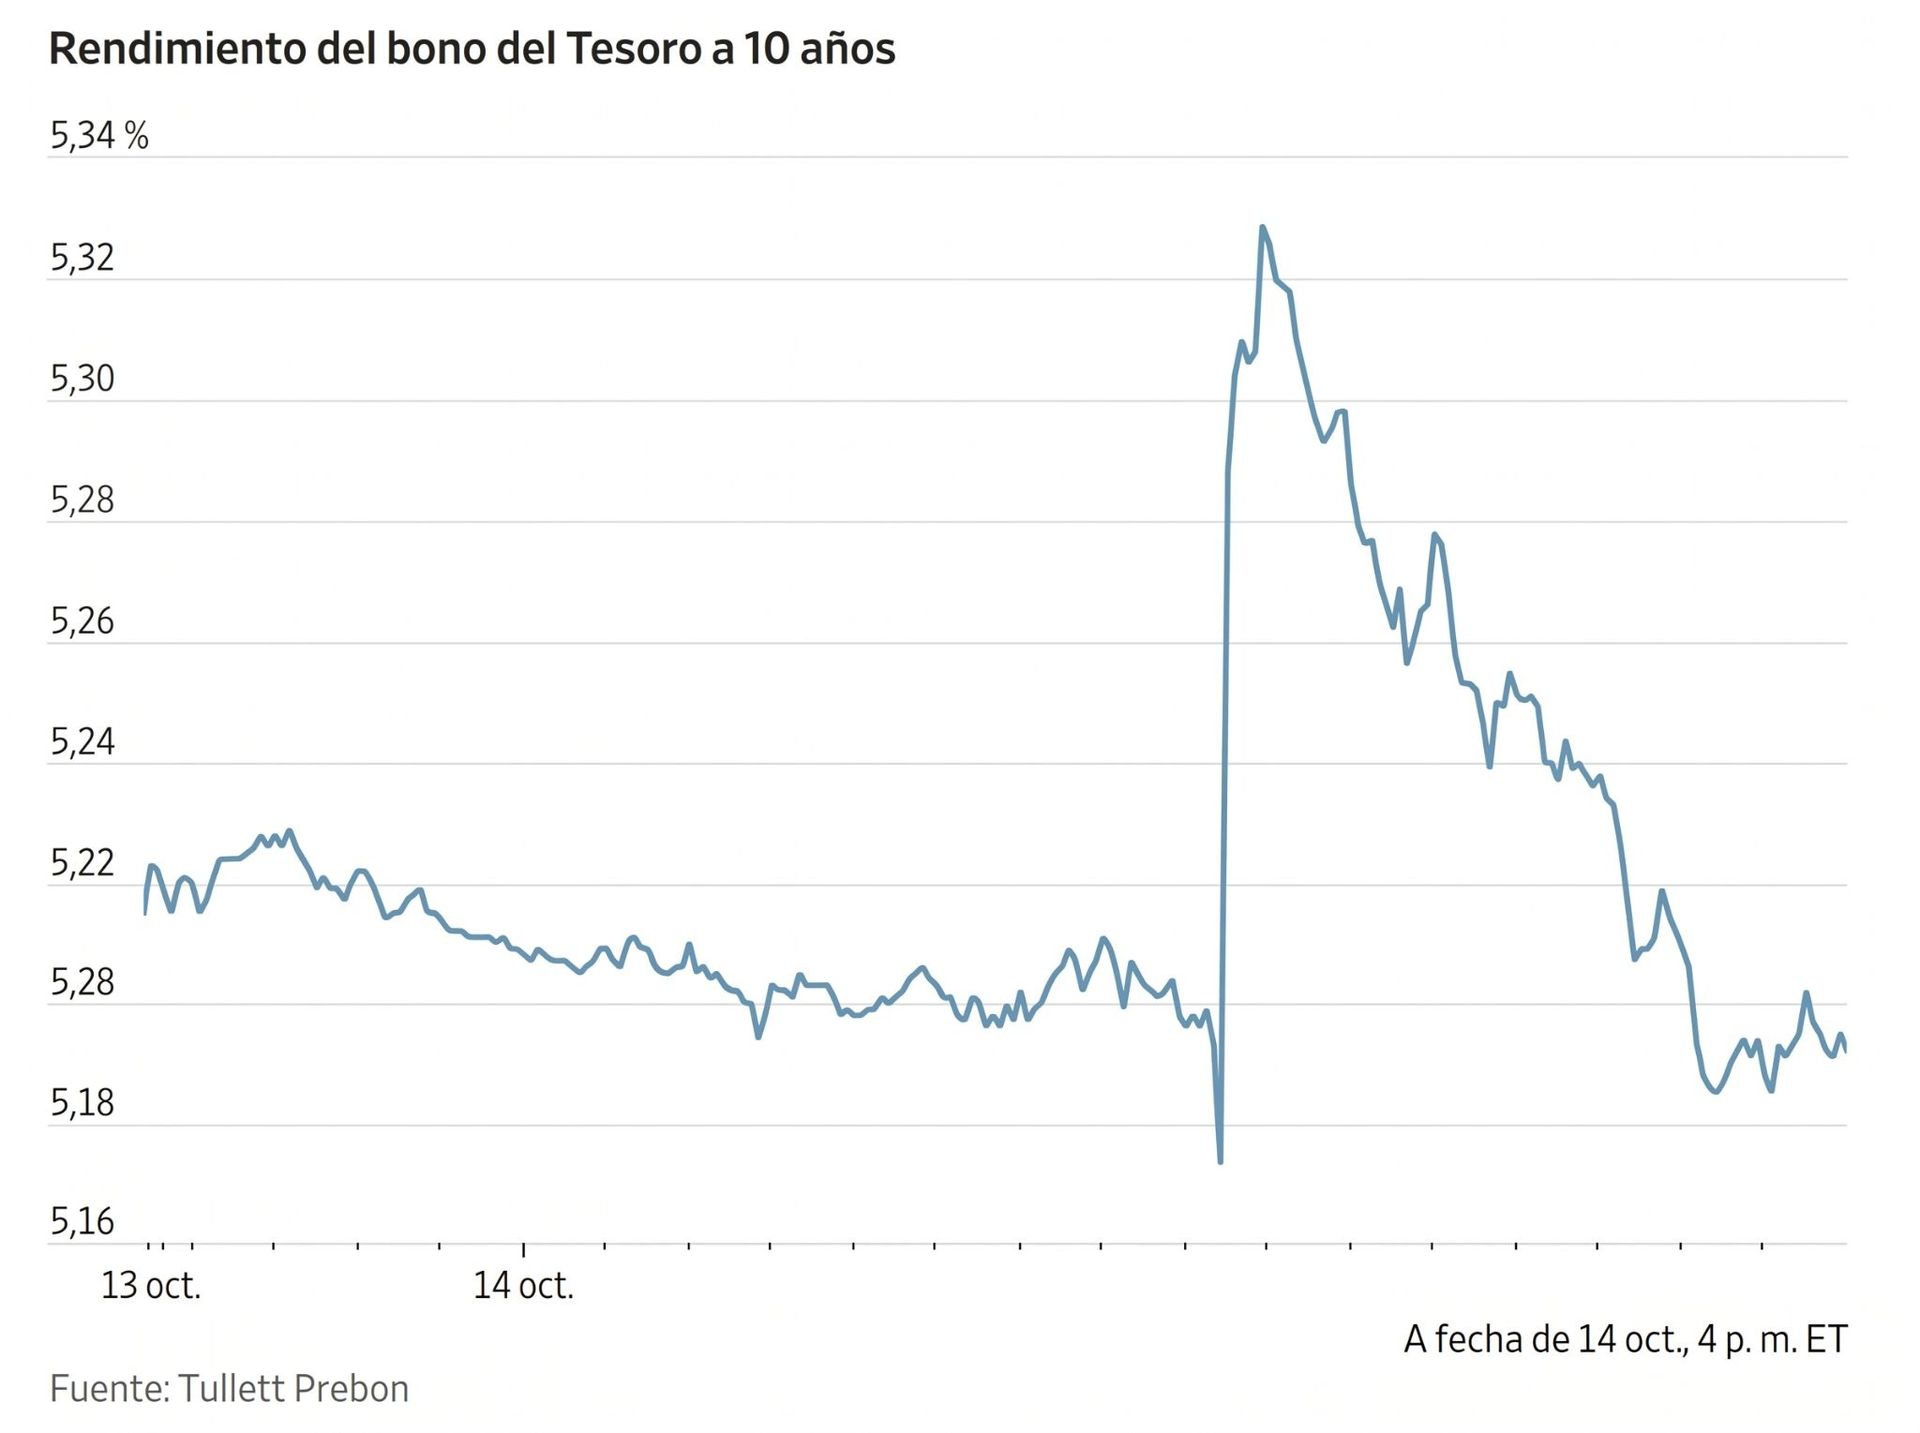
El rendimiento del bono a 30 años bajó -3,8 pb hasta alcanzar el 5,525 %, su cuarto descenso diario consecutivo, después de haber subido hasta el 5,628 % al inicio de la sesión.
A pesar de un dato de IPC tan elevado, los operadores siguen esperando que el FOMC mantenga los tipos sin cambios y aplace su próxima subida hasta diciembre. De acuerdo con la herramienta FedWatch de CME Group, la probabilidad implícita de una subida en octubre se situó en el 27,1 %, mientras que la de que el tipo objetivo de los fondos federales sea al menos 25 pb más alto en diciembre fue del 86,3 %.
La curva del Tesoro estadounidense entre los vencimientos a 2 y 10 años se situó en 37,8 puntos básicos, 4,8 pb menos que el martes.
Los rendimientos de la deuda pública de la eurozona subieron el miércoles.
El rendimiento del Bund alemán a 10 años avanzó +0,5 puntos básicos hasta alcanzar el 3,481 %. En el tramo corto, el rendimiento del Schatz a 2 años bajó -0,4 pb hasta alcanzar el 3,151 %, mientras que el del Bund a 30 años subió +0,9 pb hasta alcanzar el 3,825 %.
El diferencial entre la OAT francesa a 10 años y el Bund alemán se situó en 140,3 pb. La OAT a 10 años tuvo un peor comportamiento que sus homólogos europeos, ya que su rendimiento subió +4,9 pb hasta alcanzar el 4,884 %.
El rendimiento del BTP italiano a 10 años también aumentó +3,2 puntos básicos hasta alcanzar el 4,560 %, lo que dejó su diferencial frente a los Bunds alemanes en 107,9 pb.
Nota: los datos corresponden al 14 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
