

¿Se puede confiar en las palomas en el tramo corto de la curva?

 El S&P 500 +0,19 % hasta los 7.666,45 puntos El bono estadounidense a 10 años -4,9 pb hasta el 5,242 % El oro al contado +0,52 % hasta 4.177,77 $ la onza El DXY +0,57 % hasta los 102,05 puntos
Datos clave que determinarán el movimiento de los mercados hoy
UE: índice armonizado de precios al consumo de la zona euro e índice armonizado de precios al consumo subyacente, ventas minoristas de Italia y discursos del vicepresidente del BCE, Boris Vujčić, del miembro del Comité Ejecutivo, Piero Cipollone, y del presidente del Bundesbank, Joachim Nagel
EE. UU.: nóminas no agrícolas, tasa de participación laboral, ganancias medias por hora, tasa de subempleo U6, tasa de desempleo y pedidos de fábrica
Actualizaciones macroeconómicas mundiales
La paciencia de la Fed no equivale a desinflación. El tono de los discursos de la Fed se ha vuelto más cauteloso, aunque no precisamente más moderado. El vicepresidente de la Fed, Philip Jefferson, ha señalado que el Comité podría necesitar más tiempo antes de dar su próximo paso, en línea con la opinión del presidente de la Fed de Nueva York, John Williams, de que no es necesario actuar con urgencia. La gobernadora de la Fed, Michelle Bowman, tampoco ve motivos apremiantes para actuar de inmediato. Aun así, persisten las voces de tono restrictivo. El presidente de la Fed de Minneapolis, Neel Kashkari, espera nuevas subidas de tipos, la presidenta de la Fed de Boston, Susan Collins, considera que la inflación sigue siendo demasiado alta y el presidente de la Fed de Kansas City, Jeffrey Schmid, sostiene que el problema va mucho más allá de la energía. Se trata de una cuestión de ritmo, no de una discrepancia sobre el rumbo final.
El PCE de agosto ha dado un respaldo provisional al bando de la paciencia. La inflación general del índice de precios del gasto en consumo personal (PCE, por sus siglas en inglés) subió un +0,3 % mensual y un +3,4 % interanual, mientras que el PCE subyacente aumentó un +0,2 % y un +3,0 %, respectivamente, ambos por debajo de las expectativas del mercado. Aun así, esta mejora aparente merece una puntualización. Los cambios metodológicos restaron aproximadamente 36 puntos básicos a la inflación subyacente anual, mientras que los precios de la gasolina repuntaron un +4,4 % y los servicios de transporte se dispararon un +1,4 %. Los datos suavizaron la cifra, pero no necesariamente el proceso.
Tampoco se ha enfriado de forma significativa la demanda que inquietó al presidente de la Fed, Warsh, en Jackson Hole. El gasto de los consumidores se disparó un +0,9 % en agosto, o un +0,6 % en términos reales, mientras que la tasa de ahorro cayó hasta el 4,1 %. El PIB del 2T se revisó al alza hasta el 2,2 %, ya que el consumo creció un +3,8 % y las ventas finales a compradores privados nacionales avanzaron un +4,6 %. Por su parte, los pedidos de bienes de capital subyacentes aumentaron un +1,6 % en agosto, en línea con el impulso inversor liderado por la inteligencia artificial (IA) que destacó el presidente de la Fed, Warsh.
El mercado laboral se muestra algo más débil en los márgenes, pero está lejos de resquebrajarse. Las vacantes de agosto bajaron hasta los 7,08 millones y la confianza del consumidor se desplomó. Sin embargo, las solicitudes iniciales de subsidio por desempleo se mantuvieron cerca de mínimos de 57 años, en 197.000, mientras que las solicitudes continuadas cayeron a su nivel más bajo desde abril de 2023. En otras palabras, el menor apetito por contratar convive con un nivel de despidos inusualmente bajo.
Para los inversores, el matiz importa. Williams y Jefferson han reducido las probabilidades de una subida consecutiva en octubre, pero la resistencia de la demanda, la firmeza de los costes energéticos y unas expectativas de inflación a corto plazo elevadas mantienen muy vivo el escenario de diciembre. El alivio en el tramo corto podría, por tanto, resultar táctico. El riesgo más duradero es que el tipo terminal, y la prima de plazo incorporada en los tramos más largos de la curva del Tesoro, se mantengan probablemente más altos durante más tiempo.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,04 %
El Nasdaq 100 +0,31 %
El S&P 500 +0,19 %, con 5 de los 11 sectores del S&P 500 al alza
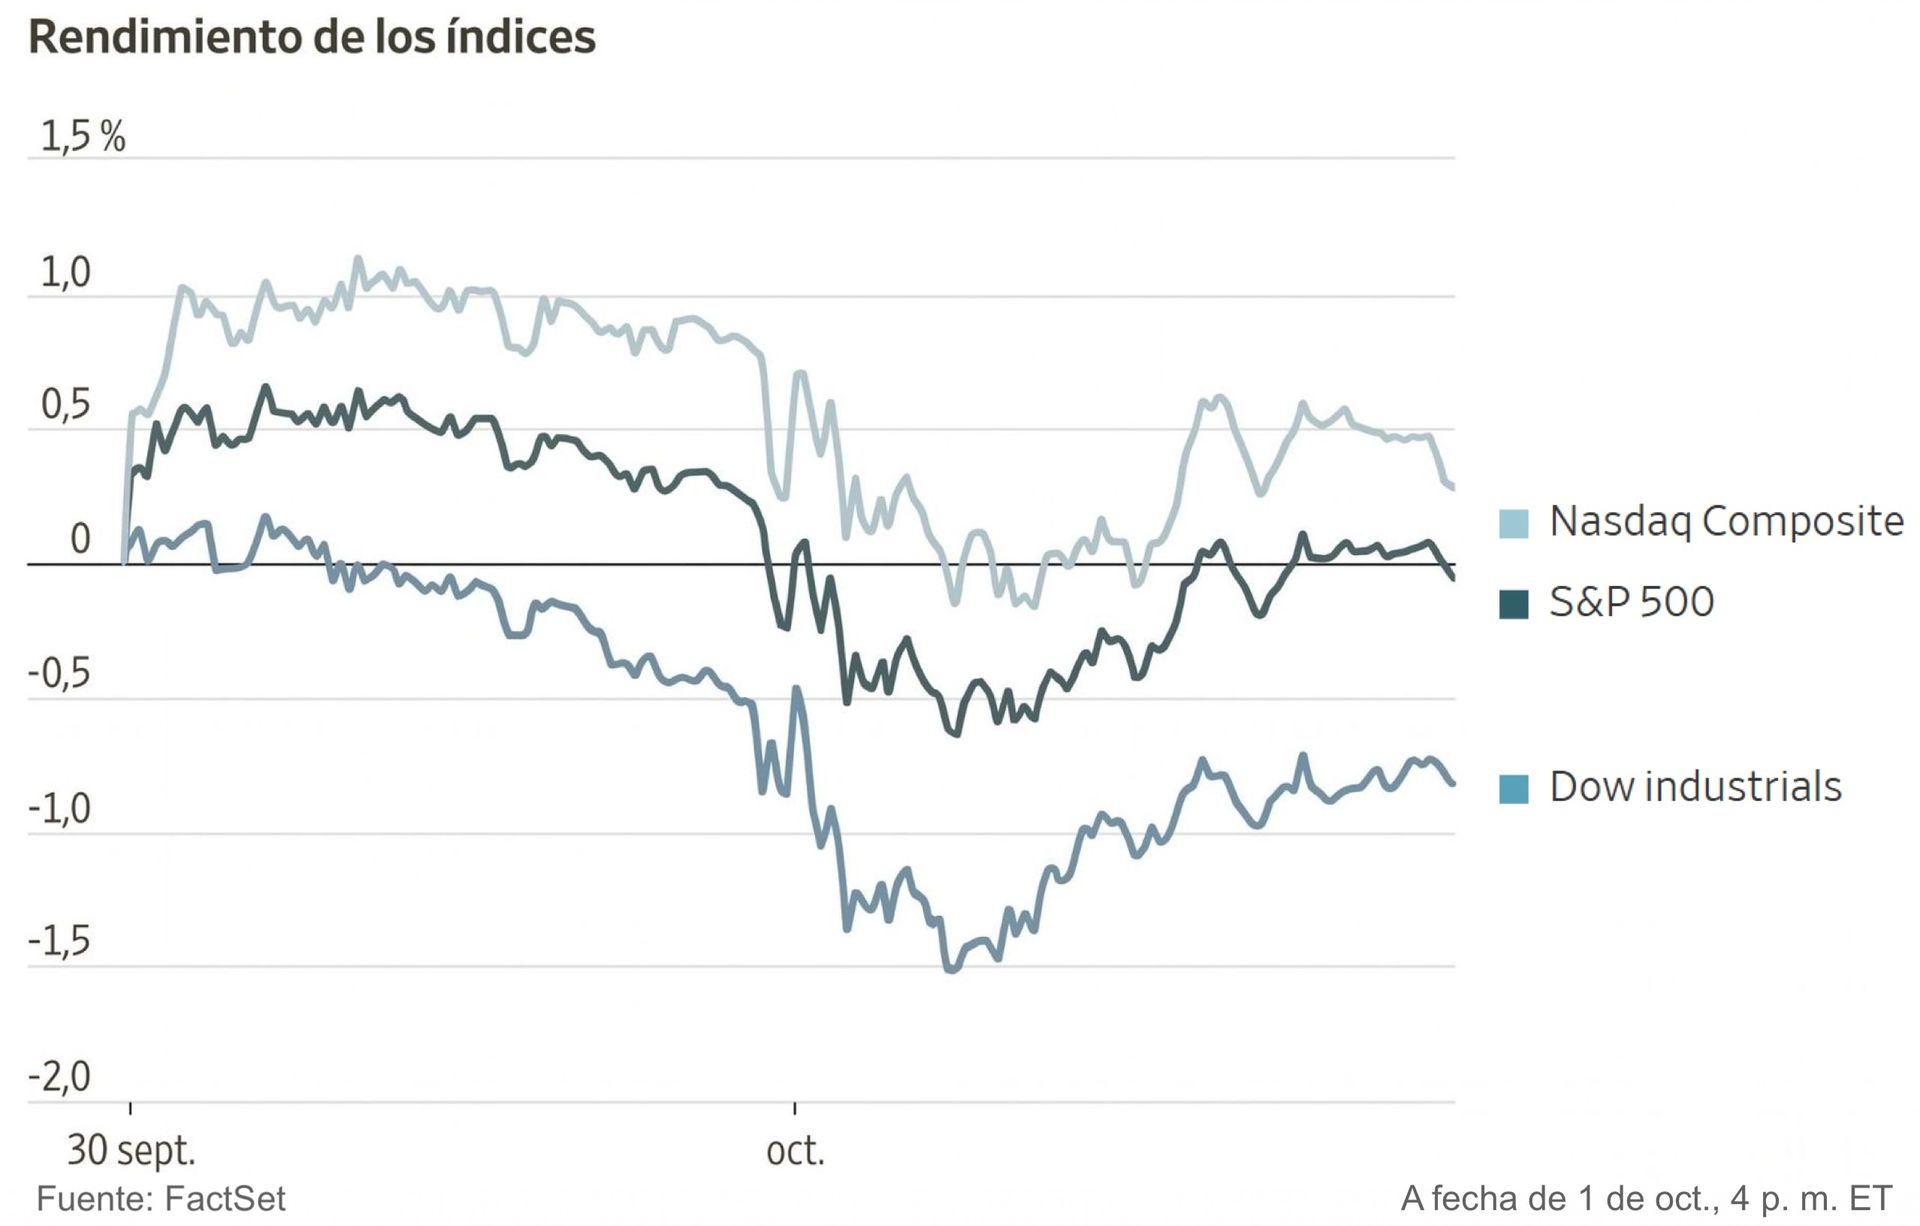
El jueves, las acciones se recuperaron de las pérdidas iniciales. El S&P 500 ganó un +0,19 %, mientras que el Dow Jones Industrial Average subió un +0,04 %, o 20,51 puntos, y el Nasdaq Composite avanzó también un +0,04 %.
En cuanto a noticias corporativas, tal y como ha informado The Wall Street Journal, Authentic Brands se ha acercado a Mattel para plantear una posible oferta de compra que valoraría a la juguetera en más de 20 $ por acción, o al menos 6.000 millones de $. El miércoles, Mattel nombró al director ejecutivo de Condé Nast, Roger Lynch, como su nuevo director ejecutivo, en sustitución de Ynon Kreiz.
Lynas Rare Earths ha acordado adquirir Meteoric Resources mediante una operación íntegramente en acciones que valora a la exploradora, cotizada en Australia, en aproximadamente 672 millones de $. Con esta adquisición, Lynas se hace con el control del proyecto de tierras raras Caldeira, en Brasil, para cuyo desarrollo se prevé que se necesiten más de 500 millones de $. Según las condiciones anunciadas el jueves, los accionistas de Meteoric recibirán 0,0207 acciones de Lynas por cada acción de Meteoric que posean, lo que supone una prima del 68 % sobre el cierre anterior de Meteoric.
Sanofi y Regeneron Pharmaceuticals ampliarán su alianza para desarrollar y comercializar conjuntamente nuevos tratamientos de inmunología. Regeneron recibirá 1.000 millones de $ por adelantado de Sanofi y podría ganar hasta 7.000 millones de $ adicionales en pagos por hitos. La alianza ampliada incorporará cuatro candidatos de inmunología de nueva generación desarrollados por Regeneron. Uno se encuentra en ensayos en fase temprana para la dermatitis atópica, o eccema, mientras que se prevé que los otros tres inicien ensayos clínicos el año que viene. Regeneron tendrá además la opción de incorporar lunsekimig, de Sanofi, que se está evaluando para la enfermedad pulmonar obstructiva crónica (EPOC).
Índices bursátiles europeos
El CAC 40 -1,62 %
El DAX -1,03 %
El FTSE 100 -1,68 %
Materias primas
El oro al contado +0,52 % hasta situarse en 4.177,77 $ la onza
La plata al contado +0,75 % hasta situarse en 60,86 $ la onza
El West Texas Intermediate +2,84 % hasta situarse en 92,91 $ el barril
El crudo Brent +4,37 % hasta situarse en 102,25 $ el barril
Los precios del oro subieron ligeramente el jueves.
El oro al contado ganó un +0,52 % hasta situarse en 4.177,77 $ por onza, mientras que la plata al contado avanzó un +0,75 % hasta situarse en 60,86 $ por onza.
Los precios del petróleo, por su parte, se dispararon el jueves tras las informaciones de que EE. UU. está enviando tropas y portaaviones adicionales a Oriente Próximo. A ello se sumó la suspensión de las exportaciones de productos petrolíferos por parte de China. Estos acontecimientos avivaron los temores de que se agrave la escasez mundial de combustible.
El nuevo contrato de crudo Brent de diciembre, el de vencimiento más próximo, cerró a 102,25 $ por barril, un +4,37 %, o 4,28 $ más, mientras que los futuros del WTI cerraron a 92,91 $ por barril, un +2,84 %, o 2,57 $ más.
Según se ha informado, EE. UU. enviará un tercer portaaviones, el USS Theodore Roosevelt, y hasta 10.000 soldados adicionales a Oriente Próximo, ya que el presidente de EE. UU. está considerando la posibilidad de reanudar los ataques contra Irán después de las elecciones de mitad de mandato si no se alcanza un acuerdo satisfactorio con Teherán.
Junto con la suspensión de las exportaciones de combustible de China, la noticia del despliegue provocó una sesión volátil. Los precios del petróleo cayeron en un principio un 1 %, pero cambiaron de signo después de que Reuters, citando a cuatro personas familiarizadas con el asunto, informara de que las refinerías chinas habían suspendido las exportaciones de productos petrolíferos a destinos distintos de Hong Kong y Macao hasta nuevo aviso. La restricción entrará en vigor cuando termine, el 7 de octubre, el festivo de la Semana Dorada.
Aunque el crudo sigue llegando al mercado, el diésel y otros productos refinados escasean tras los daños en las infraestructuras de refino del Golfo y de Rusia.
Las existencias mundiales de diésel ya eran limitadas después de que Rusia, uno de los principales exportadores de combustible del mundo, prohibiera las exportaciones durante octubre. El presidente ruso, Vladimir Putin, ha declarado que Rusia no suministrará diésel a los mercados energéticos mundiales hasta que se levanten las sanciones contra Moscú.
Para aliviar la presión, el grupo de trabajo sobre energía de la UE estudia una posible liberación de reservas de diésel. Fuentes de Reuters han indicado también que Washington ha instado a Berlín y a París a recurrir a sus reservas de emergencia de diésel, o se arriesgarían a una posible prohibición estadounidense de las exportaciones de diésel.
El martes, tres petroleros con bandera de Liberia fueron alcanzados por proyectiles no identificados cuando transitaban por el estrecho de Ormuz, según el servicio de inteligencia marítima Marisks en un informe publicado el miércoles.
Las existencias de combustible para aviones en el centro de refino y almacenamiento de Ámsterdam-Róterdam-Amberes cayeron un 14 % en una semana hasta su nivel más bajo en más de seis años, de acuerdo con datos de la consultora neerlandesa Insights Global.
Nota: los datos corresponden al 1 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,79 % para situarse en 1,1239 $
La GBP -0,52 % para situarse en 1,3191 $
El bitcoin +0,99 % para situarse en 84.539,42 $
El ethereum +0,38 % para situarse en 2.692,85 $
El dólar estadounidense subió el jueves hasta su nivel más alto en 17 meses frente al euro.
Durante la sesión, el euro llegó a caer por debajo de 1,1215 $ por primera vez desde mayo de 2025, y cerró con un -0,79 % frente al dólar, en 1,1239 $.
La moneda única también se debilitó frente al yen y el franco suizo, y se mantuvo solo de forma marginal al alza frente a la libra.
La libra esterlina cayó un -0,52 % frente al dólar hasta los 1,3191 $. Se mantuvo prácticamente sin cambios frente al euro, que bajó hasta los 85,18 peniques, su nivel más débil frente a la libra desde finales de junio.
El yen japonés se debilitó un -0,46 % frente al dólar hasta los 158,07 yenes por dólar.
Renta fija
El bono estadounidense a 10 años -4,9 pb hasta alcanzar el 5,242 %
El bono alemán a 10 años -7,4 pb hasta alcanzar el 3,526 %
El gilt británico a 10 años -2,6 pb hasta alcanzar el 5,401 %
Una oleada de compras por parte de los inversores revirtió el jueves la venta inicial de bonos del Tesoro estadounidense, aliviando la presión sobre estos activos después de que los rendimientos a largo plazo alcanzaran su nivel más alto en 24 años tras la publicación de datos económicos mejores de lo esperado.
El cambio de dirección dio un buen comienzo a octubre, después de que el rendimiento a 10 años registrara su mayor incremento trimestral desde 1994, un año que en Wall Street se recuerda como la gran masacre de los bonos.
Los rendimientos de los bonos del Tesoro a 10 y 30 años llegaron a sus niveles más altos desde la primavera de 2002 a media mañana, después de que el Institute for Supply Management (ISM) informara de que la actividad manufacturera de EE. UU. apenas varió en septiembre, mientras que los precios de los insumos se dispararon por la fuerte demanda, lo que apunta a presiones inflacionistas persistentes.
Las compras más intensas se concentraron en los bonos del Tesoro a 2 años, cuyo rendimiento registró su mayor descenso en una sola jornada desde agosto de 2025. El rendimiento del bono a 2 años, que suele reflejar las expectativas sobre los tipos de los fondos federales, cayó -10,6 pb hasta alcanzar el 4,802 %.
El bono estadounidense a 10 años cayó -4,9 puntos básicos hasta alcanzar el 5,242 %, tras haber llegado antes al 5,345 %, su nivel más alto desde abril de 2002.
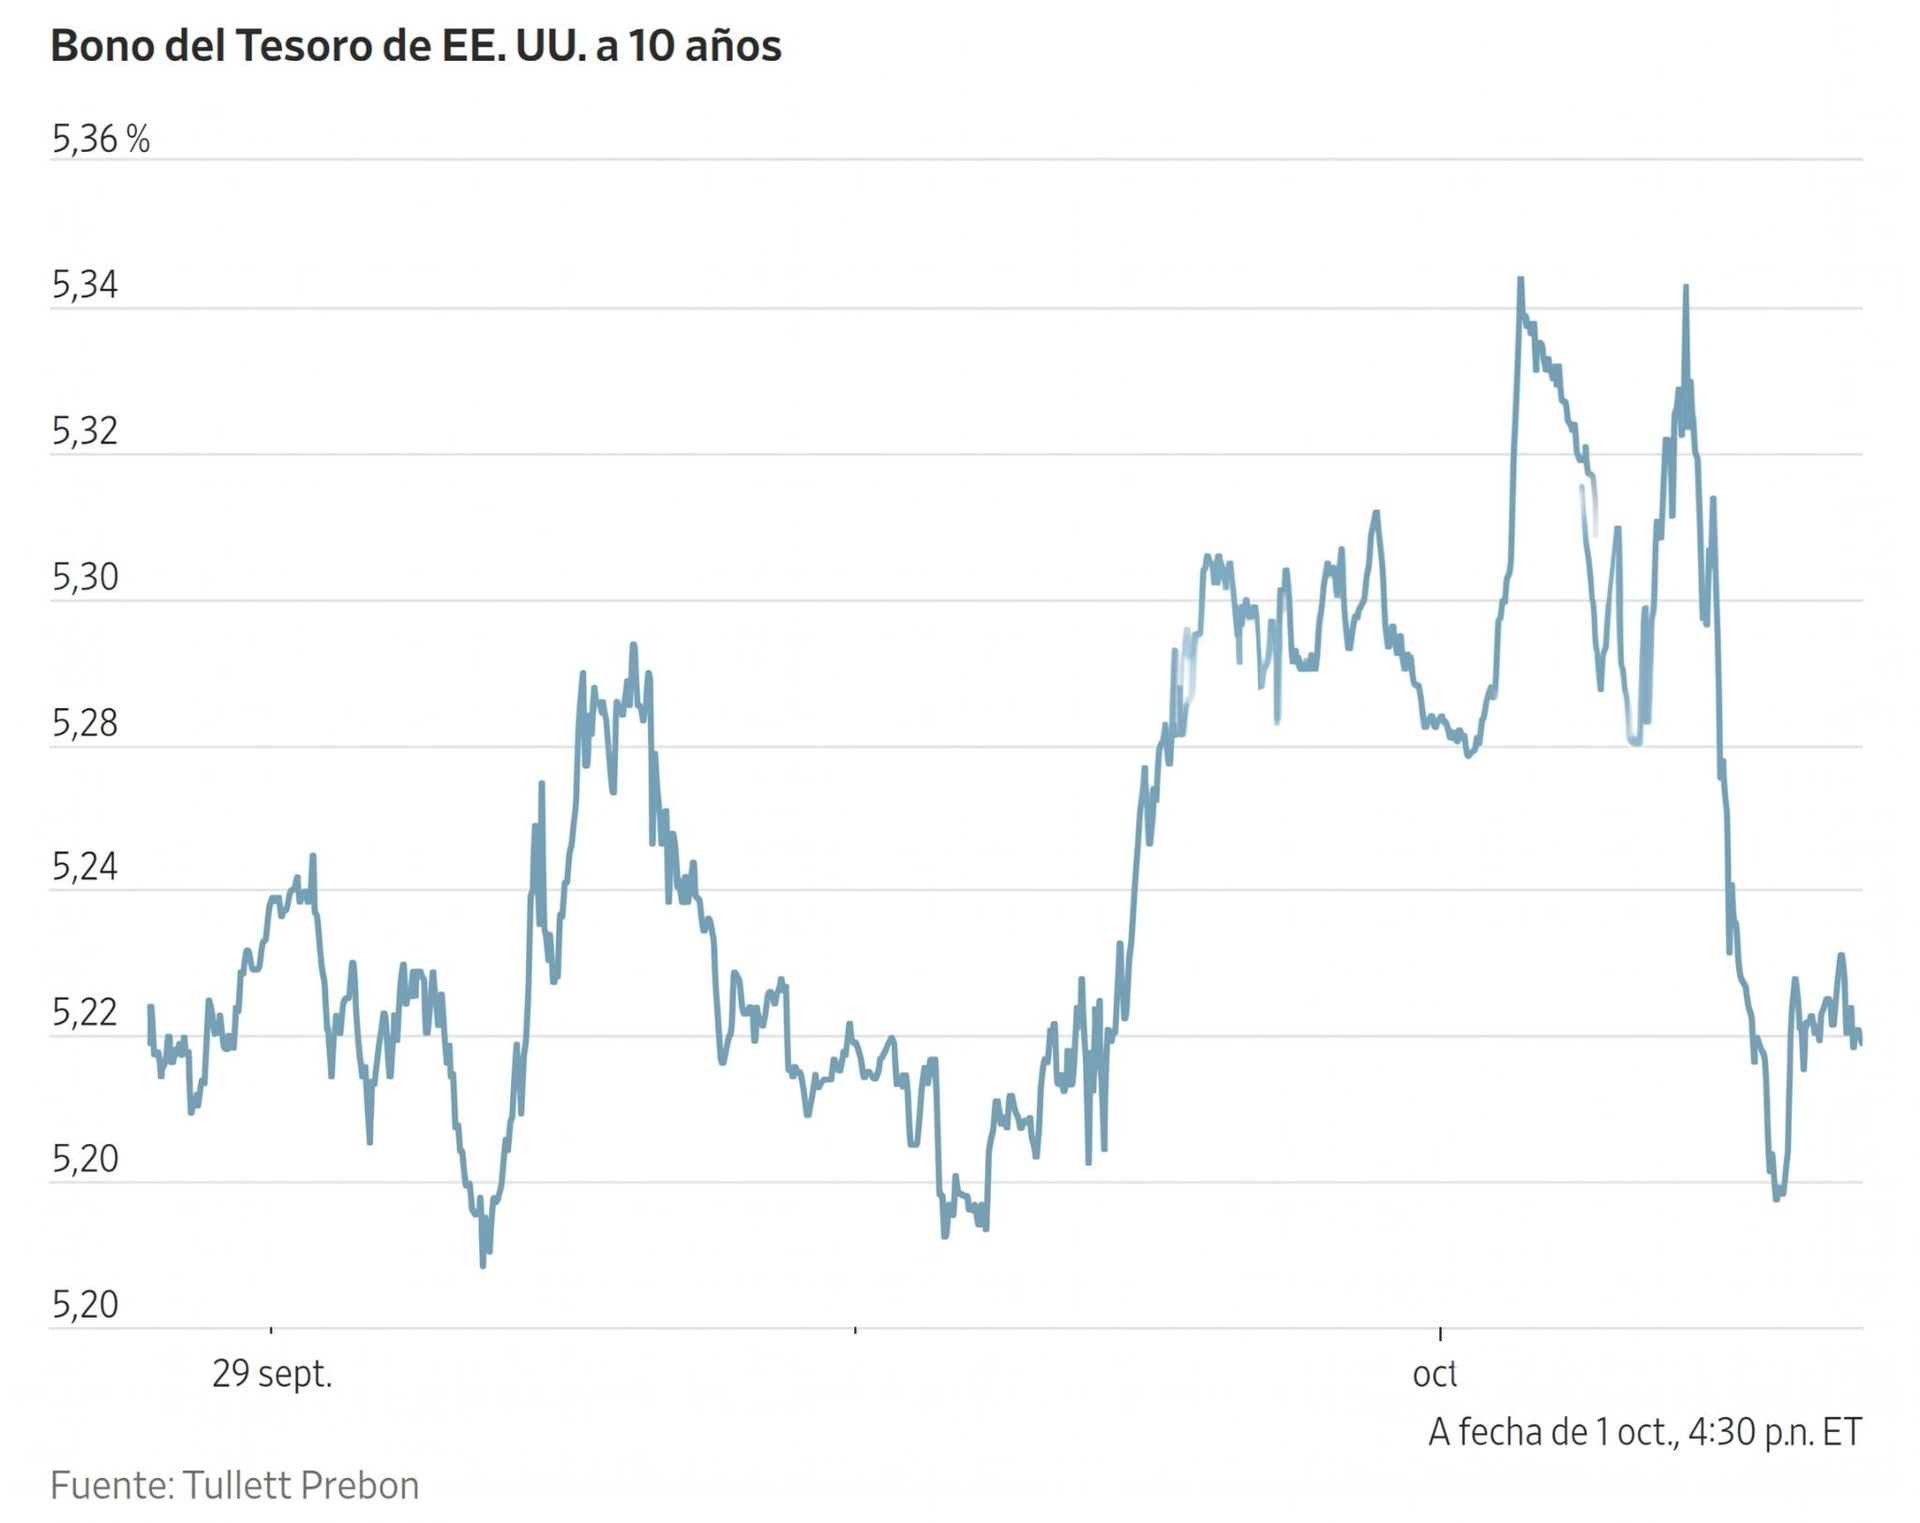
El rendimiento del bono a 30 años bajó -1,3 pb hasta alcanzar el 5,621 %, después de tocar el 5,694 % al inicio de la sesión.
La curva de rendimientos entre los bonos del Tesoro a 2 y 10 años se situó en 44,0 pb, tras ampliarse 5,7 pb desde los 38,3 pb del miércoles.
Los bonos de la eurozona se comportaron de forma muy dispar el jueves.
En una sesión volátil, los rendimientos subieron en un principio de forma generalizada antes de moderar las alzas. Posteriormente, los de Francia e Italia repuntaron, mientras que los de Alemania y los Países Bajos se mantuvieron a la baja durante el día.
La divergencia fue evidente en el plazo a 10 años: el rendimiento del Bund cayó -7,4 puntos básicos hasta alcanzar el 3,526 %, mientras que el del BTP italiano subió +9,5 pb hasta alcanzar el 4,699 %.
El rendimiento de la OAT francesa a 10 años subió +5,7 pb hasta alcanzar el 4,699 % tras otra sesión volátil.
El diferencial entre la OAT y el Bund se amplió hasta los 137,6 pb, su nivel más alto desde mayo de 2012.
El rendimiento del bono alemán a 2 años cayó -11,6 pb hasta alcanzar el 3,088 %.
Los mercados monetarios moderaron el jueves sus expectativas de nuevas subidas de tipos del BCE y ya no anticipan por completo otra subida este año.
Nota: los datos corresponden al 1 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Pueden los bonos ignorar la mejora del crecimiento?Diarias1 oct 2026
 ¿Siguen siendo las malas noticias buenas noticias para los bonos?Diarias30 sept 2026
 ¿A qué precio se equilibrará el mercado europeo del gas este invierno?Diarias29 sept 2026
 ¿Qué prima de plazo exige la distensión entre EE. UU. y China?Diarias28 sept 2026
Creado por profesionales. Para profesionales.
