

¿A qué precio se equilibrará el mercado europeo del gas este invierno?

 El S&P 500 -0,77 % hasta 7.683,69 puntos El bono estadounidense a 10 años +7,9 pb hasta el 5,244 % El oro al contado -4,01 % hasta 4.114,27 $ la onza El DXY +0,15 % hasta los 101,19 puntos
Datos clave que determinarán el movimiento de los mercados hoy
UE: índice armonizado de precios al consumo de España y ventas minoristas, indicadores de clima empresarial, confianza del consumidor, sentimiento económico y sentimiento en el sector servicios de la Comisión Europea, y discursos de la presidenta del Banco Central Europeo, Christine Lagarde, del vicepresidente, Boris Vujčić, del economista jefe, Philip Lane, de los miembros del Comité Ejecutivo Frank Elderson y Piero Cipollone, y del gobernador del Banco de España, José Luis Escrivá
Reino Unido: discurso del miembro externo del Comité de Política Monetaria (MPC, por sus siglas en inglés) del Banco de Inglaterra, Alan Taylor
EE. UU.: índice de precios de la vivienda, confianza del consumidor, ofertas de empleo de JOLTS y discursos del presidente de la Fed de San Luis, Alberto Musalem, del presidente de la Fed de Chicago, Austan Goolsbee, y de los gobernadores de la Fed Michelle Bowman, Michael Barr y Christopher Waller
Japón: ventas minoristas de grandes superficies y comercio minorista
China: PMI manufacturero y no manufacturero de la Oficina Nacional de Estadísticas (NBS, por sus siglas en inglés) y PMI manufacturero y de servicios de RatingDog
Actualizaciones macroeconómicas mundiales
Qatar hace pagar a Europa el coste de la flexibilidad. El gas europeo ha entrado en una calma inestable. El TTF neerlandés a un mes ronda los 72 €/MWh tras subir un 9 % la semana pasada. Sigue por debajo del máximo de más de 83 € de septiembre, pero todavía duplica con creces el nivel previo a la guerra. QatarEnergy ha prorrogado la fuerza mayor hasta noviembre para los compradores asiáticos y hasta diciembre para Edison, en Italia, mientras Teherán y Washington siguen lejos de alcanzar un acuerdo para reabrir el estrecho de Ormuz.
Las reservas de la UE están llenas en torno al 70 %, frente a una media de cinco años cercana al 85 %, y las de Alemania apenas alcanzan el 57 %. Además, la curva de futuros invertida (backwardation) ha hecho poco atractivas comercialmente las inyecciones de verano: se pide a los operadores que compren gas caro para entrega inmediata y lo almacenen para venderlo a precios futuros más bajos. Si Ormuz sigue sin ser fiable, Europa tendrá que compensar el recorte del suministro qatarí, que normalmente equivale a una quinta parte del GNL mundial, asegurándose cargamentos flexibles del Atlántico y pujando más alto que los compradores asiáticos. Después deberá trasladar ese gas por una red limitada por la capacidad de regasificación, la capacidad transfronteriza y las tarifas de transporte. El almacenamiento suele cubrir alrededor de un tercio del consumo invernal, de modo que una ola de frío convierte rápidamente un déficit de existencias en una guerra de pujas.
Por eso Bruselas describe ahora la situación como una crisis de precios ligada a una crisis de suministro, aunque no ve escasez inmediata, e insta a moderar la demanda. El escenario base de Goldman Sachs, de unos 70 €/MWh para el 4T, parte de una recuperación gradual de los flujos. Una interrupción persistente podría exigir precios superiores a los 100 €/MWh para reducir lo suficiente la demanda asiática y reorientar cargamentos hacia el oeste. En su escenario de invierno frío, Morgan Stanley llega hasta los 200 €/MWh.
Sin embargo, esto no es una repetición de 2022. Europa cuenta ahora con más terminales de GNL, un suministro por gasoducto más diversificado, una menor demanda estructural de gas y más renovables, y las coberturas de las empresas también son mejores. Pero 2022 fue, sobre todo, una crisis de gasoductos europea. Esta es una tensión global en el mercado del GNL, que hace que el suministro marginal de Europa dependa de la demanda asiática y de la seguridad del transporte marítimo.
Para los inversores, el canal de la inflación pesa más que el riesgo de racionamiento. Un gas más caro se traslada a la electricidad, las tarifas domésticas y los costes industriales y, con el tiempo, a los alimentos y los servicios. JPMorgan estima que, en su escenario central de conflicto, la inflación de la eurozona y el Reino Unido a final de año aumentaría aproximadamente un punto porcentual. Esto deja la duración de la deuda europea, la industria intensiva en gas y las expectativas de relajación monetaria del BCE a merced del tráfico de buques cisterna y, sobre todo, de la previsión meteorológica.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,67 %
El Nasdaq 100 -1,08 %
El S&P 500 -0,77 %, con 8 de los 11 sectores del S&P 500 a la baja
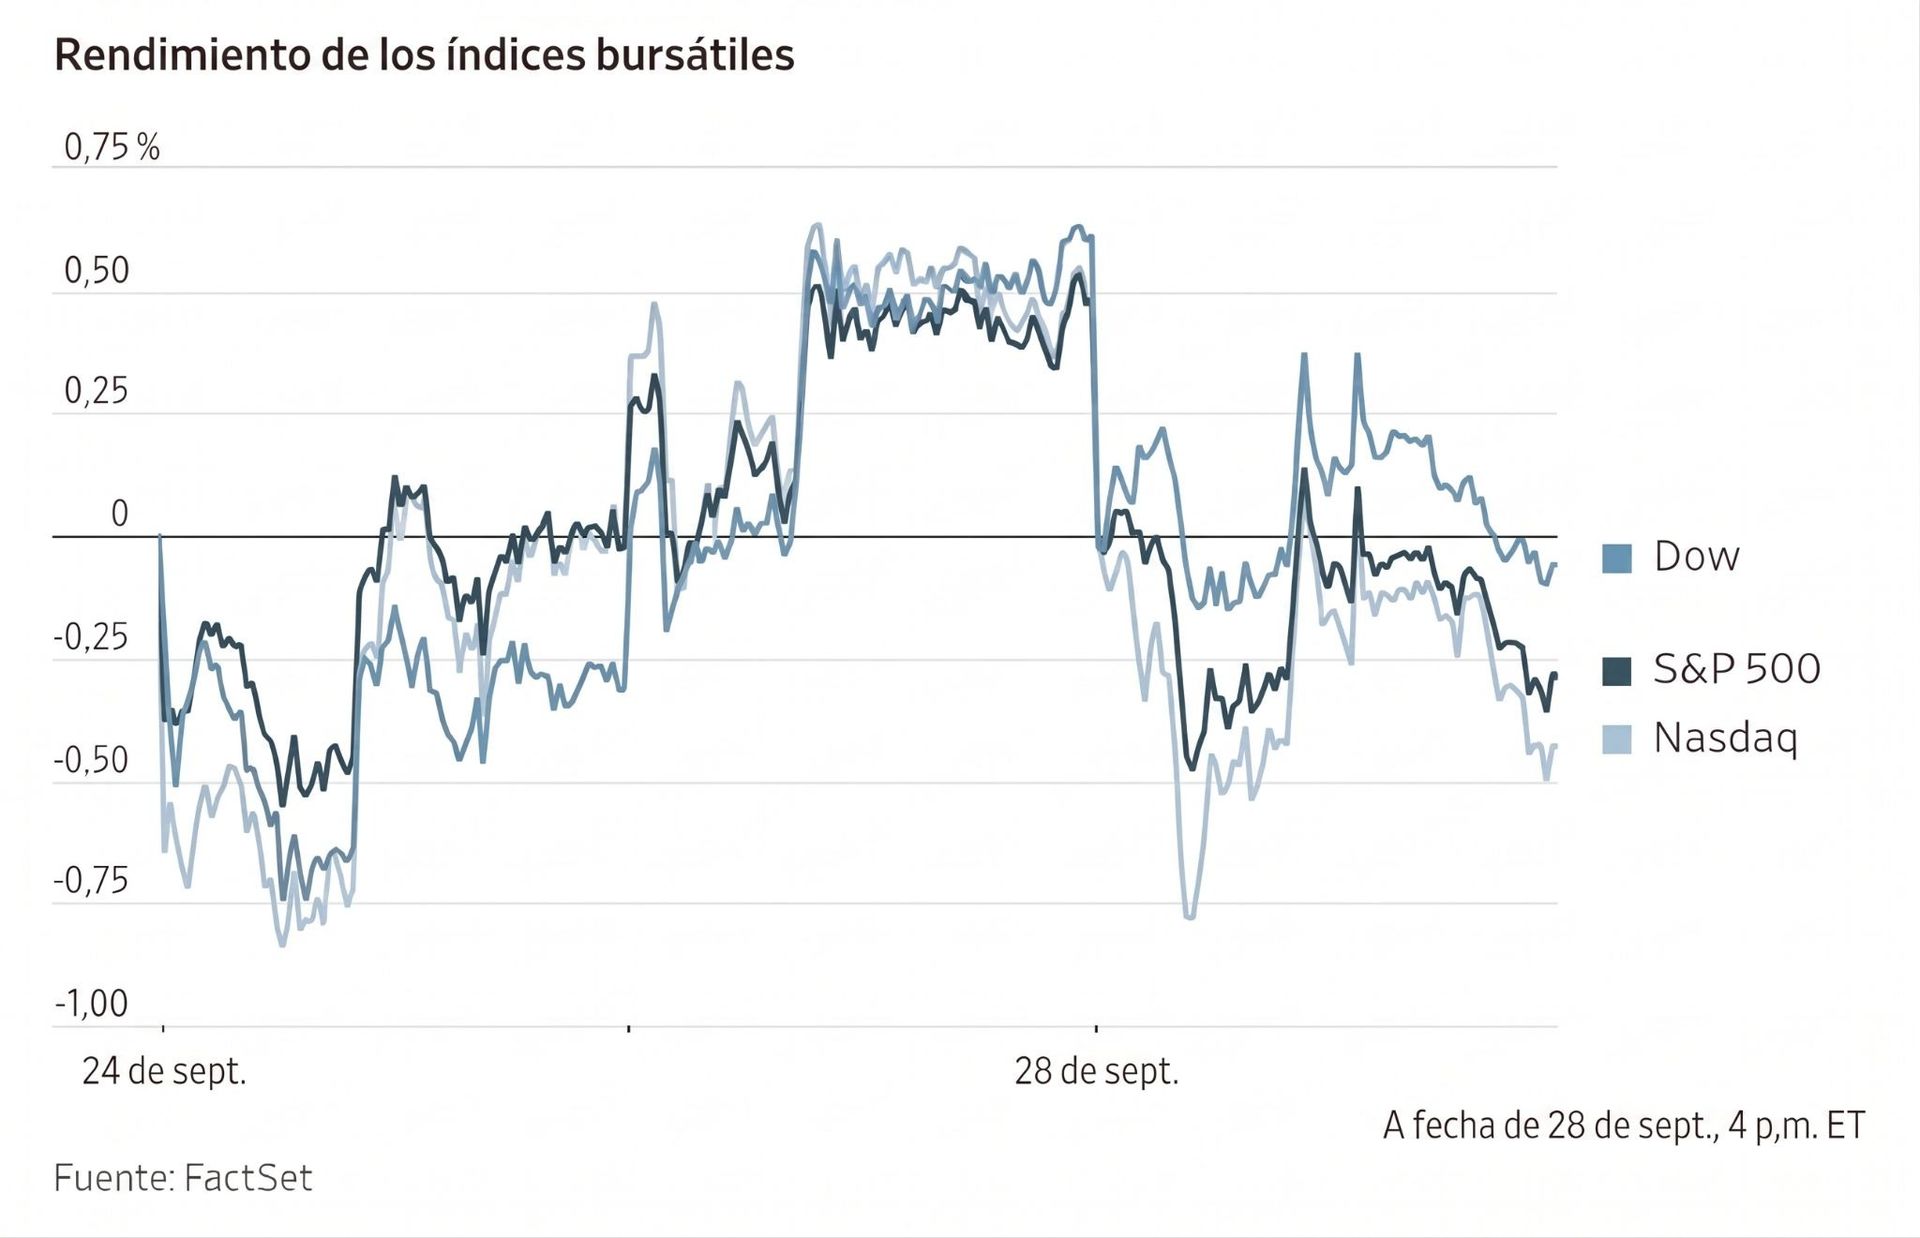
Una venta masiva sostenida en el mercado de bonos marcó un inicio volátil de la semana bursátil. El Nasdaq Composite cayó un -0,92 % tras recuperar parte de las pérdidas anteriores, mientras que el S&P 500 registró su peor sesión en más de un mes, con un descenso del -0,77 %. El Dow Jones Industrial Average retrocedió un -0,67 %, o 347,11 puntos.
En cuanto a noticias corporativas, Nvidia ha ampliado en 150.000 millones de $ su programa de recompra de acciones, hasta una autorización total de 235.000 millones de $. Es la mayor recompra de acciones de la historia en EE. UU. y supera el programa de 110.000 millones de $ que anunció Apple en mayo de 2024. Nvidia prevé devolver el exceso de flujo de caja libre de sus inversiones mediante recompras y un dividendo que irá aumentando de forma gradual.
Las acciones de Kodiak Sciences registraron el lunes su mayor subida en un solo día de su historia, después de que la compañía comunicara que su fármaco oftálmico igualó en un ensayo de fase 3 al Eylea de Regeneron, un superventas. Más de la mitad de los pacientes con degeneración macular asociada a la edad de tipo húmedo que recibieron el fármaco experimental Zenkuda pasaron seis meses entre inyecciones, frente al intervalo habitual de dos meses del Eylea. Kodiak prevé solicitar la aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA, por sus siglas en inglés) para Zenkuda en el 4T.
Paramount Skydance ha logrado atraer suficiente demanda para una emisión de bonos de alrededor de 44.000 millones de $ con la que financiar la adquisición de Warner Bros. Discovery, tras ofrecer rendimientos de hasta alrededor del 9 %, tal y como ha informado Bloomberg. En la mañana del lunes, el tramo de bonos basura, de mayor riesgo, equivalente a 12.400 millones de $, había reunido más de 23.000 millones de $ en órdenes, mientras que la demanda del tramo con grado de inversión superó los 51.000 millones de $. La operación forma parte de un paquete de financiación de 52.000 millones de $ que incluye también 7.500 millones de $ en préstamos. Paramount pretende emitir ocho tramos de bonos en dólares con garantía de primer gravamen y vencimientos de entre dos y 40 años.
La nave Starship de SpaceX alcanzó órbita por primera vez el lunes por la mañana, un hito importante para el programa. El cohete desplegó con éxito 26 satélites Starlink mejorados en la red de internet espacial de la compañía. Un fallo previo en un motor acortó la misión, y el vehículo amerizó en el océano Pacífico, cerca de Hawái, unas tres horas después del lanzamiento.
Índices bursátiles europeos
El CAC 40 +0,01 %
El DAX -0,13 %
El FTSE 100 -0,10 %
Materias primas
El oro al contado -4,01 % hasta situarse en 4.114,27 $ la onza
La plata al contado -5,92 % hasta situarse en 60,45 $ la onza
El West Texas Intermediate +0,92 % hasta situarse en 93,29 $ el barril
El crudo Brent +1,62 % hasta situarse en 106,10 $ el barril
El oro al contado llegó a caer más de un 4 % el lunes hasta tocar un mínimo intradía de 4.111 $ la onza, su nivel más bajo desde el 5 de agosto, antes de cerrar con un descenso del -4,01 %, hasta situarse en 4.114,27 $.
Los datos de la Comisión de Negociación de Futuros de Productos Básicos de Estados Unidos (CFTC, por sus siglas en inglés) correspondientes a la semana que finalizó el 22 de septiembre mostraron que las posiciones largas netas de los gestores de fondos en oro cayeron a su nivel más bajo desde finales de julio.
Según el Consejo Mundial del Oro, los ETF respaldados por oro registraron la semana pasada salidas moderadas de 1,6 toneladas métricas, aunque las posiciones siguen siendo elevadas, en 4.249 toneladas.
Otro factor que pesa sobre las perspectivas es la moderación de la demanda de China, el mayor consumidor, ante las vacaciones del 1 al 7 de octubre, mientras que las primas locales sobre el precio de referencia mundial cayeron a cero a finales de la semana pasada.
La plata al contado retrocedió un -5,92 % hasta los 60,45 $.
Los futuros del Brent subieron 1,69 $, o un +1,62 %, y cerraron en 106,10 $ por barril, mientras que el WTI ganó 0,85 $, o un +0,92 %, hasta los 93,29 $ por barril. Ambos referentes cerraron muy por debajo de sus máximos de primera hora de la mañana, de 108,85 $ y 96,55 $, respectivamente.
El contrato de Brent de noviembre vence el miércoles por la tarde, mientras que el de diciembre subió un +0,40 % hasta los 97,83 $. Los precios se reforzaron en un principio después de que el presidente de EE. UU. rechazara el sábado una propuesta de paz iraní, aunque dijo a Axios que espera que los negociadores estadounidenses mantengan nuevas conversaciones esta semana.
Ambos referentes recortaron ganancias poco después de las 8.00 ET, tras las informaciones de que los mediadores mantendrían conversaciones por separado con EE. UU. e Irán. Poco después de las 13.00 ET, otra información indicó que Irán había aceptado detener el enriquecimiento a cambio de un alivio de las sanciones de EE. UU.
Bloomberg ha informado de que Arabia Saudí ha reanudado las exportaciones de crudo por el oleoducto Este-Oeste, que ya transporta 3,5 millones de barriles diarios.
Según datos de Kpler recogidos por Reuters, las exportaciones de crudo de los principales productores de Oriente Próximo se recuperaron hasta los 12,8 millones de barriles diarios en septiembre, su nivel más alto desde el inicio de la guerra. Las exportaciones saudíes alcanzaron de media los 6,27 millones de barriles diarios hasta el 24 de septiembre, más del 80 % por encima del nivel de agosto.
La Compañía Nacional de Petróleo de Libia (NOC, por sus siglas en inglés) informó el lunes de que la producción del yacimiento de Sharara se ha recuperado hasta superar los 300.000 barriles diarios, frente a menos de 100.000 la semana anterior, según Reuters.
Nota: los datos corresponden al 28 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,23 % para situarse en 1,1365 $
La GBP +0,02 % para situarse en 1,3254 $
El bitcoin -0,70 % para situarse en 83.200,17 $
El ethereum -0,26 % para situarse en 2.674,01 $
El dólar estadounidense avanzó ligeramente frente a las principales divisas el lunes. El índice del dólar subió un +0,15 % hasta 101,19 puntos y se mantiene cerca de su máximo de dos meses, mientras que el euro cayó un -0,23 % hasta 1,1365 $.
La libra esterlina se recuperó moderadamente el lunes desde mínimos de varios meses frente al dólar y el euro, mientras los inversores descontaban una política más restrictiva del BoE ante el aumento de las presiones inflacionistas.
La libra subió un +0,02 % hasta 1,3254 $, pero se mantuvo cerca de su mínimo de tres meses frente al dólar. Frente al euro, avanzó un +0,20 % hasta los 85,75 peniques, tras tocar el viernes su nivel más débil desde el 1 de julio.
El gobernador del BoE, Andrew Bailey, afirmó el viernes que unos precios de la energía persistentemente elevados dificultarían al banco central mantener los tipos de interés sin cambios. El subgobernador, Dave Ramsden, añadió el lunes que podría estar justificada una subida de tipos si continúan acumulándose presiones inflacionistas al alza.
Los mercados monetarios anticipan una probabilidad del 85 % de que el Banco de Inglaterra suba los tipos 25 pb, hasta el 4,00 %, en su reunión de noviembre, y prevén cuatro subidas de aquí a mediados del año que viene.
En el Reino Unido, la atención se desplaza de forma gradual hacia las finanzas del Gobierno, de cara a los Presupuestos de otoño del 28 de octubre.
El principal diplomático japonés en materia de divisas, Atsushi Mimura, afirmó el lunes que los mercados deben tomarse al pie de la letra el mensaje "muy claro" de Tokio y Washington sobre su preocupación por la debilidad del yen.
A pesar de esas advertencias, el yen cayó un -0,06 % hasta los 157,35 yenes por dólar.
Los responsables japoneses se enfrentan a presiones contradictorias. La guerra con Irán ha elevado los precios del petróleo y los rendimientos de los bonos estadounidenses, lo que respalda al dólar frente al yen, mientras Tokio trata de frenarlo mediante intervenciones verbales y ha recurrido al respaldo de EE. UU. Los diferenciales de tipos de interés siguen siendo un factor clave para el tipo de cambio.
Se espera que los próximos datos, entre ellos el índice de precios del gasto en consumo personal (PCE, por sus siglas en inglés) del miércoles y el informe de nóminas no agrícolas del viernes, refuercen las expectativas de un mayor endurecimiento de la política monetaria.
Renta fija
El bono estadounidense a 10 años +7,9 pb hasta el 5,244 %
El bono alemán a 10 años +5,0 pb hasta el 3,650 %
El gilt británico a 10 años +6,7 pb hasta el 5,422 %
La venta masiva en el mercado de bonos de 2026 se acerca rápidamente a otro hito.
El rendimiento del bono del Tesoro estadounidense a 10 años cerró en el 5,244 %, un nuevo máximo de cierre en 19 años, frente al 5,165 % del viernes. Durante la sesión, llegó a alcanzar un máximo intradía del 5,272 %, también en máximos de 19 años y cerca de su nivel más alto en 24 años.
El nivel clave es el 5,303 %, alcanzado por última vez el 12 de junio de 2007, en un contexto de tipos de interés elevados y precios del petróleo al alza. Un movimiento por encima de ese umbral situaría el rendimiento a 10 años en su nivel más alto desde mayo de 2002, cuando los rendimientos todavía descendían desde los máximos de dos dígitos registrados en la década de 1980.
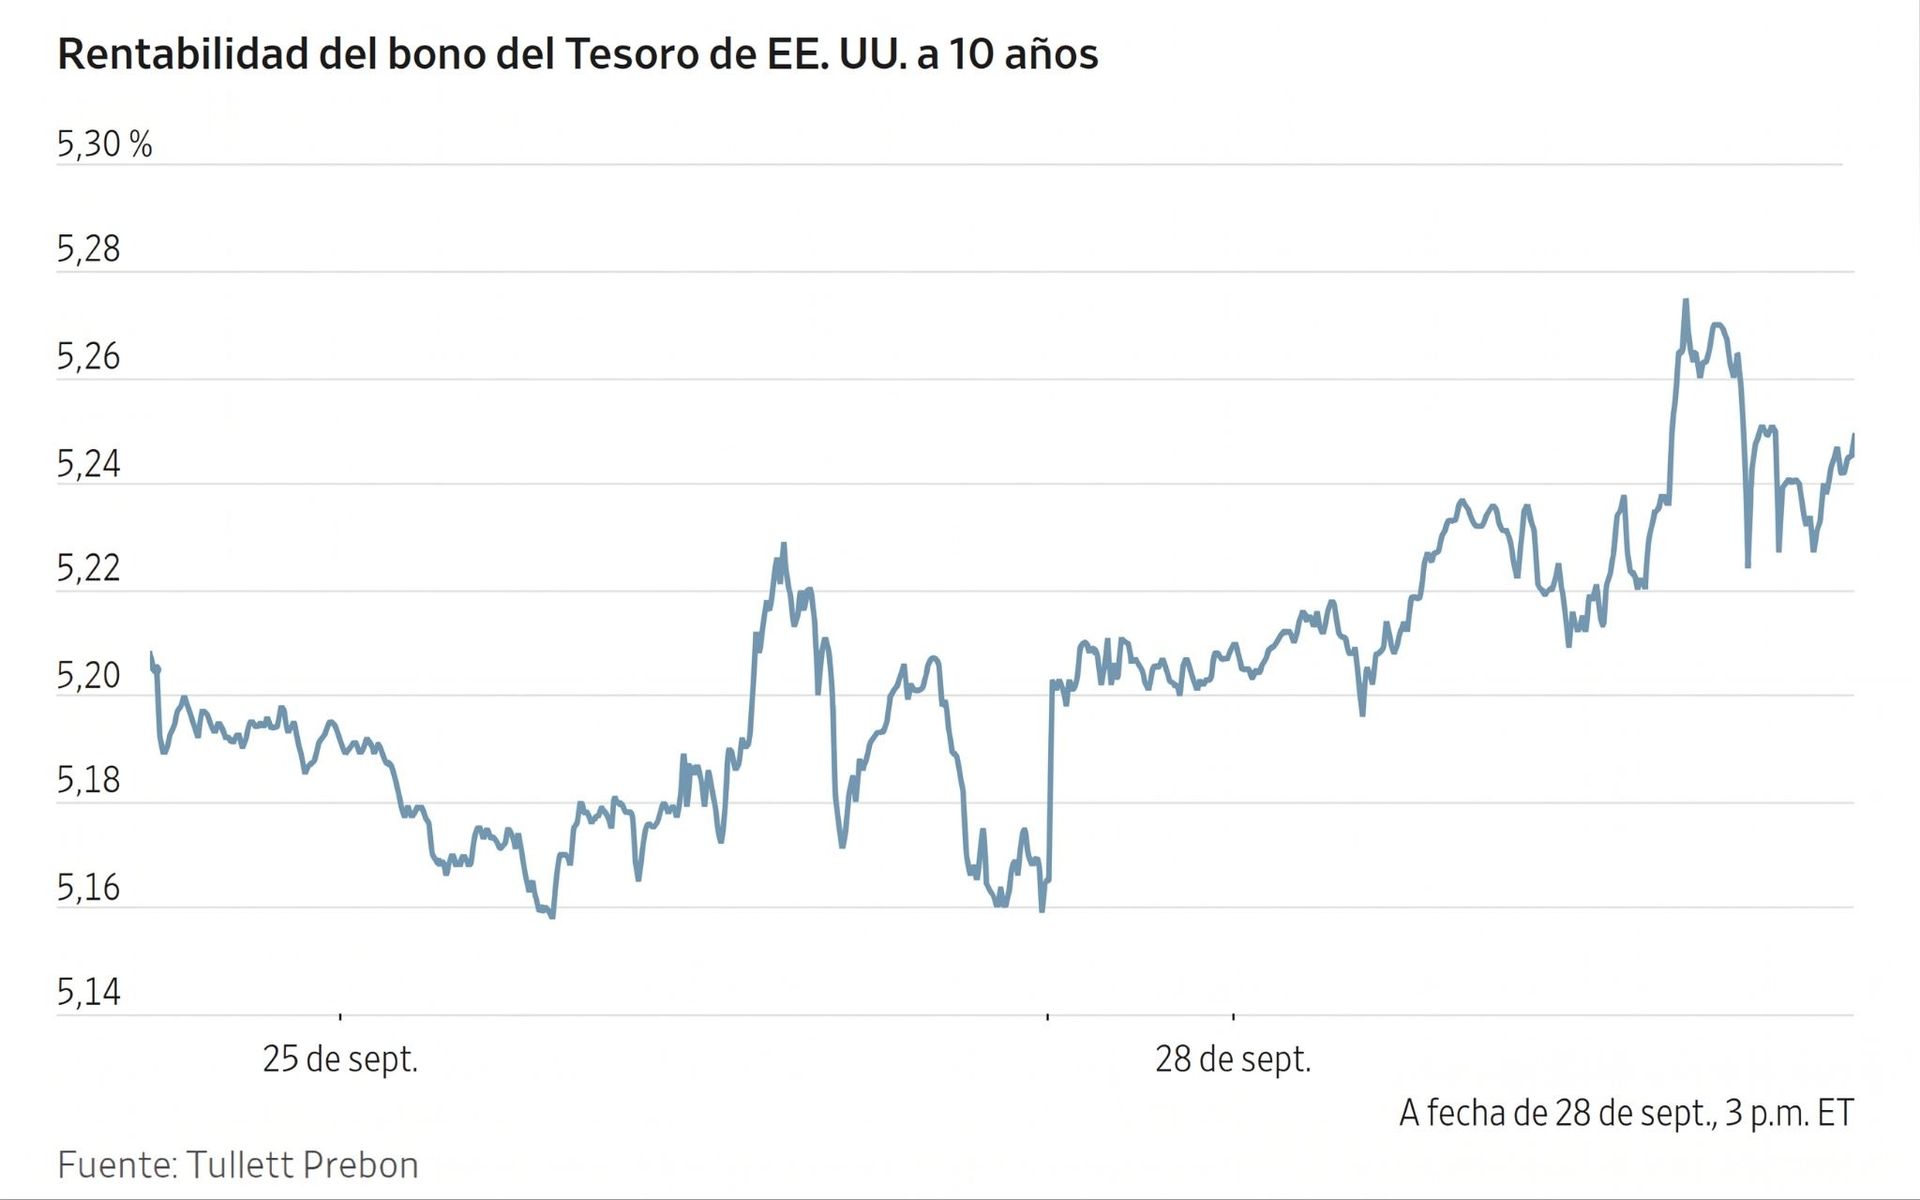
Antes, durante la sesión, el rendimiento del bono del Tesoro a 30 años alcanzó su nivel más alto desde mediados de mayo de 2004, y el del bono a dos años tocó su punto más alto desde mayo de 2024.
De acuerdo con la herramienta FedWatch de CME Group, los operadores elevaron la probabilidad implícita de una subida de tipos de 25 puntos básicos por parte de la Fed en octubre hasta el 70,3 %, frente al 64,2 % del viernes, y la de otra subida de 25 puntos básicos en diciembre hasta el 59,9 %.
Las intervenciones de miembros de la Fed el lunes mantuvieron un sesgo restrictivo. La gobernadora de la Fed Lisa Cook dijo que la demanda vinculada a la IA y los precios más altos del petróleo probablemente sostendrían la presión inflacionista en los próximos meses, aunque no llegó a pedir nuevas subidas de tipos.
El rendimiento del bono del Tesoro estadounidense a 10 años subió por quinta sesión consecutiva, +7,9 pb hasta alcanzar el 5,244 %.
El rendimiento del bono del Tesoro a 30 años también avanzó por quinta sesión seguida, +5,6 pb hasta alcanzar el 5,552 %, tras tocar el 5,583 %.
El rendimiento del bono del Tesoro a dos años, que suele reflejar las expectativas sobre la política de la Fed, subió +6,7 pb hasta alcanzar el 4,935 %, por debajo de su máximo de sesión del 4,956 %.
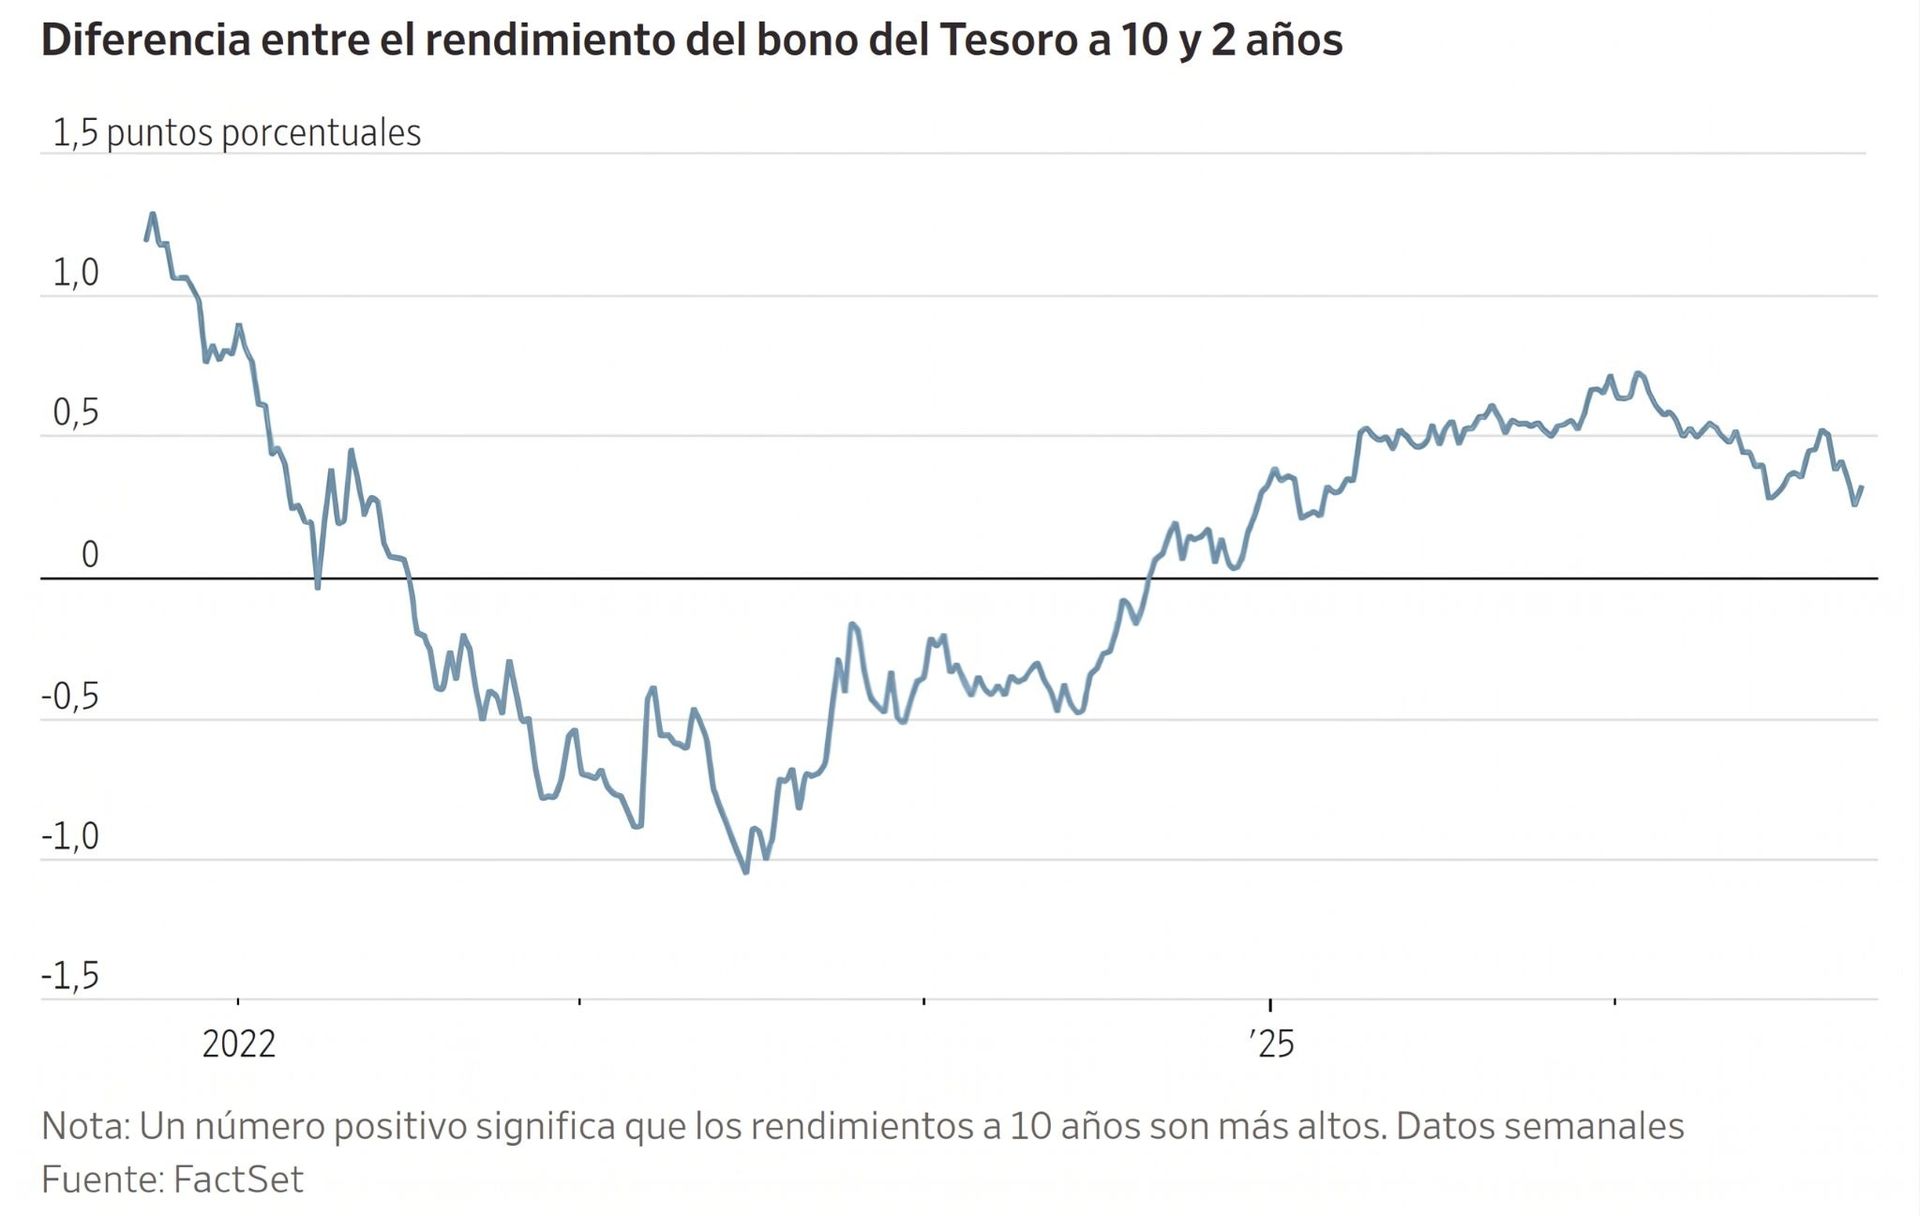
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se amplió 1,2 pb, hasta los 30,9 pb, después de haberse estrechado hasta los 28,5 pb durante la sesión.
Los rendimientos de la deuda pública de la eurozona subieron el lunes.
El rendimiento del bono alemán a 10 años subió +5,0 pb hasta el 3,650 %, su nivel más alto desde junio de 2009. La semana pasada registró su séptimo avance semanal consecutivo y acumula una subida de más de 31 pb este mes.
Tras los datos de la semana pasada, que volvieron a mostrar una resistencia inesperada de la economía de la eurozona, la atención se ha centrado en las cifras de inflación adelantada previstas para más adelante esta semana, que podrían modificar las expectativas sobre los tipos de interés.
Se espera que la inflación de la eurozona haya aumentado hasta el 3,6 % en septiembre, desde el 3,2 % de agosto.
El rendimiento del bono alemán a dos años, que es más sensible a las expectativas sobre el tipo de la facilidad de depósito del BCE, subió +3,3 pb hasta el 3,310 %, tras registrar su séptimo avance semanal consecutivo. Acumula una subida mensual de más de 37 pb, la mayor desde marzo, poco después del inicio de la guerra con Irán.
Nota: los datos corresponden al 28 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Siguen siendo las malas noticias buenas noticias para los bonos?Diarias30 sept 2026
 ¿Qué prima de plazo exige la distensión entre EE. UU. y China?Diarias28 sept 2026
 ¿Se ha invertido el riesgo de cola en Europa?Diarias25 sept 2026
 Fixed Income Briefing September 2026Informe de renta fija24 sept 2026
Creado por profesionales. Para profesionales.
