
¿Cuándo deja la paciencia de la Fed de ser prudencia y se convierte en complacencia?

 El S&P 500 +0,60 % hasta los 7.722,60 puntos El bono estadounidense a 10 años +1,1 pb hasta el 5,003 % El oro al contado +1,06 % hasta 4.059,66 $ la onza El DXY +0,31 % hasta los 102,35 puntos
Qué debemos observar hoy
Empresas que presentan sus informes de resultados hoy miércoles, 28 de octubre: Alphabet, Biogen, Boston Scientific, Carvana, Chipotle Mexican Grill, eBay, Equinix, FedEx, Ford Motor, Fortinet, GE Healthcare Technologies, GE Vernova, Honeywell Aerospace, KLA, MGM Resorts International, Microsoft, Phillips 66, ServiceNow, Smurfit WestRock, T-Mobile y Vertiv Holdings
Datos clave que determinarán el movimiento de los mercados hoy
UE: encuesta de confianza del consumidor de Alemania de GfK
Reino Unido: declaración de otoño sobre las previsiones
EE. UU.: decisión de tipos de interés de la Fed, comunicado de política monetaria de la Fed y rueda de prensa del FOMC
Actualizaciones macroeconómicas mundiales
Adelanto de la reunión del Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés). Una pausa en octubre respondería al ritmo del endurecimiento monetario, no a un alivio de la inflación. Se espera que la Reserva Federal (Fed) mantenga el rango de tipos entre el 3,75 % y el 4,00 %, y los mercados anticipan de forma generalizada nuevas subidas en diciembre.
Los argumentos a favor de subir los tipos son difíciles de descartar. La inflación subyacente del índice de precios del gasto en consumo personal (PCE, por sus siglas en inglés) fue del 3 % en agosto, mientras que el dato más elevado del IPC subyacente de septiembre y la escasez vinculada a la IA cuestionan la idea de que la inflación se explique solo por la energía. Dado que el desempleo se sitúa en el 4,2 % y la demanda se mantiene resistente, otra subida serviría de seguro frente al riesgo de que las perturbaciones sectoriales acaben calando en la formación general de precios. La incertidumbre en torno al tipo neutral debilita todavía más el argumento de que la política monetaria ya es lo bastante restrictiva.
Aun así, también hay argumentos válidos para mantener los tipos. El presidente de la Fed de Nueva York, John Williams, ha declarado a Bloomberg que la moderación de los costes laborales unitarios y unos indicadores de inflación subyacente próximos al 2,3 % siguen respaldando la desinflación, y que la subida de septiembre aún necesita tiempo para transmitirse a la economía. Además, el aumento de los rendimientos del Tesoro ya ha encarecido la financiación, lo que muestra hasta qué punto puede revertirse esa restricción.
La base económica es, además, menos homogénea de lo que sugiere la resistencia que reflejan los datos generales. El Libro Beige de octubre describe un gasto sostenido en buena medida por los hogares de mayores ingresos, unos consumidores de rentas más bajas que se muestran cautos y un crecimiento limitado del empleo. Las actas de septiembre señalan un dinamismo débil en la contratación, un crédito hipotecario deprimido y condiciones de crédito más estrictas para las pequeñas empresas y los prestatarios de crédito privado. Por tanto, nuevas subidas podrían asfixiar a la parte de la economía más sensible a los tipos de interés antes de enfriar de forma apreciable el auge de la inteligencia artificial, que lo es bastante menos. Estas vulnerabilidades limitan el ritmo del endurecimiento.
El FOMC puede permitirse tener paciencia durante una reunión, en línea con el argumento del gobernador de la Fed, Christopher Waller, de no encadenar subidas consecutivas, pero no una exención indefinida ante unos datos de inflación decepcionantes. Unas expectativas ancladas dependen de una política creíble. Lo más probable es que el presidente de la Fed, Kevin Warsh, mantenga sobre la mesa nuevas subidas, sobre todo si se relaja la contención del mercado de bonos o se amplían las presiones sobre los precios.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,03 %
El Nasdaq 100 +1,29 %
El S&P 500 +0,60 %, con 6 de los 11 sectores del S&P 500 al alza
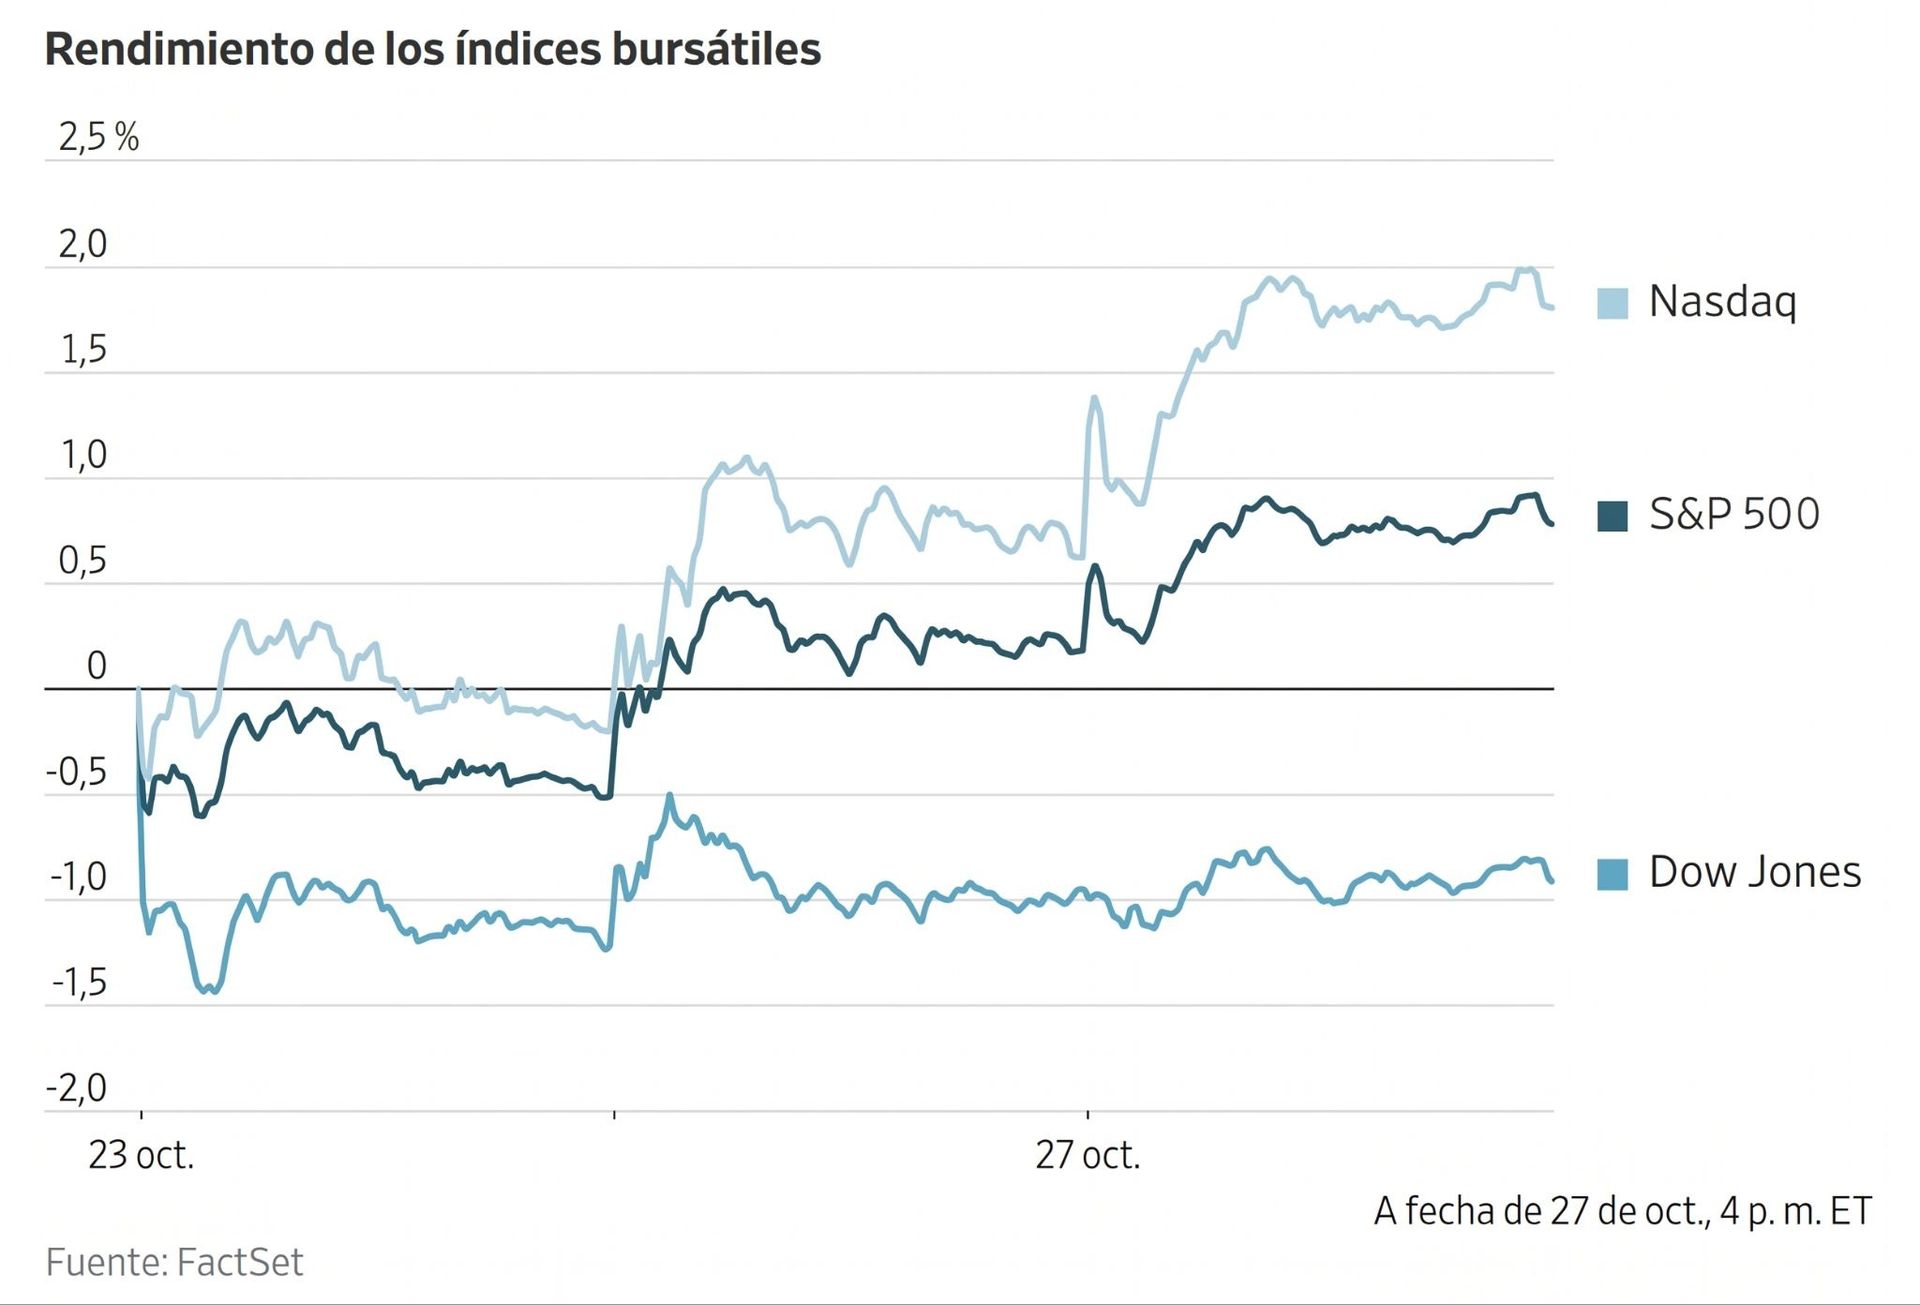
El repunte impulsado por Anthropic continuó por segundo día consecutivo, ya que las acciones tecnológicas elevaron el Nasdaq Composite un +1,18 % y el Nasdaq 100 un +1,29 %. El Dow Jones ganó un +0,03 %, es decir, 15,99 puntos, mientras que el S&P 500 subió un +0,60 %.
En cuanto a noticias corporativas, General Motors tiene previsto trasladar su cotización de la Bolsa de Nueva York al Nasdaq, y está previsto que empiece a cotizar allí el 17 de noviembre con su actual ticker, GM. El traslado podría abrirle la puerta al Nasdaq 100, el índice que reúne a las 100 mayores empresas no financieras de ese mercado.
S&P Global está estudiando opciones para su plataforma de investigación Capital IQ y para la mayor parte de Kensho Data & Platforms, entre ellas una posible escisión. La compañía prevé conservar RatingsDirect, RatingsXpress y Enterprise Solutions.
Oracle ofrecerá servicios en la nube basados en los equipos de Cerebras Systems, que utilizan chips gigantes que ocupan obleas de silicio enteras. Oracle Cloud Infrastructure empezará a desplegar este hardware en sus centros de datos en el primer semestre de 2027.
Informes de resultados empresariales
Publicados el martes, 27 de octubre, a través de Pulse, nuestra herramienta de noticias en tiempo real basada en inteligencia artificial. Disponible en exclusiva en la plataforma web de EXANTE
American Tower informó de unos ingresos del 3T de 2026 de 2.790 millones de $, frente a los 2.760 millones estimados, lo que supone un aumento interanual del +2,5 %, y de unos beneficios por acción ajustados de 2,87 $, frente a los 2,84 $ estimados, un +3,2 % más que un año antes. El beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA, por sus siglas en inglés) ajustado alcanzó los 1.830 millones de $, frente a los 1.820 millones estimados. Por segmentos, los ingresos de Centros de datos subieron un +17,4 % interanual hasta los 313 millones de $, los de América Latina aumentaron un +10,4 % hasta los 460 millones de $ y los de África y Asia-Pacífico (APAC, por sus siglas en inglés) crecieron un +15,4 % hasta los 428 millones de $, mientras que los de EE. UU. y Canadá cayeron un -3,3 % hasta los 1.300 millones de $. Para el ejercicio de 2026, la compañía proyectó unos ingresos por propiedades de entre 10.790 y 10.870 millones de $, frente a los 10.690 millones estimados, y un EBITDA ajustado de entre 7.250 y 7.300 millones de $. El consejo de administración también aprobó un programa adicional de recompra de acciones de 2.000 millones de $. La dirección de la compañía dijo que el buen ritmo operativo y la disciplina en la asignación de capital permitieron elevar por tercera vez este año las previsiones para el conjunto del ejercicio, en un contexto de demanda creciente de infraestructura digital.
Boeing informó de unos ingresos del tercer trimestre de 2026 de 24.190 millones de $, un +4 % más interanual y por encima de los 23.840 millones que esperaba el mercado, mientras que la pérdida subyacente ajustada por acción fue de -0,34 $, frente a los -0,21 $ estimados. El flujo de caja operativo subió un +33 % interanual hasta los 1.500 millones de $ y el flujo de caja libre ajustado alcanzó los 464 millones de $. Por segmentos, los ingresos de Defensa, Espacio y Seguridad aumentaron un +15 % interanual hasta los 7.900 millones de $, mientras que los de Aviones Comerciales cayeron un -3 % hasta los 10.700 millones de $, y su margen operativo fue del -6,5 %. La cartera de pedidos total de la compañía se situó en 745.000 millones de $. En el plano operativo, la Administración Federal de Aviación de EE. UU. (FAA, por sus siglas en inglés) certificó el 737 MAX 10 y el 737-7, y la Marina de EE. UU. eligió a Boeing para construir su avión de combate de nueva generación. La dirección declaró que la compañía sigue centrada en la seguridad, la calidad y una ejecución rigurosa para cumplir sus compromisos.
Coca-Cola informó de unos ingresos netos del 3T de 2026 de 13.400 millones de $, frente a los 12.920 millones estimados, un +7 % más interanual, y de unos beneficios por acción ajustados de 0,91 $, frente a los 0,88 $ estimados, un +11 % más interanual. Los ingresos orgánicos crecieron un +7 % interanual, impulsados por un aumento del +5 % del volumen mundial de cajas unitarias y del +1 % del precio/mix, y el margen operativo se amplió hasta el 33,4 %. La compañía elevó sus estimaciones para el conjunto de 2026: prevé un crecimiento de los beneficios por acción comparables de al menos el +11 %, frente al +9 % o +10 % previsto anteriormente, un crecimiento orgánico de los ingresos de al menos el +5 % y un flujo de caja libre de al menos 13.000 millones de $. En el ámbito comercial, KFC trasladó a Coca-Cola su contrato de bebidas en EE. UU. El director ejecutivo informó de que los resultados trimestrales demuestran un impulso sostenido del sistema y refuerzan la confianza en las estimaciones anuales.
United Parcel Service informó de unos ingresos del 3T de 2026 de 22.900 millones de $, frente a los 22.290 millones estimados, lo que supone un aumento interanual del +6,7 %, y de unos beneficios por acción ajustados de 1,69 $, frente a los 1,63 $ estimados, que cayeron un -3 % interanual. Por segmentos, los ingresos de EE. UU. subieron un +4,5 % interanual hasta los 14.865 millones de $, los internacionales aumentaron un +7,1 % hasta los 5.007 millones de $ y los de Soluciones para la cadena de suministro se dispararon un +18,2 % hasta los 2.981 millones de $. UPS elevó sus estimaciones para el conjunto de 2026 y ahora prevé unos ingresos anuales de aproximadamente 92.600 millones de $, frente a los 91.790 millones estimados, y unos beneficios por acción ajustados de en torno a 7,28 $, mientras que para el 4T apunta a unos ingresos de cerca de 25.700 millones de $. Las cifras según los principios contables generalmente aceptados de EE. UU. (GAAP, por sus siglas en inglés) incluyeron un cargo neto de 279 millones de $. La dirección declaró que los objetivos financieros anuales se elevaron por la solidez fundamental del negocio, el crecimiento del segmento premium y una mayor eficiencia de la red.
S&P Global informó de unos ingresos del tercer trimestre de 2026 de 3.700 millones de $, un +7 % más interanual, y de unos beneficios por acción ajustados de 4,58 $, frente a los 4,43 $ estimados, un +9 % más interanual. Por segmentos, los ingresos de Índices subieron un +20 % interanual hasta los 554 millones de $, los de Información de mercado un +7 % hasta los 1.300 millones de $, los de Energía aumentaron un +6 % hasta los 645 millones de $ y los de Calificaciones crecieron un +2 % hasta los 1.300 millones de $. La compañía elevó sus estimaciones de beneficios por acción ajustados para el conjunto de 2026 a una horquilla de entre 17,70 y 17,95 $, y prevé un crecimiento de los ingresos de entre el +7,4 % y el +8,4 %. También puso en marcha una revisión estratégica para estudiar la separación de Capital IQ y de los activos de datos asociados, y completó la adquisición de la firma de seguridad blockchain OpenZeppelin. El director ejecutivo señaló que la compañía firmó un trimestre muy sólido, impulsado por la fuerte demanda de índices de referencia.
PayPal informó de unos ingresos netos del 3T de 8.580 millones de $, frente a los 8.710 millones estimados, un +2 % más interanual, y de unos beneficios por acción ajustados de 1,45 $, frente a los 1,31 $ estimados, un +8 % más interanual. La compañía elevó sus estimaciones de beneficios por acción ajustados para todo el año hasta aproximadamente 5,60 $, frente a los 5,38 $ estimados, y prevé unos beneficios por acción ajustados de en torno a 1,43 $ para el 4T, frente a los 1,35 $ estimados. En el plano operativo, PayPal está recortando más de 2.000 empleos y reduciendo los puestos directivos en más de un 25 %. En cuanto a los analistas, Truist Securities mantuvo su recomendación de “mantener” y elevó su precio objetivo a 58 $ desde los 53 $. El director ejecutivo dijo que se mostraba satisfecho con el rendimiento del tercer trimestre y con el impulso del conjunto del negocio, ya que la compañía elevó sus estimaciones anuales no GAAP para el margen de transacción en dólares y para los beneficios por acción.
Visa informó de unos ingresos netos del 4T del ejercicio 2026 de 12.100 millones de $, frente a los 12.090 millones estimados, un +13 % más interanual, y de unos beneficios por acción ajustados de 3,48 $, frente a los 3,44 $ estimados, un +17 % más interanual. Las transacciones procesadas aumentaron un +10 % interanual hasta los 74.200 millones, frente a los 73.980 millones estimados, y el volumen transfronterizo creció un +14 % a tipo de cambio constante. Para el primer trimestre, la compañía prevé que los ingresos netos crezcan a un ritmo de un dígito alto o dos dígitos bajos y que el beneficio por acción ajustado, a tipo de cambio constante, aumente en la parte baja del rango de crecimiento de dos dígitos medios. El dividendo trimestral se elevó un +16,4 %, hasta los 0,78 $ por acción. En el plano corporativo, Visa anunció la adquisición de BioCatch por 2.400 millones de $ en efectivo, mientras que Fireblocks, una firma de custodia de criptomonedas, desmintió otras informaciones sobre una operación de adquisición. El director ejecutivo declaró que Visa cerró un año histórico, con unos ingresos netos anuales récord de 46.000 millones de $, lo que supone su mayor crecimiento orgánico en más de 15 años.
Seagate Technology informó de unos ingresos del primer trimestre de 4.200 millones de $, frente a los 4.140 millones estimados, y de unos beneficios por acción ajustados de 7,68 $, frente a los 7,42 $ estimados, además de un flujo de caja libre de 1.500 millones de $. Para el segundo trimestre, Seagate estimó unos ingresos de 4.800 millones de $, frente a los 4.530 millones esperados, y unos beneficios por acción ajustados de 9,20 $, frente a los 8,58 $ estimados. En el plano operativo, la compañía alcanzó un hito en almacenamiento para inteligencia artificial, ya que sus unidades Mozaic de grabación magnética asistida por calor (HAMR, por sus siglas en inglés) y de grabación magnética por tejas (SMR, por sus siglas en inglés) obtuvieron la aprobación de Broadcom y completaron la cualificación hiperescala de Microsoft Azure. En cuanto a los analistas, Rosenblatt Securities rebajó su precio objetivo a 1.100 $ desde los 1.400 $, mientras que BofA Securities mantuvo su recomendación de “comprar” con un precio objetivo de 1.200 $. El director ejecutivo dijo que la compañía logró una rentabilidad y un flujo de caja libre récord, respaldados por una sólida demanda plurianual de los clientes.
Waste Management informó de sus resultados del 3T de 2026 tras el cierre del mercado: los ingresos aumentaron un +6,3 % interanual hasta los 6.850 millones de $, frente a los 6.820 millones estimados. Los beneficios por acción ajustados subieron un +9 % interanual hasta los 2,15 $, frente a los 2,18 $ estimados, mientras que el EBITDA operativo ajustado aumentó un +5,8 % interanual hasta los 2.100 millones de $. El grupo reafirmó sus estimaciones para el conjunto de 2026: unos ingresos de entre 26.280 y 26.480 millones de $, frente a los 26.430 millones estimados, un EBITDA operativo ajustado de entre 8.150 y 8.250 millones de $ y un flujo de caja libre de entre 3.750 y 3.850 millones de $. Por segmentos, los ingresos de Recogida y Eliminación fueron de 5.600 millones de $ y los de Soluciones sanitarias subieron un +3,7 % interanual hasta los 651 millones de $. La dirección declaró que la compañía sigue en camino de cumplir sus objetivos financieros.
Robinhood informó de unos ingresos del 3T de 2026 de 1.424 millones de $, un +12 % más interanual, frente a los 1.420 millones estimados, mientras que los beneficios por acción diluidos fueron de 0,51 $, frente a los 0,56 $ estimados, afectados por 0,07 $ por acción de pérdidas no realizadas en fondos de capital riesgo. El beneficio neto cayó un -14 % interanual hasta los 476 millones de $ y el EBITDA ajustado subió un +9 % hasta los 808 millones de $. Las estimaciones de gastos operativos ajustados para 2026 se rebajaron a un rango de entre 2.675 y 2.750 millones de $. El crecimiento estuvo liderado por los ingresos de contratos de eventos, que alcanzaron los 173 millones de $, y por los de opciones, que subieron un +31 % interanual hasta los 399 millones de $, lo que compensó la caída del -55 % interanual de los ingresos por criptomonedas, que se situaron en 120 millones de $. El director ejecutivo informó de que la compañía afronta el 4T con un impulso notable. En el plano regional, Robinhood obtuvo la aprobación regulatoria de Dubái para su expansión en Oriente Próximo y se asoció con Ripple para integrar RLUSD. Mizuho reiteró su recomendación de “mejor que el mercado” con un precio objetivo de 140 $.
NXP Semiconductors informó de unos ingresos del 3T de 2026 de 3.790 millones de $, frente a los 3.760 millones estimados, un +19 % más interanual, y de unos beneficios por acción ajustados de 4,20 $, frente a los 4,09 $ estimados, un +35 % más interanual. Los ingresos de automoción subieron un +13 % interanual hasta los 2.100 millones de $, los de Industria e Internet de las cosas aumentaron un +39 % hasta los 802 millones de $ y los de Infraestructura de Comunicaciones crecieron un +54 % hasta los 503 millones de $, mientras que los de Móviles cayeron un -4 % hasta los 411 millones de $. El consejo de administración autorizó un nuevo programa de recompra de acciones de 5.000 millones de $. Para el 4T, NXP prevé unos ingresos de entre 3.750 y 3.950 millones de $, frente a los 3.860 millones estimados, y unos beneficios por acción ajustados de entre 4,14 y 4,58 $, frente a los 4,32 $ estimados. Cantor Fitzgerald reiteró su recomendación de “sobreponderar” con un precio objetivo de 400 $. El director ejecutivo dijo que el rendimiento se debió a la aceleración del crecimiento en automoción e industria, junto con el impulso de la infraestructura de centros de datos.
Índices bursátiles europeos
El CAC 40 +0,51 %
El DAX +0,71 %
El FTSE 100 -0,75 %
Materias primas
El oro al contado +1,06 % hasta situarse en 4.059,66 $ la onza
La plata al contado +0,84 % hasta situarse en 54,41 $ la onza
El West Texas Intermediate -1,04 % hasta situarse en 100,20 $ el barril
El crudo Brent -0,85 % hasta situarse en 114,22 $ el barril
Los precios del oro avanzaron el martes, favorecidos por el descenso de los precios del petróleo en medio de las negociaciones diplomáticas que continúan en Oriente Próximo y por el posicionamiento de los inversores de cara a la decisión de política monetaria del FOMC, prevista para hoy.
El oro al contado subió un +1,06 % hasta situarse en 4.059,66 $ por onza, tras marcar un mínimo de sesión de 3.987,14 $.
La plata al contado ganó un +0,84 % hasta situarse en 54,41 $ por onza, después de tocar su nivel más bajo en casi un año.
Los precios del petróleo, por su parte, bajaron el martes, pero se mantuvieron cerca de los máximos de seis meses, ya que las perturbaciones en el transporte marítimo en Oriente Próximo mantienen vivas las preocupaciones por el suministro y sigue sin lograrse un acuerdo para poner fin a la guerra liderada por EE. UU. contra Irán.
Los futuros del crudo Brent cerraron en 114,22 $ por barril, 0,98 $ menos, o un -0,85 %, mientras que el crudo WTI cayó 1,05 $, o un -1,04 %, hasta cerrar en 100,20 $ por barril.
Los esfuerzos diplomáticos continuaron, ya que el jefe del Consejo de Seguridad iraní, Mohsen Rezaei, se reunió el martes con el líder supremo, el ayatolá Mojtaba Jamenei, tras mantener conversaciones el día anterior con representantes de Arabia Saudí, Turquía y Pakistán.
Según los medios estatales iraníes, Jamenei subrayó la necesidad de defender los intereses de Irán y mantener sus condiciones para poner fin a la guerra.
Esos mismos medios informaron de que los cuatro países acordaron seguir negociando para reforzar la cooperación en materia de paz y seguridad.
Aun así, las perspectivas de paz siguieron siendo inciertas, ya que los hutíes de Yemen, aliados de Irán, reanudaron los ataques contra Arabia Saudí. El martes, el grupo aseguró haber alcanzado con un misil balístico la refinería de Ras Tanura, la mayor del reino.
Los continuos ataques de los hutíes y la creciente presencia militar en el Golfo mantuvieron los riesgos para el suministro.
Octubre ha sido el peor mes para los ataques contra el transporte marítimo comercial en el estrecho de Ormuz y las aguas cercanas, de acuerdo con los datos recopilados por el Washington Institute for Near East Policy (Instituto de Washington para la Política del Oriente Próximo), un centro de estudios que sigue los incidentes de seguridad marítima en todo el mundo desde 2017.
Aunque el tráfico por el estrecho de Ormuz ha aumentado, los ataques a buques también se han incrementado. Estos riesgos podrían intensificarse si se debilita el apoyo naval de EE. UU.
Nota: los datos corresponden al 27 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR -0,45 % para situarse en 1,1122 $
La GBP -0,28 % para situarse en 1,3303 $
El bitcoin +1,20 % para situarse en 80.704,50 $
El ethereum +1,68 % para situarse en 2.341,70 $
El dólar se apreció moderadamente el martes frente a las principales divisas, como el euro, el yen y la libra esterlina, mientras los inversores ajustaban sus posiciones antes de una serie de decisiones de política monetaria de los bancos centrales.
El índice del dólar subió un +0,31 % hasta los 102,35 puntos. El euro cayó un -0,45 % para situarse en 1,1122 $ y amplió ligeramente sus pérdidas después de que la encuesta trimestral del BCE sobre préstamos bancarios mostrara que los efectos de sus subidas de tipos empiezan a ser evidentes.
La Fed anunciará su decisión de política monetaria el miércoles, seguida del Banco Central Europeo el jueves y del Banco de Japón el viernes. Se espera que los tres mantengan los tipos sin cambios, por lo que la atención se centrará en las indicaciones de sus responsables sobre las perspectivas.
El euro sigue encaminado a ser la divisa más débil de los mercados desarrollados en octubre: acumula un -1,83 % en lo que va de mes frente al dólar, por los elevados costes de la energía y las preocupaciones sobre la situación fiscal de Francia.
El dólar subió un +0,31 % hasta los 157,94 ¥, a pesar de que la ministra de Finanzas de Japón, Satsuki Katayama, aseguró que el Gobierno está dispuesto a tomar medidas decisivas en los mercados de divisas.
La libra esterlina cayó un -0,28 % para situarse en 1,3303 $. Los presupuestos de otoño están previstos para el jueves y los inversores se muestran cada vez más cautos ante posibles aumentos del endeudamiento público o de los impuestos que podrían afectar a los rendimientos de los gilts. La libra también cedió por el posicionamiento de los inversores de cara al comunicado de política monetaria de la Fed previsto para hoy.
Renta fija
El bono estadounidense a 10 años +1,1 pb hasta el 5,003 %
El bono alemán a 10 años -0,8 pb hasta el 3,375 %
El gilt británico a 10 años -0,4 pb hasta el 5,354 %
Los rendimientos de los bonos del Tesoro estadounidense subieron en su mayoría el martes, aunque se mantuvieron en rangos estrechos, mientras los inversores valoraban las perspectivas de nuevas subidas de tipos antes de la decisión de la Fed de hoy.
La actividad negociadora siguió siendo moderada tras la reciente volatilidad y el repunte de los bonos del Tesoro estadounidense la semana pasada, que hizo caer los rendimientos.
La subasta de bonos del Tesoro a 5 años por 70.000 millones de $ arrojó unos resultados mixtos. El rendimiento de adjudicación quedó ligeramente por encima del nivel indicado al cierre del plazo de ofertas, lo que sugiere que los inversores exigieron una concesión para absorber la oferta, aunque la ratio de cobertura mejoró de forma ligera respecto a la subasta anterior.
Las expectativas de una subida de tipos de la Fed esta semana se han moderado tras el reciente descenso de los rendimientos y la publicación de unos datos económicos dispares. Hasta el martes, los futuros sobre tipos de interés apuntaban a una probabilidad del 92,8 % de que la Fed los mantuviera sin cambios en la reunión de hoy, frente al 84,5 % de hace una semana, según la herramienta FedWatch de CME Group. Sin embargo, los mercados seguían asignando una probabilidad del 76,3 % a una subida de 25 pb en diciembre.
Los datos de bienes duraderos de EE. UU. empujaron en un principio al alza los rendimientos del Tesoro, al mostrar un aumento de los nuevos pedidos de bienes de capital clave fabricados en EE. UU. en septiembre.
El rendimiento del bono del Tesoro a 10 años subió +1,1 puntos básicos hasta alcanzar el 5,003 % el martes, mientras que el del bono a 2 años, que sigue de cerca las expectativas sobre el tipo oficial de la Fed, retrocedió -0,7 pb hasta alcanzar el 4,745 %. En el extremo largo de la curva, el rendimiento del bono a 30 años aumentó +1,0 puntos básicos hasta alcanzar el 5,314 %.
El diferencial entre los rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años se amplió 1,8 pb respecto al lunes hasta alcanzar los 25,8 pb el martes.
Los rendimientos de la deuda soberana de la eurozona fueron dispares el martes: los alemanes cayeron en toda la curva, mientras que los franceses subieron ligeramente.
El rendimiento de la OAT francesa a 10 años subió +1,3 pb hasta alcanzar el 4,922 %, lo que dejó su diferencial sobre los Bunds alemanes en 154,7 pb.
Los datos oficiales mostraron que la confianza del consumidor en Francia, la segunda mayor economía de la eurozona, cayó a principios de octubre a su nivel más bajo desde 2013, ya que el país está atravesando su peor ola de disturbios civiles en años.
El rendimiento del Bund alemán a 10 años cayó -0,8 puntos básicos hasta alcanzar el 3,375 %, mientras que el del Schatz a 2 años retrocedió -2,0 pb hasta alcanzar el 3,094 % y el del Bund a 30 años bajó -0,5 puntos básicos hasta alcanzar el 3,692 %.
Los swaps que reflejan las expectativas de inflación de los consumidores de la eurozona a un año se mantuvieron cerca del 4 %, el doble del objetivo del BCE y justo por debajo del máximo de tres años de abril, del 3,987 %.
Las expectativas de inflación implícitas en el mercado han seguido aumentando mientras continúa la guerra con Irán.
La agencia de deuda alemana colocó el martes unos 3.800 millones de € en una reapertura de bonos Schatz a dos años, con un rendimiento medio del 3,08 %, frente al 3,10 % de la subasta anterior de este vencimiento, celebrada a finales de septiembre. La demanda aumentó: la ratio de cobertura subió a 1,3 veces, desde las 1,1 veces de la anterior subasta.
Se espera que el BCE mantenga los tipos de interés sin cambios en la reunión del jueves. Sin embargo, dado que los mercados monetarios asignan una alta probabilidad a una subida en diciembre y descuentan por completo una segunda subida para abril, los inversores examinarán las declaraciones de la presidenta, Christine Lagarde, en busca de pistas sobre la evolución futura de los tipos.
Nota: los datos corresponden al 27 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
