

¿Ha adelantado agosto el empleo de septiembre?

 El S&P 500 -0,27 % la semana pasada hasta 7.722,72 puntos El bono estadounidense a 10 años +4,1 pb la semana pasada (5,283 %) El oro al contado -5,36 % la semana pasada hasta 4.142,34 $ la onza El DXY +0,88 % la semana pasada hasta los 101,92 puntos
Datos clave que moverán los mercados hoy
UE: PMI de servicios y compuesto de HCOB de la eurozona, España, Francia, Alemania e Italia, índice de confianza de los inversores de Sentix e IPP de la eurozona, y discursos del economista jefe del BCE, Philip Lane, y de Isabel Schnabel, miembro del Comité Ejecutivo del BCE
EE. UU.: PMI de servicios y compuesto de S&P Global, PMI de servicios del ISM y subíndices de precios pagados, nuevos pedidos y empleo
Actualizaciones macroeconómicas mundiales
El empleo pierde impulso, pero no se desploma. El informe de empleo de septiembre parecía alarmante a primera vista. Las nóminas no agrícolas aumentaron en apenas 29.000 puestos, frente a los 90.000 que esperaba el mercado, y las revisiones restaron otros 60.000 empleos a julio y agosto. Con ello, la media de tres meses baja hasta los 51.000, una cifra cercana a las estimaciones del ritmo necesario para estabilizar el desempleo. Además, septiembre suele decepcionar cuando el Día del Trabajo cae relativamente tarde, como ocurrió este año, lo que sugiere que parte de la aparente fortaleza de agosto se adelantó a costa del mes siguiente.
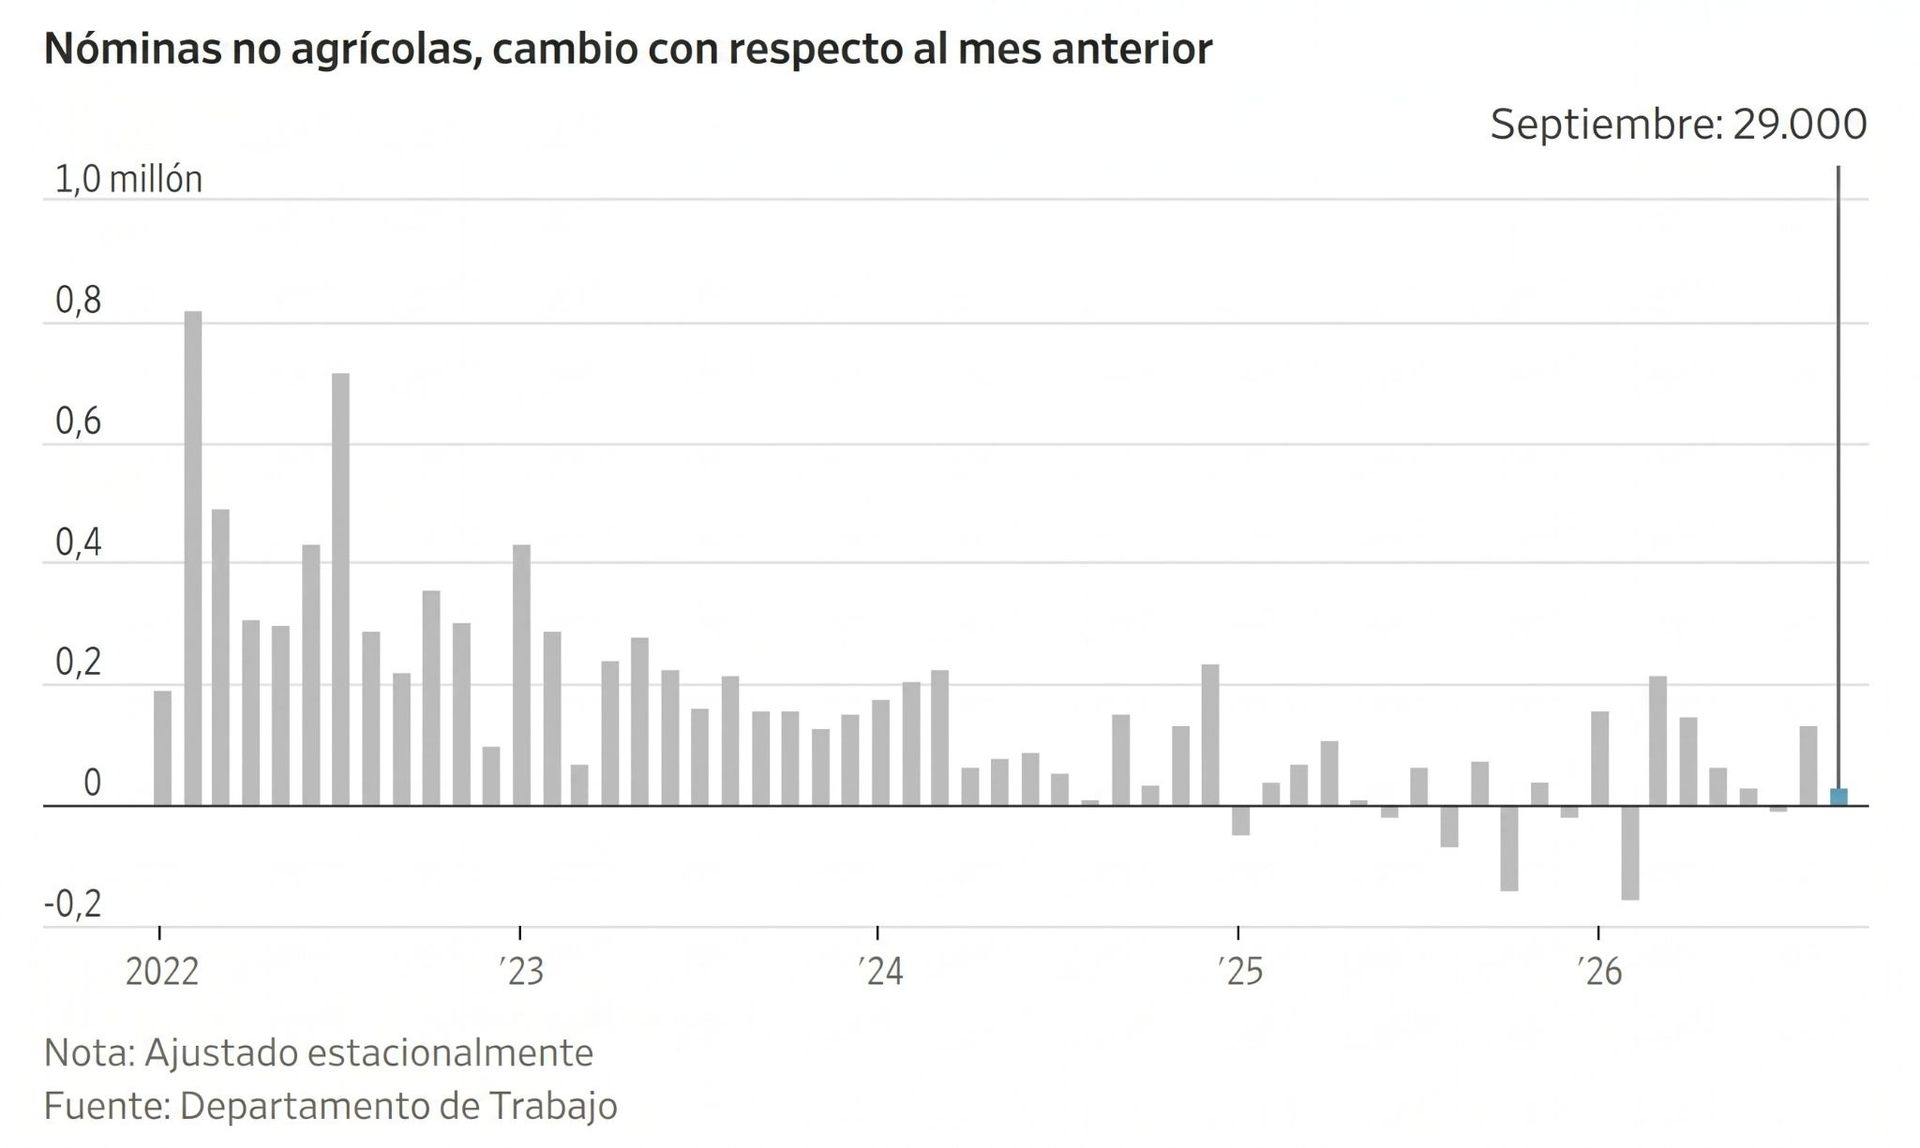
La sanidad siguió siendo el principal motor de creación de empleo, y la construcción y la industria manufacturera también sumaron trabajadores. Goldman Sachs atribuyó parte de la resistencia de estos dos últimos sectores a la inversión en inteligencia artificial (IA) y en centros de datos, lo que recuerda que el ciclo de gasto de capital en IA sostiene a una parte de la economía tradicional. Por tanto, una contratación concentrada en pocos sectores hace que la demanda laboral sea más vulnerable si la inversión pierde impulso.
La tasa de desempleo subió ligeramente hasta el 4,18 %, pero el deterioro coincidió con un aumento de 20 puntos básicos de la tasa de participación laboral. El empleo según la encuesta de hogares aumentó, por lo que no puede hablarse de una señal inequívoca de recesión. Más relevante fue el incremento mensual del 0,1 % de los salarios medios por hora. Es una buena noticia en la medida en que indica que los salarios no están reavivando la inflación, pero resulta menos tranquilizadora para el consumo si los precios siguen creciendo por encima de los salarios.
Para los mercados, se trata de un caso de "las malas noticias son buenas noticias", con un matiz. El informe refuerza notablemente la opción de que la Fed haga una pausa en octubre y debería dar apoyo a corto plazo a los bonos del Tesoro y a las acciones sensibles a los tipos de interés. Sin embargo, no despeja la incógnita de la reunión de diciembre del Comité Federal de Mercado Abierto (FOMC), ya que las probabilidades implícitas de una subida de 25 pb aumentaron tras el informe. La atención se centra ahora en la publicación del IPC el 14 de octubre.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average +0,49 %
El Nasdaq 100 +1,00 %
El S&P 500 +0,73 %, con 10 de los 11 sectores del S&P 500 al alza
La economía estadounidense creó solo 29.000 empleos en septiembre, según el informe mensual de empleo publicado el viernes. La cifra quedó muy por debajo de las previsiones de los economistas y del dato del mes anterior, lo que indica que la economía se expande más despacio de lo que se esperaba.
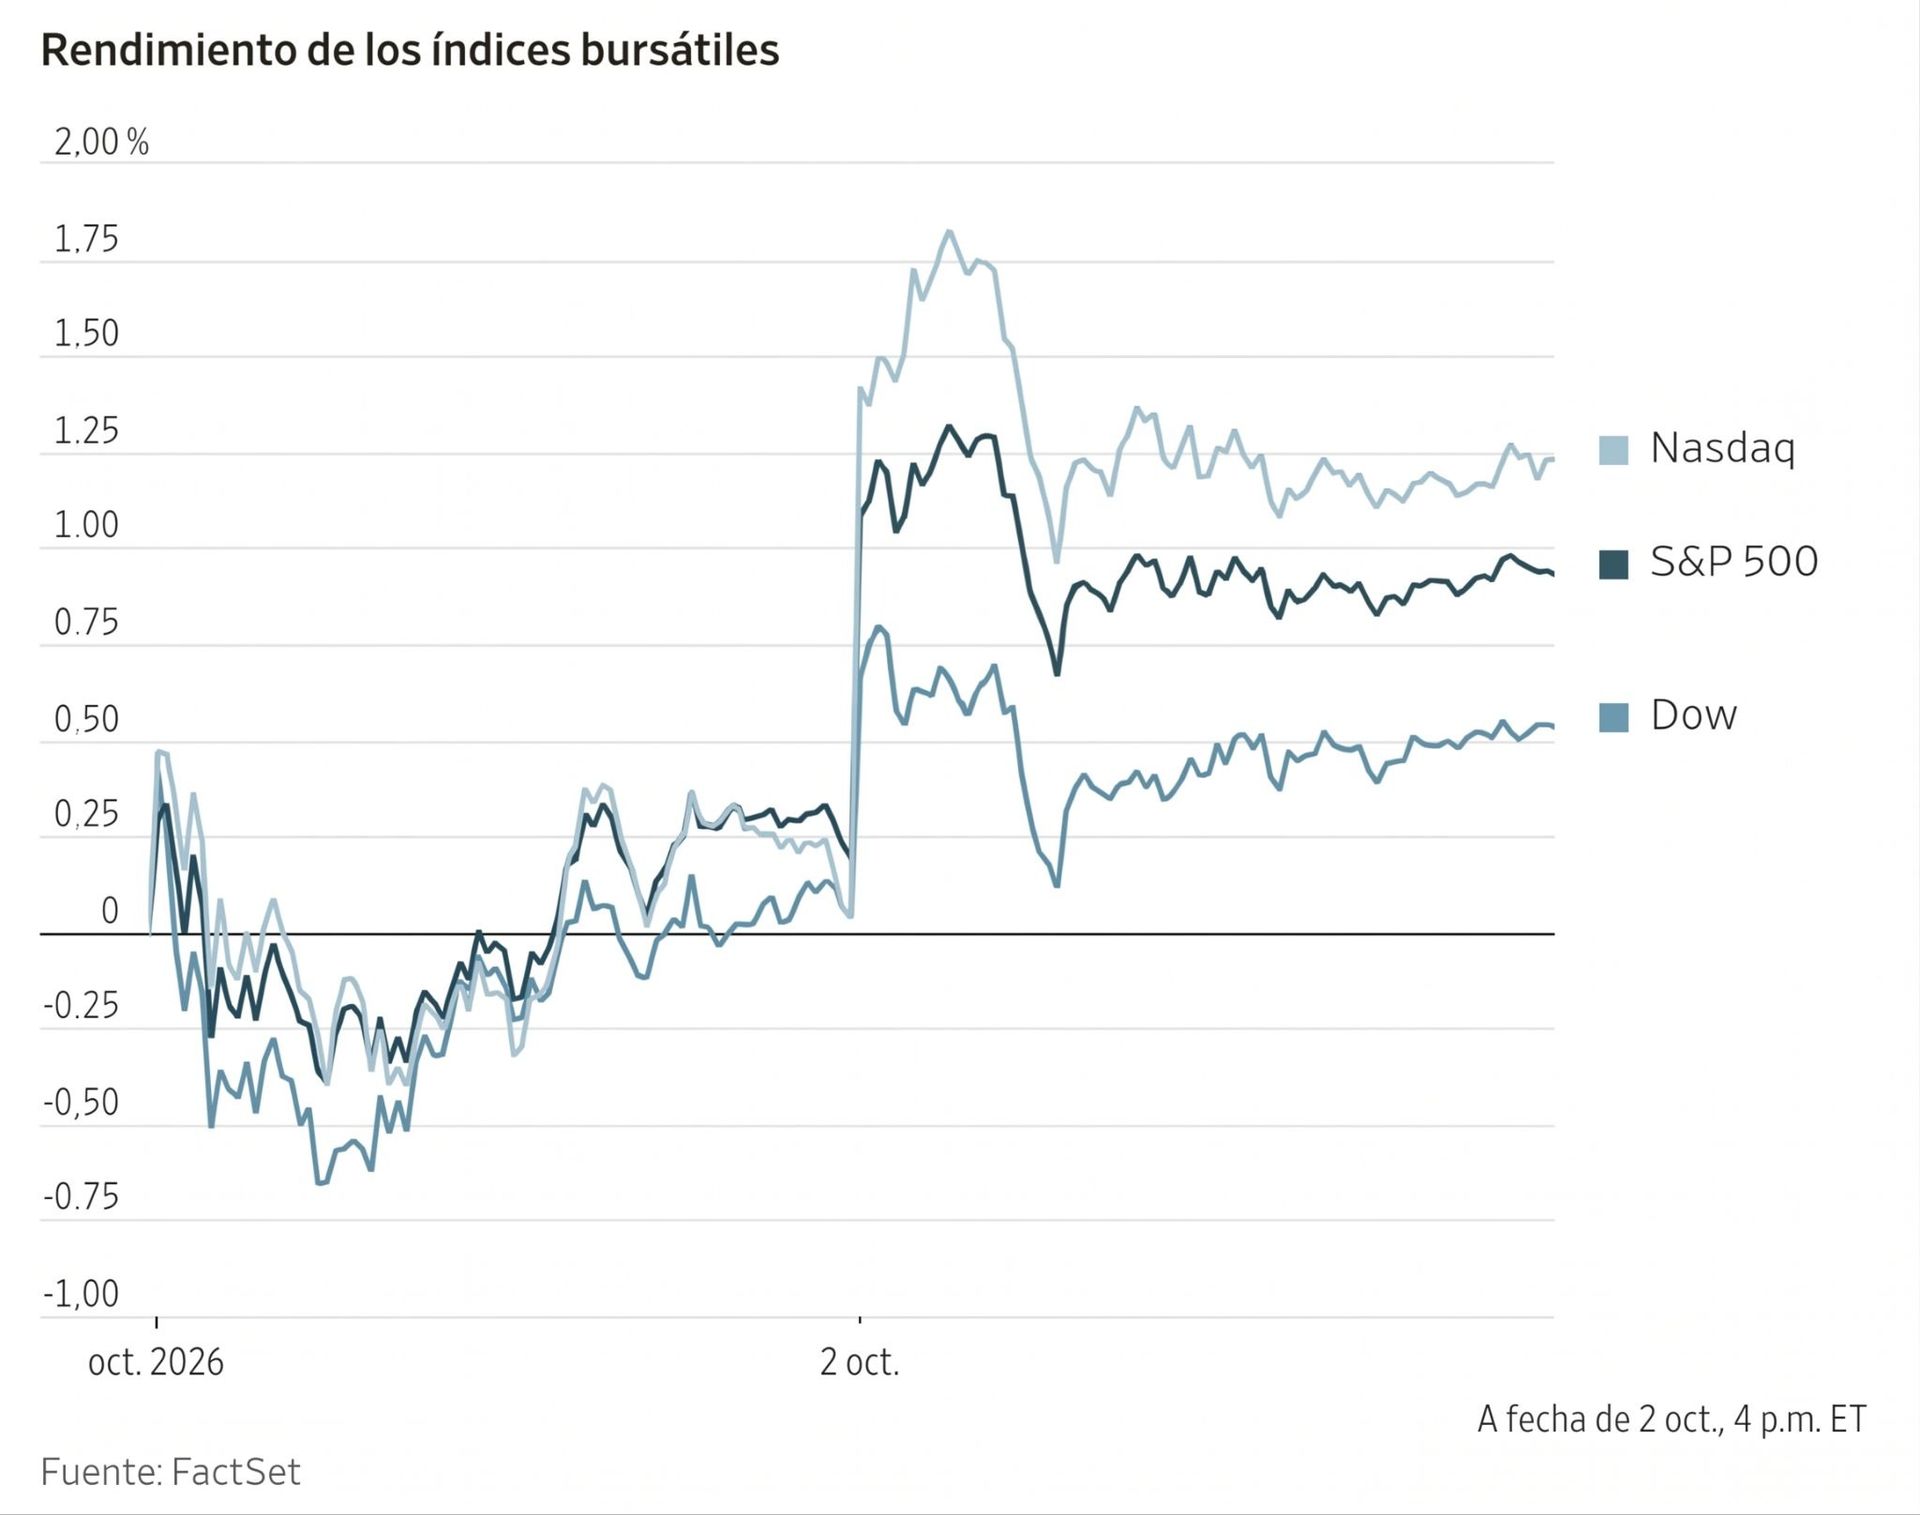
Las bolsas estadounidenses reaccionaron al alza. Los principales índices avanzaron el viernes y acercaron al Nasdaq Composite y al S&P 500 a sus máximos históricos. Los inversores interpretaron la debilidad del mercado laboral como una señal de que la Fed podría aplazar nuevas subidas de tipos.
El Nasdaq Composite subió un +1,19 %, el S&P 500 ganó un +0,73 % y el Dow Jones Industrial Average avanzó un +0,49 %, o 250,36 puntos.
Pese al avance del viernes, los tres índices principales cerraron la semana con resultados dispares: el S&P 500 retrocedió un -0,27 % y el Dow Jones cayó un -1,26 %, mientras que el Nasdaq Composite subió un +0,45 %.
En cuanto a noticias corporativas, las acciones de Volvo cayeron después de que la compañía retirara sus estimaciones para el conjunto del año, al alegar la debilidad del mercado automovilístico chino y la lenta recuperación en EE. UU., que han lastrado sus ventas.
Bayer tiene previsto invertir 2.200 millones de $ en una nueva planta de fabricación farmacéutica en New Albany, Ohio. La compañía alemana espera que el centro cree alrededor de 600 empleos y prevé abrir el primer módulo de producción en 2031.
El sindicato bancario de Wall Street de Broadcom busca 60.000 millones de $ en nueva financiación para chips de IA destinados a Anthropic y a otras empresas. Bank of America, Citigroup y Morgan Stanley están preparando las cartas de sindicación de un tramo sénior garantizado Clase A de 42.000 millones de $, mientras que Blackstone lidera un tramo de deuda júnior Clase B de 18.000 millones de $ y se compromete a aportar 9.000 millones de $ a través de varios fondos.
Un panel de la Administración Federal de Aviación (FAA, por sus siglas en inglés) ha concluido que un fallo de software que afecta a los Boeing 737 Max no supone un riesgo para la seguridad, ya que los pilotos conservan el control total y las alertas de la cabina son claras. La FAA estudiará nuevas medidas si fuera necesario. Boeing publicará instrucciones para las aerolíneas sobre cómo gestionar el fallo, trabajará con las compañías en un procedimiento para que los pilotos restablezcan el sistema de navegación automatizado y seguirá las indicaciones de la FAA mientras sus ingenieros desarrollan la próxima actualización del software.
Índices bursátiles europeos
El CAC 40 +0,79 %
El DAX +1,17 %
El FTSE 100 +0,32 %
Materias primas
El oro al contado -0,85 % hasta situarse en 4.142,34 $ la onza
La plata al contado -0,77 % hasta situarse en 60,39 $ la onza
El West Texas Intermediate -1,79 % hasta situarse en 91,25 $ el barril
El crudo Brent +0,47 % hasta situarse en 102,73 $ el barril
Los precios del oro cayeron el viernes y revirtieron las ganancias anteriores, lastrados por la fortaleza del dólar.
El oro al contado bajó un -0,85 % hasta situarse en 4.142,34 $ por onza, lo que eleva su descenso semanal al -5,36 %.
La plata al contado cedió un -0,77 % hasta situarse en 60,39 $ por onza, con lo que su caída semanal llega al -8,82 %.
El crudo y los productos refinados, por su parte, cerraron la semana a la baja. El estancamiento de las conversaciones entre EE. UU. e Irán, las informaciones sobre nuevos despliegues militares estadounidenses en Oriente Próximo y los continuos ataques a petroleros en el estrecho de Ormuz quedaron más que compensados por varios factores bajistas.
Entre ellos figuran los datos de envíos, que muestran que las exportaciones de crudo a través del estrecho de Ormuz, lideradas por Arabia Saudí y los Emiratos Árabes Unidos, se acercan a los niveles previos a la guerra. Además, se han reanudado las cargas de crudo en el puerto de Yanbu, en el mar Rojo, los flujos del oleoducto este-oeste han subido hasta los 6,0 millones de barriles diarios, la producción de Libia ha vuelto a sus máximos recientes y los países del G7 anunciaron el viernes la liberación de otros 50 millones de barriles de las reservas de crudo.
El viernes, el Brent cerró 48 centavos más alto, o un +0,47 %, en 102,73 $ por barril, mientras que el WTI terminó 1,66 $ más bajo, o un -1,79 %, en 91,25 $ por barril.
En el conjunto de la semana, el Brent cayó un -1,61 % y el WTI un -1,29 %.
Los Gobiernos de la UE actuaron tras debatir una propuesta francesa para que los países europeos liberen 50 millones de barriles de diésel y para que los miembros de la Agencia Internacional de la Energía (AIE) liberen otros 50 millones de barriles de crudo. De acuerdo con dos de las fuentes, según la propuesta Europa liberaría parte del diésel a lo largo de un período de 20 días.
Este movimiento pone de manifiesto que la principal tensión del mercado energético ha pasado de la disponibilidad de crudo, a medida que se recuperan los flujos de Oriente Próximo, al suministro de productos refinados, que sigue limitado por la menor capacidad y producción de las refinerías en Oriente Próximo y Rusia.
Los precios también se vieron respaldados por las informaciones según las cuales EE. UU. enviará un tercer portaaviones y hasta 10.000 soldados adicionales a Oriente Próximo, mientras el presidente de EE. UU. se plantea reanudar los ataques contra Irán tras las elecciones de mitad de mandato.
Los productos refinados, en particular el diésel, fueron el principal foco de atención de los mercados energéticos la semana pasada. Al amenazar con prohibir las exportaciones estadounidenses de diésel, Trump logró que los países del G7 aceptaran liberar de sus reservas hasta 50 millones de barriles de diésel durante los próximos cuatro meses.
Aunque las exportaciones de crudo del Golfo se acercan a los niveles previos a la guerra, las de productos refinados siguen siendo débiles.
A principios de la semana pasada, China anunció la prohibición de exportar productos refinados a todos los destinos salvo Macao y Hong Kong, que entrará en vigor tras la Semana Dorada. Rusia prorrogó hasta finales de octubre su prohibición de exportar diésel.
Los ataques ucranianos contra refinerías rusas continuaron: cuatro instalaciones fueron atacadas entre la noche del jueves y el viernes, y Ucrania alcanzó al menos siete refinerías o emplazamientos con activos de refino.
La evaluación de la capacidad de la OPEP+, que en un principio debía estar lista en septiembre, se ha aplazado hasta mediados de noviembre porque algunos países todavía no han presentado sus datos.
Nota: los datos corresponden al 2 de octubre de 2026 a las 16.00 EDT
Divisas
El EUR +0,12 % para situarse en 1,1253 $
La GBP +0,38 % para situarse en 1,3241 $
El bitcoin -0,02 % para situarse en 84.519,76 $
El ethereum -1,05 % para situarse en 2.664,60 $
El dólar recortó parte de sus recientes ganancias después de que los datos mostraran que el empleo estadounidense creció en septiembre por debajo de lo que esperaban los economistas y que la tasa de desempleo subió ligeramente hasta el 4,2 %. El índice del dólar bajó un -0,12 % hasta los 101,92 puntos el viernes, pero avanzó un +0,88 % durante la semana.
Aun así, el dólar siguió respaldado por unos rendimientos estadounidenses cercanos a máximos de varias décadas y por la creciente preocupación por las perspectivas fiscales en algunas zonas de Europa.
El euro registró su cuarta caída semanal consecutiva frente al dólar, la racha negativa más larga desde mediados de mayo de 2025.
El viernes cotizó con un alza del +0,12 % hasta 1,1253 $, pero cedió un -1,21 % durante la semana.
La libra esterlina subió un +0,38 % hasta 1,3241 $ el viernes, lo que redujo su descenso semanal al -0,08 %.
El dólar se debilitó un -0,15 % frente al yen el viernes y se situó en 157,83 yenes, pero aun así encadenó su tercera subida semanal consecutiva, del +0,36 %.
Renta fija
El bono estadounidense a 10 años +4,1 pb hasta alcanzar el 5,283 %
El bono alemán a 10 años -5,1 pb hasta alcanzar el 3,475 %
El gilt británico a 10 años -3,2 pb hasta alcanzar el 5,369 %
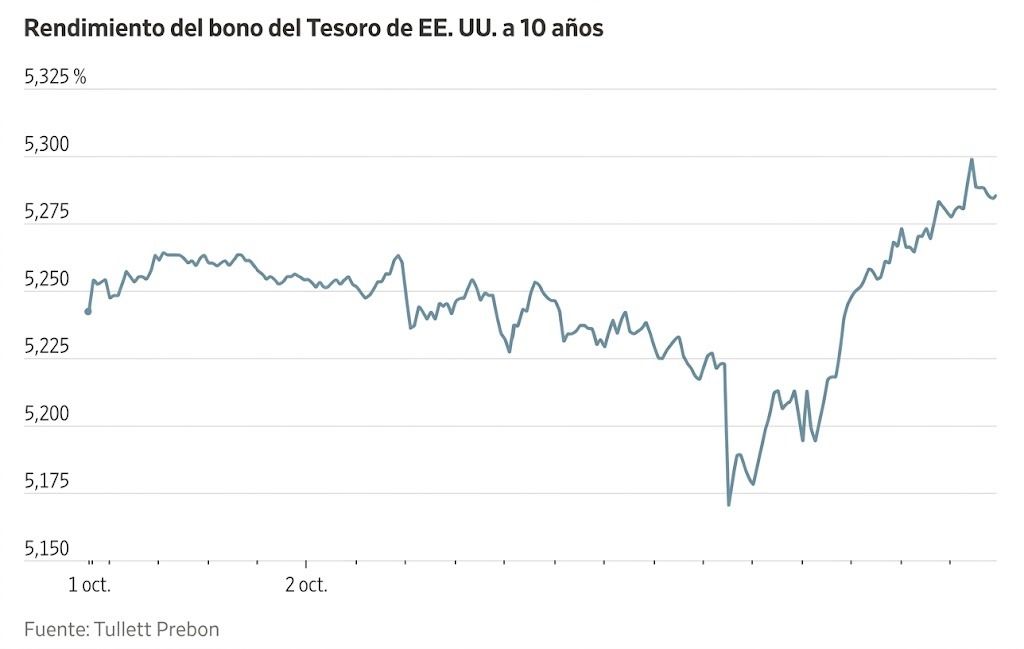
Los rendimientos de los bonos del Tesoro estadounidense revirtieron el viernes los descensos anteriores, a medida que los inversores evaluaban un informe de empleo de septiembre más débil de lo esperado.
En un principio, los inversores respondieron comprando bonos del Tesoro en toda la curva, pero las ventas se reanudaron más tarde. El giro puso de manifiesto las múltiples presiones que pesan sobre el mercado, entre ellas la resiliencia del crecimiento económico, la elevada emisión de deuda y las preocupaciones por la inflación.
De acuerdo con la herramienta FedWatch de CME Group, los operadores asignan una probabilidad del 77,9 % a que la Fed mantenga los tipos sin cambios en la reunión del FOMC de este mes, frente al 35,8 % de hace una semana. La probabilidad de una subida de tipos en diciembre aumentó hasta el 68,0 % desde el 41,6 %.
El bono del Tesoro estadounidense a 10 años subió +4,1 pb hasta alcanzar el 5,283 %, tras caer antes hasta el 5,157 %, su nivel más bajo en una semana, y avanzó +11,8 puntos básicos durante la semana.
El bono a 30 años cedió -0,7 pb hasta alcanzar el 5,614 %, después de bajar hasta el 5,552 % tras el informe de empleo, y también avanzó +11,8 pb durante la semana.
El bono a 2 años, que suele reflejar las expectativas sobre los tipos de los fondos federales, subió +3,7 pb hasta alcanzar el 4,839 %, después de caer hasta el 4,693 % tras el informe, su nivel más bajo en dos semanas, y descendió -2,9 puntos básicos durante la semana.
La curva de rendimiento del Tesoro estadounidense entre los bonos a dos y diez años se situó en 44,4 pb, 14,7 pb más amplia que los 29,7 pb de la semana anterior.
Al otro lado del Atlántico, los rendimientos de la deuda pública europea bajaron el viernes. La semana pasada, la preocupación por el aumento de los desequilibrios fiscales y por una inflación elevada impulsó la demanda de deuda alemana y neerlandesa, consideradas activos refugio, y llevó los costes de financiación de Francia a su nivel más alto en 14 años.
El bono alemán a 10 años llegó a caer hasta 13,7 puntos básicos durante la sesión del viernes antes de cerrar con un descenso de -5,1 pb hasta alcanzar el 3,475 %. Durante la semana bajó -12,5 pb.
Los datos publicados el viernes mostraron que la inflación de la eurozona subió más de lo esperado. Sin embargo, el aumento de los rendimientos de los bonos, que en la práctica endureció las condiciones de crédito, llevó a los operadores a reducir sus expectativas de subidas de tipos del Banco Central Europeo (BCE). Los mercados ya no prevén por completo una nueva subida del BCE hasta principios de 2027.
El Schatz a 2 años cayó -1,2 pb hasta alcanzar el 3,076 %, tras marcar un mínimo de sesión del 2,943 %, y descendió -20,1 puntos básicos durante la semana. En el extremo largo de la curva alemana, el bono a 30 años bajó -7,3 pb el viernes hasta alcanzar el 3,820 %, lo que eleva su descenso semanal a -7,9 pb.
La OAT francesa a 10 años cayó -3,6 pb el viernes hasta alcanzar el 4,866 %, después de rozar el 5 % por primera vez en casi 25 años. Durante la semana subió +14,0 puntos básicos, con lo que el diferencial de la OAT a 10 años sobre el Bund se situó en 139,1 pb, 26,5 pb más amplio que una semana antes.
El BTP italiano a 10 años cayó -9,5 pb el viernes hasta alcanzar el 4,604 %, pero acumuló una subida de +6,3 pb durante la semana.
Nota: los datos corresponden al 2 de octubre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, “EXANTE”) no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Artículos relacionados
 ¿Se puede confiar en las palomas en el tramo corto de la curva?Diarias2 oct 2026
 ¿Pueden los bonos ignorar la mejora del crecimiento?Diarias1 oct 2026
 ¿Siguen siendo las malas noticias buenas noticias para los bonos?Diarias30 sept 2026
 ¿A qué precio se equilibrará el mercado europeo del gas este invierno?Diarias29 sept 2026
Creado por profesionales. Para profesionales.
