

¿Se está convirtiendo el crecimiento en un problema de duración?

 El S&P 500 -0,75 % hasta 7.706,03 puntos El bono estadounidense a 10 años +14,6 pb hasta el 5,116 % El oro al contado -1,56 % hasta 4.286,02 $ la onza El DXY +0,58 % hasta 101,13
Datos clave que determinarán el movimiento de los mercados hoy
UE: clima empresarial del Ifo de Alemania, situación actual y expectativas, y discursos del economista jefe del BCE, Philip Lane, y de la miembro del Comité Ejecutivo Isabel Schnabel
Reino Unido: confianza del consumidor de GfK y discursos de las subgobernadoras del BoE Sarah Breeden y Clare Lombardelli y de la miembro externa del Comité de Política Monetaria Swati Dhingra
EE. UU.: solicitudes iniciales y continuadas de subsidio por desempleo, ventas de viviendas nuevas, actividad manufacturera de la Fed de Kansas City y discursos del presidente de la Fed de Nueva York, John Williams, de la presidenta de la Fed de Cleveland, Beth Hammack, y de la gobernadora de la Fed de Filadelfia, Anna Paulson
China: los mercados permanecerán cerrados por el Festival del Medio Otoño
Actualizaciones macroeconómicas mundiales
Los PMI suben la temperatura. Los índices de gestores de compras (PMI, por sus siglas en inglés) preliminares de septiembre pusieron a los mercados de bonos ante una combinación incómoda: una actividad superior a lo previsto, una demanda más firme y la reaparición de las presiones de costes. Esta mezcla fue el detonante de la venta masiva global del martes, al cuestionar las expectativas de normalización de la inflación y reforzar el riesgo de que un crecimiento resistente, una inflación impulsada por la energía y una menor capacidad disponible mantengan, con bastante probabilidad, los tipos de interés elevados durante más tiempo.
EE. UU. dio la señal más clara de un giro restrictivo. El PMI compuesto preliminar de S&P Global subió hasta 58,4 desde 56,0, su nivel más alto desde julio de 2021 y la cuarta aceleración consecutiva. El PMI manufacturero preliminar aumentó hasta 57,0, mientras que el de servicios avanzó hasta 58,7, con la producción creciendo a su ritmo más rápido en más de cinco años. Los nuevos pedidos, la cartera de pedidos pendientes y el empleo también se fortalecieron. La inflación de los costes de los insumos alcanzó su nivel más alto desde octubre de 2022, impulsada por el combustible, el transporte y el aumento de los costes salariales. Esta combinación provocó un fuerte reajuste de las expectativas sobre la Fed y llevó el rendimiento del bono del Tesoro estadounidense a 10 años por encima del 5 %.
La eurozona reforzó el impulso bajista. Su PMI compuesto preliminar de S&P Global subió de forma inesperada hasta 53,1, el nivel más alto en más de tres años, gracias al repunte de los servicios y al regreso a la expansión tanto de Alemania como de Francia. Los nuevos pedidos se fortalecieron, la cartera de pedidos pendientes aumentó y la demanda vinculada a la IA y a la defensa respaldó la industria manufacturera. Al mismo tiempo, el encarecimiento del combustible y de la energía llevó las presiones sobre los precios a su ritmo más intenso desde mayo, lo que apunta a un crecimiento más fuerte acompañado de una inflación persistente. S&P Global estima que el PIB crecerá alrededor de un 0,4 % trimestral en el 3T, y la mejora de las carteras de pedidos apunta a que el impulso continuará en el 4T, aunque la debilidad de la confianza en Francia deja cierto margen para una revisión a la baja de la lectura final.
El Reino Unido se desmarcó en crecimiento, pero no en inflación. El PMI compuesto preliminar de S&P Global se moderó hasta 51,7 al perder fuerza los servicios, mientras que la industria manufacturera mejoró hasta 52,0, su nivel más alto en tres meses. La demanda de los consumidores y el empleo siguieron siendo débiles, a pesar del apoyo del gasto en tecnología, inteligencia artificial y defensa. Al mismo tiempo, los costes de los insumos se aceleraron por segundo mes consecutivo, debido al aumento de los gastos en energía, combustible y materias primas. Los precios cobrados también subieron a un ritmo más rápido, lo que sugiere una renovada presión al alza sobre la inflación de consumo.
Índices bursátiles estadounidenses
El Dow Jones Industrial Average -0,68 %
El Nasdaq 100 -0,85 %
El S&P 500 -0,75 %, con 10 de los 11 sectores del S&P 500 a la baja
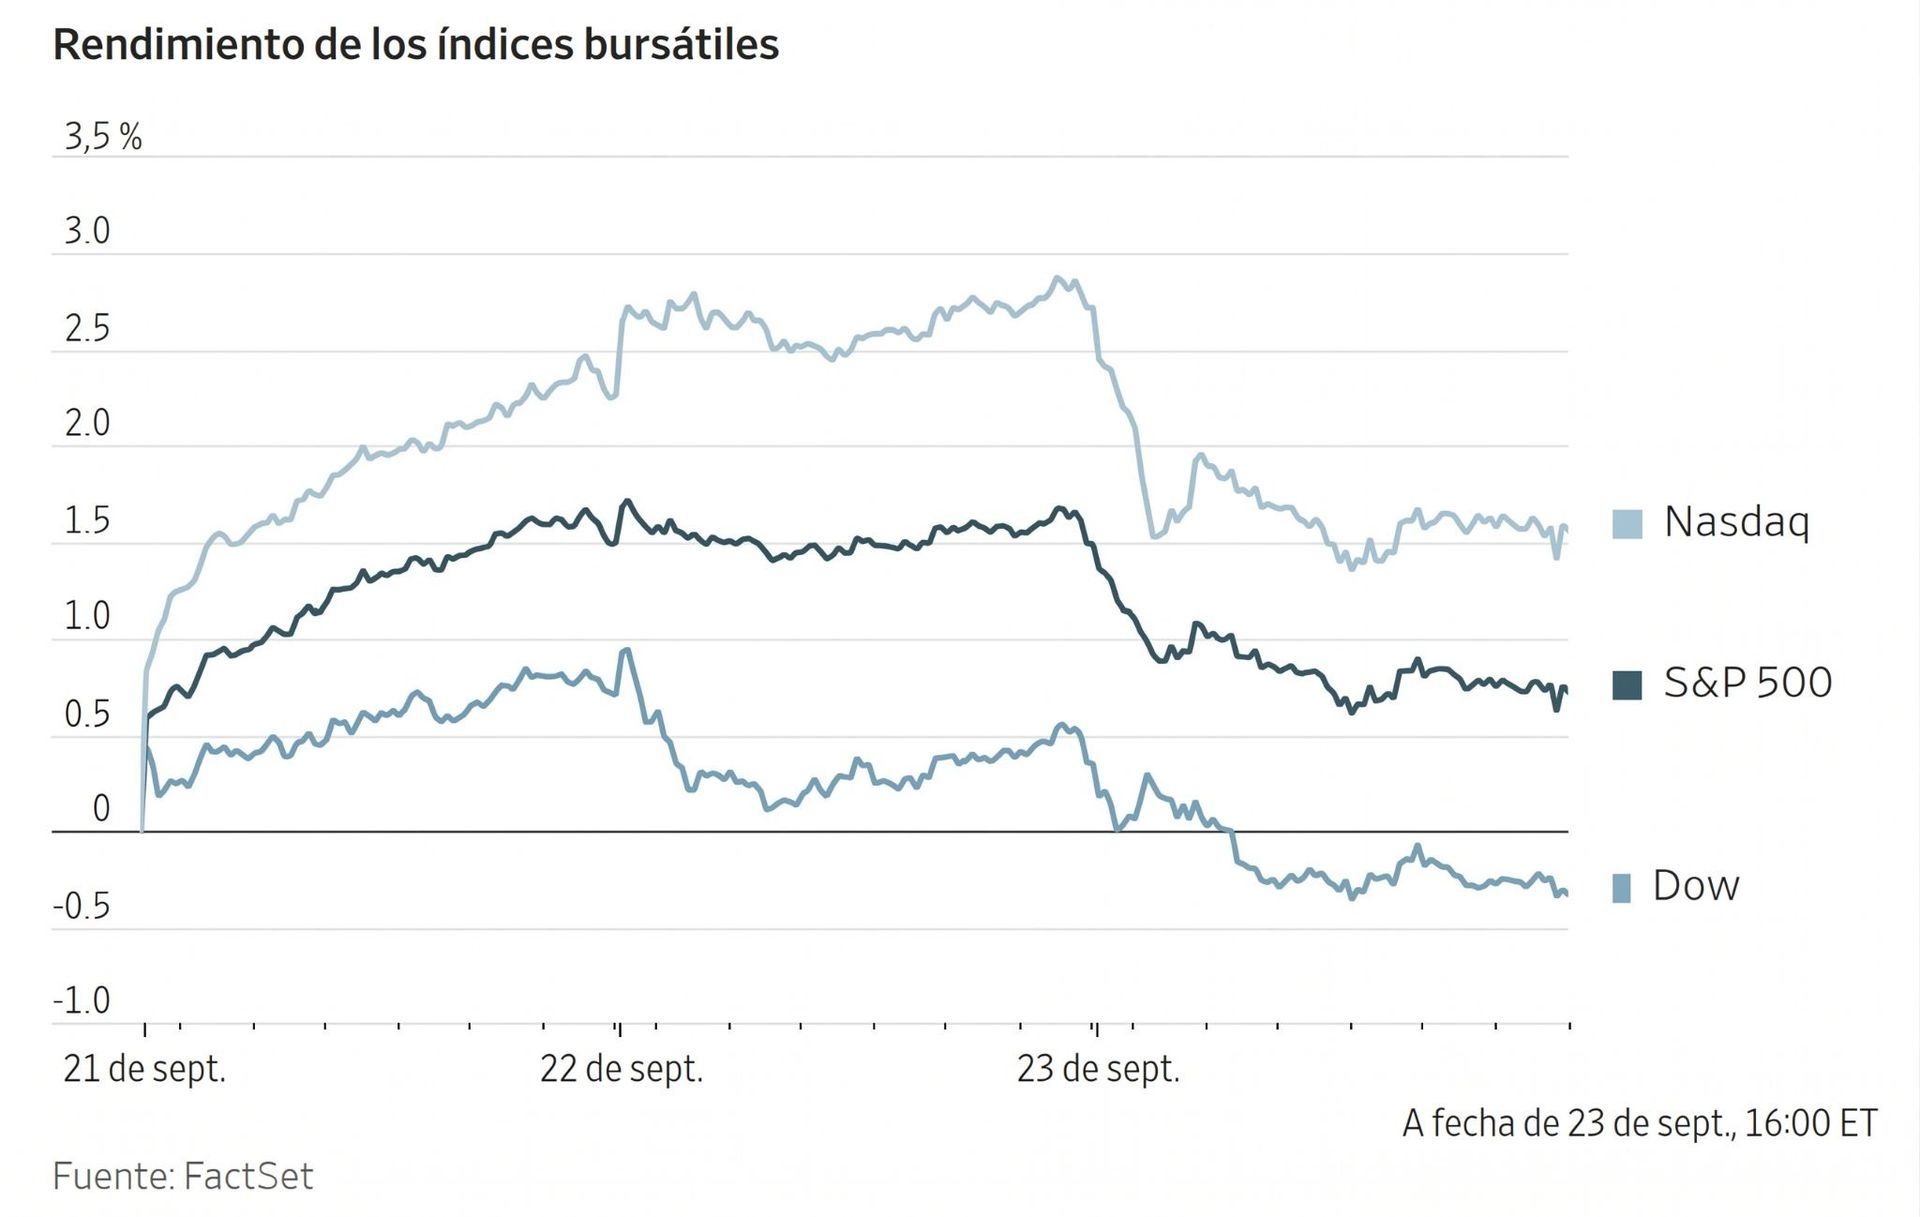
Las acciones estadounidenses cayeron al unísono con los bonos, ya que el encarecimiento del petróleo avivó los temores inflacionistas, reforzados por unos datos que muestran que la actividad empresarial en EE. UU. creció al ritmo más rápido desde 2021.
El S&P 500 cayó un -0,75 %, el Nasdaq Composite retrocedió un -1,13 % y el Dow Jones perdió un -0,68 %, es decir, 352,10 puntos.
En cuanto a noticias corporativas, tal y como ha informado The Wall Street Journal, el fondo de cobertura activista Jana Partners está presionando a Six Flags Entertainment para que estudie su venta, según fuentes conocedoras del asunto. El martes, Jana instó al consejo de administración del operador de parques temáticos a contratar de inmediato a un banco de inversión, tras mostrar su decepción con los resultados del segundo trimestre de la compañía.
McDonald’s destinará alrededor de 8.500 millones de $ hasta 2036 para ayudar a sus franquiciados a llevar a cabo un plan plurianual que mejore la comida, el servicio y las operaciones de los restaurantes. La financiación se dedicará a la modernización de los locales, la actualización tecnológica y otras mejoras anunciadas a principios de este año. Se espera que los franquiciados inviertan de media más de 1 millón de $ por local, y la compañía asumirá parte del coste.
Walt Disney va a subir los precios de varios de sus planes de streaming en EE. UU. por sexta vez en seis años. La suscripción de Disney+ sin publicidad aumentará 2,50 $, hasta los 21,49 $ al mes, mientras que el paquete de Disney+ y Hulu sin publicidad subirá 2 $, hasta los 21,99 $. Los planes individuales de Disney+ y Hulu con publicidad costarán 12,49 $ al mes cada uno, 50 céntimos más.
Índices bursátiles europeos
El CAC 40 -0,39 %
El DAX -0,66 %
El FTSE 100 -0,03 %
Materias primas
El oro al contado -1,56 % hasta situarse en 4.286,02 $ la onza
La plata al contado -3,42 % hasta situarse en 64,78 $ la onza
El West Texas Intermediate +2,42 % hasta situarse en 92,71 $ el barril
El crudo Brent +4,90 % hasta situarse en 103,44 $ el barril
El oro cayó ayer hasta su nivel más bajo en casi una semana, mientras que el dólar estadounidense subió hasta máximos de dos meses y lastró al lingote, un activo que no genera rendimiento.
El oro al contado cayó un -1,56 % hasta situarse en 4.286,02 $ por onza, tras tocar durante la sesión su nivel más bajo desde el 17 de septiembre.
La plata al contado retrocedió un -3,42 % hasta situarse en 64,78 $ por onza.
Los precios del petróleo, por su parte, cerraron al alza el miércoles tras una sesión volátil, en la que los operadores evaluaron la promesa del presidente iraní, Masoud Pezeshkian, de no rendirse jamás, un día después de que el presidente de EE. UU. advirtiera de que Irán podría ser aniquilado.
Los futuros del crudo Brent cerraron con una subida de 4,83 $, o un +4,90 %, hasta situarse en 103,44 $ por barril, mientras que los futuros del WTI ganaron 2,19 $, o un +2,42 %, hasta situarse en 92,71 $ por barril.
Los indicadores de referencia del crudo cortaron una racha de cinco sesiones a la baja, ya que las perspectivas de un posible acuerdo entre EE. UU. e Irán en la Asamblea General de la ONU parecieron desvanecerse, lo que compensó las informaciones sobre la reanudación de las cargas de crudo en el puerto saudí de Yanbu.
A última hora de la mañana, el jefe de seguridad de Irán afirmó que Teherán no volverá al marco previo al memorándum de entendimiento (MoU, por sus siglas en inglés) de Islamabad, y reiteró que Washington debe cumplir las siete condiciones de Teherán o el estrecho de Ormuz seguirá cerrado. Este añadió que Irán no tiene prisa por negociar.
El presidente de Irán aseguró ante la ONU que su país nunca se rendirá ante EE. UU., aunque sostuvo que sigue creyendo en la diplomacia.
Además, la Corporación Nacional de Petróleo de Libia informó de que la producción del yacimiento de Sharara, con una capacidad de más de 300.000 barriles diarios, había caído por debajo de los 100.000.
Tal y como ha informado Bloomberg, a partir de imágenes de satélite, Arabia Saudí ha reanudado las cargas de crudo en su terminal de Yanbu South, en el mar Rojo. Reuters también informó de que Arabia Saudí reactivó el martes las operaciones de su oleoducto Este-Oeste hacia el mar Rojo, según tres fuentes al corriente del asunto.
Ese mismo día, Reuters informó de que Saudi Aramco ofreció barriles adicionales a las refinerías asiáticas mediante transferencias de buque a buque fuera del estrecho de Ormuz.
Además, las importaciones asiáticas se acercan a su nivel más alto desde el inicio de la guerra. De acuerdo con Kpler, según ha informado Reuters, las importaciones asiáticas de crudo en septiembre van camino de registrar su mayor media mensual desde que comenzó el conflicto, con 23,96 millones de barriles diarios.
El informe semanal sobre la situación del petróleo del Departamento de Energía de EE. UU. (DOE, por sus siglas en inglés) mostró un aumento de 2,97 millones de barriles en las existencias de crudo y de 2,2 millones en Cushing, así como una reducción de 1,69 millones de barriles en las de gasolina y de 428.000 en las de destilados. La utilización de las refinerías cayó 2,8 puntos porcentuales hasta el 94,0 %. Las importaciones de crudo canadiense descendieron en 1,1 millones de barriles diarios hasta su nivel más bajo desde diciembre. El aumento de las existencias de crudo se concentró en el PADD 2 (distrito 2 de administración petrolera para la defensa, por sus siglas en inglés), donde los inventarios subieron 4,4 millones de barriles, mientras que la utilización de las refinerías cayó 11,0 puntos porcentuales hasta el 89,0 % y los insumos de crudo de las refinerías disminuyeron en 439.000 barriles diarios. Las existencias de gasolina y destilados también aumentaron en el PADD 2.
El ministro de Petróleo de Irak afirmó el martes que el país exporta más de 3 millones de barriles diarios y prevé elevar las exportaciones a través de Turquía a más de 600.000 barriles diarios.
Nota: los datos corresponden al 23 de septiembre de 2026 a las 16.00 EDT
Divisas
El EUR -0,56 % para situarse en 1,1383 $
La GBP -0,78 % para situarse en 1,3283 $
El bitcoin -2,16 % para situarse en 84.378,46 $
El ethereum -2,72 % para situarse en 2.674,53 $
El dólar estadounidense se disparó el miércoles hasta su nivel más alto en casi dos meses.
El índice del dólar subió un +0,58 % hasta 101,13, tras alcanzar los 101,23 durante la sesión, su nivel más alto desde el 29 de julio.
El euro cayó un -0,56 % hasta 1,1383 $, su tercera pérdida diaria consecutiva y su mayor descenso en una semana.
El yen japonés se debilitó un -0,63 % frente al dólar hasta los 158,31 yenes por dólar. Los operadores seguían atentos a una posible intervención, después de que la subida de tipos del BoJ hasta su nivel más alto en 31 años no lograra tranquilizar a los inversores sobre la continuidad del endurecimiento.
Los analistas señalaron que el cierre de los mercados japoneses por festivo redujo la liquidez y aumentó la probabilidad de una intervención oficial.
La libra esterlina cayó un -0,78 % hasta 1,3238 $.
Renta fija
El bono estadounidense a 10 años +14,6 pb hasta alcanzar el 5,116 %
El bono alemán a 10 años +9,3 pb hasta alcanzar el 3,562 %
El gilt británico a 10 años +10,8 pb hasta alcanzar el 5,350 %
La venta masiva en el mercado de bonos estadounidense se había mantenido en gran medida ordenada durante las últimas semanas. Eso cambió el miércoles.
Por la mañana, una encuesta de actividad empresarial que suele pasar desapercibida sacudió al mercado al apuntar a un crecimiento inesperadamente resistente y a unas presiones inflacionistas persistentes. Las ventas se intensificaron a medida que avanzaba la jornada, impulsadas por las contundentes declaraciones de un responsable iraní ante la ONU, los comentarios restrictivos de un gobernador de la Fed y la débil demanda en una subasta de bonos del Gobierno.
Los operadores esperaban el anuncio del Departamento del Tesoro sobre el tamaño de su operación de recompra de bonos, prevista para hoy. La cifra anunciada, de 6.000 millones de $, apenas tuvo efecto sobre la venta masiva.
En conjunto, estos factores crearon la tormenta perfecta, que se tradujo en el mayor aumento diario del rendimiento del bono del Tesoro a 10 años desde que el anuncio de los aranceles del "Día de la Liberación" del presidente Trump sacudió los mercados en abril de 2025. El rendimiento a 10 años cerró en el 5,116 %, por encima de los máximos recientes y en un nivel no visto desde 2007.
En términos generales, fue la peor sesión para los bonos del Gobierno estadounidense en casi 18 meses.
El miércoles, el gobernador de la Fed Michael Barr afirmó que el Comité Federal de Mercado Abierto (FOMC, por sus siglas en inglés) dio la semana anterior un paso importante para recalibrar los costes de financiación a corto plazo y contener la inflación, y añadió que probablemente serán necesarias nuevas subidas de tipos de interés.
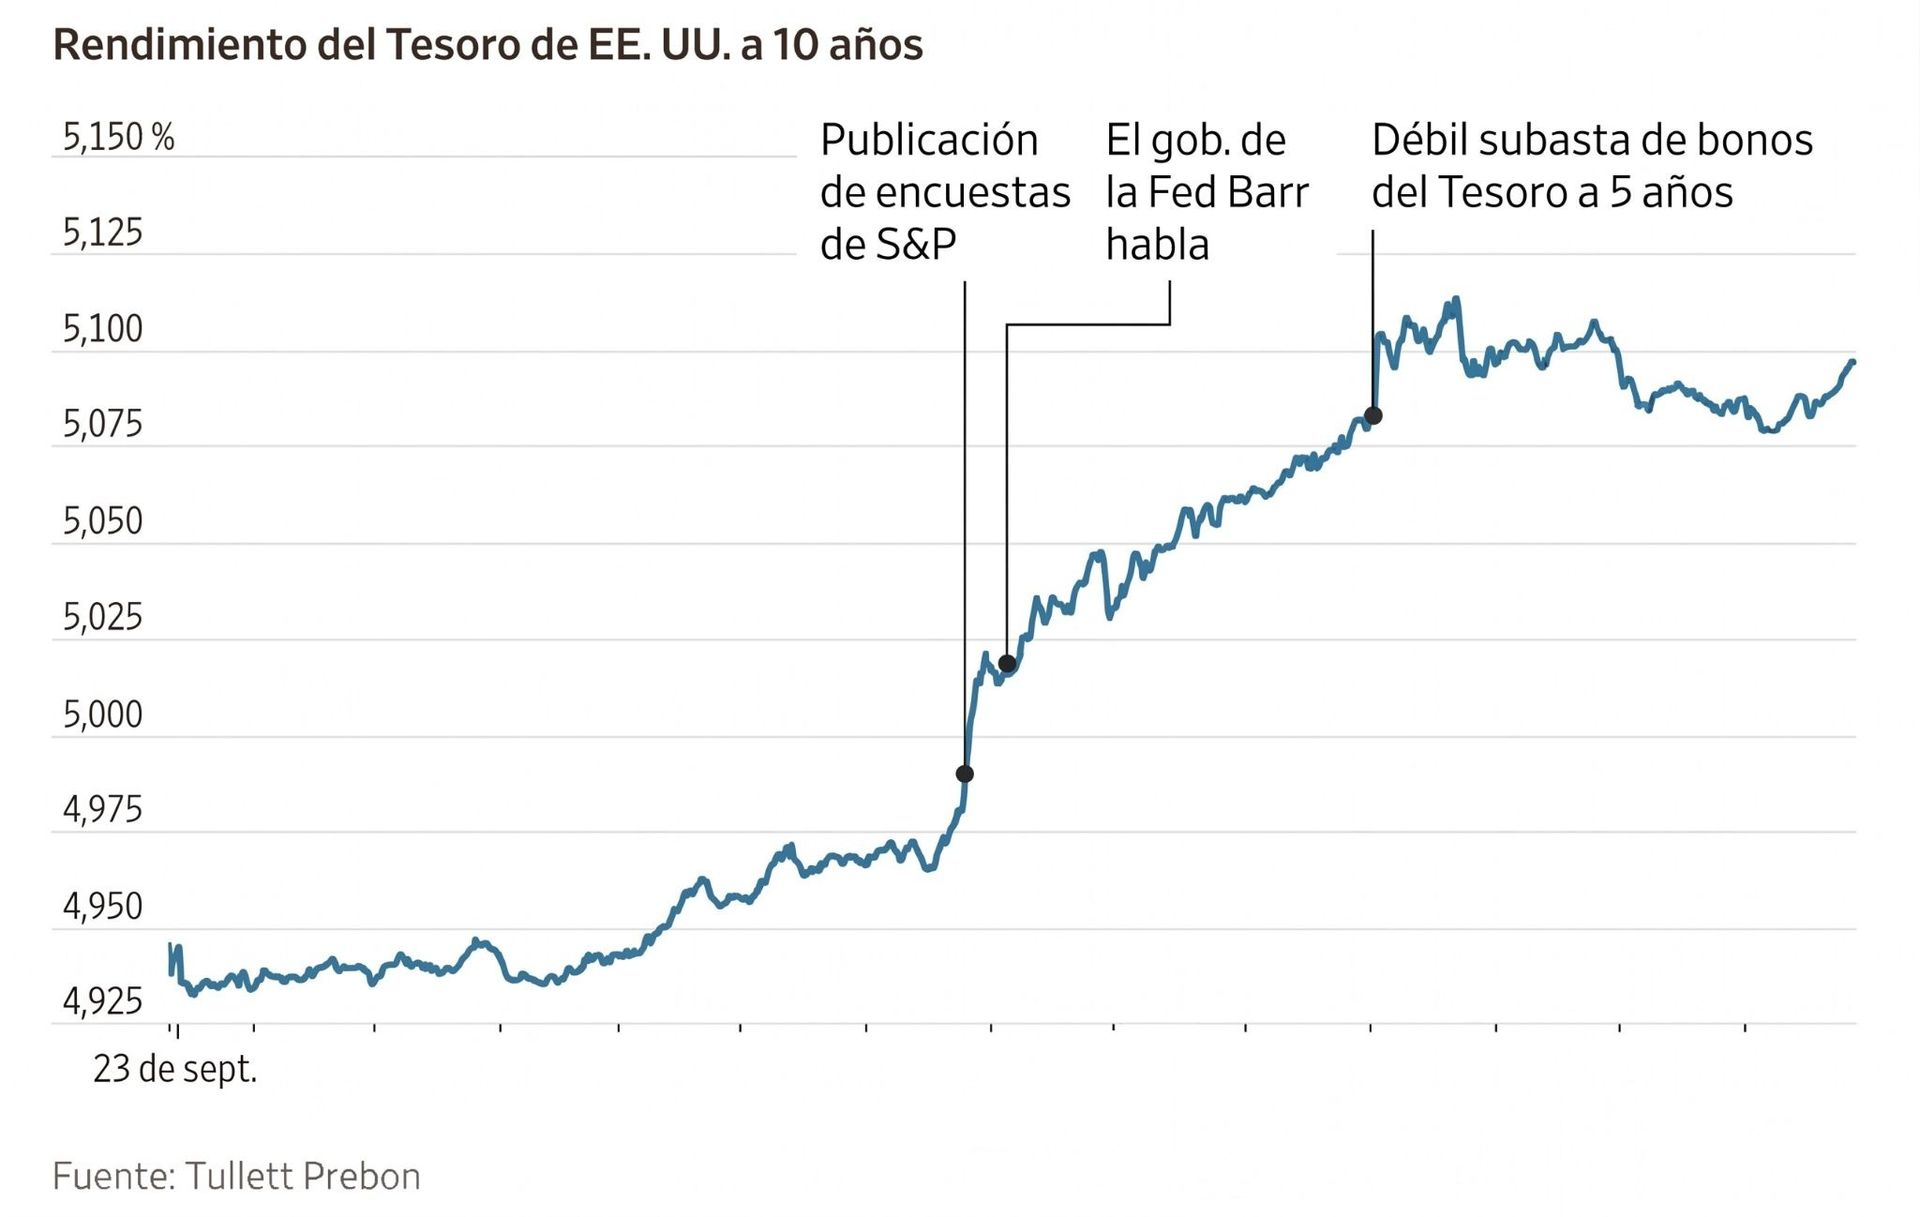
El rendimiento del bono del Tesoro estadounidense a dos años subió +15,2 pb hasta alcanzar el 4,903 %, mientras que el rendimiento a 10 años aumentó +14,6 pb hasta alcanzar el 5,116 % y el del bono a 30 años avanzó +9,9 puntos básicos hasta alcanzar el 5,402 %.
La curva de rendimiento estadounidense entre los bonos a dos y diez años se situó en 21,3 puntos básicos, 0,6 pb más estrecha que el martes.
Los mercados monetarios asignan una probabilidad del 69,7 % a una subida de 25 pb en la reunión de la Fed del 28 de octubre, frente al 55,4 % del martes, según la herramienta CME FedWatch.
Los bonos del Gobierno de la eurozona también registraron ventas el miércoles.
El rendimiento del Bund alemán a 10 años subió +9,3 pb hasta alcanzar el 3,562 %, mientras que el del Schatz alemán a dos años, que es sensible a las expectativas sobre el tipo de depósito del BCE, subió +10,5 puntos básicos hasta alcanzar el 3,341 %.
La venta fue más intensa en otros países del bloque. El rendimiento del bono francés a 10 años subió +13,7 pb hasta alcanzar el 4,644 %, su nivel más alto desde 2008, mientras que el diferencial entre los rendimientos francés y alemán a 10 años se amplió hasta los 108,2 pb.
El rendimiento del BTP italiano a 10 años aumentó +14,2 puntos básicos hasta alcanzar el 4,492 %, con lo que su diferencial sobre los Bunds se situó en 93,0 pb.
Francia está sometida a un mayor escrutinio en las últimas semanas, a medida que se acerca el ciclo electoral de 2027 y afronta riesgos presupuestarios derivados de un Parlamento fragmentado.
El presidente del Bundesbank, Joachim Nagel, afirmó a última hora del martes que los precios del petróleo se están convirtiendo en un factor cada vez más importante para los responsables del Banco Central Europeo a la hora de fijar los tipos de interés. También dejó abierta la posibilidad de nuevas subidas, al señalar que la inflación subyacente sigue siendo demasiado alta, aunque todavía no ha observado efectos de segunda ronda significativos.
El martes, los operadores descontaban aproximadamente 35 pb de endurecimiento adicional del BCE este año, algo más que antes de la publicación de los PMI del miércoles, pero por debajo de los 40 pb aproximadamente descontados el viernes.
Nota: los datos corresponden al 23 de septiembre de 2026 a las 16.00 EDT
Aunque se han hecho todos los esfuerzos posibles para verificar la exactitud de esta información, EXT Ltd. (en adelante, "EXANTE") no se hace responsable de la confianza que cualquier persona pueda depositar en esta publicación o en cualquier información, opinión o conclusión contenida en ella. Las conclusiones y opiniones expresadas en esta publicación no reflejan necesariamente la opinión de EXANTE. Cualquier acción realizada sobre la base de la información contenida en esta publicación es estrictamente bajo su propio riesgo. EXANTE no se hará responsable de ninguna pérdida o daño relacionado con esta publicación.
Este artículo se presenta a modo informativo únicamente y no debe ser considerado una oferta ni solicitud de oferta para comprar ni vender inversión alguna ni los servicios relaciones a los que se pueda haber hecho referencia aquí. Operar con instrumentos financieros implica un riesgo significativo de pérdida y puede no ser adecuado para todos los inversores. Los resultados pasados no garantizan rendimientos futuros.
 Volver a todas las perspectivas


Regístrese para recibir perspectivas de los mercados
Regístrese
para recibir perspectivas
de los mercados
Suscríbase ahora Suscríbase ahora

Creado por profesionales. Para profesionales.
